2026年《财富》世界500强榜单正式发布,AXA安盛集团位列第94位,较上一年度提升9位,实现连续33年入围。
几乎同一时间,安盛集团对外发布2026年上半年业绩报告。 对于正在考虑香港保险、尤其是储蓄分红险的用户而言,核心疑问并非企业的行业排名高低,而是这些公开数据和自身持有的保单有哪些关联?哪些信号具备实际参考价值,哪些仅为宣传口径?哪些产品的配置价值更高? 本文将围绕四个核心问题展开拆解:业绩数据背后的真实含义、对香港保单持有人的实际影响、挑选保险公司的通用判断框架、「盛利2」2年缴成为2026港险储蓄爆款的核心逻辑。
核心业绩数据拆解:四大指标释放的真实信号
正式解读前,先明确安盛集团2026年上半年的核心公开数据: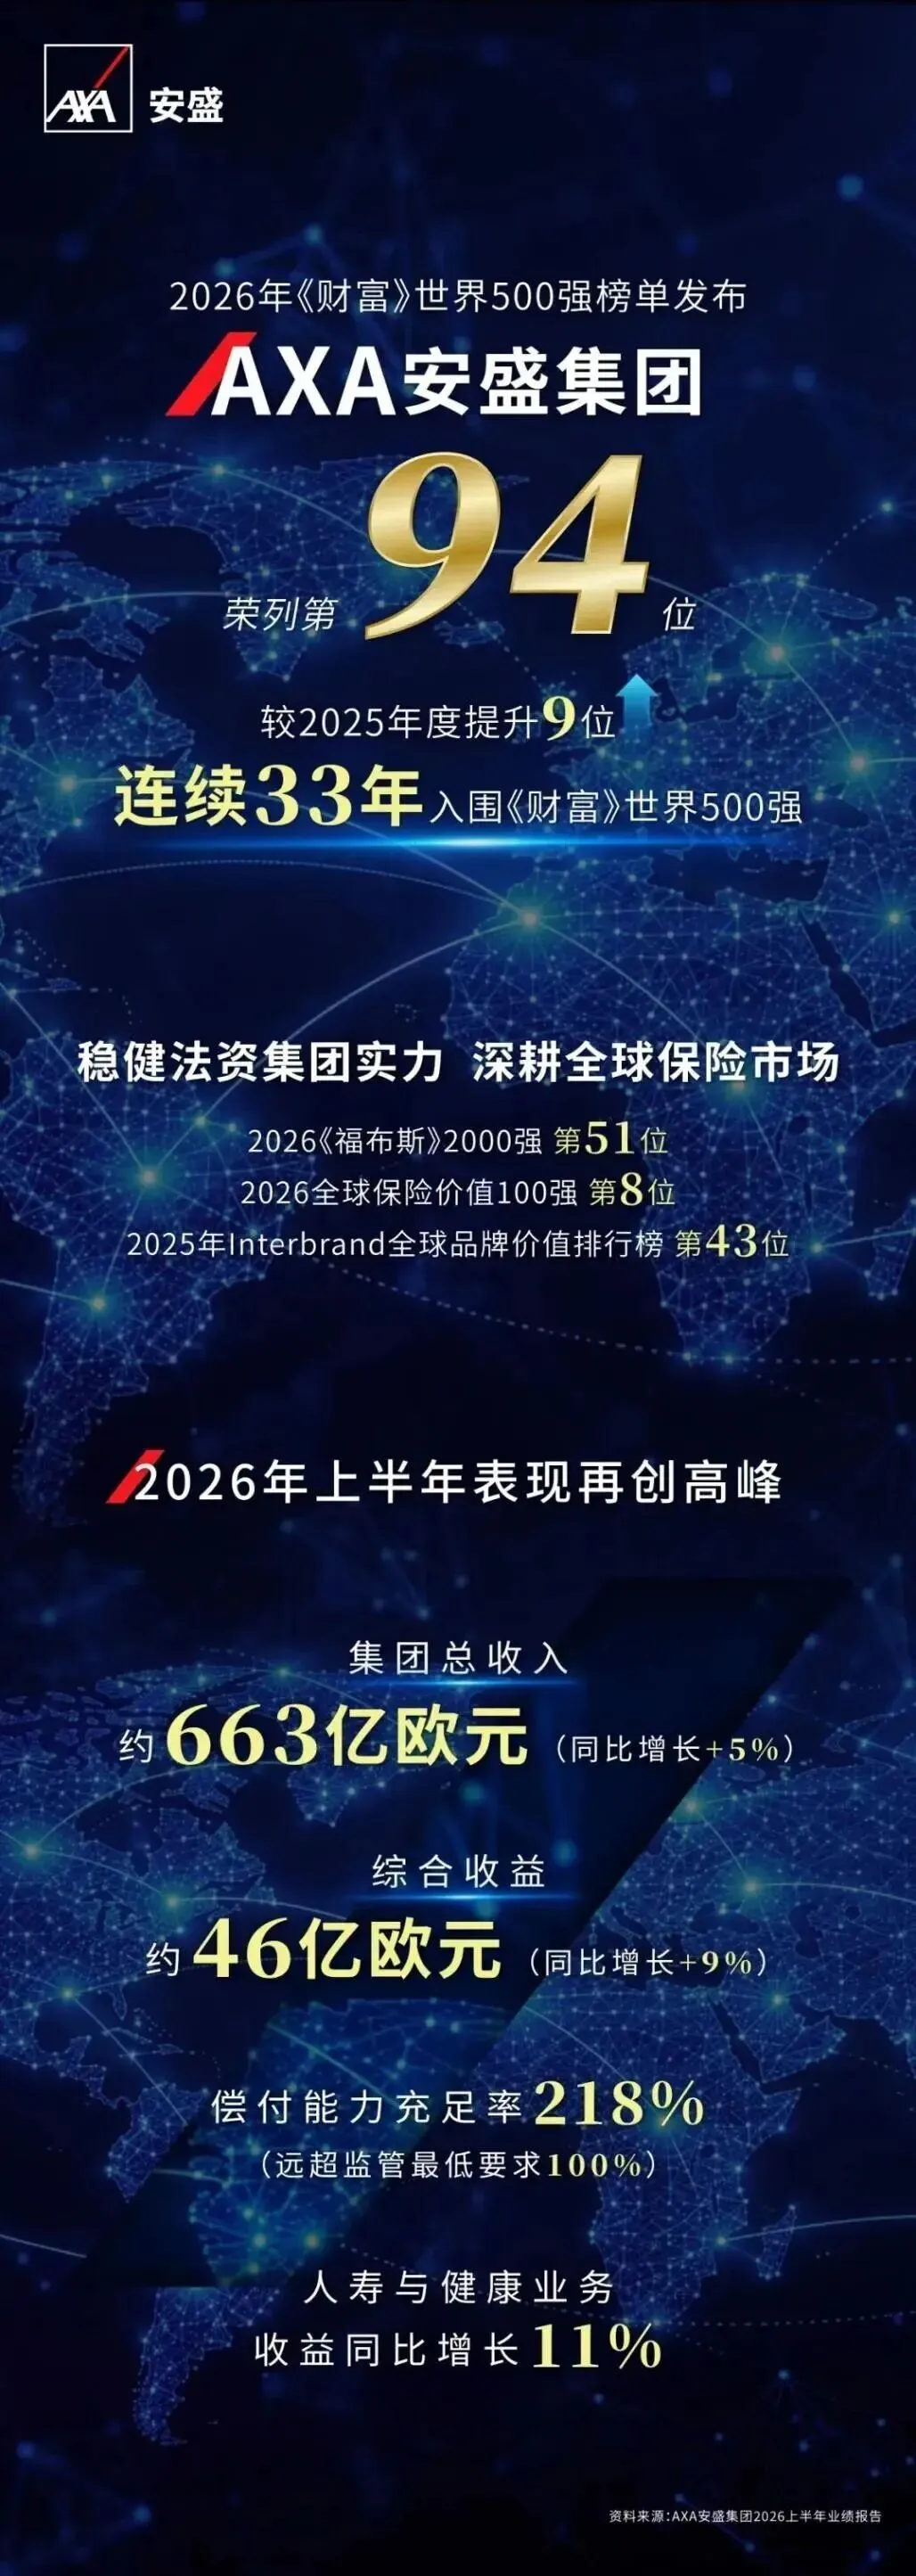
第一,集团总收入约663亿欧元,同比增长5%。 这是安盛全球范围内财产险、健康险、人寿险、资产管理等全业务线的营收总和。 5%的增速在全球保险行业属于稳健区间,说明集团基本盘未出现明显波动。
第二,综合收益约46亿欧元,同比增长9%。 综合收益直接反映集团实际盈利水平,增速高于收入增速,说明安盛的成本控制、业务结构优化已见成效。 不同统计口径下该数字略有差异,剔除安盛投资管理公司收益贡献后约为45亿欧元,属于正常统计口径差别。
第三,偿付能力充足率218%。 这是对保单持有人最重要的核心指标。 欧盟Solvency II监管框架下,保险公司偿付能力充足率最低要求为100%,218%意味着安盛的可用资本是监管最低要求的2.18倍,抗风险安全垫充足。
第四,人寿与健康业务收益同比增长11%。 这是本次财报最值得关注的结构性信号,增速高于集团整体水平,说明人寿与健康板块已成为安盛增长的核心引擎。
除财报数据外,安盛2026年还获得多个权威榜单认可:《福布斯》全球2000强第51位、全球保险价值100强第8位、Interbrand全球品牌价值排行榜第43位。 这些排名从不同维度印证集团综合实力,参考价值各有不同。
11%增速的实际价值:直接关联港险用户权益
仅看663亿欧元的总营收,只能得出安盛规模较大的结论。 但对于关注香港储蓄险的用户而言,人寿与健康业务11%的增长才是更有参考价值的信号。
该指标和用户权益直接相关的核心原因是:香港保单持有人购买的储蓄分红险、重疾险、寿险,均属于人寿与健康业务板块。 这块业务的收益增长,直接关联两个核心点:
- 分红实现率的可持续性:香港储蓄险的非保证红利,来源于保险公司人寿业务的实际投资收益和经营盈余。 人寿与健康业务持续增长,意味着该板块能产生稳定盈余,为分红派发提供基础支撑。
- 产品迭代和服务投入能力:业务增长带来的利润,可以反哺到产品开发、客户服务、理赔效率优化等环节。 对于持有周期长达数十年的长期保单而言,保险公司是否有动力和资源持续优化服务,比短期收益演示更重要。
需要说明的是,11%是集团层面人寿与健康业务的整体增速,覆盖欧洲、亚洲、中东等多个市场。 香港市场的具体表现需等待安盛香港单独披露,集团板块整体向好属于积极背景信号。
218%偿付能力:对保单持有人的三层意义
偿付能力充足率是衡量保险公司是否有足够资金兑付所有保单责任的核心指标。 对于储蓄险投资者而言,选择保险公司本质是选择长期交易对手,企业的偿付能力、盈利能力、经营历史,直接决定未来数十年保单利益兑现的确定性。 安盛本次半年报披露的相关数据,对应的特征为稳健、增长、可信赖。
欧盟Solvency II框架下,100%为监管红线,低于该数值监管机构将介入整改。 安盛218%的偿付能力充足率,相当于监管要求的2.18倍,简单来说就是监管要求保险公司至少留存100元应对赔付,安盛实际留存了218元。
该数值对香港保单持有人有三层意义: 第一层,安全性。 偿付能力充足率越高,保险公司在极端市场环境下(如金融危机、大规模理赔事件)的抗冲击能力越强。 对于持有周期二三十年的长期储蓄险而言,保险公司的长期经营稳定性,比短期收益演示更关键。
第二层,投资策略的灵活空间。 偿付能力充足的保险公司,在资产配置上有更大操作空间,可以适度配置长期收益更高的资产(如私募股权、基础设施、不动产),无需为了满足短期监管要求过度持有低收益的现金和国债,反过来也能支撑长期分红水平。
第三层,行业对比基准。 218%在全球大型保险集团中属于较高水平,行业常见区间为150%-200%,超过200%属于非常稳健的档位。 安盛该数值说明集团资本管理偏保守,对长期保单持有人是利好。
需要注意的是,该偿付能力为集团合并口径,安盛香港作为子公司有独立的偿付能力报告,集团层面的稳健为子公司提供了背书,具体到香港保单还需参考安盛香港的本地偿付能力数据。
保险公司通用判断框架:五步筛选靠谱合作方
很多人选保险时要么仅参考朋友推荐,要么仅看收益演示数字,更稳妥的方式是建立可复用的判断框架。 结合本次安盛财报解读,判断一家保险公司是否适合托付长期保单,可以按以下顺序评估:
- 第一步,看偿付能力充足率。 这是安全底线,集团层面最好在150%以上,本地子公司也要核查独立披露数据。 低于100%的直接排除,100%-150%的需谨慎评估,150%以上属于稳健,200%以上安全等级较高。
- 第二步,看人寿与健康业务的持续盈利能力。 对于储蓄险和重疾险客户而言,该指标比集团总收入更重要,连续多年盈利且增速稳定的公司,分红实现率的可持续性更强。
- 第三步,查具体产品的历史分红实现率。 香港保险公司每年都会公布各款分红险产品的分红实现率,这是最直接的产品力证据,实现率长期在100%左右或以上的产品,演示利率可信度更高;实现率长期偏低的产品需警惕。
- 第四步,看费用结构和退保价值曲线。 前期费用扣得多不多?第几年退保能回本?长期持有到第20年、第30年的预期内部回报率是多少?这些数字比预期总收益参考价值更高。
- 第五步,看服务能力和理赔口碑。 保险公司的服务覆盖全持有周期,理赔效率、保单服务响应速度、客户投诉处理能力,都会直接影响长期持有体验。
以上评估不是一次性动作,购买保单后每年查看一次保险公司的财报和分红实现率公告,是对个人资产负责的基本操作。
「盛利2」2年缴成2026港险储蓄爆款的核心逻辑
集团实力是基础支撑,产品力才是核心竞争力。 安盛「盛利2」2年缴自2026年4月重启以来,短短三个月登顶2026港险储蓄爆款榜单,硬核优势可以概括为两个关键词:高收益、高灵活。
收益曲线领跑,28年预期IRR达6.5%
以2年缴、年缴10万美元、总保费20万美元的案例演示:
从收益曲线来看,「盛利2」中长期增值效率优势突出,短投入周期(仅2年缴费)、回本速度快(第5年回本),适合不想长期持续缴费、追求资金高效复利增值的投资者。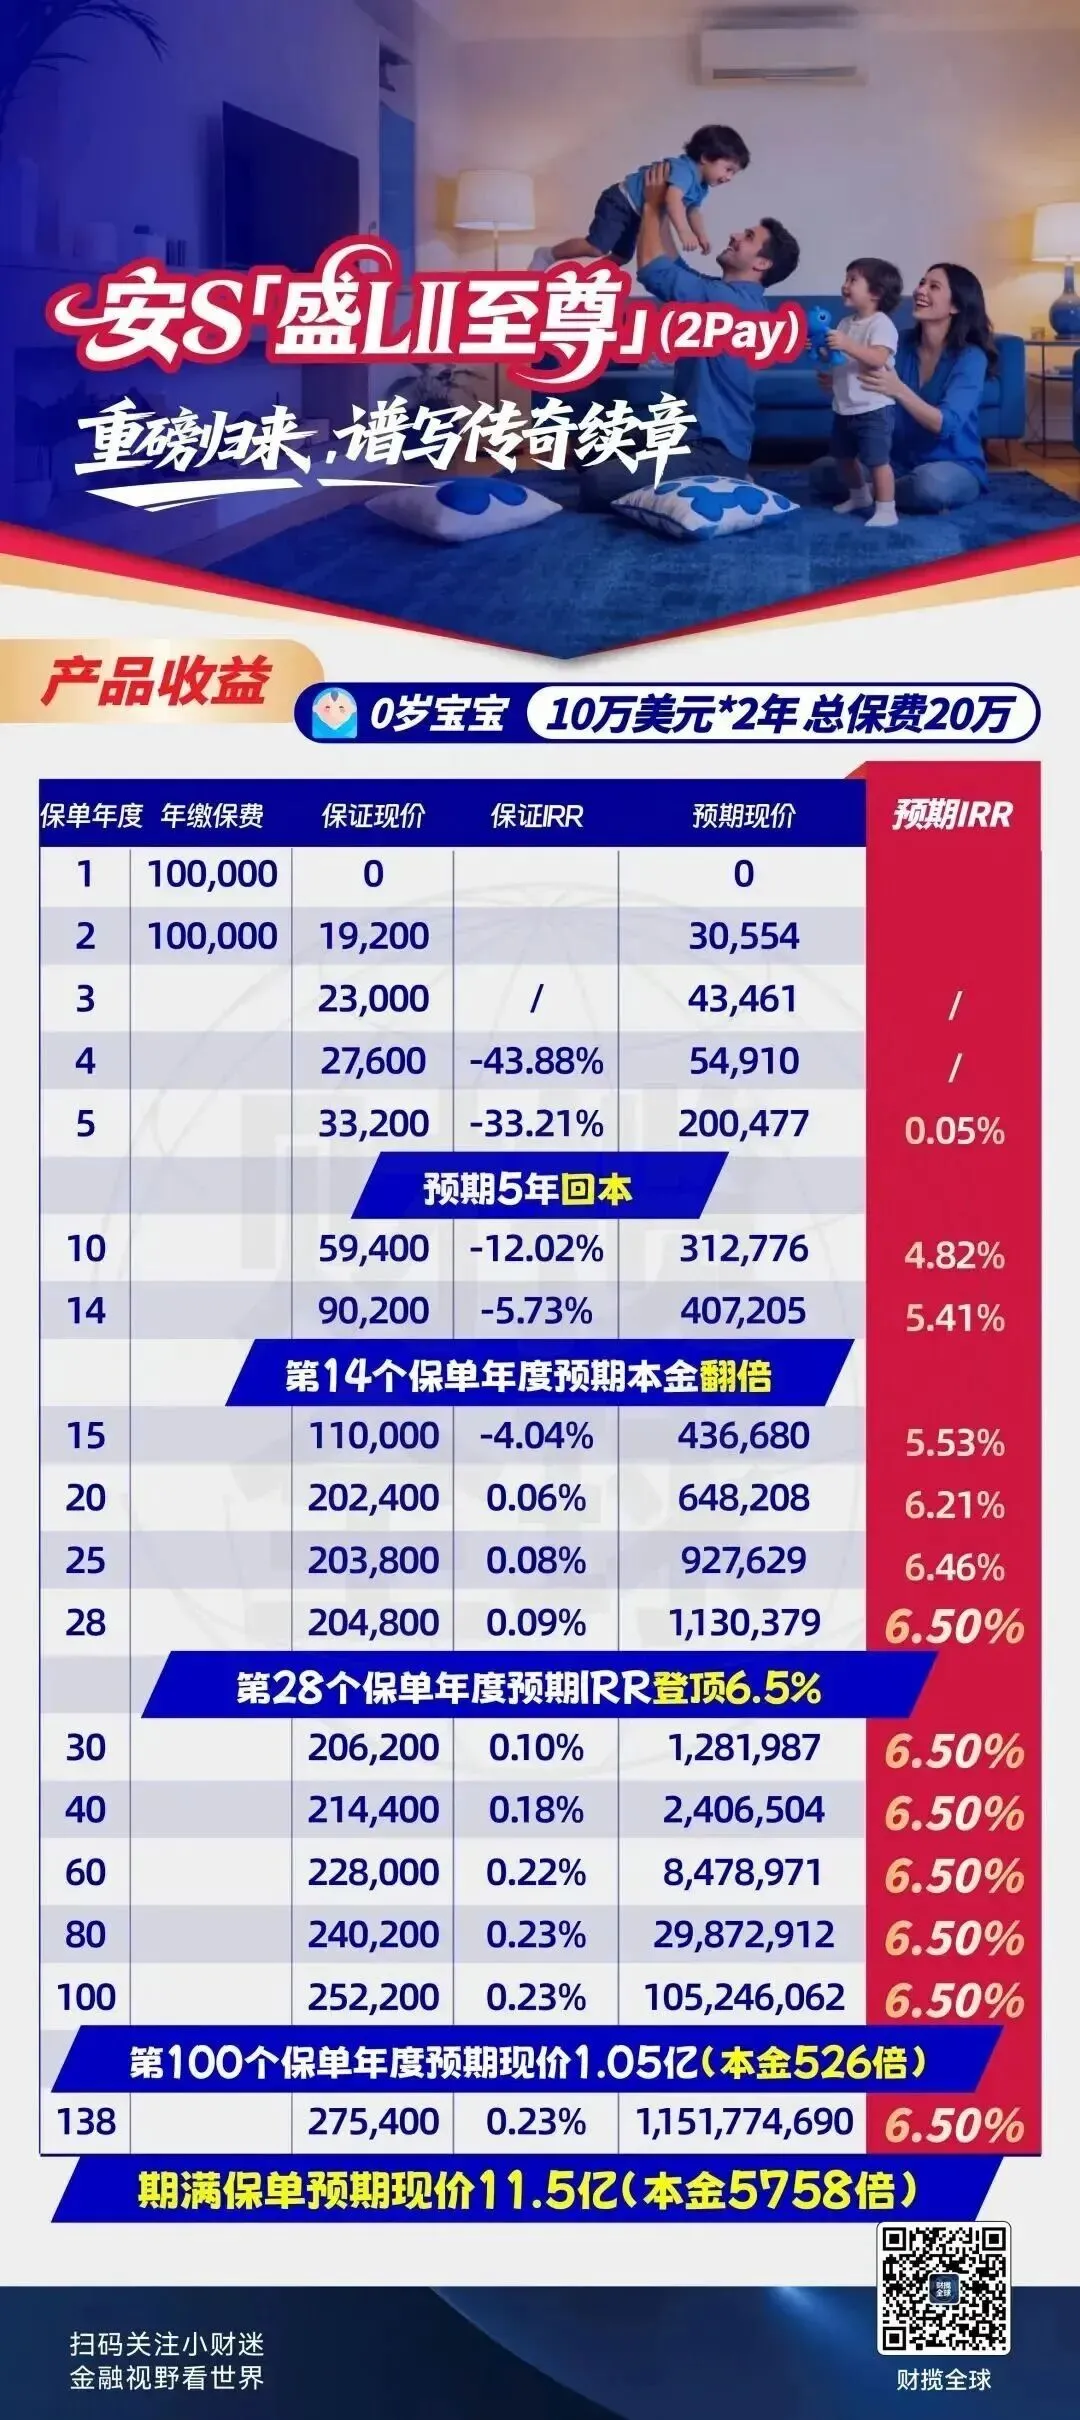
「258提领机制」,平衡收益与流动性
很多储蓄产品存在固有痛点:想要长期高收益,前期支取会影响复利;想要灵活支取现金流,长期回报难以达标。 安盛「盛利2」依靠258提领机制完美平衡两者:
- 2年缴费,第5个保单周年起,每年提取总保费8%,终身可持续领取,并且在提取状态下,保单第10年预期IRR可达5.06%,第17年预期IRR触及6.5%,真正做到持续领钱,收益不受影响。
多项首创功能,覆盖全场景资产规划需求
9大保单货币,免费年度货币转换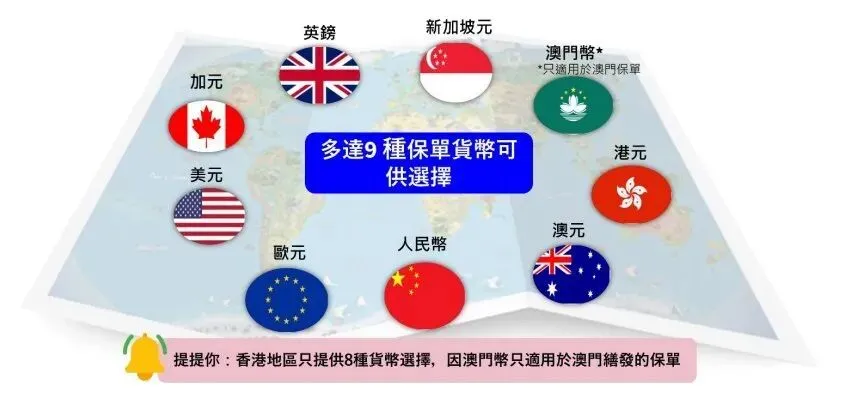 支持美元、人民币、港币、英镑、欧元、加元、澳元、新加坡元、澳门币;第2个保单周年起,每年0手续费切换币种,灵活应对海外留学、跨境收支需求。
市场首创|双重货币户口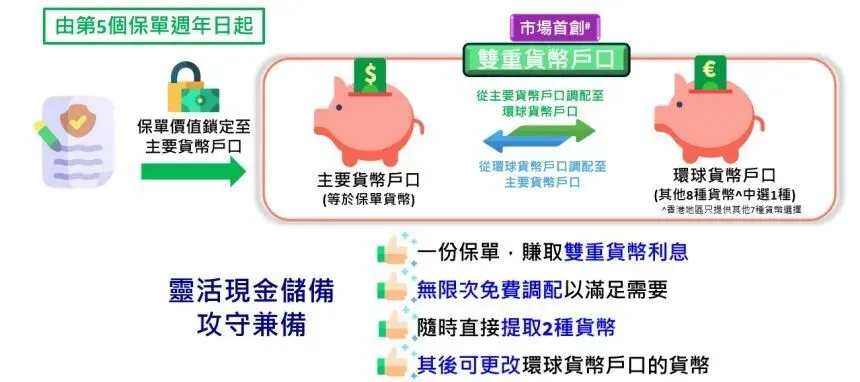 第5保单周年启用保单价值锁定选项后,同一份保单拥有主要货币账户+环球货币账户两大独立计息账户,一份保单配置两类币种,同步赚取两种货币利息,现金储备攻守兼备。
市场首创|财富管服务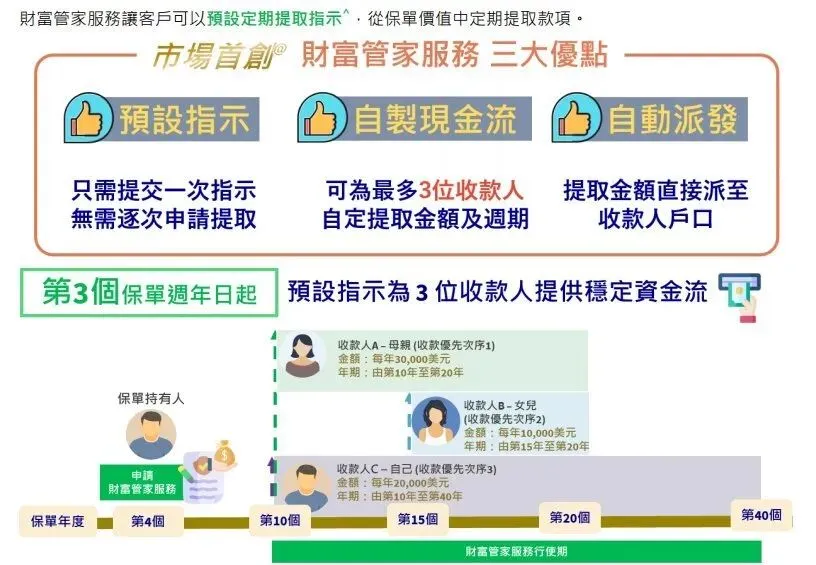 第3保单周年起,提前预设提取方案,最多设置3名收款人,自定义提款周期与金额,系统自动向指定对象发放资金,轻松搭建自动化现金流,省去反复申请的繁琐。
市场最早|灵活分配保单选项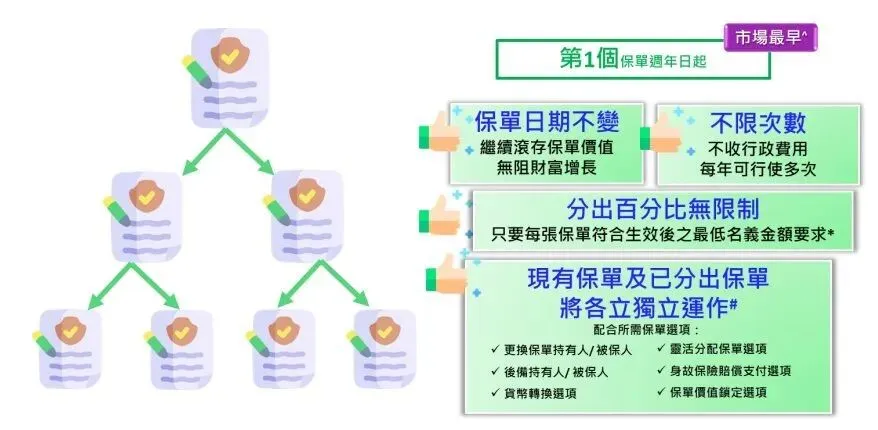 由第1个保单周年日开始,客户可无限次分拆保单价值至另一份保单,拆分后的各保单可分别行使不同保单选项,灵活性拉满。
市场独有|传承守护选项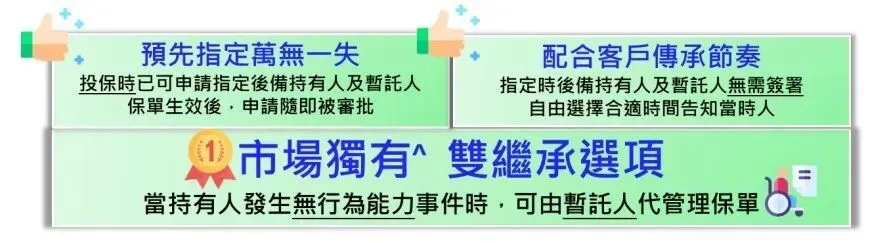 保单生效即可指定后备持有人,按需增设暂托人;自主设定继承触发条件、资产移交时间,实现保单平稳跨代传承,妥善照顾未成年子女、家人长期财务需求。
支持企业持有+信托架构兼容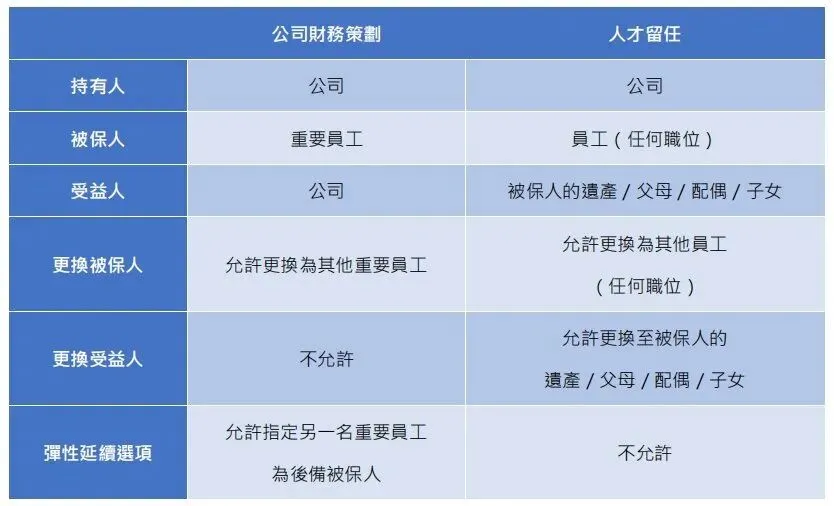 允许公司作为保单持有人,拓宽企业财税规划空间;同时可对接家族信托,实现资产隔离、定向传承,满足多元化高阶财富规划需求。
销售窗口延期至2026年10月18日
2026年4月产品发布会,安盛宣布重启2年缴「盛利2」,原限时销售至7月31日。 因市场认购热度较高,安盛官方正式官宣:销售周期延期至2026年10月18日。
延期不等于永久售卖,本次仅为临时释放的缓冲窗口,一旦10月18日窗口期关闭,这款同时兼顾长期收益与灵活提取的稀缺短缴产品,或将正式收官。 同系列储蓄产品「安进2」历经多轮经济周期考验,历年总现金价值比率表现稳定,多个报告年度超额达成演示预期。 2年缴「盛利2」承袭成熟产品框架,叠加短缴费、快速回本的稀缺优势,属于当前香港储蓄险市场的稀缺配置选项。
对于有海外资产配置、养老规划、子女教育金或财富传承需求的投资者,判断一款储蓄险是否适合配置通常参考三个维度:
- 保险公司的长期偿付能力和经营稳定性——安盛218%偿付能力充足率、连续33年世界500强符合标准;
- 产品的收益水平和回本速度——「盛利2」第5年回本、28年预期IRR 6.5%处于市场第一梯队;
- 保单的灵活性和功能丰富度——9大货币、双重货币户口、财富管服务、传承守护等多项市场首创功能覆盖全场景需求。
免责申明:本文并不构成亦不应被诠释为向香港境外之任何人士招揽、要约、出售、提供、建议或游说购买任何保险产品。本文所载资料仅供参考,有关内容只属一般资讯,不可视为任何产品或服务的销售邀请。如对本文的内容有任何疑问,应向独立人士寻求专业意见。任何情况下,概不就本文内容的任何建议、意见或陈述而引至的直接或间接、特殊、附带、相应而生的任何损害、损失或法律责任承担任何责任。任何因未经本公众号授权而转载而带来的问题或纠纷均由转载方负责。版权免责声明:部分图文分享自互联网,如侵权请微信告知处理。
