你好,我是大贺。
今天聊 永明「龙虎双星」,也就是很多朋友最近在问的永明储蓄分红险组合。
我先把话放平一点:这不是一款单一产品,而是一套组合思路。它的核心不是“哪一个收益最高”,而是你现在的钱,到底适合一次性放进去,还是适合慢慢攒。
咱测评港险只讲实的,不玩虚的。尤其是储蓄分红险,先看适配性,再谈收益率,这个顺序不能反。
永明「龙虎双星」到底是哪两款产品?
永明「龙虎双星」包含两款产品:
一款是 「万年Q·星H尊享II」,市场上常叫“龙星”。
另一款是 「永Y多元货币保险计划II」,市场上常叫“虎星”。
它们都属于香港储蓄分红类保险里的热门产品,放在一起讲,是因为两款产品解决的问题不一样。
龙星偏短缴、偏集中投入;虎星偏长期缴、偏持续积累。
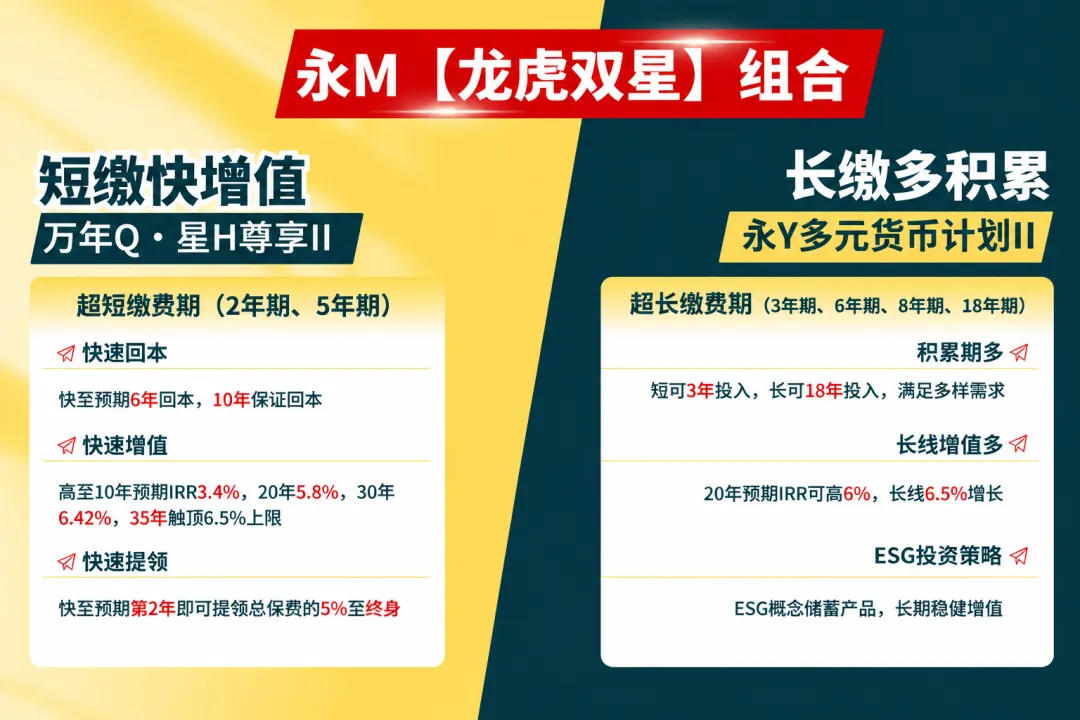 永M【龙虎双星】组合卖点海报
从基础配置看,这个组合支持美元、人民币等 4种货币,货币转换没有手续费,同时收益部分也有保底设计。
这里我提醒一句:
“有保底”不等于所有演示收益都保证。
港险储蓄分红险里,通常会有保证部分,也会有非保证分红部分。你看到的长期预期收益,很多时候是基于演示假设,不是写死一定拿到的钱。
所以看这类产品,我会同时看两个东西:一个是保证现金价值,一个是长期演示收益的合理性。
龙星和虎星,不是同一个玩法
很多人把「龙虎双星」理解成“两个都挺好,随便买一个”。
这个理解有点粗。
龙星更像是把一笔钱集中安排进去。
它支持一次性或短期缴费,适合手里本来就有大额闲钱的人。
比如卖房款、生意结余、年终奖、过去几年攒下来的积蓄。你短期内不打算动这笔钱,希望它进入一个长期增值账户,那龙星的逻辑就比较顺。
虎星更像是每年固定往里存。
它支持每年投入,适合收入稳定、想做长期规划的人。
比如给孩子教育金做准备,或者给自己未来养老做一笔强制储蓄。它不是靠一开始砸进去一大笔,而是靠持续投入和时间来完成积累。
所以这两款产品的差异,不只是名字不一样,而是资金节奏完全不同。
有些朋友问我:“大贺,我到底买龙星还是虎星?”
我一般不会先问预算,而是先问:
你这笔钱是已经在手里,还是未来每年慢慢赚出来?
这个问题答清楚,方向基本就出来了。
手里有大额闲钱,龙星更值得先看
如果你手里已经有一笔比较确定的闲钱,龙星会更匹配。
素材里给到的信息是,龙星支持 2年、5年缴费期,最快 预期6年回本,到第 20年预期年化收益达6%。
这几个数字看起来确实有吸引力,尤其是“短缴”和“回本速度”,对一笔钱已经准备好的家庭来说,很关键。
 万年Q·星H系列II短缴快增值宣传横幅
不过你要注意,“最快预期6年回本”里的关键词是预期。
也就是说,它不是任何情况下都第6年保证回本。具体还要看投保年龄、缴费方式、保单设计、分红实现情况,以及你中途有没有提取。
如果你只是觉得“6年回本还不错,那我放几年就走”,我会谨慎一点。
因为储蓄分红险本质上还是长期资金工具。
短缴不等于短期理财,回本不等于适合随时退出。
龙星比较适合这类人:
- 已经有一笔不用急着动的钱;
- 能接受至少中长期持有;
- 不希望每年持续缴费压力太大;
- 更看重资金尽早进入增值阶段。
宣传里会把它说得很像“资金快速滚动”的工具,这个方向没错。
但我更愿意换个说法:
它适合已经完成第一阶段积累、现在想给资产找一个长期账户的人。
稳定收入人群,虎星的逻辑更舒服
虎星适合的是另一类人。
你可能不是一下子有几十万、上百万闲钱,但收入稳定,每年能拿出一部分做长期储蓄。
这种情况下,虎星比龙星更容易坚持。
素材里提到,虎星支持 3年、6年、8年、18年缴费期。如果选择 18年缴,预期第 10年回本,第 30年预期年化收益接近6%。
它的重点不是“很快把钱放进去”,而是把时间拉长。
对很多家庭来说,这反而更现实。
比如给孩子准备教育金,你不一定一开始就有一大笔钱,但你每年收入里拿出一部分,是可以做到的。
再比如养老规划,真正难的不是找一款产品,而是能不能连续多年把钱留下来,不被日常消费慢慢花掉。
虎星的价值,就在于把这件事制度化。
不过长期缴费也有一个问题:你要确认自己未来现金流够稳定。
如果你现在收入波动大,或者未来几年有买房、创业、换城市这些大额支出,18年缴这种长缴方案就不能只看收益演示。
我会建议你把缴费压力压在一个舒服区间。
能长期缴得上,比一开始设计得很漂亮更重要。
写在最后:不是哪款更好,而是哪款更像你的钱
永明「龙虎双星」这套组合,我觉得它真正的意义,不是让你在两款产品里纠结谁更厉害。
而是把两类资金需求拆开了。
如果你是“一笔钱已经在手里”,那龙星更顺。
如果你是“每年慢慢攒”,那虎星更顺。
一句话讲:一笔钱看龙星,月月省、年年存看虎星。
但也别把这句话理解得太绝对。
如果你有一笔钱,同时未来也有稳定收入,完全可以把资金拆成两部分:一部分用短缴产品锁定长期账户,一部分用长缴产品做持续积累。
2025年香港保险市场很热,全港新单总保费达到 3309亿港元,同比增长 50.6%,创下2001年以来的新高。到了2026年6月2日这个时间点,大家关注港险并不奇怪。
但越热的时候,越要冷静。
港险不是不能买,储蓄分红险也不是只看收益表就能决定。
买对不买贵,适合才是最好的。你真正要看的是:这笔钱能放多久、未来要不要用、缴费压力稳不稳,以及你能不能接受非保证分红的波动。
把这些想明白,再去看永明「龙虎双星」,判断会清楚很多。
大贺说点心里话
如果你已经看到这里,说明你不是只想听一句“能不能买”,而是真的想把钱放明白。
港险里面很多差距,不只在产品本身,也在方案设计和渠道信息差上,买之前多核一遍,通常不会吃亏。