你好,我是大贺。
今天聊的是香港延期年金,具体看这5款:周大福「裕享延期年金2」、安达「Gold富税延期年金」、中银「延期年金(终身)」、中银「延期年金(25年期)」、宏利「岁税乐享」。
最近不少朋友问我:香港延期年金到底是不是只适合港漂?内地人不能节税,还值不值得看?如果只是想养老,和内地年金比有什么差别?
我说话直,不绕弯子。
这类产品不是人人都适合,但如果你把“节税、领取时间、长期现金流、退出节奏”这几个点看明白,它确实是港险里比较实用的一类养老工具。
香港延期年金到底是什么,节税这件事谁能用?
香港延期年金,本质上就是一类商业年金。
前期你按约定交保费,后期到了指定时间,保险公司再按计划给你发钱。说白了,它解决的是一个很朴素的问题:年轻时攒一笔,年纪大了有一条相对稳定的现金流。
其中,能享受香港税务优惠的延期年金,叫 QDAP,合资格延期年金保单。
这里先给你算笔明白账。
QDAP和强积金可扣税自愿性供款,共享每年6万港元的税务扣除上限。按香港最高17%薪俸税税率算,单人每年最多可以省1.02万港元税款。
如果夫妻双方都是香港纳税人,每年最多省2.04万港元。如果连续10年都用满,累计最多就是20.4万港元。
这个数字当然不小。
不过你要注意,它不是所有人都能享受。**只有香港纳税人,包括有香港收入的港漂,才能用到这部分节税红利。**如果你的收入完全来自内地,香港税局这块优惠就和你没关系。
还有一个时间点也别忽略。
想享受当年的节税福利,需要在每年3月31日前完成投保,并交完首期保费。今天是2026年06月02日,如果你现在才考虑,那就要按下一个税务年度去规划,不要把时间节点算错。
QDAP也不是随便一个延期年金都能叫。
它至少要满足几个条件:保费总额最少18万港元,最少交5年;年金领取期最短10年,领取人年满50岁及以上;产品要明确披露IRR,以及保证和非保证收益;投资策略也要符合香港保监局的稳健要求。
这些QDAP产品都由香港保监局统一监管,也会定期核查合规性。
所以我看它时,不会只看“能不能节税”,还会看它是不是符合你自己的现金流节奏。节税是加分项,但不是唯一答案。
5款主流产品,差别主要在回本、领取和优惠
这次对比的5款产品,是目前很多人会拿来比较的主流方案:
周大福「裕享延期年金2」、安达「Gold富税延期年金」、中银「延期年金(终身)」、中银「延期年金(25年期)」、宏利「岁税乐享」。
演示口径统一一下:37岁男性,每年缴费7690美元,约6万港元,交5年。
这个保费水平,刚好比较贴近QDAP每年6万港元扣税上限,所以拿来比较比较直观。
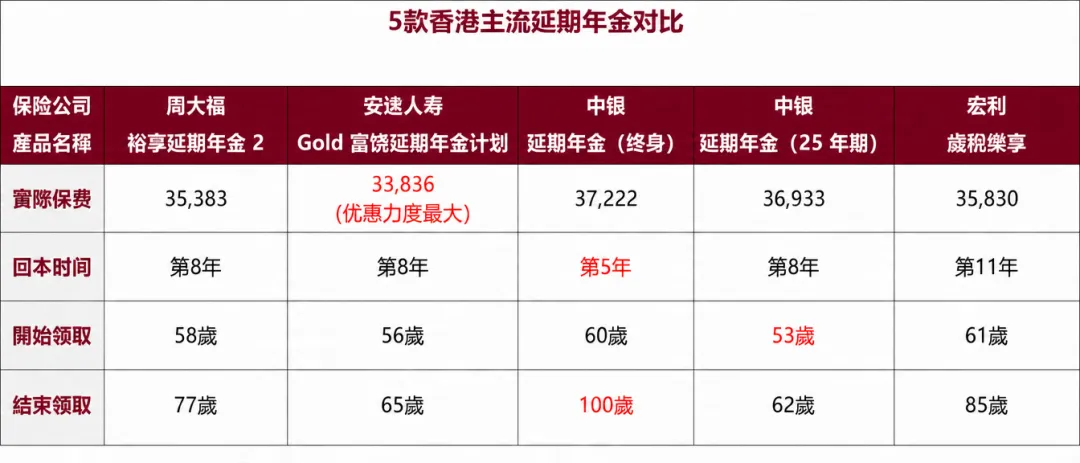 5款香港主流延期年金对比表
先看实际保费和优惠。
安达「Gold富税延期年金」实际保费是33836美元,目前优惠力度最大,5年交每年优惠12%,合计相当于省下60%首年保费。
周大福「裕享延期年金2」实际保费是35383美元,宏利「岁税乐享」是35830美元,中银「延期年金(25年期)」是36933美元,中银「延期年金(终身)」是37222美元。
中银终身版优惠相对少一些,只有首年保费优惠15%,后面没有额外优惠。
再看回本时间。
中银「延期年金(终身)」最早,第5年回本。周大福、安达、中银25年期都是第8年回本。宏利相对慢一些,要到第11年回本。
但回本快不代表一定最适合你。
如果你更关心什么时候开始领,差别也很明显。中银25年期从53岁开始领取,安达从56岁,周大福从58岁,中银终身从60岁,宏利从61岁。
领取结束时间也不同。
安达到65岁结束,周大福到77岁,宏利到85岁,中银25年期到62岁,中银终身版最长,可以到100岁。
所以这5款不是简单排第一第二。
它们更像是对应不同需求:有人想早点回本,有人想早点领,有人想领得久,有人想短期效率高。按照你的需求直接对号入座就行。
香港纳税人看含节税收益,安达、周大福、中银终身各有位置
如果你是香港纳税人,节税收益就要放进总账里一起算。
在每年缴费7690美元的情况下,按17%税率计算,5年缴费期内每年节税金额是1311.4美元。
这笔钱不是保险公司额外给你的,而是税务抵扣带来的效果。把它算进去,产品之间的差距会被重新拉开。
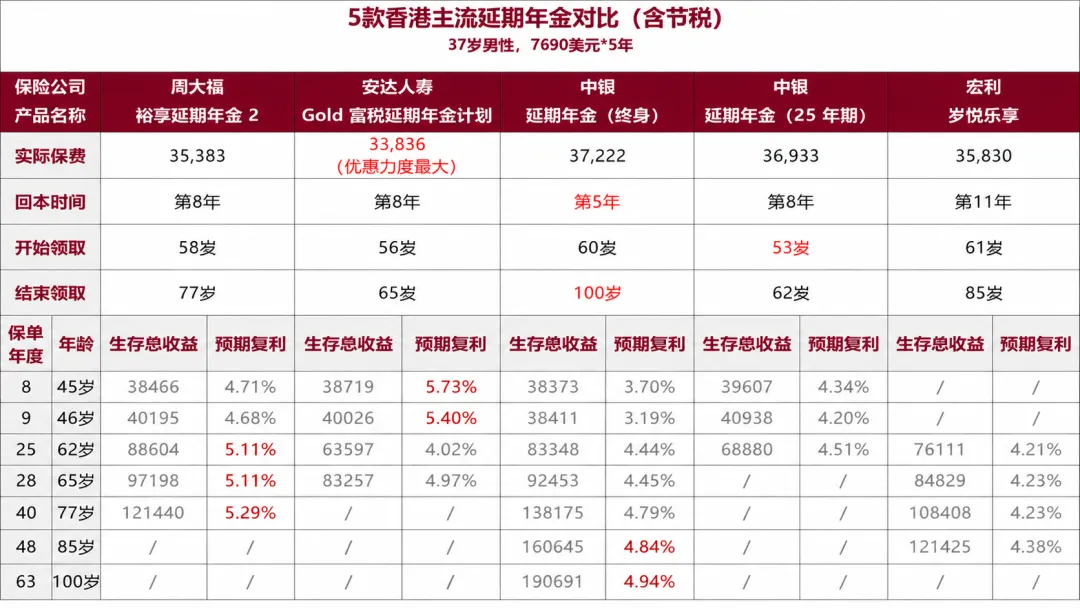 5款香港主流延期年金对比(含节税)表
如果你打算10年以内退出,我会更关注安达「Gold富税延期年金」。
它第8年预期复利可以到5.73%,短期效率比较高。这个思路适合一类人:你现在有香港应税收入,也想用QDAP节税,但并不一定想一直持有到年金领取结束。
如果你准备长期持有,想定期领取到80岁左右,那周大福「裕享延期年金2」更值得看。
它第25年预期复利是5.11%,第40年到5.29%。从长期表现看,周大福这款的复利曲线比较舒服。
如果你的核心诉求是“活多久领多久”,那中银「延期年金(终身)」的意义就出来了。
它第48年预期复利是4.84%,第63年也就是领到100岁时,预期复利是4.94%。它未必是最高收益,但胜在领取周期长,安全感更强。
不过这里我也提醒一句:这些都是演示口径,里面有非保证部分。节税能帮你提高整体收益,但不代表每一分钱都是保证收益。
内地人不能节税,还要不要看香港延期年金?
很多内地朋友最纠结的就是这个问题。
你没有香港收入,不能享受QDAP税务扣除,那买香港延期年金是不是就少了核心优势?
我的看法是:节税确实少了一块,但不等于产品完全没意义。
尤其是在2026年这个时间点,养老类产品的收益预期本来就在变化。比如内地分红险演示利率从2026年6月30日起将从3.9%下调到3.5%,很多人重新看港险,其实不是一时兴起,而是想找一条更稳的长期现金流。
再看香港市场本身。
2025年香港保险全港新单总保费达到3309亿港元,同比增长50.6%,创下2001年以来历史新高。这说明港险吸引力还在上升,其中延期年金这类兼具养老和稳定现金流属性的产品,确实被更多人拿出来比较。
但我不会因为市场热,就建议所有人都买。
对内地朋友来说,你重点要看的是“不含节税”的长期收益。
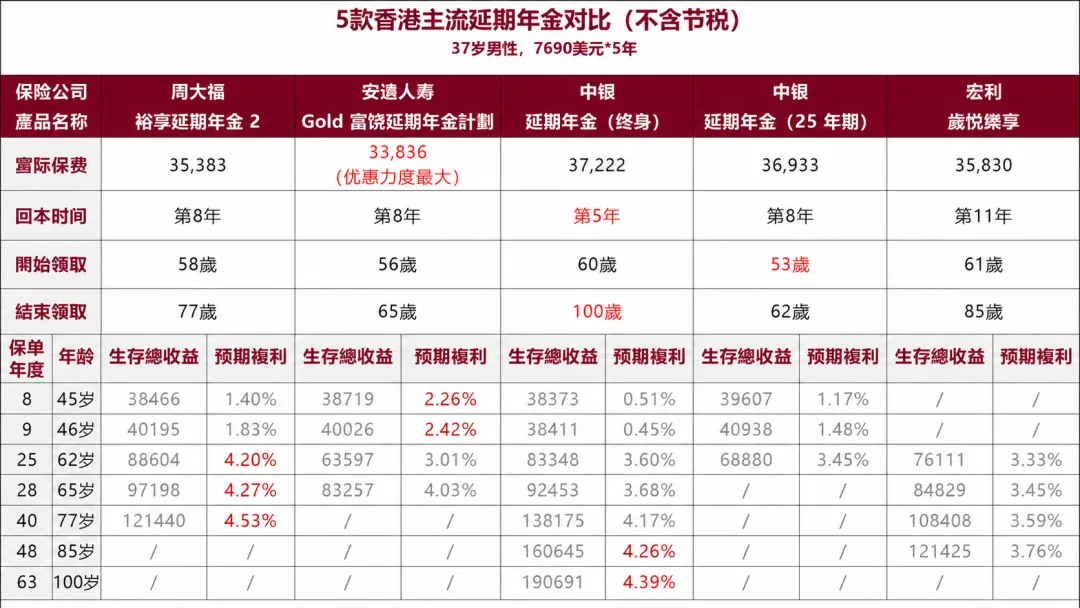 5款香港主流延期年金对比(不含节税)表
按这次演示,不含节税时,周大福「裕享延期年金2」第40年预期复利是4.53%。中银「延期年金(终身)」第63年,也就是到100岁时,预期复利是4.39%。
这两个数字,放在长期养老现金流里看,并不低。
如果你本来就觉得内地同类养老金收益偏低,又希望找一个能长期领取、规则相对清楚的工具,香港延期年金可以纳入备选。
但是,如果你的钱未来三五年可能要买房、创业、周转,或者你压根不确定能不能长期放,那我会劝你谨慎一点。
延期年金不是短期理财。
它的优势在长期现金流,不在短期灵活性。你用短钱去买长产品,后面真正要用钱的时候,就会很被动。
还有一点,内地朋友买这类产品时,不要只盯着“预期复利”。
我会同时看三个问题:
如果这三个问题都能接受,再去比较周大福、中银终身这些长期方案,才比较合理。
安达第8年退出再转投,思路可以看,但别当成确定答案
这里讲一个更进阶的配置思路。
针对37岁男性、年缴7690美元、交5年的情况,如果买安达「Gold富税延期年金」后一直持有到第20年退出,算上节税,第20年IRR是3.72%。
但如果第8年退出,把资金一次性投入友邦产品,第20年IRR可以到5.43%。
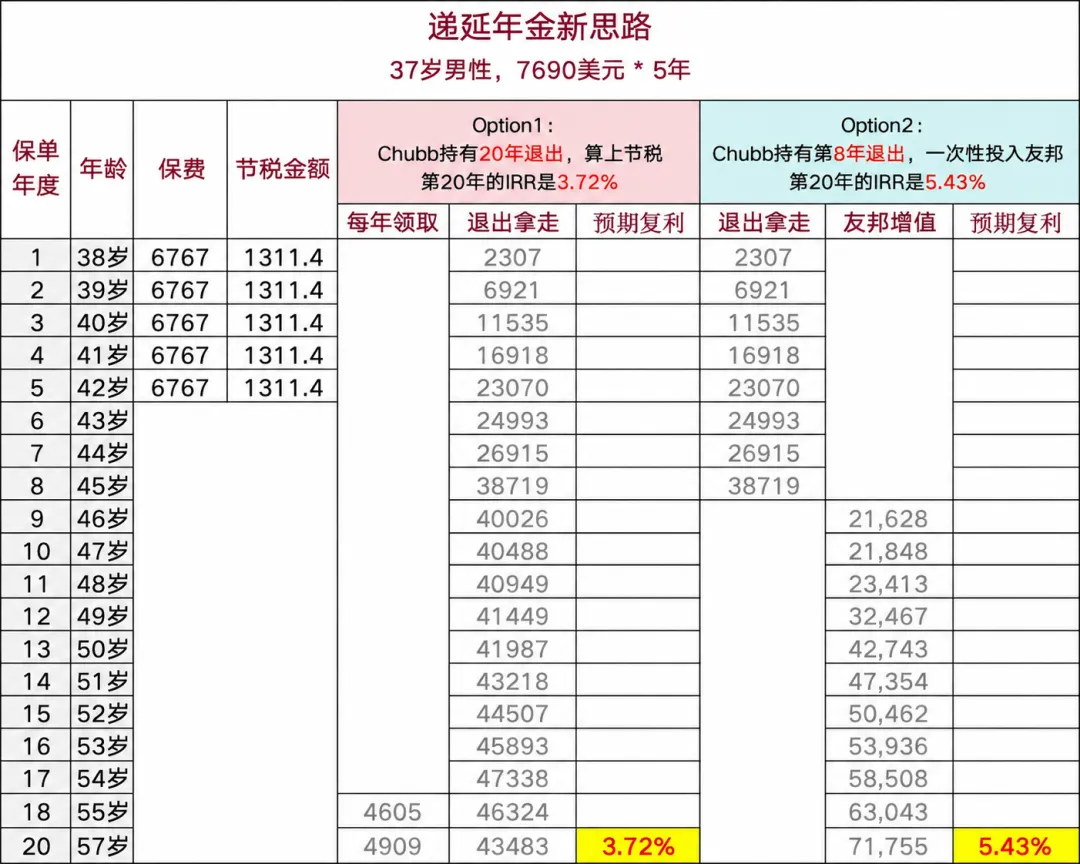 递延年金新思路对比表
这个差距不小。
它背后的逻辑也很好理解:安达前期含节税收益比较突出,第8年退出效率高;退出后再接一款长期储蓄型产品,拉长后面的复利时间。
所以对一部分香港纳税人来说,延期年金不一定非要一拿到底。你也可以把它当作一个阶段性工具,先把节税和前期效率用起来,再进入下一段长期配置。
不过,这个方案有两个前提。
第一,演示收益里包含非保证部分,实际表现取决于保险公司的分红实现率。
第二,后续转投的产品到时是否还在售、条款是否变化、收益演示是否调整,都不是今天能完全锁死的。
香港主流大公司的分红实现率整体比较稳定,但“稳定”不等于“完全确定”。
所以我会把这个思路称为可参考的配置路径,而不是必须照抄的标准答案。
写在最后:不同人群怎么选,别把需求看反了
这篇说了不少数字,我帮你收一下。
如果你是香港纳税人,尤其是有稳定香港收入的港漂,QDAP确实值得认真看。每年最高1.02万港元的节税空间,加上后面的年金现金流,这个组合在养老规划里是有位置的。
如果你想10年内有机会退出,安达「Gold富税延期年金」会更适合你关注。
如果你想长期持有,领取到80岁左右,周大福「裕享延期年金2」的长期复利表现更突出。
如果你在意的是终身领取,中银「延期年金(终身)」就更符合这个需求。收益不是唯一重点,活多久领多久这件事,本身就有价值。
如果你是内地朋友,先别纠结节税,因为你本来也用不上。你更该看的是长期收益、领取周期和资金占用时间。
如果你觉得内地养老产品收益偏低,又愿意拿一笔长期资金做养老现金流,香港延期年金可以放进备选清单。
但如果你只是想短期存一笔、过几年随时拿出来用,那它不太适合你。
港险产品最怕的不是收益不够高,而是买的时候没把钱的用途想清楚。有啥疑问随时找我,别自己拿着一张演示表硬猜。
大贺说点心里话
延期年金这类产品,真正要比的不是谁的数字看起来最大,而是谁更适合你的税务身份、资金周期和养老目标。
如果你也在纠结“怎么买更省、怎么搭配更稳”,可以把具体情况发我,我帮你把账算清楚。