你好,我是大贺,北京大学硕士,做港险规划这些年,聊得最多的一个问题就是:退休以后,每个月的钱到底从哪里来?
前阵子有位58岁的阿姨问我,手里有一笔钱,放银行一年利息也就两万多,够不上什么生活改善;但又不想去碰波动大的投资。
这种情况,我一般会让她看一类产品:香港即期年金。
它不是用来搏高收益的,更像是给退休生活安排一条固定水管。钱放进去,下个月开始慢慢流出来,重点不是刺激,而是安心。
今天就聊两款比较典型的产品:永明「享悦即享」和中银人寿「非凡即享」。一个偏纯保证,一个偏保证加分红,适合的人不太一样。
香港即期年金,解决的是“马上有现金流”
很多人听到年金险,第一反应是:是不是要等很久?
传统年金确实常常要等到55岁、60岁,甚至更久才开始领。
但香港即期年金不一样,它名字里经常带“即享”,核心意思就是:领钱很快,通常次月起就可以开始领取。
这类产品适合谁?
说白了,就是已经有一笔退休资金,不想再折腾市场波动,又希望每个月稳定到账的人。
香港即期年金的年金率,普遍在4%-5%区间。年龄越高,年金率通常越高,部分高龄投保可以到7%以上。
这也是为什么我常说,买年金先看能不能安心领钱。
这次讲的两款产品,逻辑很清楚:
永明「享悦即享」:纯保证型,领取确定性更强。中银人寿「非凡即享」:保证加分红型,灵活性更好,但分红部分不保证。
2025年香港保险全港新单总保费达到3309亿港元,同比增长50.6%,长期储蓄类产品的关注度确实在升温。
不过热不热是一回事,适不适合自己是另一回事。
我讲的都是你能听懂的港险干货,我们还是回到产品本身。
永明「享悦即享」:它最强的是确定性
永明这款享悦即享,我会把它理解成一款很纯粹的现金流工具。
你一次性缴费,投保后次月就可以开始领取年金,而且年金全部是保证收益。
这点很重要。
因为很多人看年金,最怕的不是收益不够高,而是今天说得好好的,未来能不能按这个金额领。
享悦即享在这件事上做得比较直接:年金领取金额固定,没有分红波动的问题。
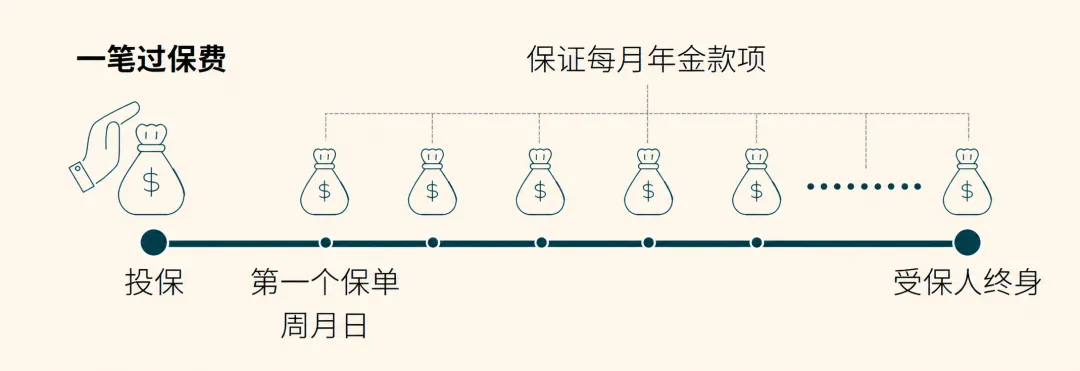 一笔过保费时间线示意图
看年金率的话,它也是年龄越大越高。
比如女性投保:
40岁女性年金率4.4%。60岁女性年金率5.14%。
再往高龄看,85岁男性8.29%,85岁女性7.61%。
同年龄下,男性年金率通常会略高于女性,这和预期寿命、精算假设有关。
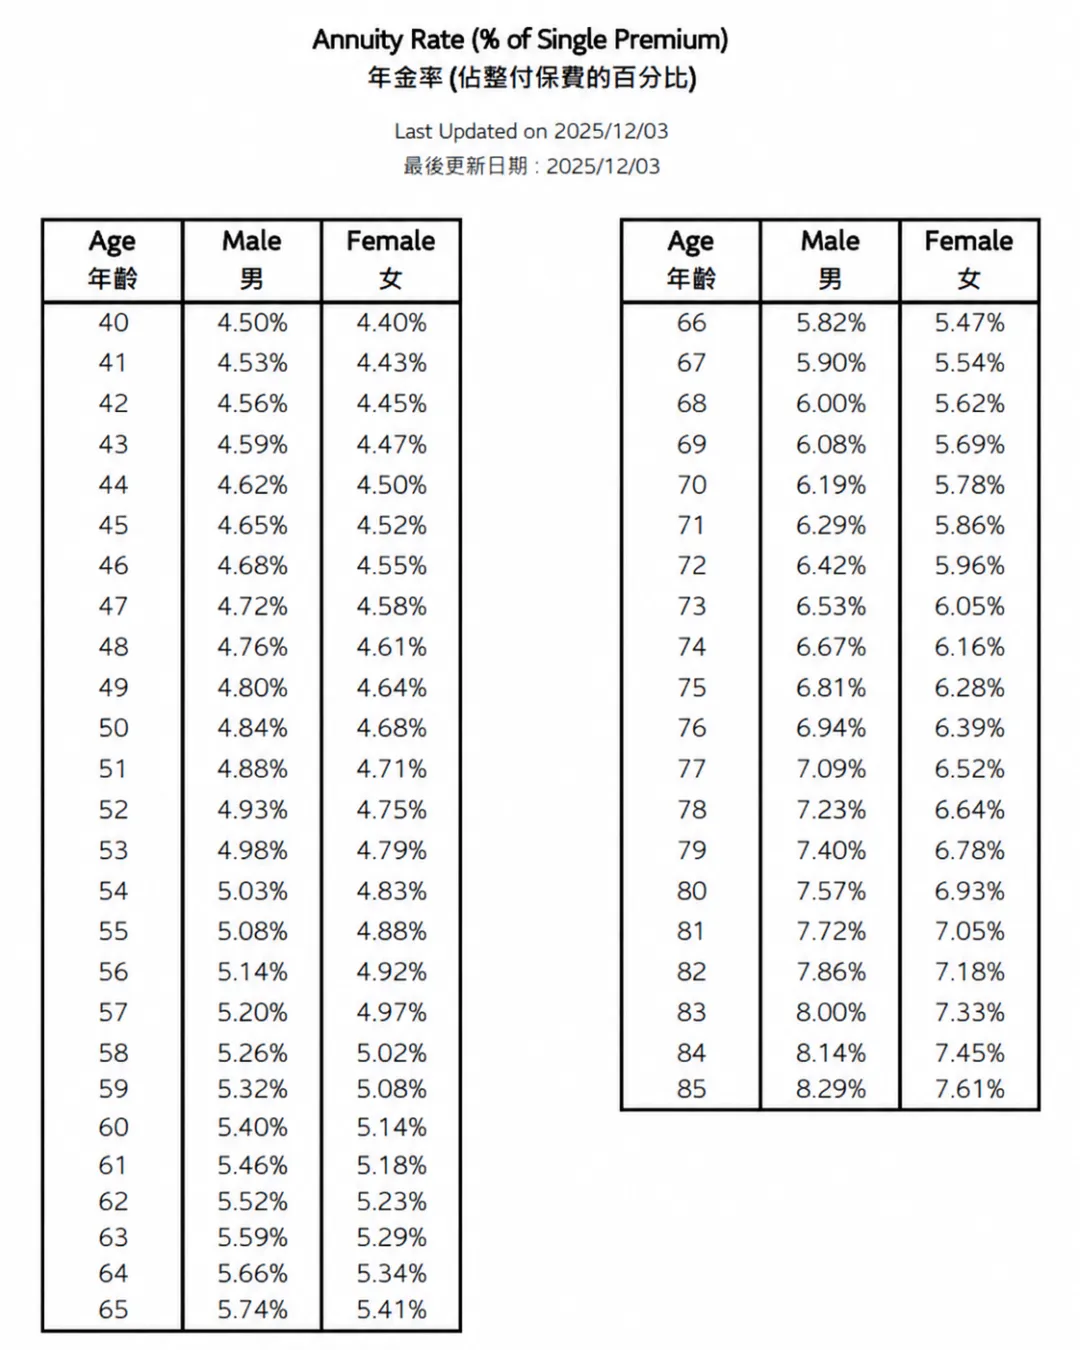 年金率(佔整付保費的百分比)表,更新日期2025/12/03
如果你是60岁女性,整付保费100万,按5.14%年金率,大致就是每年固定领取5.14万,终身领取。
这个数字不是演示分红,不是预期,而是保证领取。
所以我会说,享悦即享在“稳稳拿钱”这件事上,确实做得很极致。
不过也要注意,它的投保年龄是40-85岁。如果你是30多岁,想很早开始安排即期领取,这款就不在投保范围内。
它更适合临近退休、已经退休,或者本来就想把一部分钱换成终身现金流的人。
享悦添心附加险:收益想再厚一点,可以看这里
享悦即享主险的问题也很明显:它很稳,但增长空间有限。
所以永明又设计了一个享悦添心附加险,用来增厚整体收益。
这个附加险是分红型。以55岁女性整付5万美元为例,长期预期IRR最高接近7%。
但这里我必须提醒一句:附加险分红不保证。
如果你只看“接近7%”这个数字,就容易把它理解成确定收益,这就不对了。
另外,享悦添心每年最多领取现金价值的10%。也就是说,它不是你想一次性拿多少就拿多少,领取节奏要看规则。
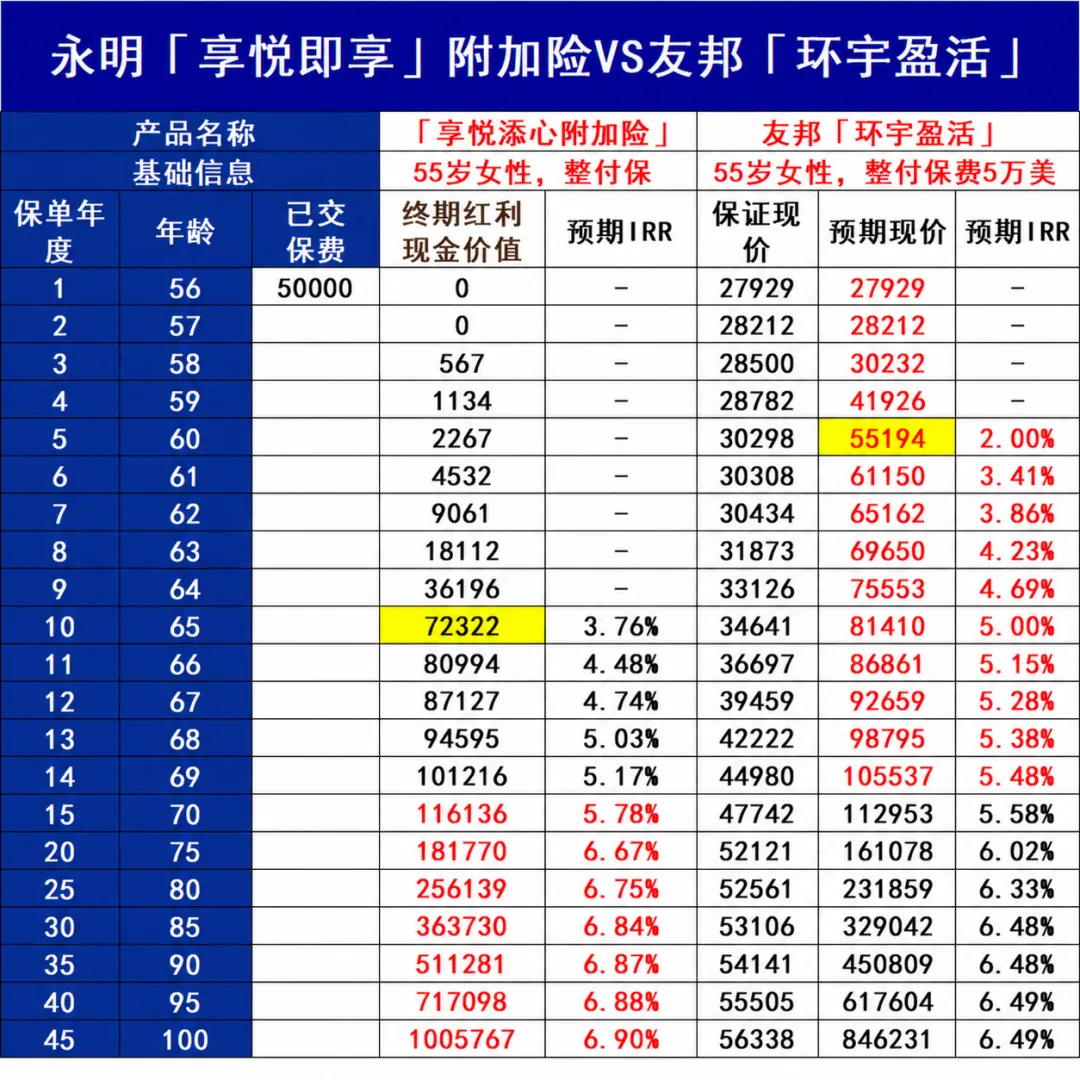 永明「享悦即享」附加险VS友邦「环宇盈活」收益对比表
还有一个设计,我觉得挺实用,就是日日生息万能账户。
如果年金领出来暂时用不上,或者锁定的红利不急着取,可以转入万能账户做二次生息。
目前展示的非保证累积生息利率是3.5%。
注意,仍然是非保证。
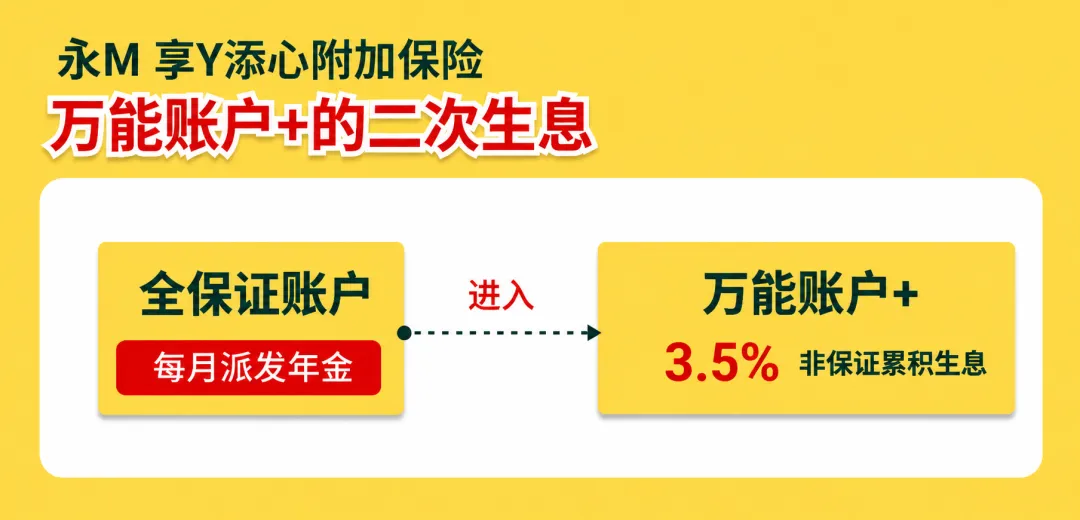 永M享Y添心附加保险万能账户二次生息示意图
享悦添心更有意思的地方,是它加了一些健康保障。
从第3个保单周年日开始,如果确诊指定6种危疾,包括癌症、心脏病、中风、脑退化、帕金森、丧失部分独立生活能力,可以锁定终期红利现金价值的50%。
最多可以锁定5次,不同危疾确诊之间没有等候期。
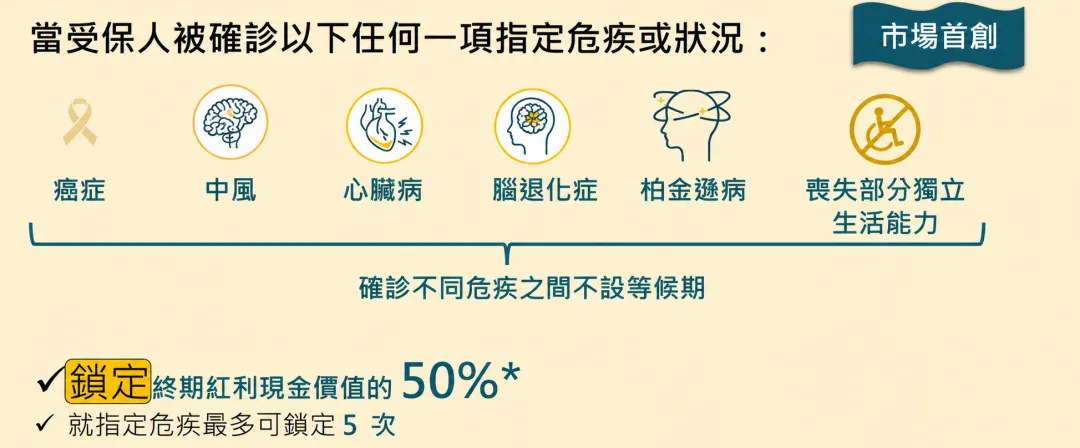 享悦添心附加险危疾保障权益说明图
如果受保人80岁前确诊脑退化或帕金森,每年还能额外赔付附加险保费的10%,最长赔付10年,最高赔付5万美元。
这点我觉得设计得比较聪明。
因为真正到老年阶段,大家担心的不只是每月生活费,还有护理费、看护费、突发疾病后的现金安排。
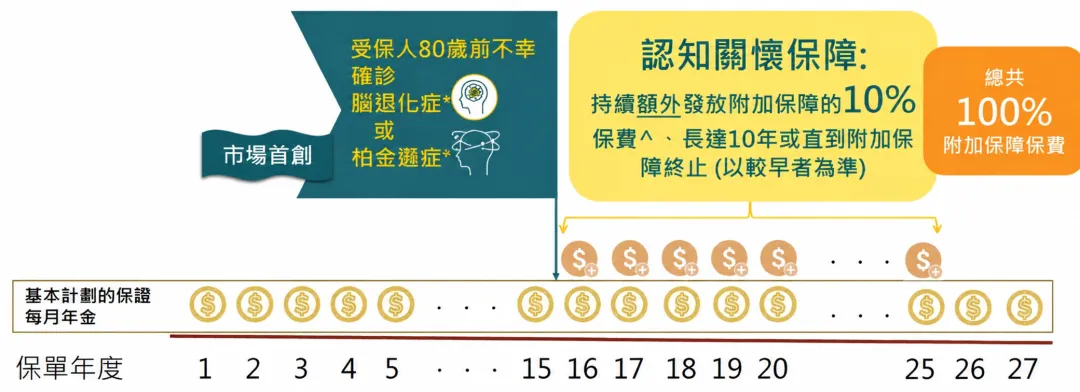 享悦添心附加险认知关怀保障示意图
所以享悦即享加享悦添心,整体逻辑就是:主险负责稳,附加险负责增厚和补充保障。
适合你的才是最好的。
如果你极度看重确定性,就重点看主险;如果你还想要一定长期增长和健康保障,再考虑附加险。
中银「非凡即享」:更灵活,但要接受分红波动
再看中银人寿的非凡即享。
它和享悦即享一样,也是交完保费后,次月即可开始领钱。
但它的结构更复杂一点。
非凡即享的年金派发可以选择25年或终身,投保年龄范围是0-65岁。
这一点和永明差别很大。
永明更偏中高龄退休人群,中银这款则可以更早规划,甚至0岁也能投保。
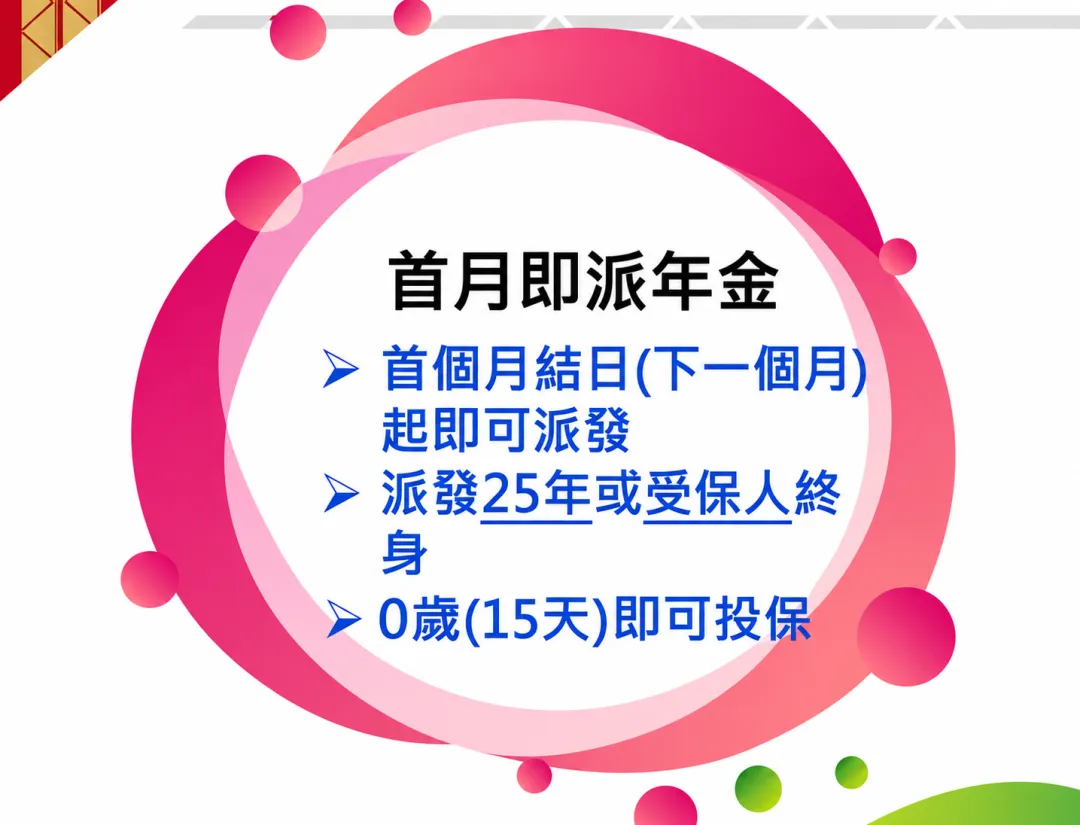 中银非凡即享首月即派年金说明图
它的领取由三部分组成:
- 每月红利,约2%,第6年起发放,持续终身,但这是非保证收益。
也就是说,前5年领取主要靠保证部分;第6年以后,预期总领取能不能维持,就要看红利表现。
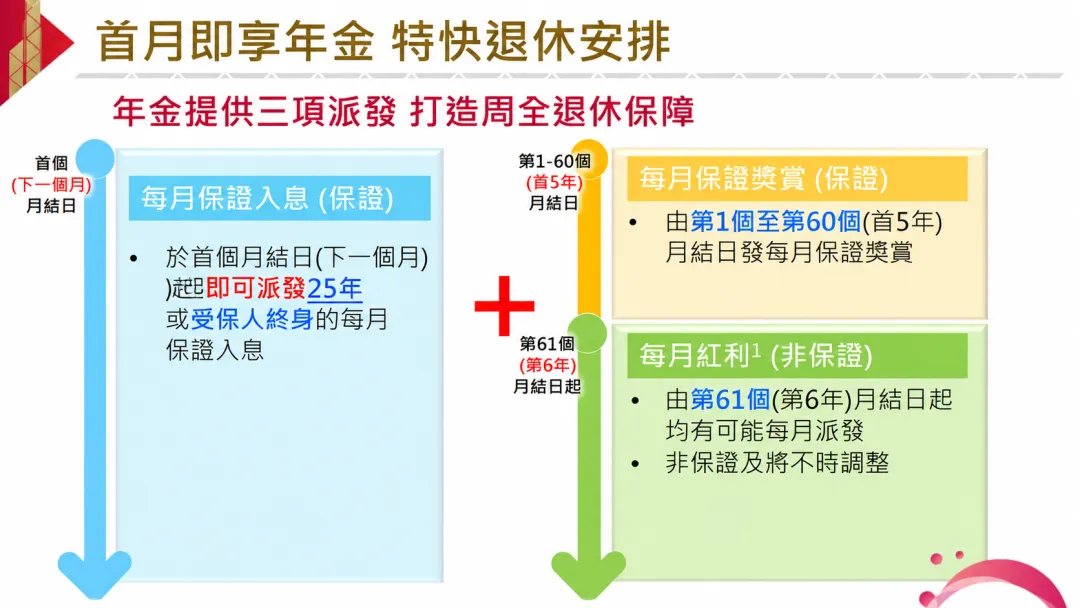 中银非凡即享三项年金派发权益说明图
举个例子,整付保费100万港币。
保单年度1-5年,每年领取总额是46995港币。
第6年起,每年保证领取26244港币,非保证红利20751港币,预期全年领取总额仍然是46995港币。
这里你要看清楚:第6年之后,26244港币是保证部分,20751港币是非保证红利部分。
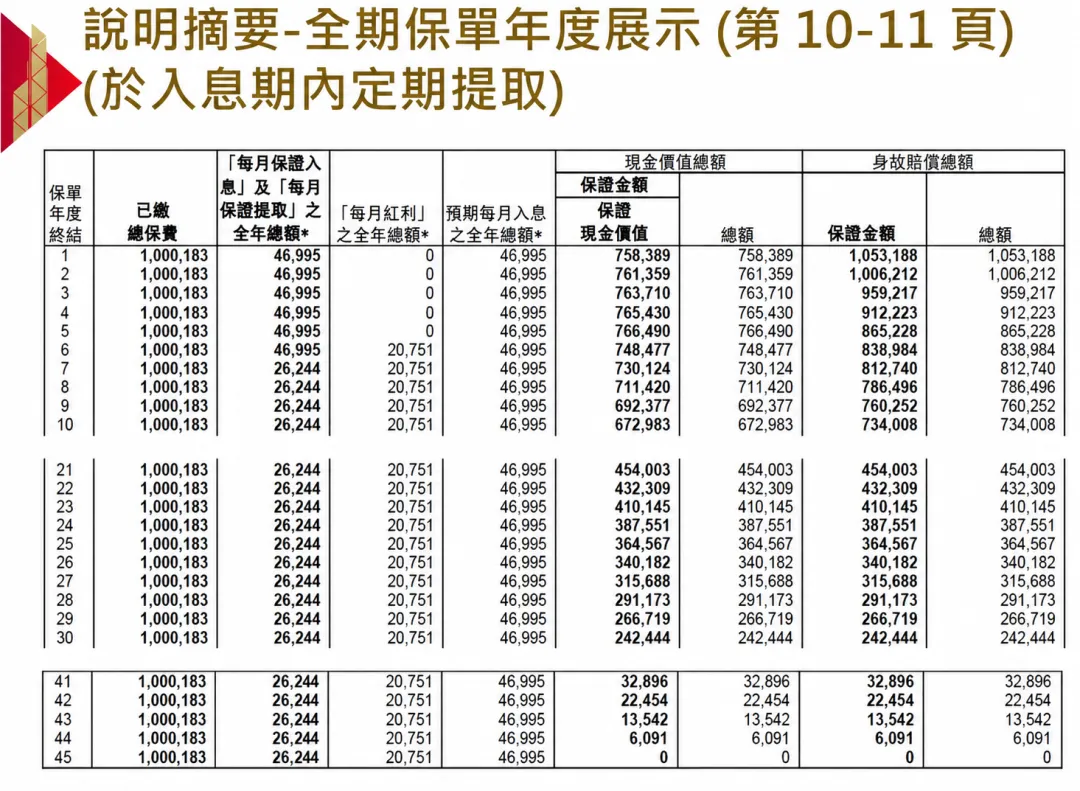 中银非凡即享全期保单年度展示表(入息期内定期提取)
所以,非凡即享不是不稳,而是稳定性没有永明纯保证那么强。
它的优势在于更灵活,还支持人民币作为保单货币。
如果你未来主要在内地养老,最终花的是人民币,这个设计就有意义,可以减少一部分汇率转换的麻烦。
非凡即享的累积生息和分红,要分开看
非凡即享还有一个特点:年金和分红可以不取出来,而是留在保单里累积生息。
不同币种的积存利率分别是:
人民币3.5%。 港元4%。 美元4.25%。
已累积的入息、奖赏、红利和利息,也可以随时提取。
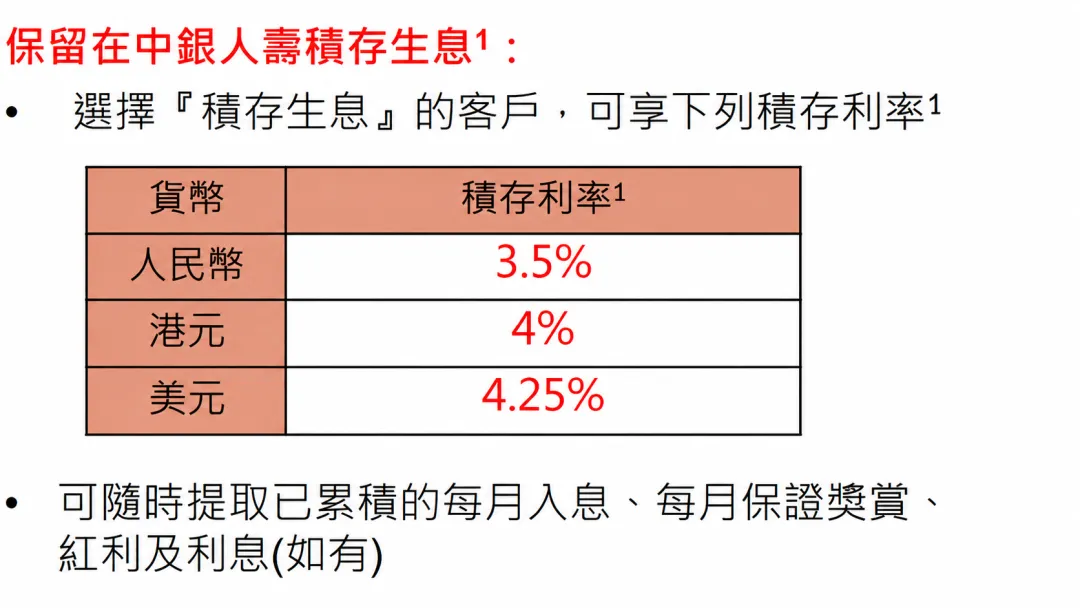 中银人寿积存生息利率说明表
如果整付保费100万港币,并选择红利累积,第10年累积红利及利息约20.8万港币,第30年约179万港币,第45年约450.65万港币。
这个模式适合什么人?
适合并不急着把每一笔年金都花掉的人。
你可以一边保留养老现金流,一边把部分红利滚存起来,未来留给子女,或者作为更后期的护理资金。
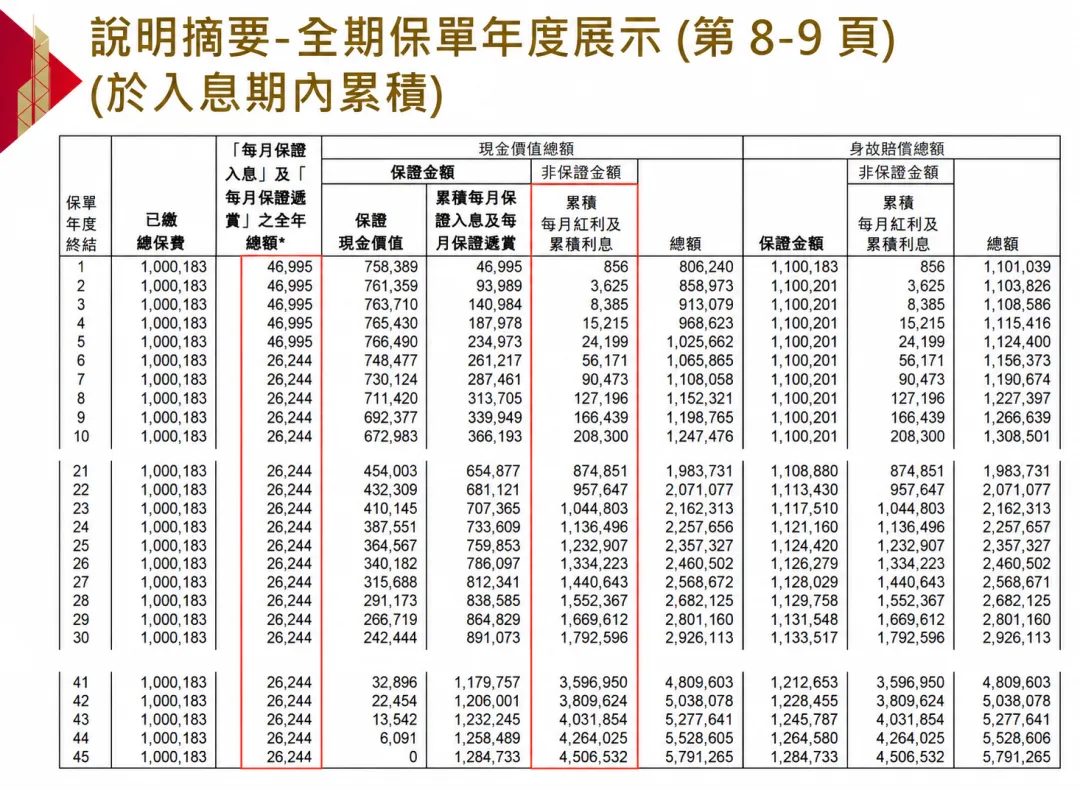 中银非凡即享全期保单年度展示表(入息期内累积)
它还有一个比较讨喜的地方:回本速度快。
按展示数据,第5年时,已经领取的金额,加上现金价值及分红总和,超过保费。
对于年金产品来说,这个回本速度不算慢。
再看分红实现率。
非凡即享是2018年上市,2018-2023年生效的保单,对应保单年度1-6,连续6年分红实现率为100%。
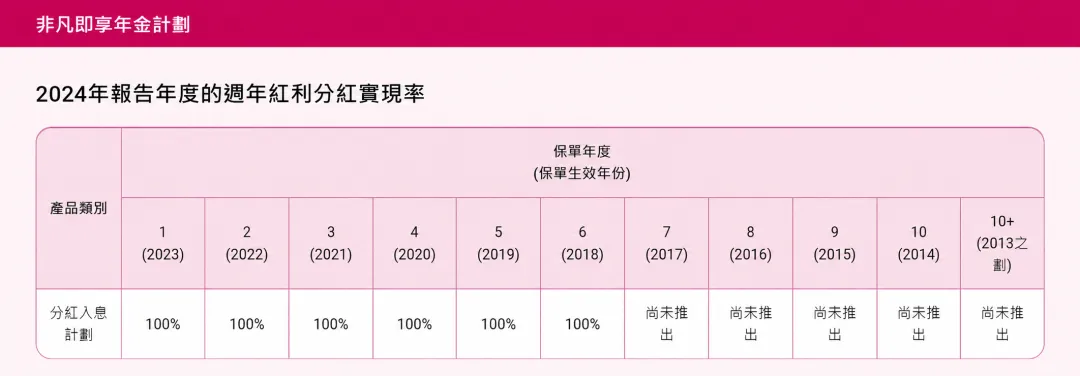 非凡即享年金计划2024年周年红利分红实现率表
中银人寿整体长期保单分红实现率也不差,10年长期保单分红实现率可达90%。
不过,我还是要把话说完整。
历史实现率只能说明过去表现不错,不能保证未来每年都一样。尤其分红险的表现,会受到投资环境、利率、保司经营策略影响。
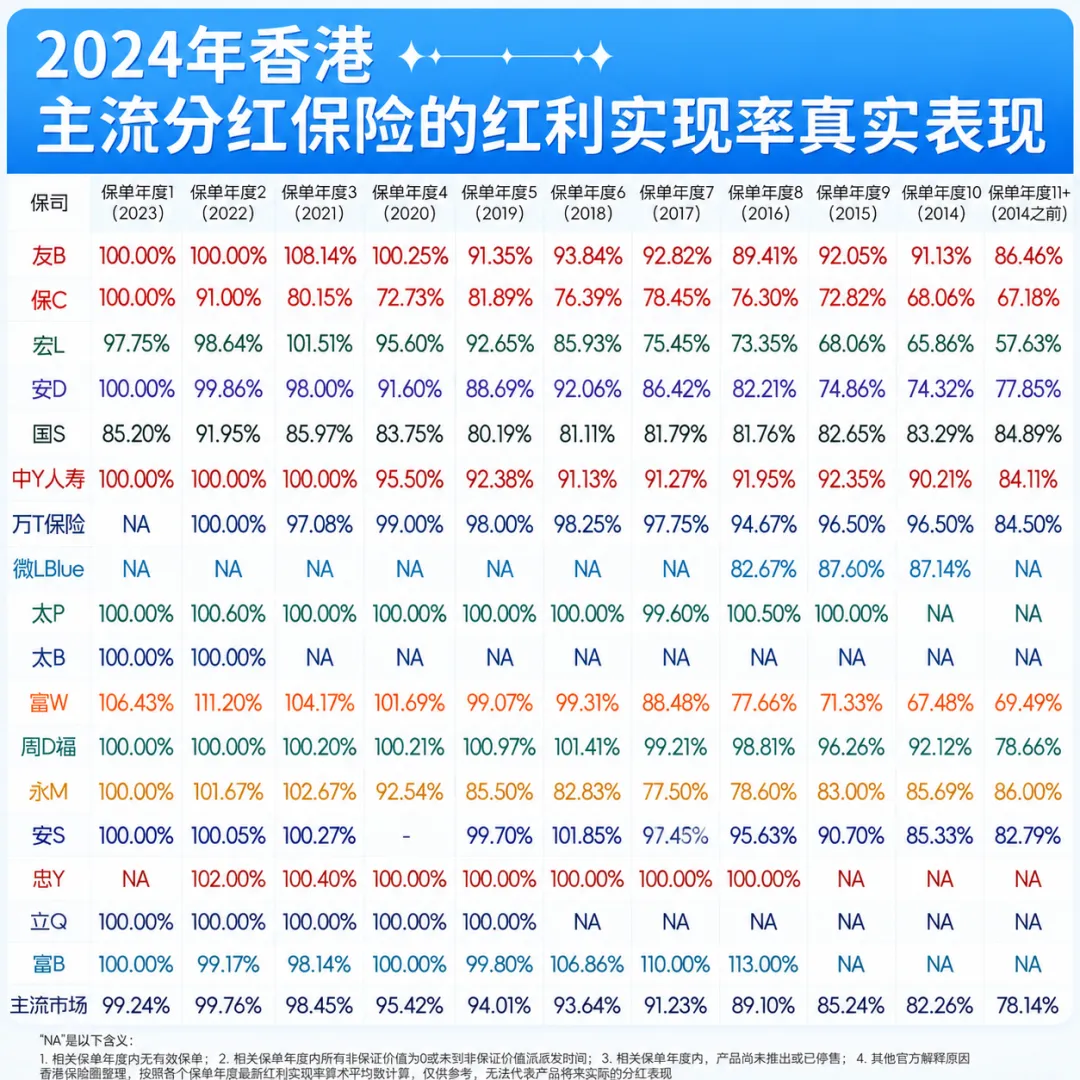 2024年香港主流分红保险的红利实现率真实表现表
2026年6月30日起,内地分红险演示利率将从3.9%下调到3.5%,这也是最近很多人重新关注香港储蓄和年金产品的原因。
但我不建议因为窗口期就冲动买。
年金是长期资金安排,买错了不是收益少一点的问题,而是现金流节奏会不舒服。
写在最后:这两款即期年金,怎么选更稳妥?
如果只看养老现金流,香港即期年金的优势确实很明显。
它领取金额高,保证比例也高,和养老金最需要的“稳定到账”是匹配的。
尤其是给50岁以上的人做养老规划时,我会认真考虑这类产品。
因为对于老年人来说,养老不需要天天追高收益。
真正重要的是:钱能不能按时来,身体出状况时有没有现金安排,子女会不会因为养老费用被打乱节奏。
具体到这两款,我会这样看。
永明「享悦即享」更适合年龄偏大、追求稳定的人。
比如70岁左右,手里有一笔不用来短期周转的钱,想换成终身固定现金流,那享悦即享就很直接。
它的好处是简单、确定、不绕。
年金全部保证,次月开始领,年龄越大年金率越高。
你不需要每年盯着分红实现率,也不用纠结市场波动。
但它也有不足:主险没有增长潜力,投保年龄是40-85岁,年轻人不能投。
如果想增厚收益,就要看享悦添心附加险;但附加险里涉及分红、万能账户,这些都不是完全保证。
所以别把主险和附加险混在一起看。
主险解决确定现金流,附加险解决长期增厚和保障补充,这是两个功能。
中银「非凡即享」更适合能接受一定波动、想要灵活性的人。
它的投保年龄是0-65岁,覆盖人群更广。
它支持人民币保单货币,对未来在内地养老的人更友好。
同时,它带分红,也支持红利累积生息,适合想兼顾养老和传承的人。
但你要接受一个事实:第6年之后的预期领取里,有一部分来自非保证红利。
如果未来分红低于演示,实际领取就会低于预期。
所以它适合对分红波动有心理准备的人,不适合那种每年必须固定拿满演示金额的人。
如果让我用更直白的话总结:
想要确定、简单、固定领,优先看永明享悦即享。 想要灵活、可累积、兼顾传承,可以看中银非凡即享。 如果未来主要用人民币养老,中银的币种选择会更顺手。 如果年龄已经比较大,比如70岁以上,我会更偏向永明这种纯保证领取。
还有一点很重要。
即期年金不是给所有钱用的。
它更适合长期养老钱,不适合短期周转资金,也不适合还没留足家庭应急金的人。
我从不推荐我自己不会买的产品。
但如果是给父母做养老金,或者自己已经接近退休,手里确实有一笔闲置资金,想每个月稳稳有钱到账,这类香港即期年金是值得认真看的。
适合你的才是最好的。
大贺说点心里话
年金产品看起来都是“交钱、领钱”,但真正差别在保证比例、领取节奏、分红变量和币种安排。 如果你已经有明确养老资金,别只盯着演示收益,先把怎么买更省、怎么配更稳弄清楚。