2年缴美元储蓄新品|期间限定:2026年9月21日上线,12月31日截止
9月21日,周大福人寿上线一款期间限定的2年缴美元分红储蓄新品——「飞扬·88」(Sky Leap 88),投保窗口只到今年12月31日。名字里有讲究:Sky寓意“更高视野”,着眼于人生不同阶段的资金调度;Leap寓意“更早跃升”,快至4年预期回本;88是“双重引擎”——预缴享8%起首年保费折扣+保单延续享保证现金价值8%的传承心意金,一头连“当下投入”、一头连“未来传承”。
这篇把收益、回本、提领、传承、公司兑现一次讲透,配了全套官方演示图,往下慢慢看。
 |
「飞扬·88」储蓄保险计划|周大福人寿 CTF Life
首年保费折扣 8%-10% 预缴价值跃升·限时 | 传承心意金 8% 市场特有·保单延续派发 | 预期回本 快至4年 标准5年 | 保证回本 快至12年 标准13年 | 6.5%上限 快至20年 标准23年 |
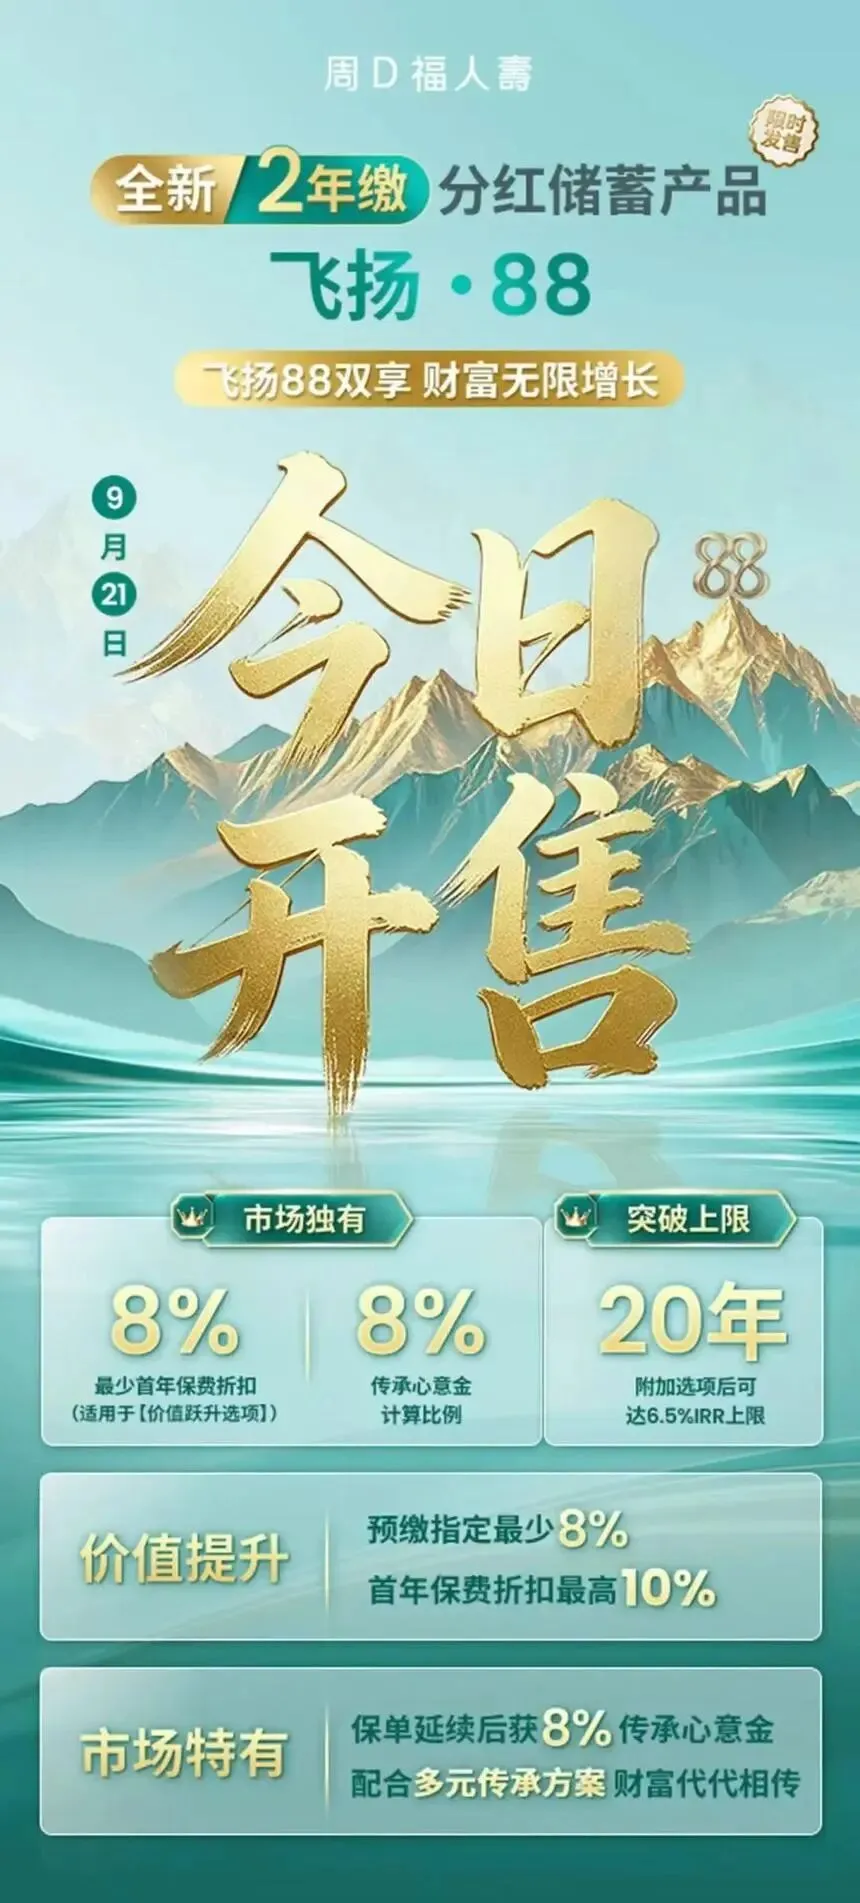 |
9月21日今日开售|全球的独特2年缴分红储蓄产品
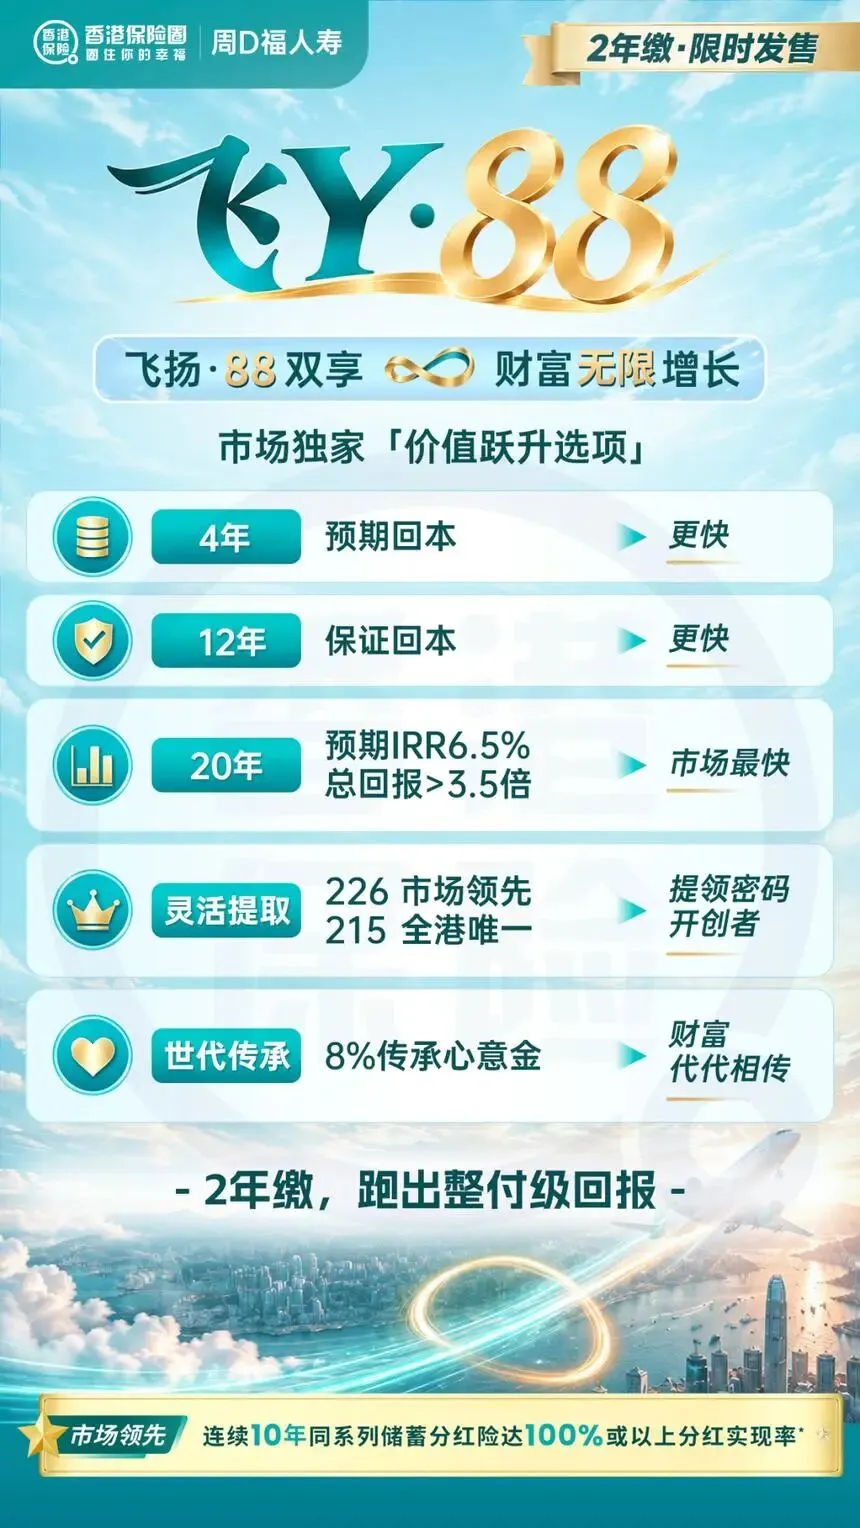 |
官方海报:飞扬·88双享8%财富跃升增长——4年回本/12年保证/20年6.5%/226提领/6%心意金
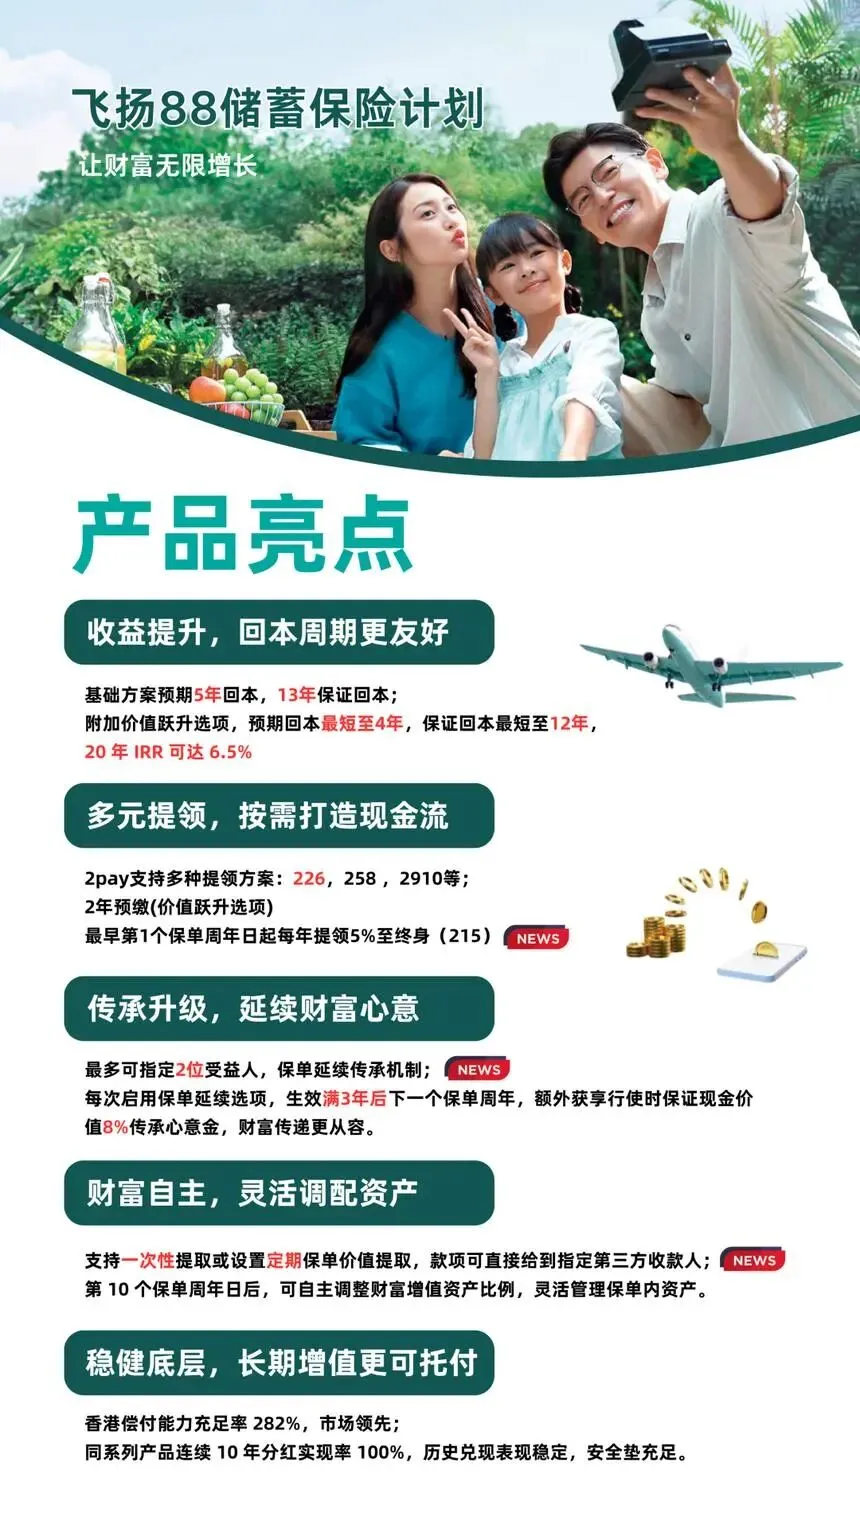 |
官方产品亮点一图看懂:收益跃升、多元提取、传承升级、稳健底色
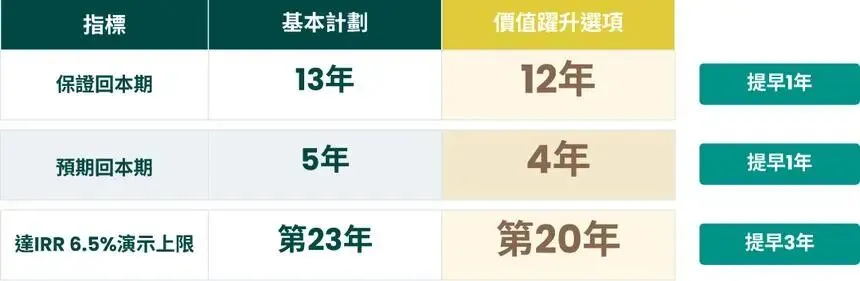 |
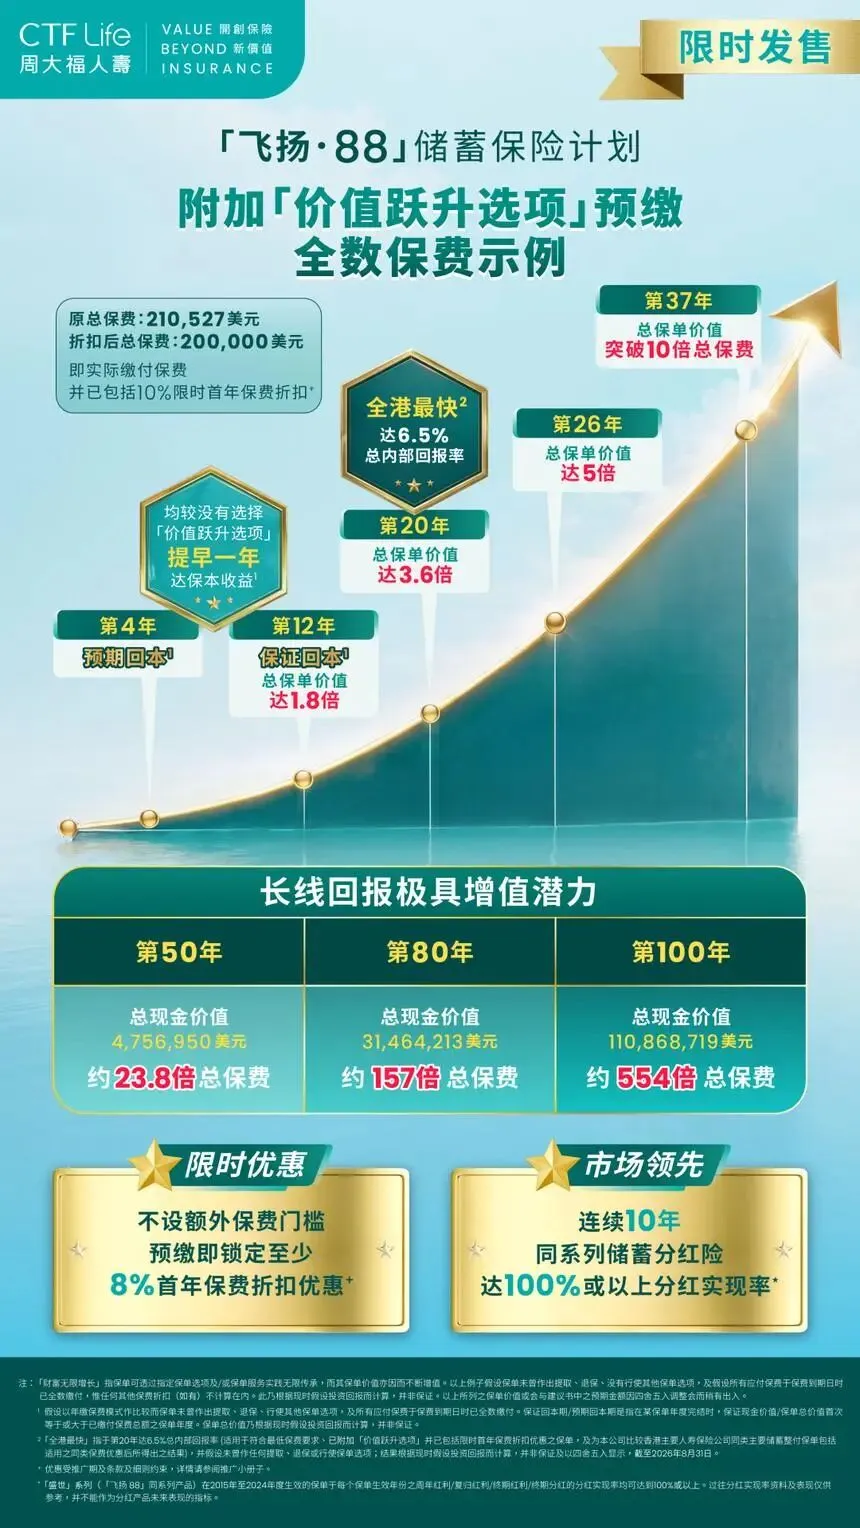
基本计划 vs 价值跃升计划里程碑:保证回本13→12年、预期回本5→4年、6.5%上限23→20年
以2年缴、总保费20万美元为统一测算口径,两种模式的三个关键节点差异一目了然:
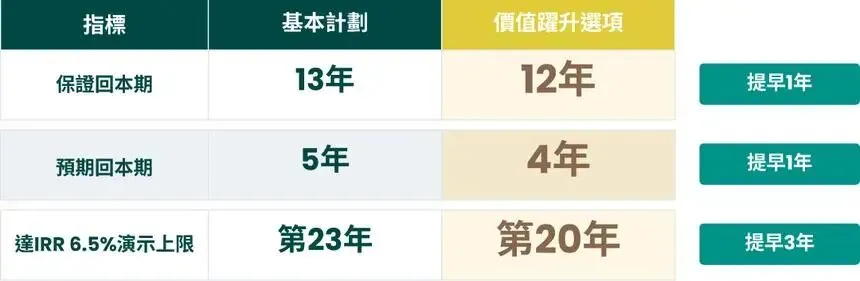 |
回本里程碑:价值跃升选项把保证回本、预期回本各提早1年,6.5%上限从23年提前到20年
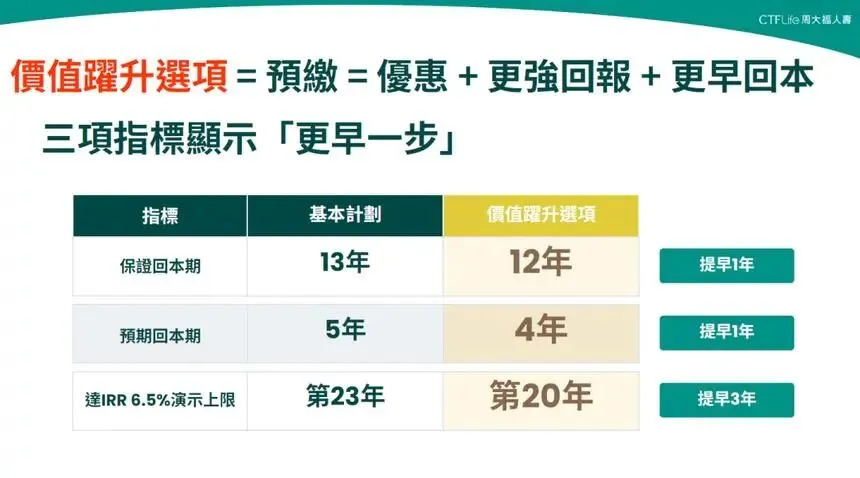 |
价值跃升选项:预缴=优惠+更强回本+更早回本,三项指标示意「更早一步」
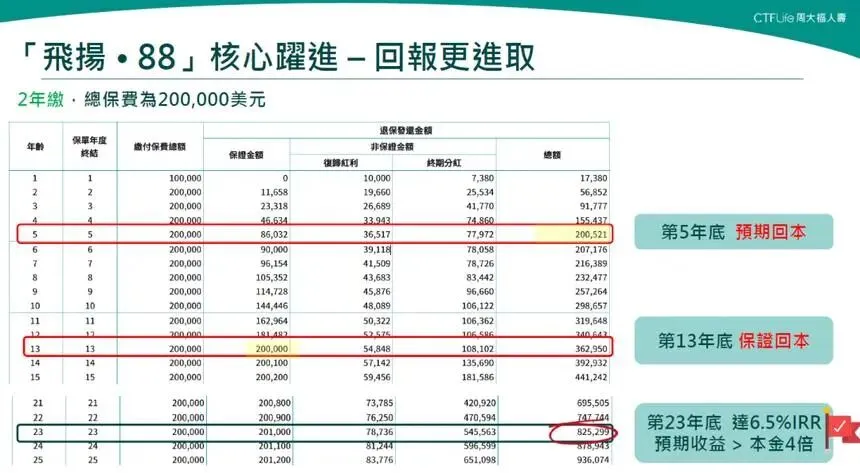 |
「飞扬·88」核心考证:回本更早、提领更早(总保费20万美元口径,标注第10年与第13年节点)
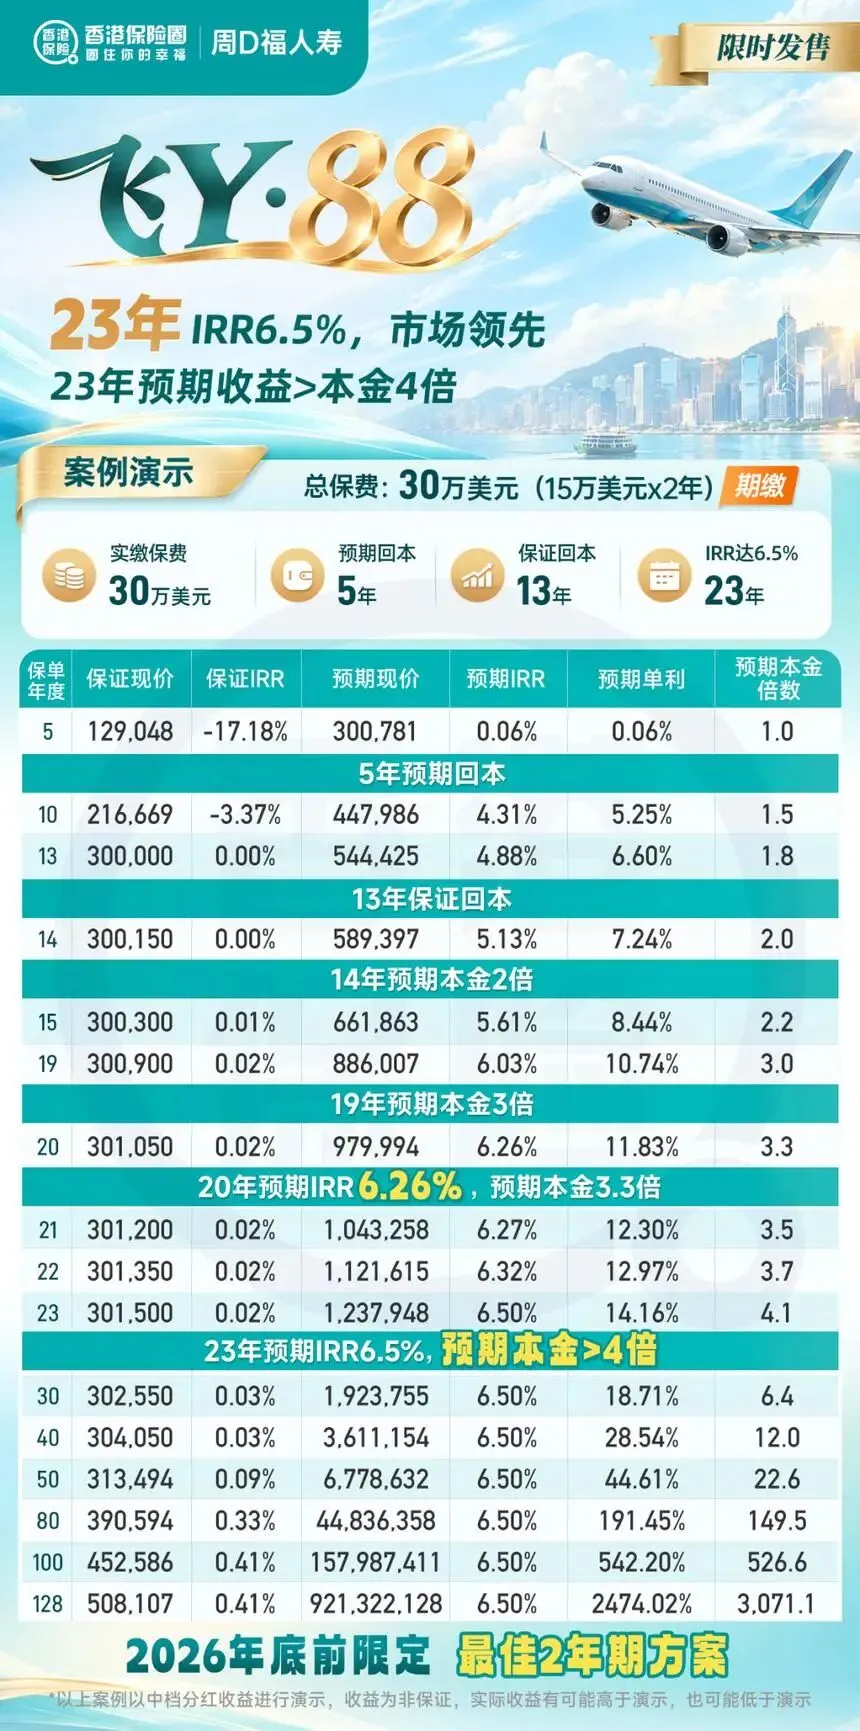
它的收益曲线属于“前稳后猛”:第10年预期IRR约4.31%(预期退保价值约29.87万美元),并非市场最猛;第20年拉到6.26%,第25年即达6.50%演示上限,中长期开始发力、更早跑赢。
| 关键提醒 |
市面上多数2年缴产品的预缴,是把预缴保费放在保单外的保费户口里赚利息,这笔钱独立于主保单、对保单现金价值提升有限。飞扬·88的「价值跃升选项」逻辑完全不同——把预缴优惠直接转化为保单价值的前置提升,实实在在抬高保单本身的保证现金价值与总现金价值:
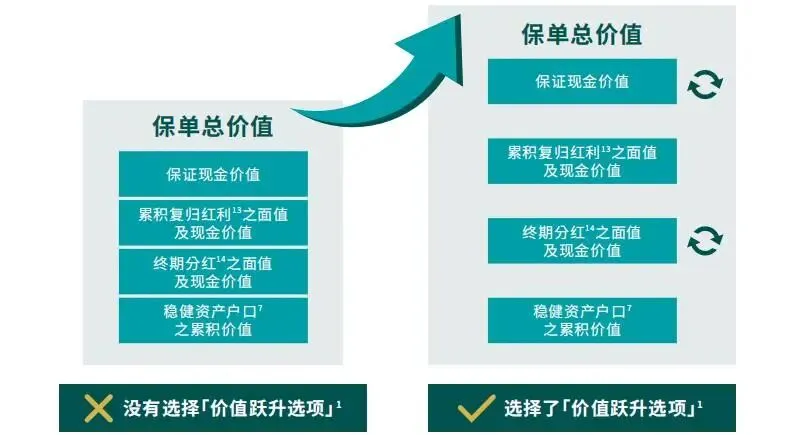 |
左:没有价值跃升,预缴只是保单外的利息;右:选了价值跃升,直接抬高保证现金价值与保单总价值
优惠分两档:年缴保费≥10万美元享10%折扣,<10万美元享8%。再送一个「实缴保费↔年缴保费」换算公式:实缴≥19万美元时,年缴=2年预缴实缴总保费÷1.9;<19万美元时÷1.92。
 |
价值跃升预缴升值演示:第30/60/100年,不提取滚存与提取滚存两条路径的差距
| 两个必须知道的取舍 |
飞扬·88的保单总价值=保证现金价值+累积复归红利面值及现金价值+终期分红面值及现金价值+稳健资产户口累积价值。三层结构各有分工:
| 一经公布,面值即成为保证并永久附加于保单 | ||
公司目标为派发较稳定的红利,并可能在较长时间内摊分特定年份的财务收益和亏损,以降低短期波动;董事会最少每年检讨厘定一次。
如果说6.5%解决“钱能长多少”,提领机制解决的就是“钱能不能边拿边长”。香港储蓄险的“提领密码”正是周大福人寿开创的:2019年「享F传家宝」的“66无穷”、2023年「匠X传承」的“567”横扫市场,如今飞扬·88再进一步:
 |
官方海报:全港唯一「215」提领密码+市场稀缺「226」提领密码,提领无理赔门槛
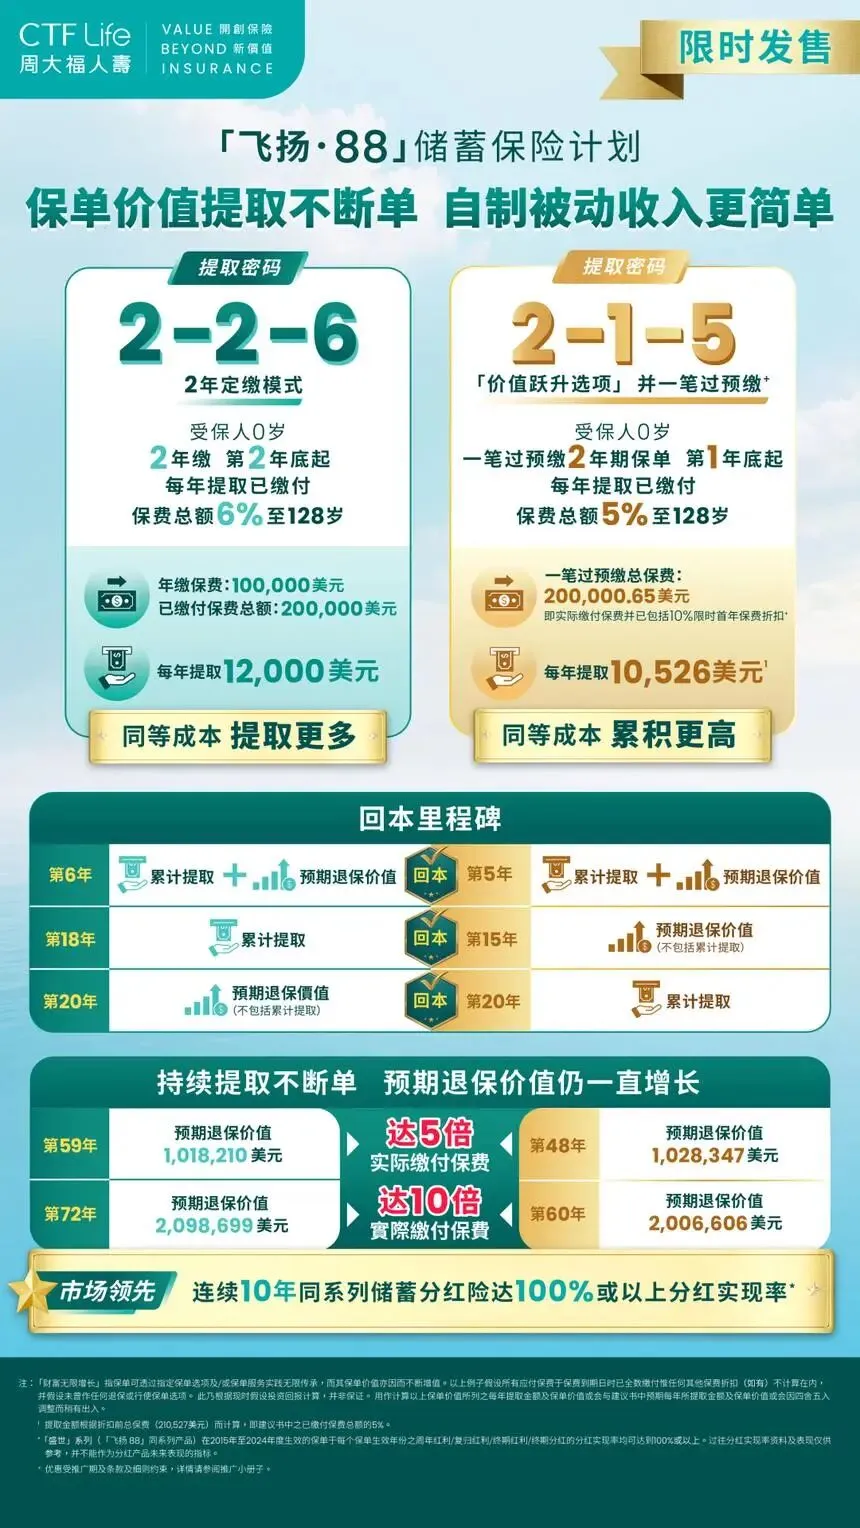 |
官方对比:2-2-6 每年提12,000美元 vs 2-1-5 每年提10,326美元,保单价值提取不断单
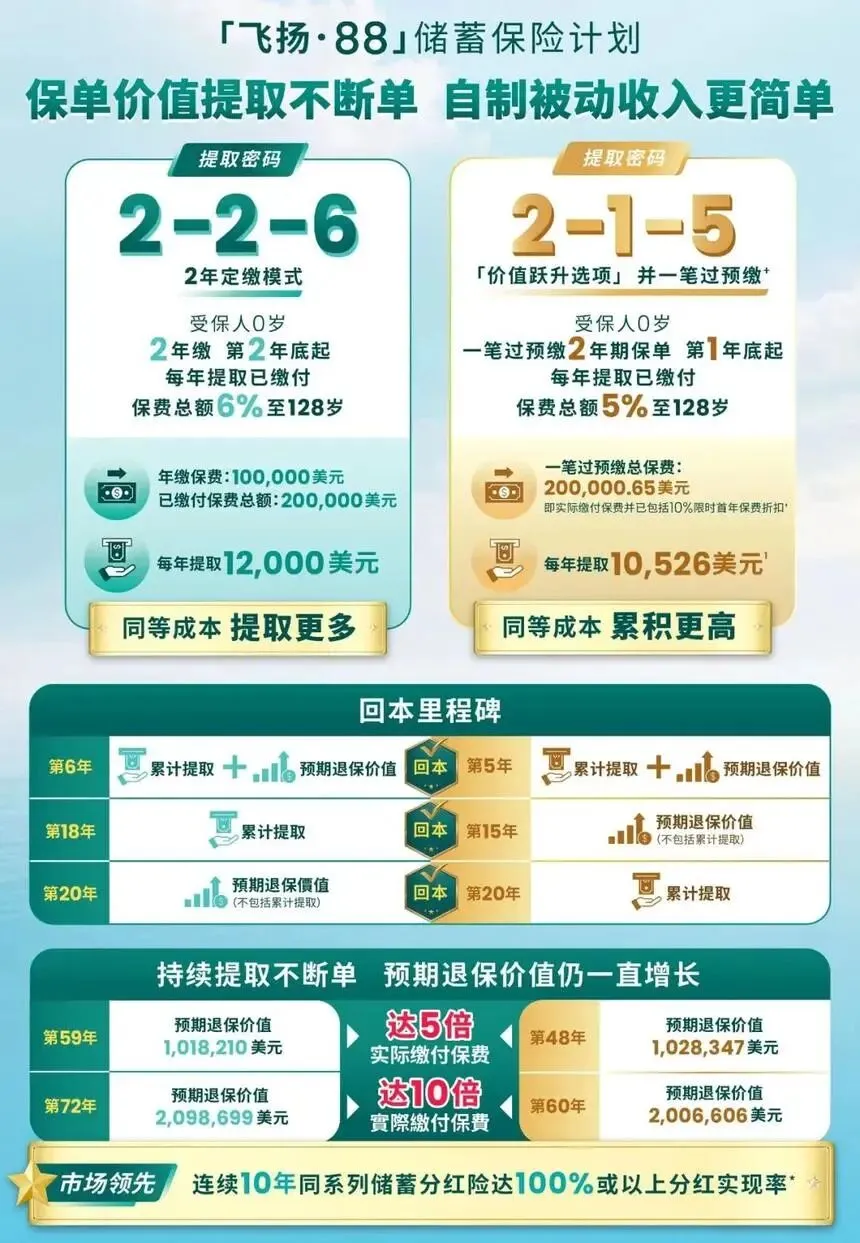 |
官方海报:2-2-6 每年领12,000 vs 2-1-5 每年领10,526,同等本金领取更多(含回本里程碑)
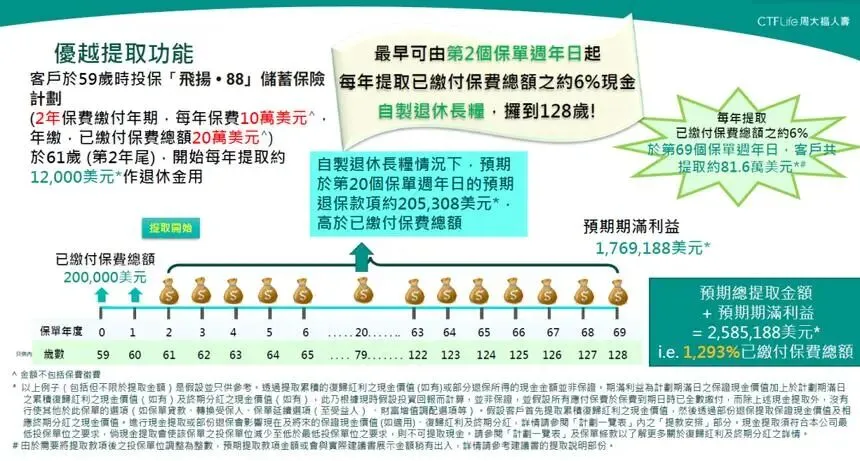
226 效果演示(59岁投保、总保费20万美元、每年提1.2万美元):
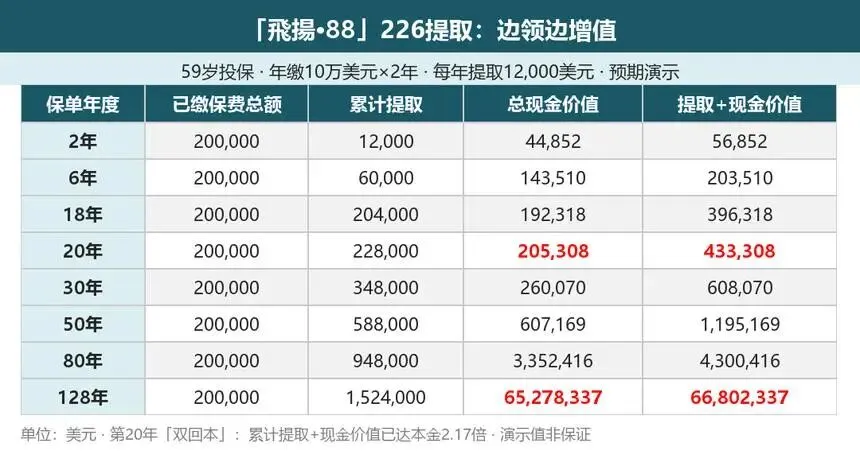 |
226提领现金流清单:59岁投保,第10-100年的提取金额与预期退保价值全程演示
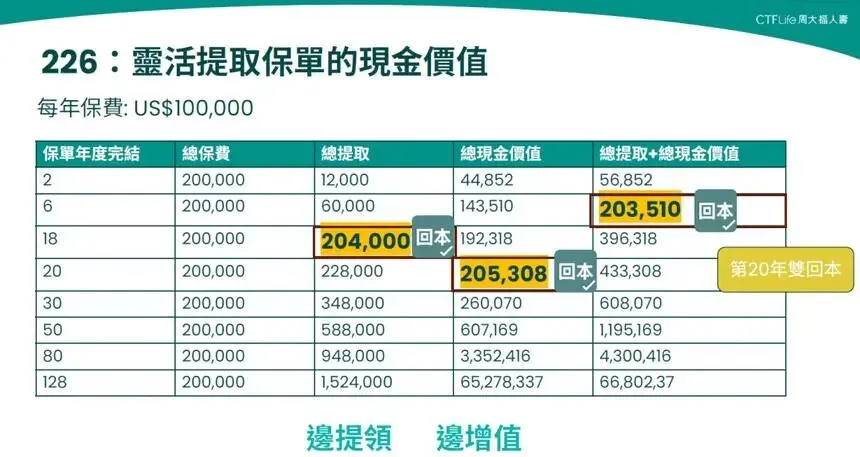 |
226:灵活提取保单的现金价值(年缴保费10万美元口径,第10/15/20年预期值标注)
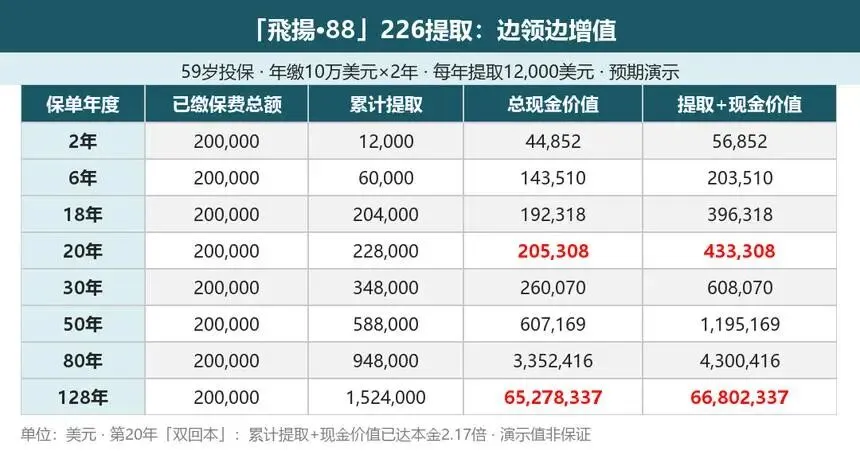 |
226提领·一边滚动清单:59岁投保案例,第2-100年逐年提取与剩余价值
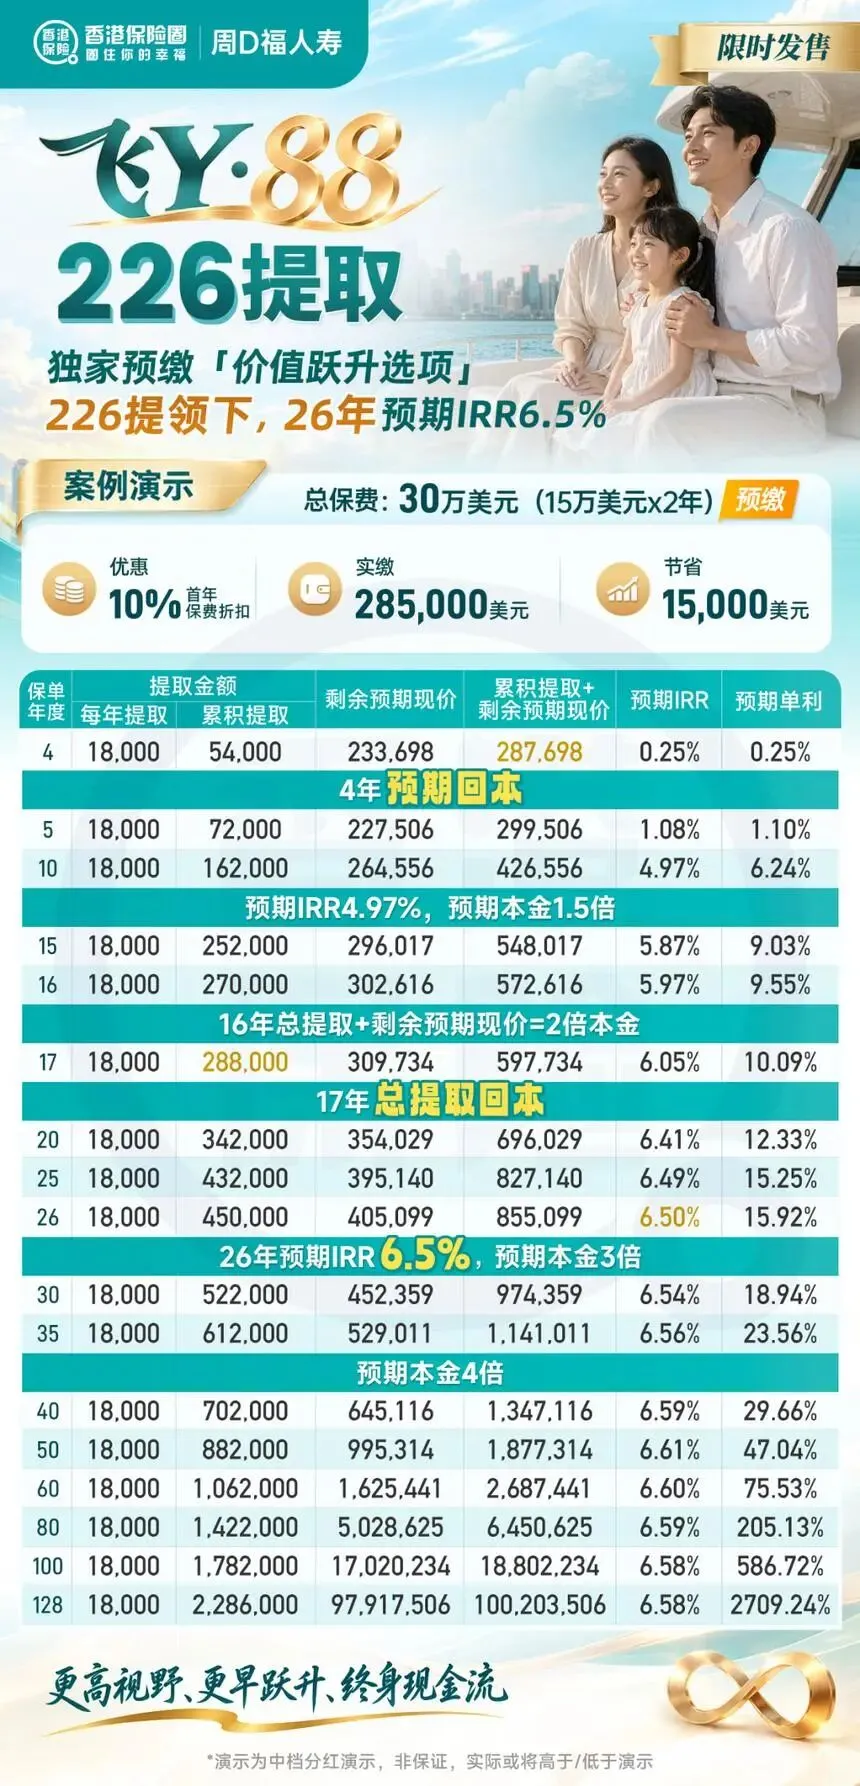 |
226提取官方演示:2年缴28.5万美元总保费,第2个保单周年起每年领6%(约17,100美元)
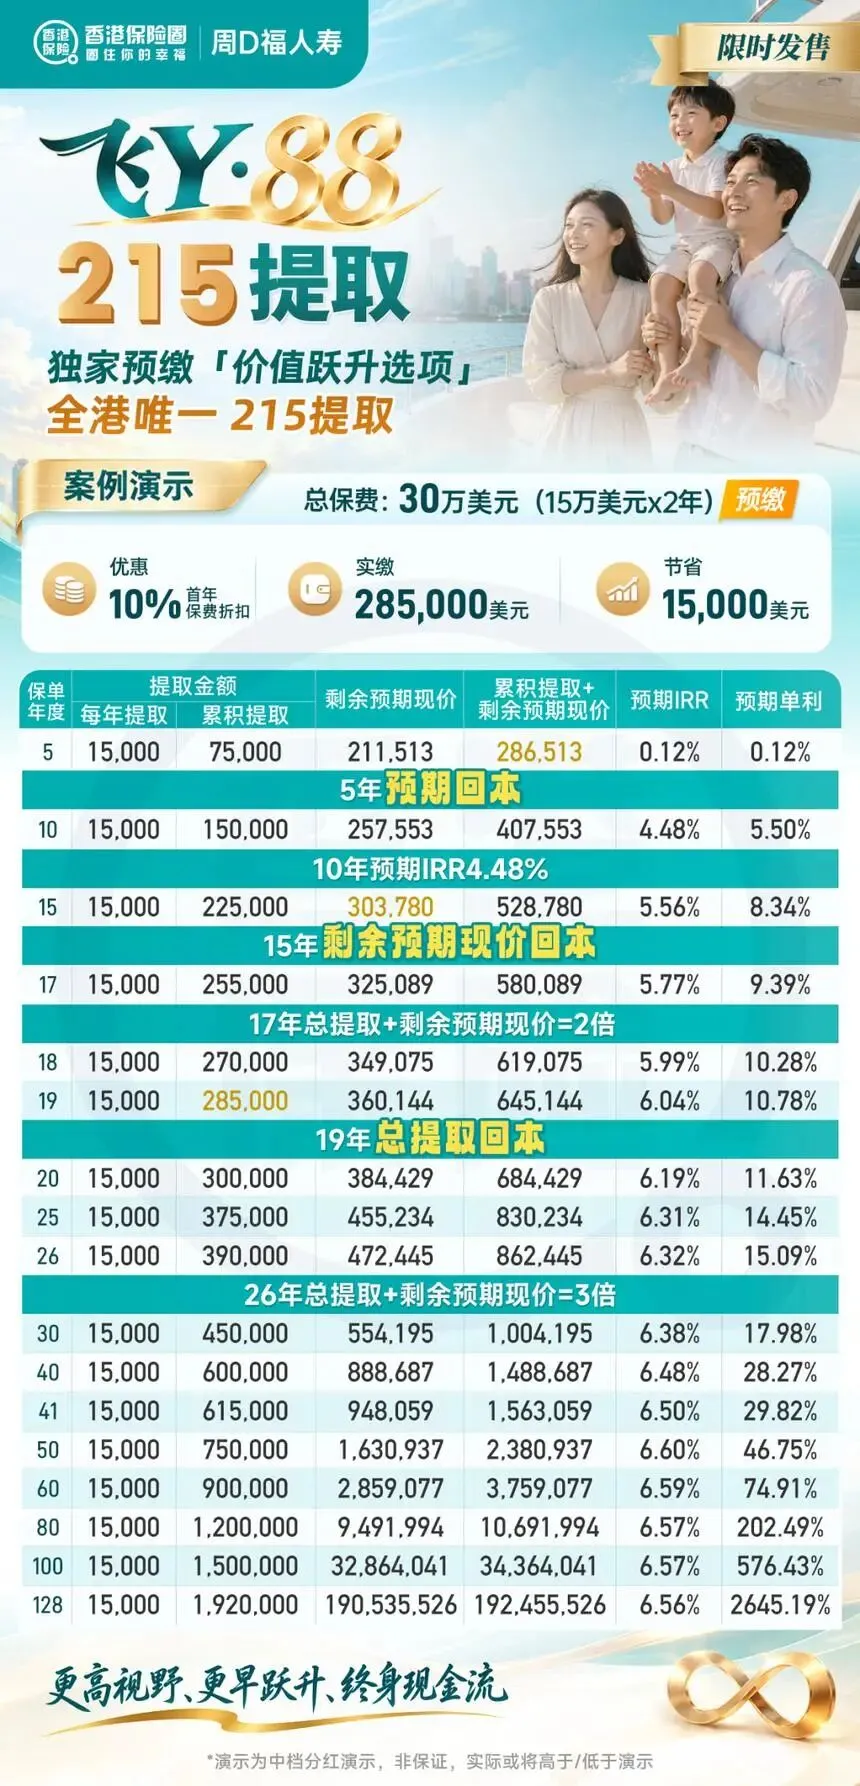 |
215提取官方演示:预缴享首年折扣后,第2年起每年领5%(约15,000美元),全港唯一
225 效果演示(同样20万美元、每年提1万美元):第10年约28.00万、第20年约49.55万、第30年约77.09万、第40年约115.77万、第50年约179.61万美元——在这组横评中,飞扬·88在10/20/30/40年均处于最高位置。
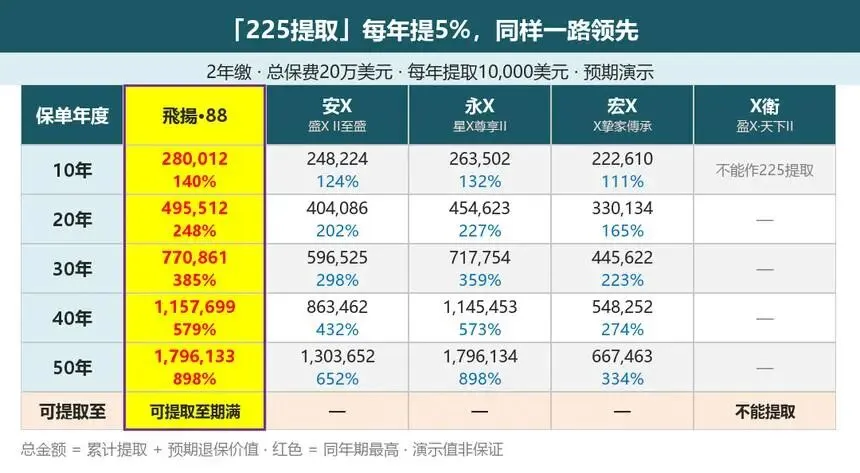 |
225提领:每年提5%,同样一笔钱,哪家领得最久(10-50年对比,飞扬全程领先)
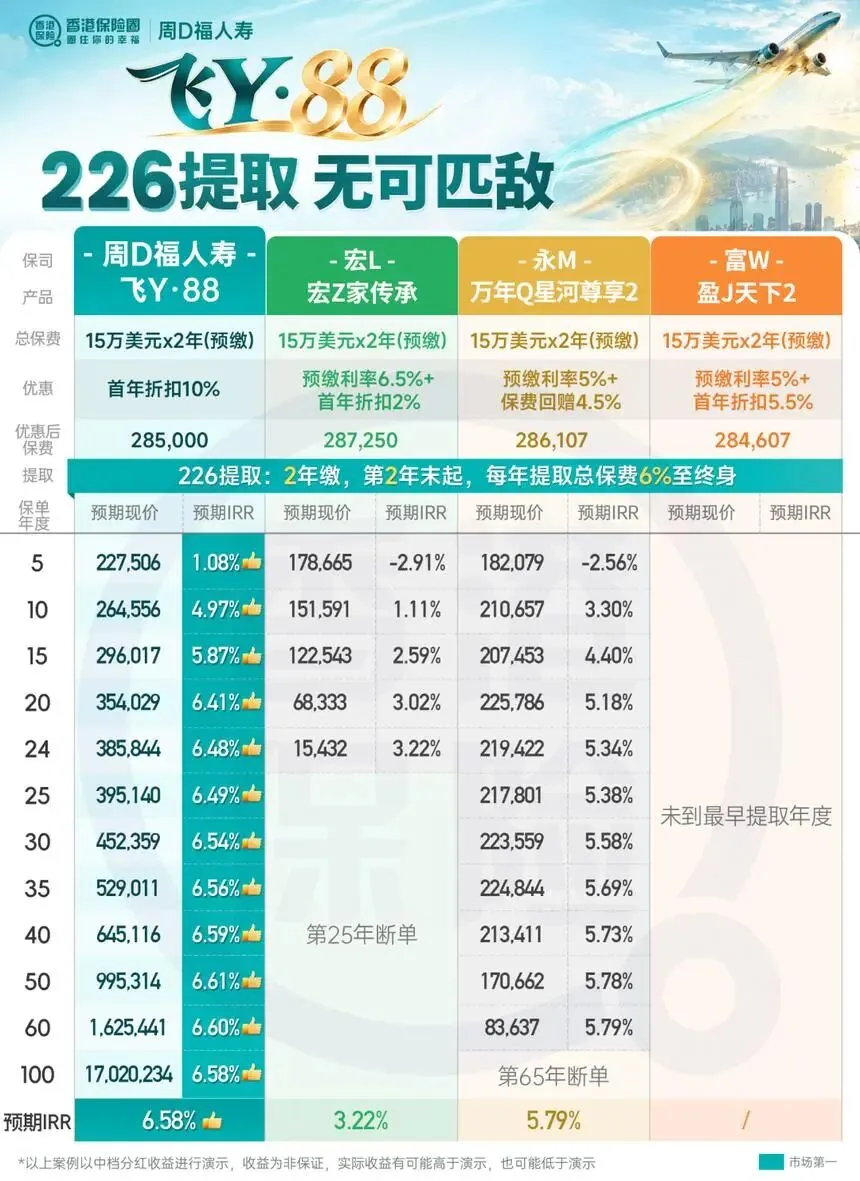 |
226提取无可匹敌:高客提领演示(100%实现率假设,第2年起每年提取保额6%)
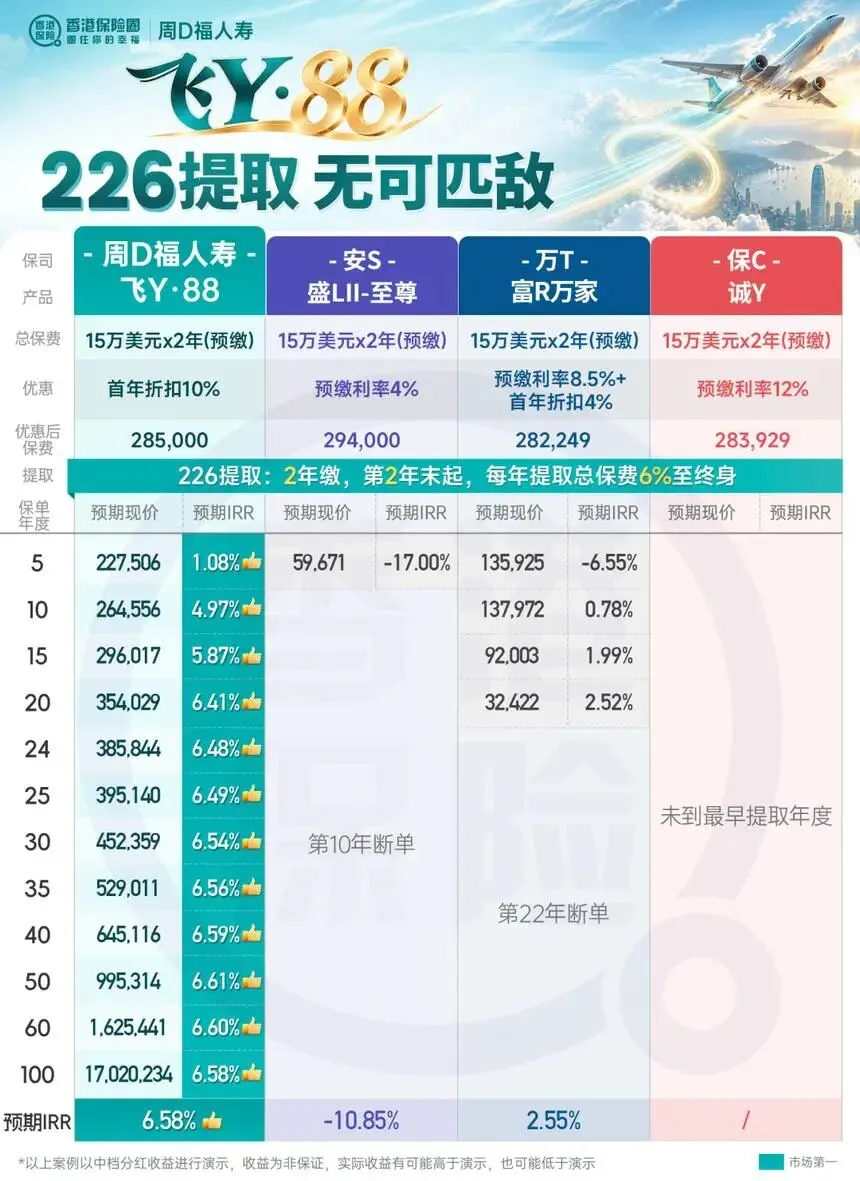 |
226提取无可匹敌:飞扬·88 vs 安X盈J./万X富饶万家/永X(15万美元×2缴口径)
提取方式共四种,灵活度拉满:
全数退保支付方式:保单生效5年后全数退保且金额≥5万美元,除一笔过外,可选定期给付(分10/20/30年领取)或递增给付(自选首期,第2年起每年递增3%);未领取款项现时年利率2%(非保证)。
 |
保费豁免功能详解:成人保单(意外全残)与儿童保单(付款人全残/身故),最高豁免50万美元
以上提领演示均基于当前假设,现金提取会影响未来保单价值,不能把“累计提取”与“不提取情况下的终值”直接混为一谈。
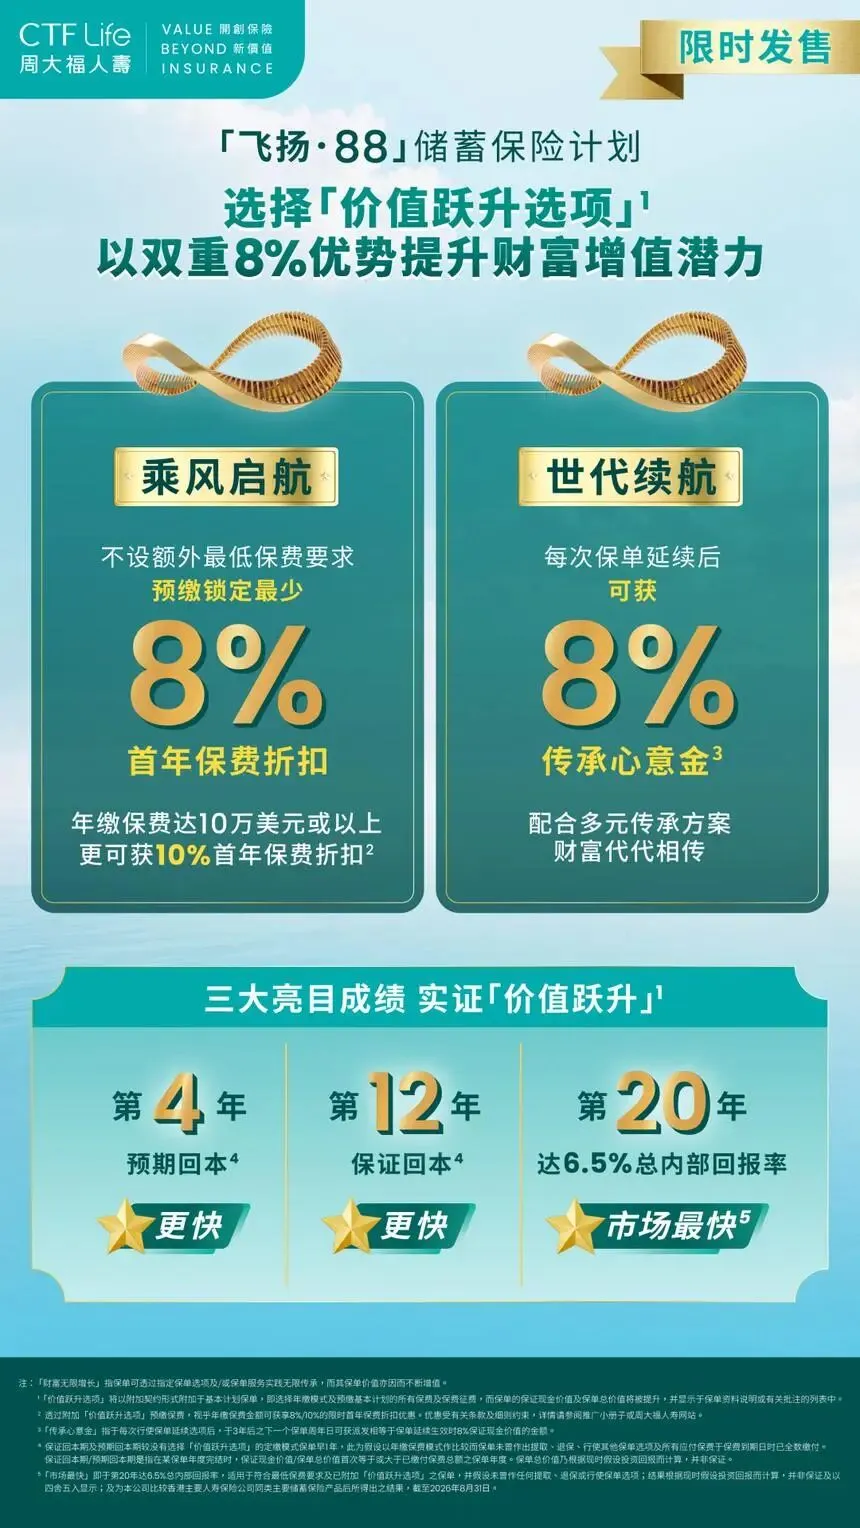 |
官方海报:双重8%——限时首年保费折扣8%起+传承心意金8%,第4/12/20年三大里程碑
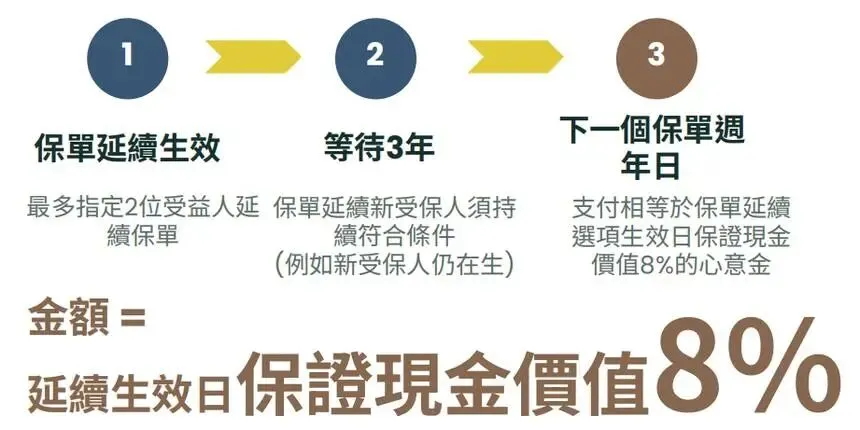 |
传承心意金机制:保单延续生效→等待3年→下一个保单周年日派发(=生效日保证现金价值8%)
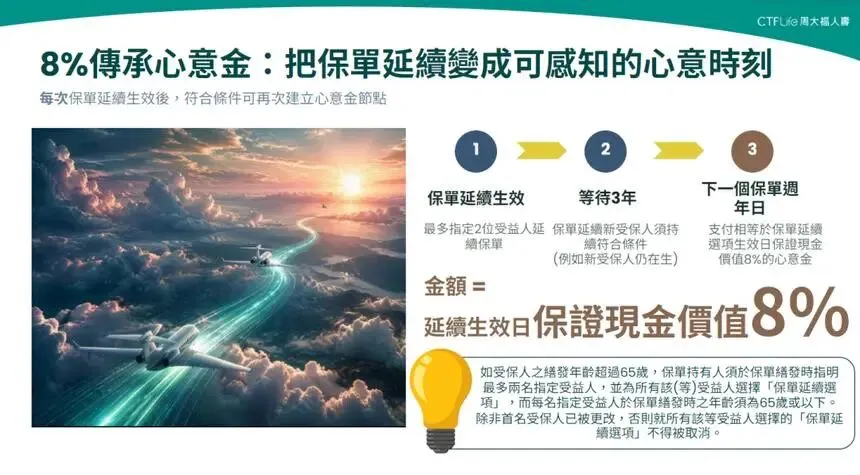 |
8%传承心意金:把保单延续提成可感知的心意时刻(三步图解)
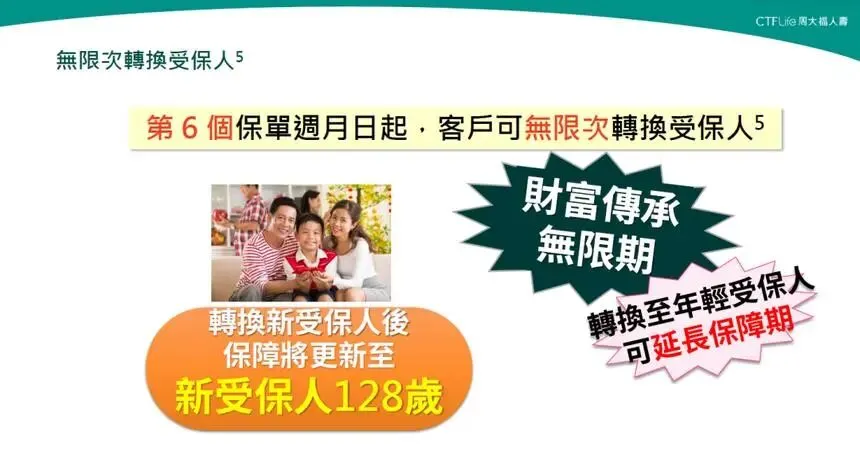 |
第6个保单周月起可无限次转换受保人,财富传承无限期(新受保人128岁)
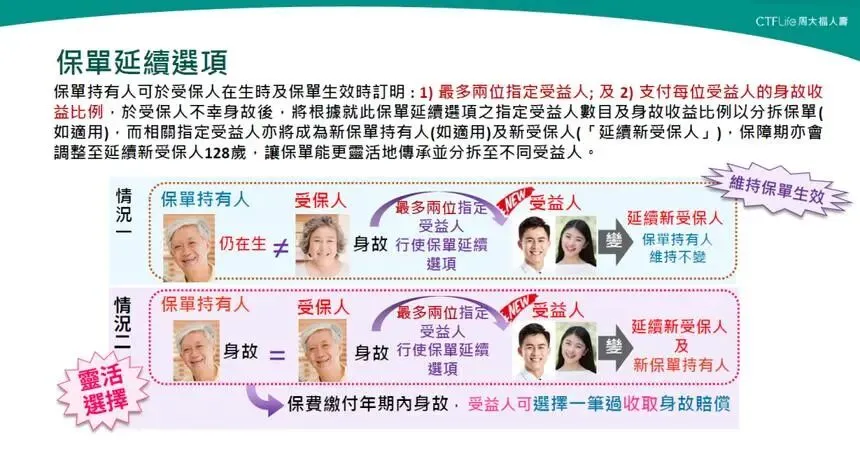 |
保单延续选项:最多指定2位受益人接力保单,价值不受影响
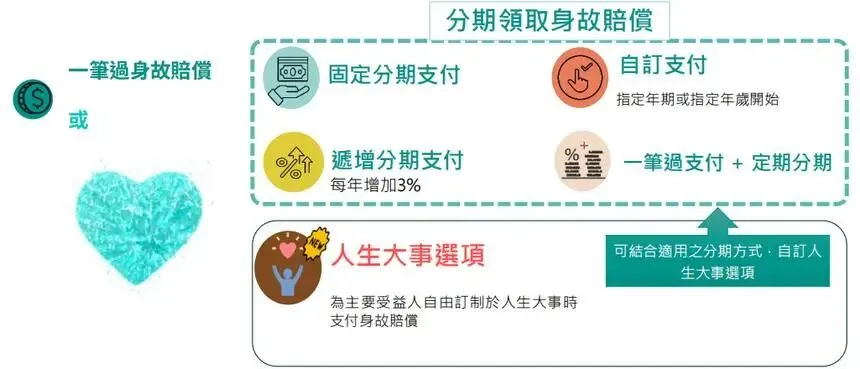 |
身故赔偿分期支付+人生大事选项图解(结婚/买房/毕业等触发一次性发放)
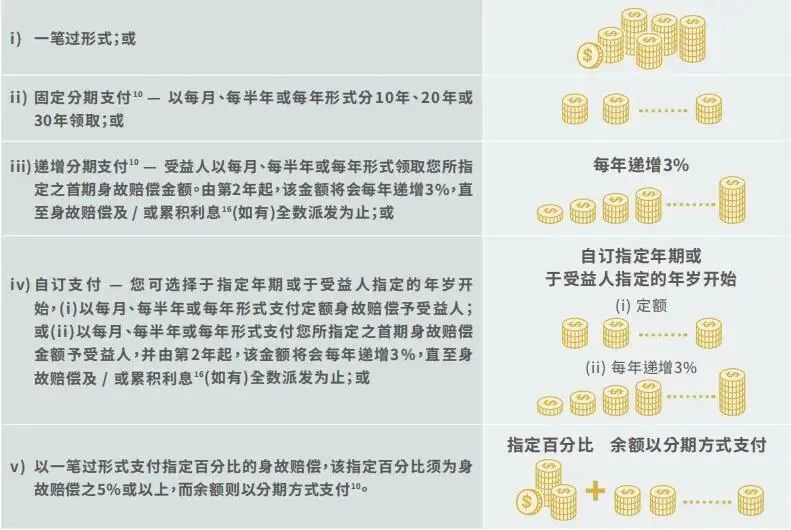 |
身故赔偿5种支付方式详解:一笔过/固定分期/递增分期/自订支付/一笔过+分期
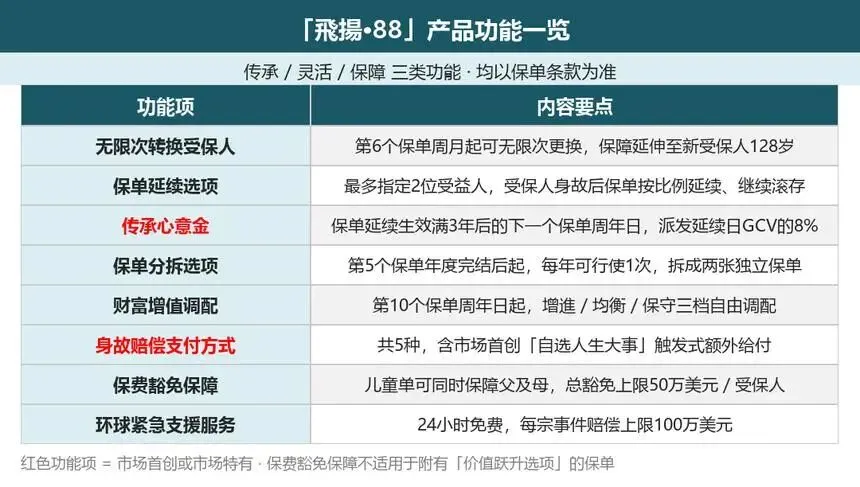 |
飞扬·88产品功能一览:从无限次转换受保人到环球紧急支援
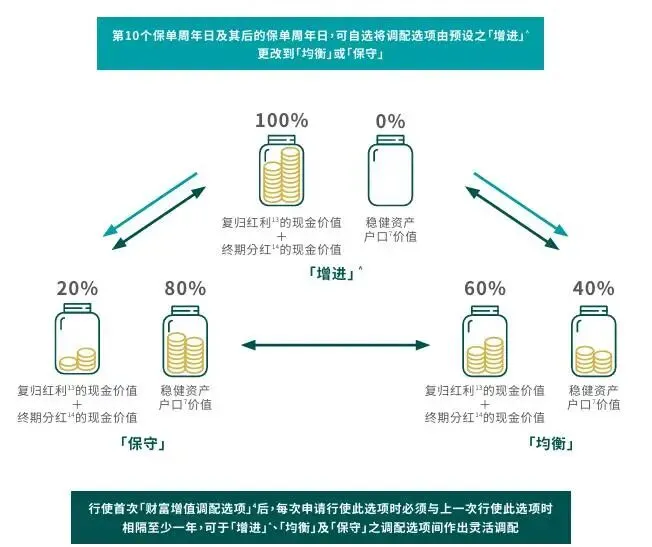 |
财富增值调配选项:增进(0/100)·均衡(40/60)·保守(80/20)三档,每年可转换一次
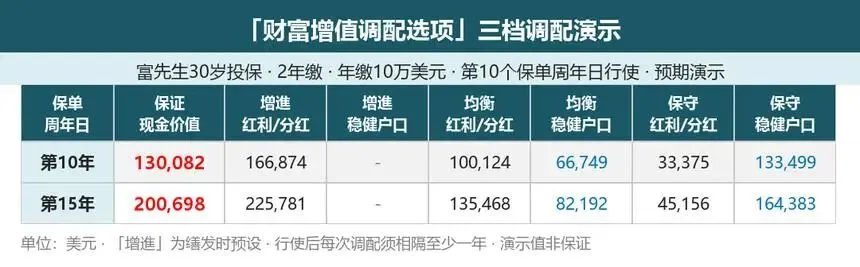 |
财富增值调配三档演示:稳健资产户口与复归红利+终期分红的比例变化
另设预设无行为能力选项:若保单持有人精神上无行为能力,可预先指定人代为处理保单资产,避免繁琐司法流程。
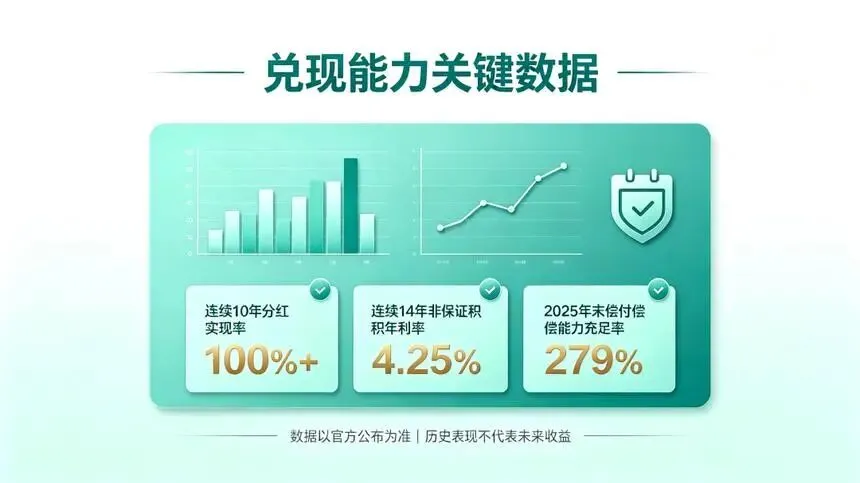 |
兑现能力关键数据:在售计划全线100%+、积存利率连续14年4.25%、偿付能力279%
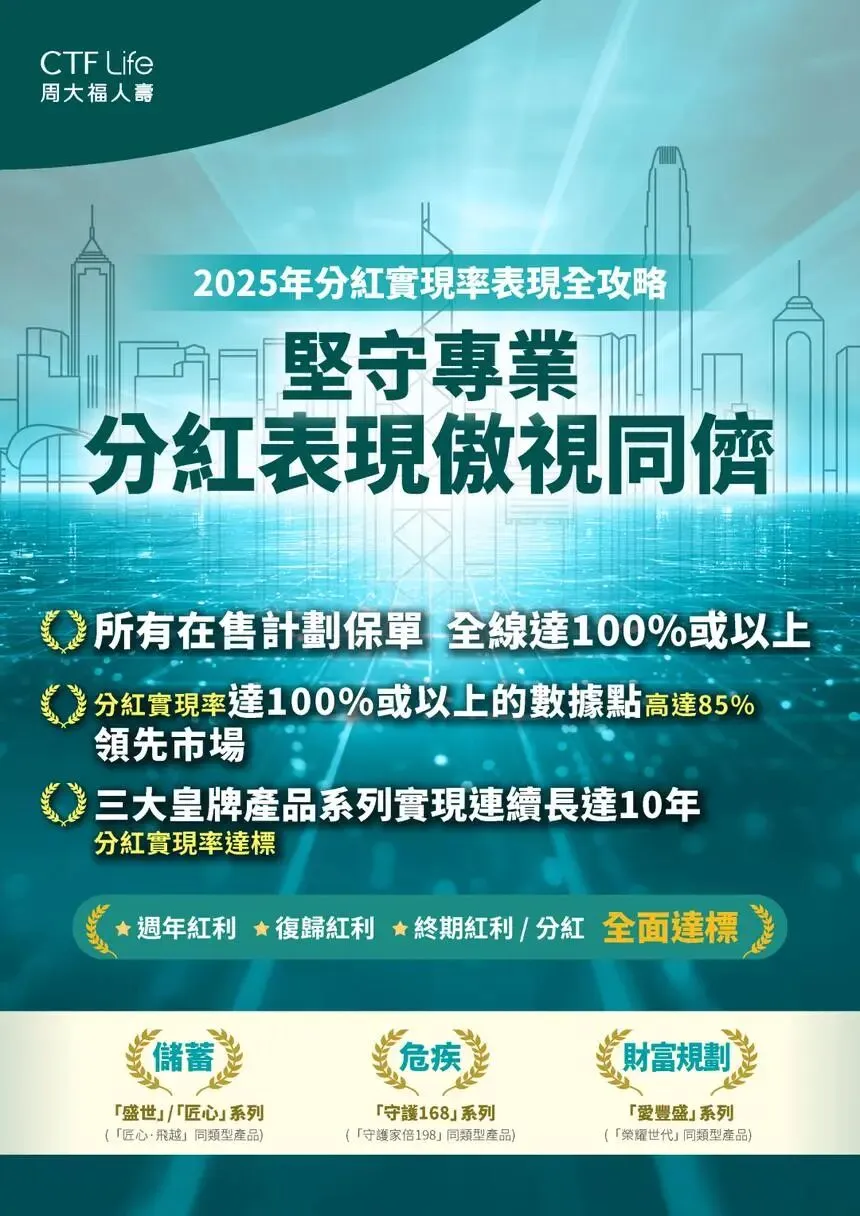 |
2025年分红实现率全攻略:坚守寿业,分红表现傲视同侪(周年/复归/终期红利全面披露)
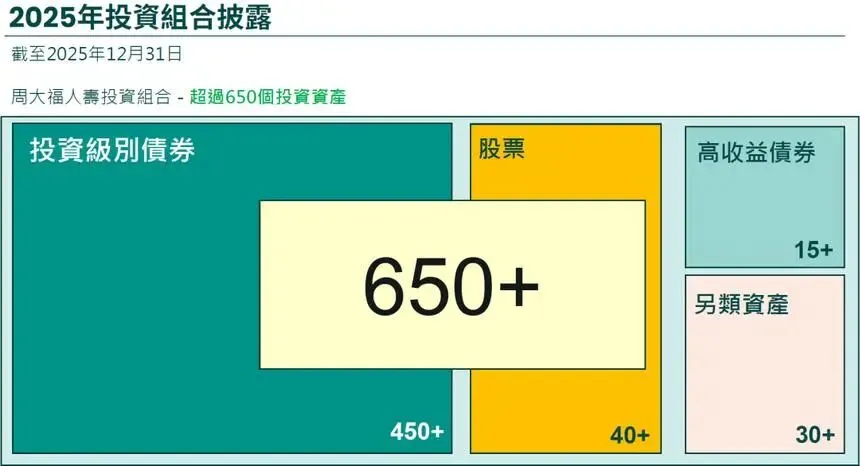 |
2025年投资组合披露:投资逾650项资产,跨资产/跨地区/跨行业分散配置
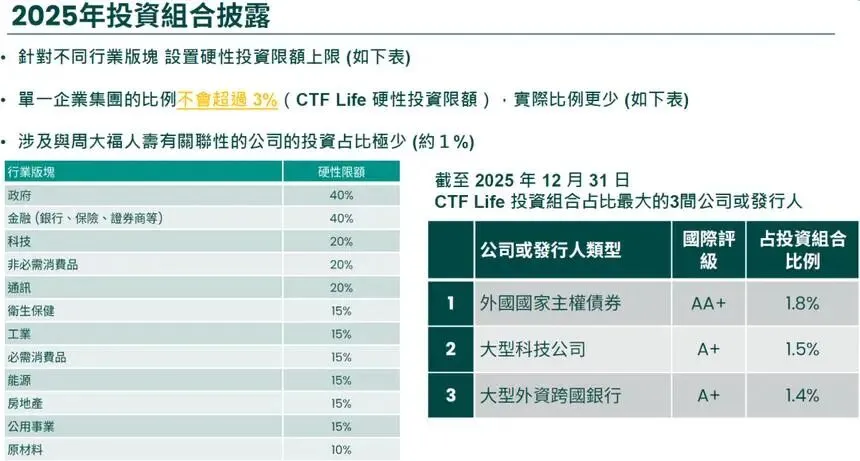 |
投资组合集中度管理:最大发行人/相关持有人敞口上限(A+/A-等)
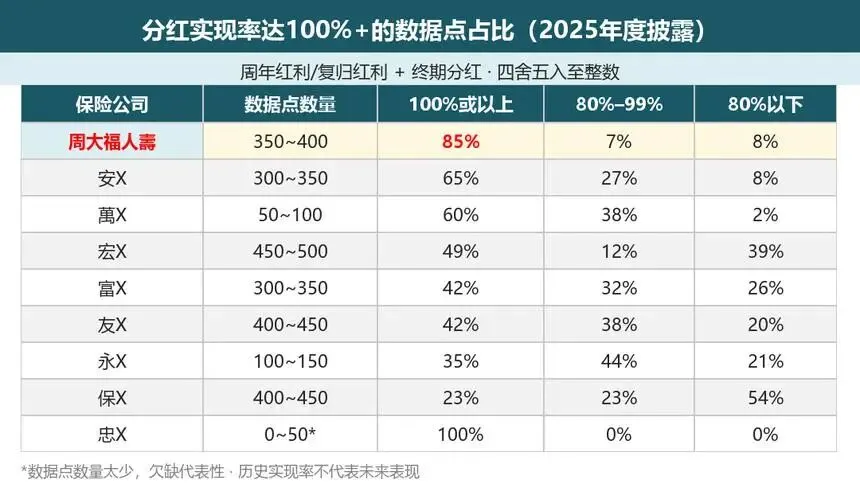 |
分红实现率100%+数据盘点(2025年度披露):周大福人寿350-400数据点、89%达100%+
把飞扬·88放进2年缴赛道(总保费20万美元口径)与市场主流竞品同台:
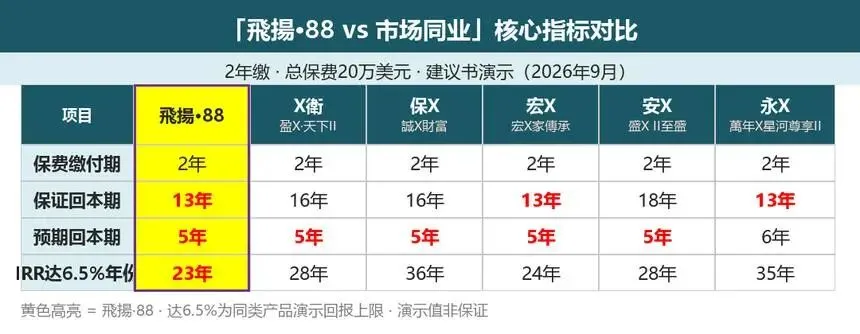 |
核心条款对比:缴费方式、保证回本、预期回本、保单持续及6.5%达成年份(飞扬·88 vs 宏X/安X/X卫/永X/保X)
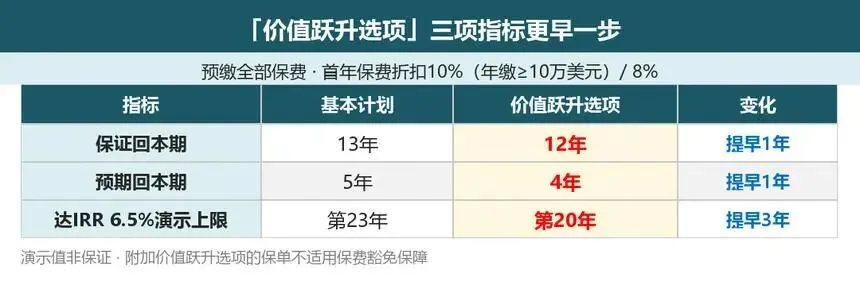 |
价值跃升选项三项指标单独一比:保证回本13→12年、预期回本5→4年、6.5%上限23→20年
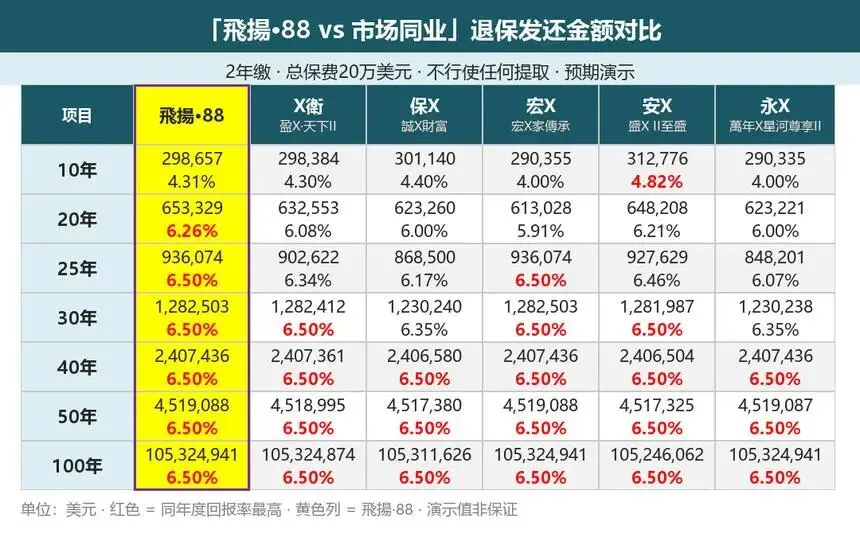 |
预期退保金额对比(期缴无优惠):第10-100年,飞扬·88在第20-25年区间反超并持续领先
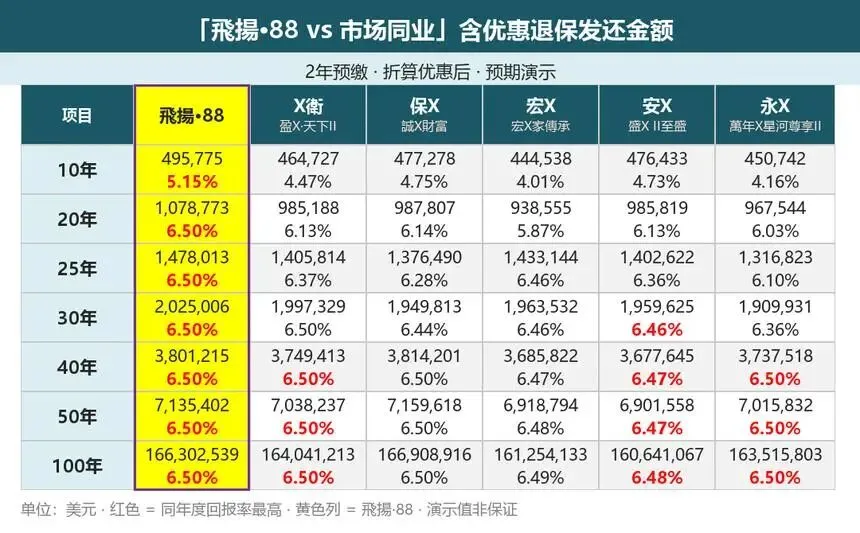 |
含优惠口径预期退保金额对比(第10-100年,计入折扣与预缴利益)
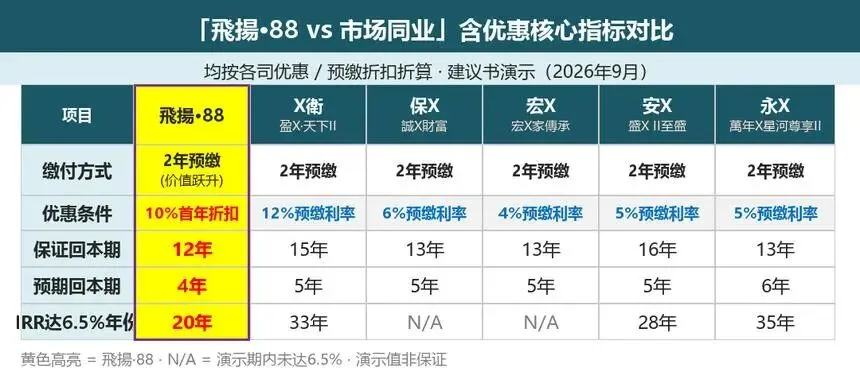 |
含优惠核心条款对比:缴费方式、回本年份、226提领条件横比
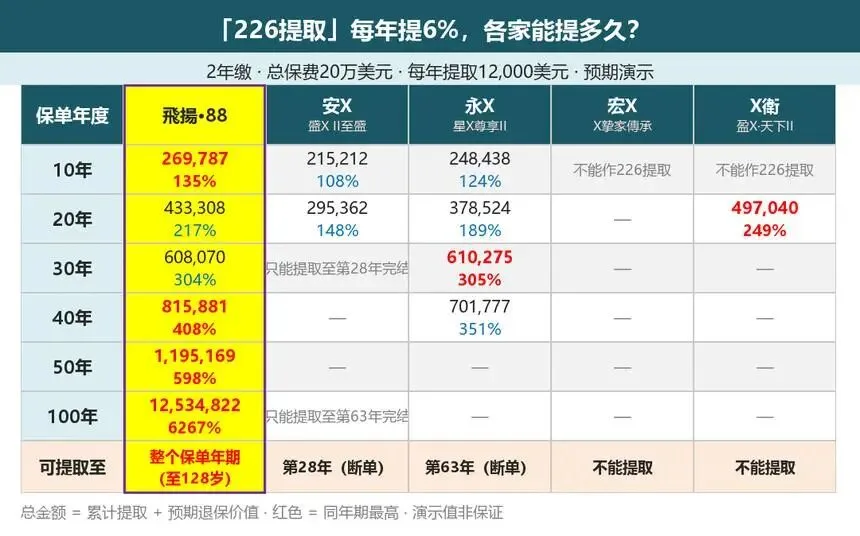 |
226提取每年领6%,各家能领多久?20万美元总保费口径,飞扬·88领到第100年仍有42,267美元
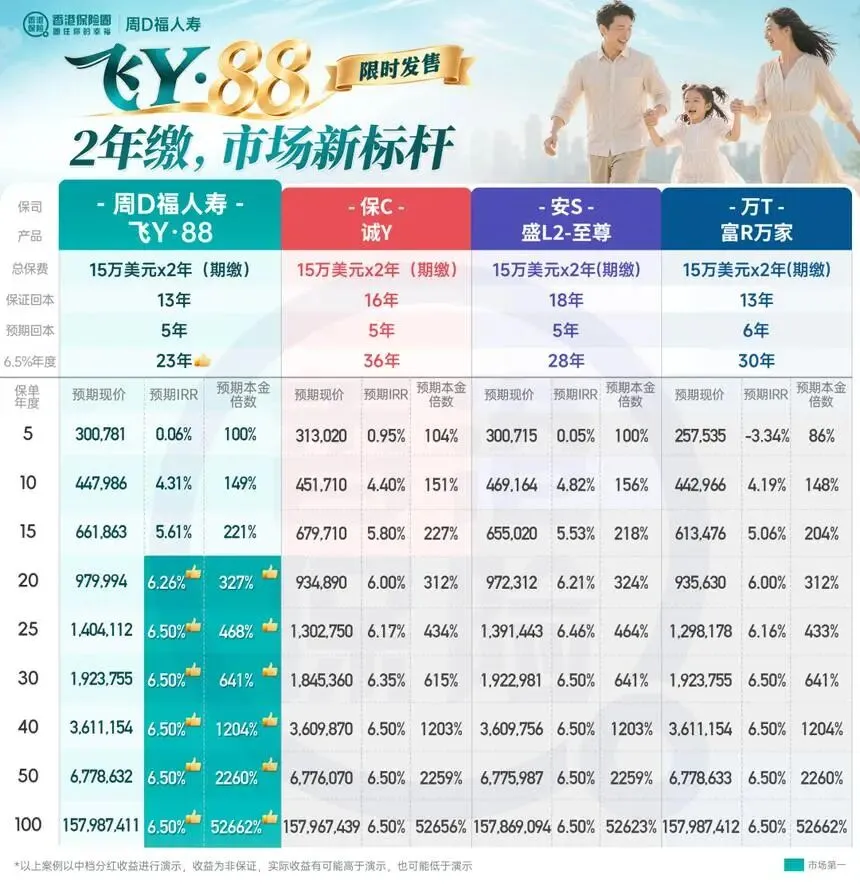 |
2年缴,25年回报市场领先:期缴/预缴双口径对比海报
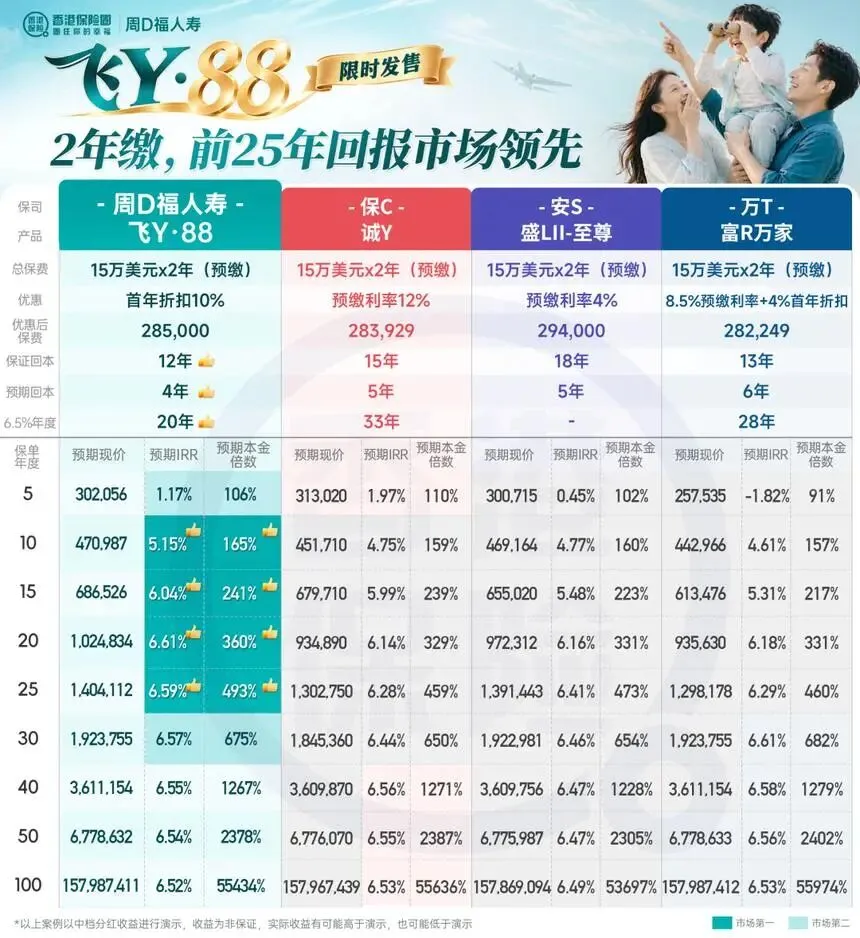 |
期缴(无优惠)口径:前25年回报市场领先,第10-100年逐年对比
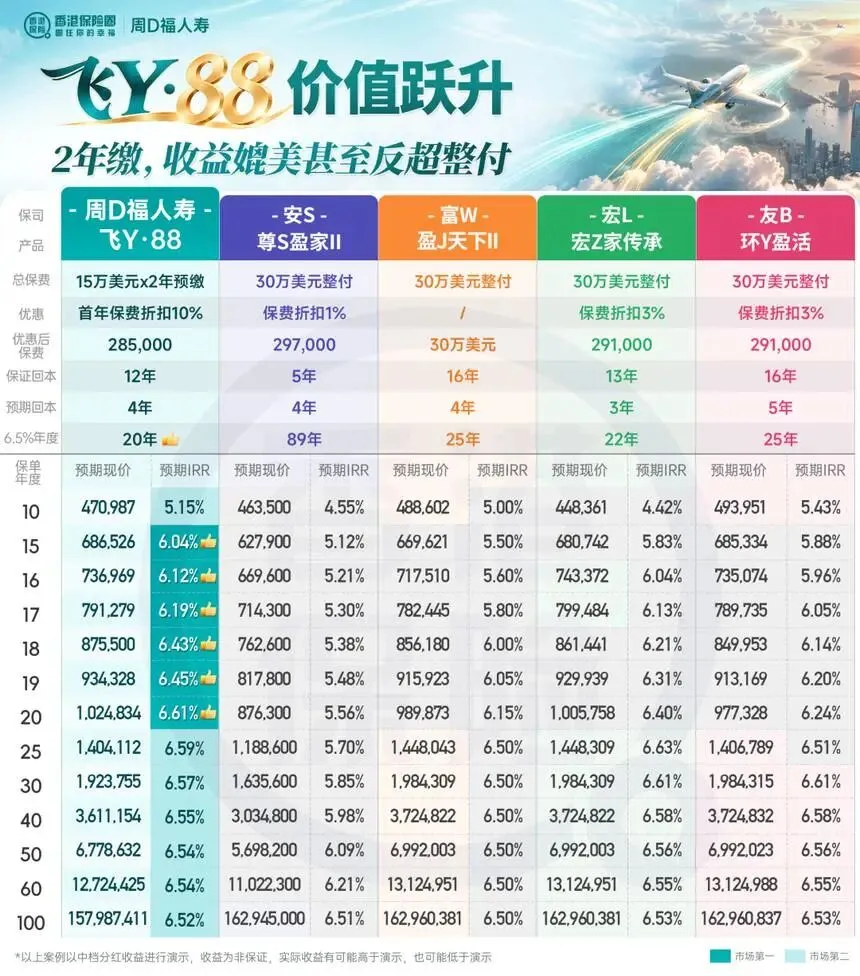 |
含优惠口径:收益跃升甚至反超整付,第10-100年逐年对比
对比数据引自市场公开测评,竞品以“宏X/安X/X卫/永X/保X”代称,具体以各家计划书为准;不同产品优惠口径不同,含优惠对比仅供参考。
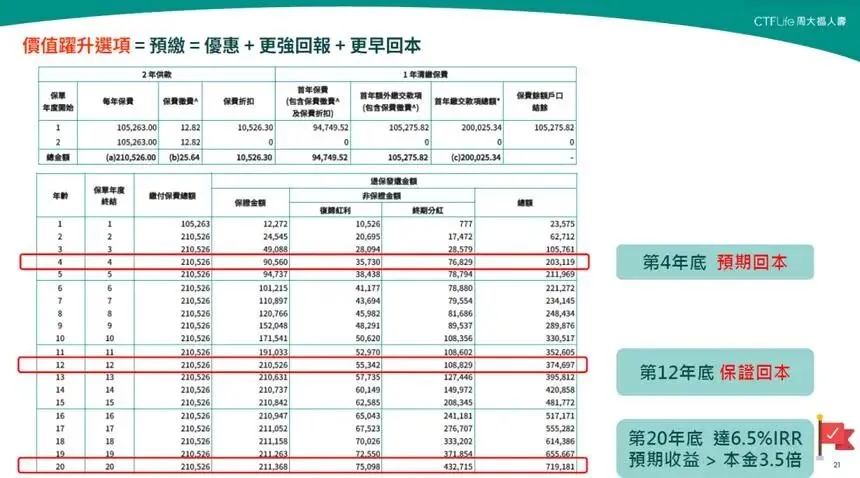
以年缴保费13万美元(2年缴)为例的官方计划书演示节选,第10/15/20/25年各列价值一目了然:
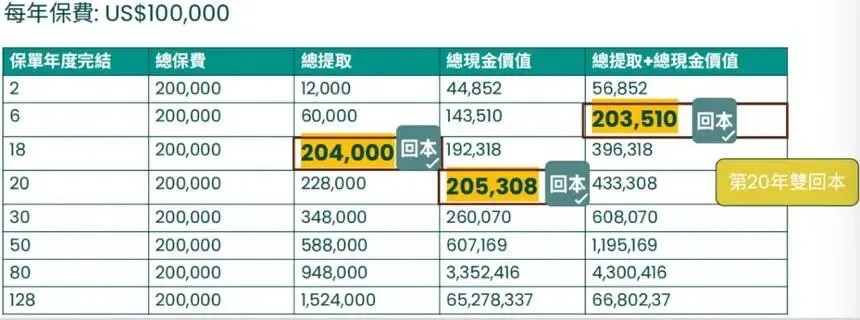 |
官方演示(年缴保费USD130,000):保证现金价值与预期总现金价值逐年对照
 |
计划书详解:预缴/期缴两版逐年现金价值对照,标注第20年触顶6.5%
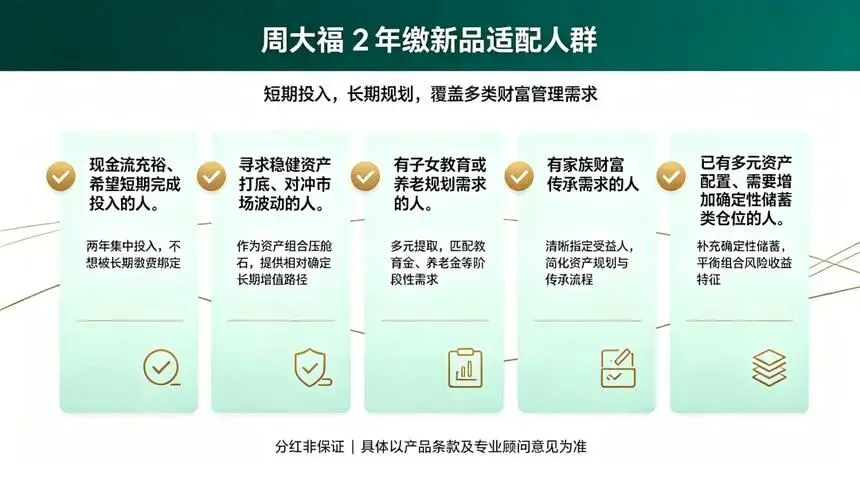 |
周大福2年缴新品适配人群:现金流充裕、资产打底、子女教育、养老规划、家族传承
三个必须说清的点:① 6.5%为非保证演示收益,实际以保单真实分红为准;② 13年保证回本虽属同组最快,但仍是长期储蓄,短期资金不适合;③ 价值跃升与保费豁免二选一,给孩子配置需提前权衡。
除了新品,周大福人寿近期还为4月出品的热门产品「匠X·飞越」推出港元选项,多一个币种配置选择:
买储蓄险的原则始终不变:先想清楚这笔钱放多久、用来做什么,再决定用什么工具。飞扬·88适合“缴得少几年、回本快一点、以后还能持续领钱、并兼顾传承”的需求;如果只是追逐单一数字,就没必要只盯着6.5%。
免责声明:本文资料整理自公开测评、官方演示与产品材料,仅供参考,不构成任何投保建议或销售邀约;文中所有演示收益均含非保证部分,实际以保险公司计划书、产品条款及个人投保结果为准。香港保险须本人赴港合规投保。