公积金与商业贷款,买房该怎么选?
- 更新时间 2026-09-29 07:23:39
公积金与商业贷款,买房该怎么选?不少准备买房、置换住房的朋友都会犯难:办理房贷,选公积金贷款划算,还是选商业贷款更合适? 一个是国家惠民的政策性贷款,一个是市场化银行信贷,二者利率、申请门槛、贷款年限、限制条件差别不小。结合2026年9月现行房贷政策,把两者的利弊讲清楚,普通人也能算明白这笔买房账。 一、2026年9月最新利率对比(核心省钱关键点) 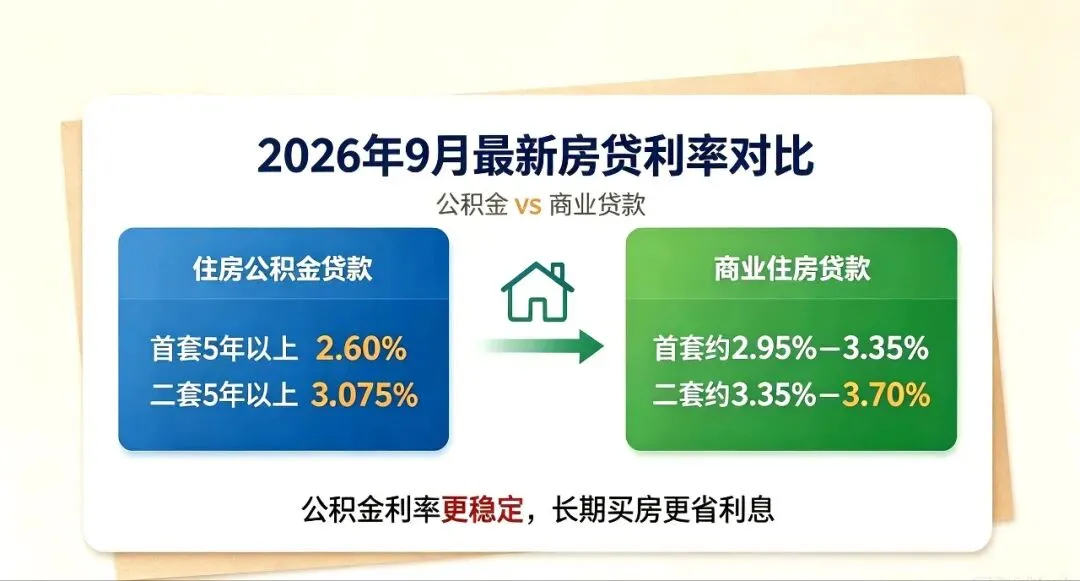
注:图中商业贷款利率为参考区间,2.95%是优质客户可拿到的较低水平。受城市政策、个人征信影响,多数普通购房者首套商贷实际利率集中在3.00%-3.10%,最终审批结果以当地银行网点为准。 住房公积金贷款: ✅首套5年以上利率 2.60% ✅二套5年以上利率 3.075% 特点:全国基准利率统一,利息低,长期还款能省下一大笔钱。 商业住房贷款: ✅首套参考区间 2.95%-3.35% ✅二套参考区间 3.35%-3.70% 特点:以LPR为基准,各地银行浮动不一样,利率整体高于公积金。 二、贷款年限有新变化,别盲目选长周期 很多人不清楚两类贷款最高年限并不相同: 1. 商业住房贷款:新房最新政策最长可以贷40年。 但不是所有人都可以贷满40年,银行普遍参考「借款人年龄+贷款年限≤80岁」。年龄偏大,可申请的最长年限就会缩短;二手房还要额外参考房屋房龄。 提醒:贷款年限拉得越长,每月月供压力越小,但整体总利息会随之增多,只针对新办理房贷,已经办好的老贷款不能直接变更成40年。 2. 公积金贷款:目前全国绝大多数地区最长贷款年限依旧是30年。 同时有年龄限制,贷款到期时间一般不超过63‑68周岁,不同城市细则略有差异。 三、公积金贷款,优势明显,但门槛不能忽视 ✅优点: 1. 利率更低,同样贷款额度,几十年下来能省下可观利息; 2. 利率稳定,不受市场LPR波动影响。 ⚠️短板: 1. 有缴存要求,需要连续足额缴纳公积金,断缴会影响申请; 2. 存在贷款额度上限,房价高的时候,公积金额度不够覆盖总房款; 3. 部分二手房、部分开发商楼盘不支持公积金办理; 4. 最长只能贷30年,享受不到商贷40年的年限政策。 适合人群:公积金正常缴存,预算充足,希望尽量少付利息的刚需家庭。 四、商业贷款:门槛宽松,但利息成本更高 ✅优点: 1. 申请条件宽松,只要征信、收入达标就可以办理; 2. 新房最高可贷40年,拉长年限可以压低每个月的还款压力; 3. 几乎所有楼盘、二手房都支持商贷,办理适配性强。 ⚠️短板: 整体利率高于公积金,贷款总额高的时候,总利息支出会多出很多。 适合人群:公积金缴存不达标,或是公积金额度不够,想要拉长还款年限降低月供压力的购房者。 五、到底怎么选?给普通买房人的实用建议 1. 条件优先满足公积金,优先选公积金贷款:能走公积金就尽量用,利息优势实实在在。额度不够,可以考虑组合贷(公积金+商业贷款),一部分享受低公积金利率,剩余部分走商贷。 2. 公积金不符合条件,再选择纯商业贷款; 3. 不要一味追求最长40年贷款年限。拉长年限虽然月供轻松,但利息代价不小,结合自己的年龄、家庭收入规划,量力而行。 📌温馨提示:各地公积金、银行执行细则会存在差异,本文政策仅供科普参考,不构成贷款办理建议。实际的额度、年限、利率,请务必咨询当地公积金中心与贷款银行。 如果是你买房,你会优先考虑公积金贷款,还是商业贷款?欢迎评论区聊聊。 #公积金贷款 #买房攻略 #商业房贷 #买房知识 #住房贷款
本文来自网友投稿或网络内容,
如有侵犯您的权益请联系我们删除,
联系邮箱:wyl860211@qq.com 。
