平替大额存单,央企大保司的快返年金怎么选?
- 更新时间 2026-09-29 06:28:35
我发现规划年金险的朋友特别喜欢选择大公司、央企股东,感觉安全可靠。
就像存钱首选工农中建一样,国有银行,安全感拉满。
大公司主打的年金险一般都是快返年金,快速返钱,保单现价快速回正,给客户更大的踏实感,与定期存款形态接近,类似存本吃息。
习惯在银行存放大额资金的低风险人群,发现近几年银行银行利率逐年下降,快返年金是一个长期锁利的替代产品。
首先同样安全,长期储蓄不存在亏本的风险。
其次灵活性差别不大,持有5年以上本金可灵活变现,每年有稳定现金流收入。
最后收益性方面,快返年金长期更胜一筹。
以前像国寿、太保等头部公司的产品只通过代理人来销售,现在也都开放到经代中介平台。
下面就拿明亚平台上新的中国人寿,太平洋人寿和人保寿险的3款快返年金来测评一下,看哪家的产品更有优势。
举例:50岁王女士,银行100万存款到期,发现银行5年定存利率只有1.3%,选择挪储到快返年金。
中国人寿金享福年金:第5年返还65400元,从第6年固定返还2万元。现价从第5年起,一直大于100万。
太平洋蛮好的人生2025版年金:第5年返还35000元,从第6年固定返还1.997万。现价从第5年起,一直大于100万。
人保寿险民享盈年金:从第5年固定返还2.12万元,现价从第5年起,一直大于100万,3款中最高。
以上三款都是固收年金,金额都写进合同,刚性兑付。
选择分红险不建议选头部公司,分红实现率不如合资公司更稳定。
计划书对比表如下:
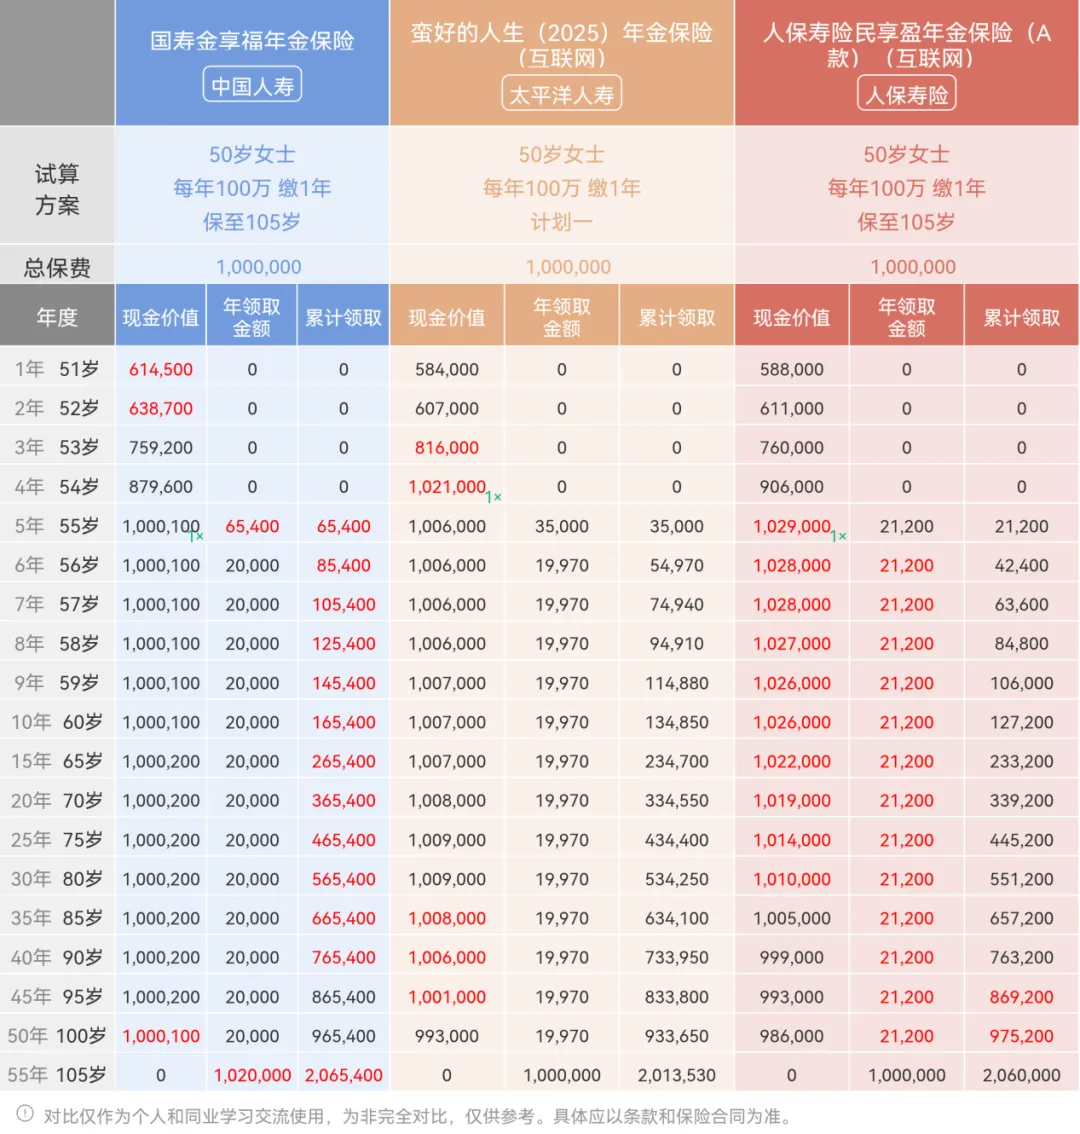
从累计返还金额来看,国寿金享福更有优势,首笔返还金额较高,第10年累计返还16.54万,年化1.73%,比存银行更合算。
人保寿的民享盈每年均衡返还,固定2.12万元,长期持有收益更有优势。
太保蛮好的人生网上知名度最高,但实际上收益并没有优势。
有的公司会用快返年金配万能账户,宣传万能账户结算利率有多高,万能账户是忽悠神器,暗藏很多坑,建议最好别碰。
最后总结:
如果你的风险偏好较低,担心分红的不确定性,喜欢固收理财方式,偏好头部大公司,上述3款快返年金比较适合。
首推中国人寿的金享福年金保险,明亚平台有售。
投保咨询: +changqing_iso
投保须知:
储蓄型保险:
保障型保险:
带孩子去北京新世纪、和睦家、公立特需就诊,少儿高端医疗险怎么选?
团财险:
保险金信托:
招募合伙人:
