一个省同时培育出三个万店连锁品牌
为什么是河南
真正值得研究的,不是它们做得多大,
而是万店之后的路要怎么走
全文约 2850 字 · 阅读约 9 分钟
— — —
傍晚的城市街头,一家茶饮档口正亮着灯
本 文 要 点
01 蜜雪冰城、锅圈食汇、幸运咖,三个万店品牌的门口,都挂着河南的牌照。
02 它们的共通点不是便宜,是先建供应链、再放加盟的次序。
03 万店之后,增长从开店转移到养店——这恰好是工厂重新排位的机会窗口。
如果把中国连锁商业摊在一张地图上,有一个省的存在感强得不太正常。
截至 2025 年底,蜜雪冰城全球门店 59,823 家;锅圈食汇 11,566 家;幸运咖国内门店突破 10,000 家。三个万店品牌,出自同一个省。再往下还有巴奴毛肚火锅近 200 家直营店、广顺兴近 700 家粤菜门店、方中山胡辣汤 300 多家门店。
一个省同时养出全球门店最多的茶饮品牌、中国最大的社区食材供应链、以及第三个万店咖啡品牌,这不像偶然。更值得研究的也不是它们做得多大,而是万店之后,它们各自在下什么棋。
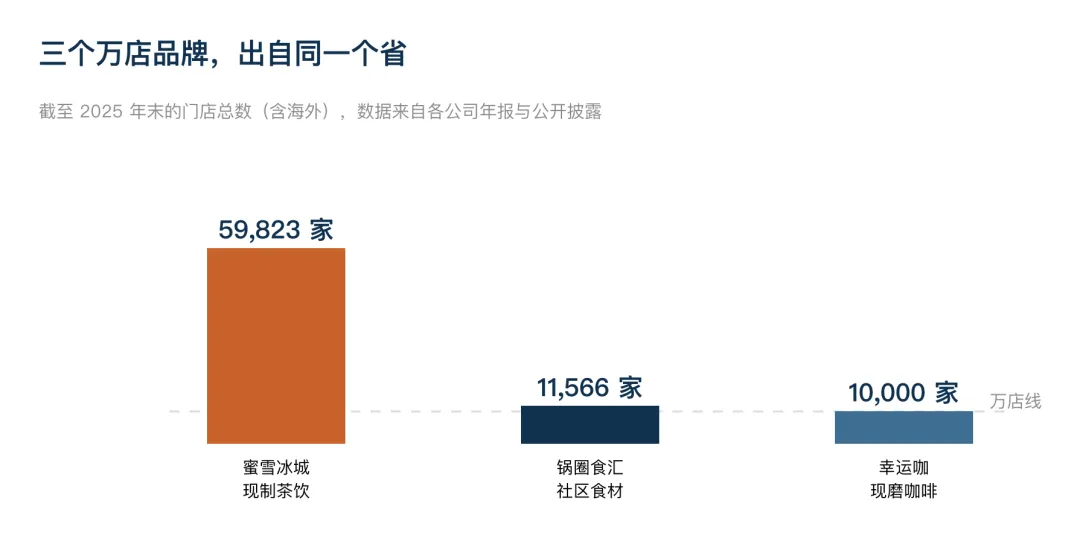
三个万店品牌的门店规模
01
先建供应链,再放加盟
外界看这些品牌,第一反应往往是"便宜"。但便宜的背面是成本能力,而成本能力的背面,是重得吓人的基建。
蜜雪冰城建了五大生产基地、27 个仓库,冷链覆盖全国;一杯 4 元的柠檬水还能赚钱,原因是它上游的柠檬采购量,已经足以影响市场价格。锅圈走的是另一条路——以火锅食材切入社区,加盟商只能从锅圈采购,货权牢牢攥在总部手里。幸运咖更省事,它直接共享蜜雪的供应链和物流网络,成本结构天生比独立咖啡品牌低一截。
三家的模型可以概括成一句话:表面是开店的生意,本质是供货的生意。蜜雪 97% 以上的营收来自向加盟商出售食材、包装和设备,而不是门店分成。这意味着总部真正的产能、采购和仓配能力,才是护城河;加盟商是渠道,不是客户。
万店品牌的底座,是别人看不见的生产线
但这套打法不是只能做低价。广顺兴是个反例:一个河南人在郑州做粤菜,把门店开进社区、不挤核心商圈,客单价约 80 元,如今全国门店近 700 家,门店存续率高达 99%——在餐饮行业这几乎是神话。创始人赵朋的说法很有启发:"用外部视角重新定义非在地文化,反而看得更客观。"他不被粤菜的传统框架绑住,做出了更适合二三线城市口味和价格的粤菜。
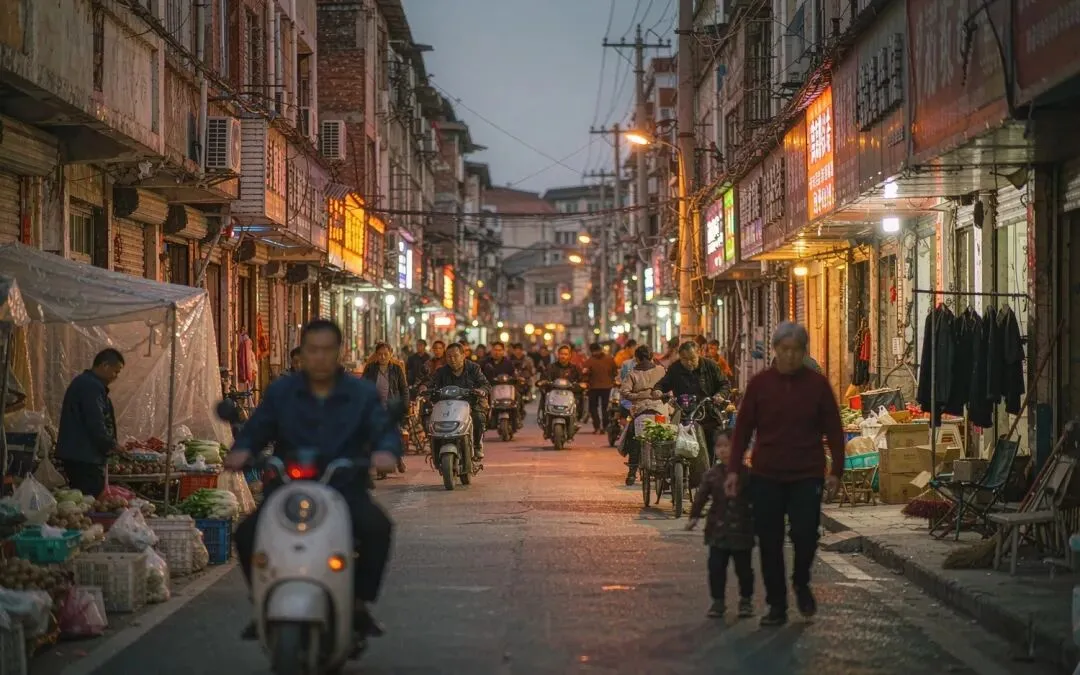
第二个容易被忽略的条件是地理。河南处在全国物流的腰部,人口过亿、县域密度极高,这让"工厂—仓库—门店"的半径天然更短。所以这些品牌才敢在下沉市场做最密集的网点:幸运咖 71.2% 的门店开在三线及以下城市,锅圈 2025 年新开的 1,416 家门店里,有 1,004 家直接开在乡镇,占比超过四分之一。
02
蜜雪冰城:从增长故事,变成效率故事
2025 年,蜜雪集团营收 335.6 亿元,归母净利润 58.87 亿元。这组数字依然漂亮,但另一个数字更值得看:毛利率从上年的 32.4% 降到 31.1%。
原因不难猜。它的国内地级市覆盖率已经超过 99%,县级市超过 98%——能开的地方基本都开到了。继续开店的边际收益在递减,可加盟商还要活、单店还要赚,于是 2026 年的战略重心从"开店"转向"养店":提升单店营收、清理海外低效门店(2025 年海外净减少约 400 家)。
也就是说,蜜雪不再是一个增长故事,而是一个效率故事。
03
锅圈:把一家火锅店,拆成社区货架
锅圈的门店不是餐厅,是社区里的食材货架。这套逻辑让它躲开了房租和人力这两把刀:门店不需要后厨,也不需要服务员。2026 年第一季度,它单季营收约 22 到 23 亿元,同比增长 31.3% 到 37.2%。
更有意思的是它开始做"大店"。郑州蓝堡湾的调改大店,日均营业额比标准店增长 269%。同时它把火锅的季节性缺口往两块补:烧烤和预制菜,一路推到"社区央厨"的定位上。会员数 6,490 万,预付卡预存约 12 亿元,账面现金流相当舒服。
风险也在这里。从"火锅食材超市"扩到"社区央厨",品类扩张带来的供应链复杂度是几何级上升的,而这恰恰是它最核心的能力所在。锅圈真正的对手不是同行,而是消费者"在家吃火锅、户外吃烧烤"这件事本身的空间还有多大。
04
幸运咖:这个万店,是被逼出来的
第三个万店品牌的故事没那么轻松。幸运咖主力产品定价 6 到 8 元,在小镇青年"第一杯咖啡"的认知卡位上几乎没有对手。但咖啡行业的价格战打得比茶饮更狠——当单价被压到 4.9 元一杯,加盟商的毛利被压缩到 50% 以下,有行业人士已经指出部分门店出现关店风险。
它的万店,与其说是攻城略地的成果,不如说是迫不得已:如果不尽快冲到万店形成规模壁垒,价格战就会把它拖死。现在万店到了,集团又宣布投入约 5 亿元推动品牌升级——说明总部自己也很清楚,只靠便宜,走不远。
05
另一条路:138 元的客单价,200 家店
不是所有河南连锁都在卷低价。巴奴毛肚火锅走的是反方向:近 200 家直营门店,客单价约 138 元,翻台率 3.6 次,明显高于行业平均的 2.5 次。2023 到 2025 年,营收从 28 亿涨到 46 亿,毛利率 62.3%,净利率 15.7%。
支撑这些数字的还是供应链:5 座中央厨房加 1 家底料厂,24 小时配送覆盖 14 个省份。结果是后厨面积减少 15%、人力需求降低 38%,月均坪效从 2022 年的 1,600 元/平拉升到 2025 年的 2,600 元/平。它 78% 的门店开在二线及以下城市——用高端定位吃下沉市场的消费升级。
代价是慢,而且重。它正在冲港股 IPO,计划新增 150 家直营店,但截至 2025 年一季度账面现金只有 2.73 亿元——扩张需要钱,而资本市场对餐饮股的耐心早已不如三年前。
| 蜜雪 / 幸运咖 | 巴奴毛肚火锅 |
主战场 | 三线及以下、县乡镇 | 二线及以下城市 |
价格带 | 4–8 元一杯 | 客单价约 138 元 |
赚钱方式 | 卖食材、包装、设备给加盟商 | 直营门店卖高毛利菜品 |
门店数 | 6 万家 / 1 万家 | 近 200 家(全直营) |
当前瓶颈 | 密度见顶、 加盟商毛利被压薄 | 扩张需要钱, 账上现金偏紧 |
本质 | 用规模换成本,赚效率的钱 | 用产品换溢价, 赚认知的钱 |
06
出豫容易,出圈难
不是所有河南连锁都能全国化。方中山胡辣汤是个很好的观察样本:全国门店 300 多家,2024 年新开店超过 130 家,2025 年新开店不足 50 家;深圳从 5 家缩到 3 家,南京从 3 家缩到 1 家,徐州全部门店关停。
它在胡辣汤这个品类里是当之无愧的第一品牌——外地人第一次尝鲜,大概率会选它。问题出在场景:出了河南,早餐的复购率极低。胡辣汤口味重、配餐单一、一碗要十几块,很难成为外地人的日常。2026 年 1 到 2 月,胡辣汤赛道新增企业仅 45 家,增速大幅放缓。地域小吃可以做全国人的"尝鲜",但很难做全国人的"日常"。
另一个样本是姐弟俩土豆粉,它最值得学的不是成功,而是刹车。2008 年它曾冲到 1,100 家店,后来因为标准化和商业模式不成熟主动收缩,甚至一度叫停加盟。此后 15 年它一直在补课:研发无明矾土豆粉、低 GI 与低嘌呤技术,重建供应链体系。2025 年重新启动加盟时,全国门店 500 多家,暑期客流同比增长约 12%——根基比当年扎实得多。
把这两家放在一起看,会发现河南连锁真正的分水岭不在"能不能开出去",而在支撑规模的那套系统有没有跟上:能跟上,门店数就是资产;跟不上,门店数就是负债。
07
给工厂和供应链的四条启示
如果你是实体工厂或供应链老板,上面这些不是餐饮八卦,而是订单地图。
启示一:万店不是渠道,是一张采购清单。能进万店体系的工厂,不是把现有产品报个价就行,而是要按照它的规格、成本带和交付节奏,把产品重做一遍。6 万家门店意味着单品需求极度集中,也意味着标准极度严苛。
启示二:乡镇店是这两年真正的增量。锅圈一年新增 1,004 家乡镇门店,这不是个案,是行业方向。下沉市场的货架更看重性价比和稳定供货,对产能扎实、账期灵活的中小工厂反而更友好。
启示三:在低价体系里,成本能力就是产品能力。4 元的柠檬水之所以成立,是因为整条链路都被重新设计过。想让自己的产品进入这类体系,先回答一个问题:同样的品质,你的成本能比别人低几个点。
启示四:想做高毛利,就要接受"小而重"。巴奴 200 家店的净利率 15.7%,比很多万店品牌都舒服,但它需要的是定制化、小批量、高频次的供货能力——这恰好是另一类工厂的机会。
万店的门槛,从来不在于敢开多少家店,而在于你有没有一条能把成本压到别人做不到的供应链——这也正是工厂在这轮游戏里的位置。
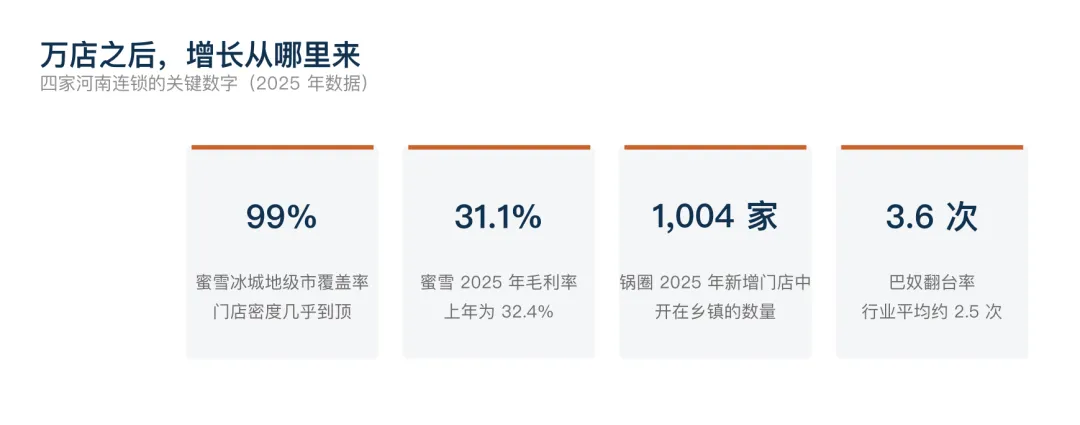
万店之后的四个关键数字
县城老街的黄昏:真正的新增量,往往不在核心商圈
一个省能批量长出万店品牌,靠的不是运气,是次序。
先建供应链,再放加盟;先算成本,再谈规模。
一条供应链,裂变出一张下沉网络
本文素材来自崔学长的行业笔记,数据出处为蜜雪集团 2025 年报、锅圈食汇公开披露、窄门餐眼及行业媒体公开报道。文中门店数含海外门店,统计口径以各公司披露为准。
