上周三下午,我在咖啡店见了一位客户,我们叫她王姐吧。
王姐是我一个瑜伽会员介绍的,三十五岁,在附近的商场里有一家小的童装店。先生是普通的公司职员,家里有两个正在上小学和幼儿园的孩子。
她比约定时间早到了几分钟,点了一杯普通的拿铁。坐下寒暄了几句后,她双手捧着温热的咖啡杯,语气里带着点不好意思和急切:
“真是不好意思打扰你。我纠结保险这个事好几个月了,天天看手机,越看越迷糊。我们家的情况吧,店里生意你也知道,就那样,每个月去掉房贷、两个孩子兴趣班的钱,也就刚够。保险动不动一年大几千上万,感觉太贵了。”
她顿了顿,非常认真地看着我:“所以我就想,你能不能给我句准话,如果我这辈子,真的就只能先买一种保险,该买哪个? 咱们就先解决这一个问题。”
这个问题,像一根针,瞬间刺中了保险规划中核心的矛盾:有限的经济资源与无限的保障需求。
我没有立刻回答,而是反问她:“王姐,在您想象中,瞬间能想到“要命”的问题,是什么样的场景?”
她愣了一下,然后说道:“可能就是…突然倒下了,家里积蓄一下子被医院掏空,孩子以后怎么办…”
“好,那我们的答案就非常明确了——百万医疗险。” 我看着她,斩钉截铁地说。
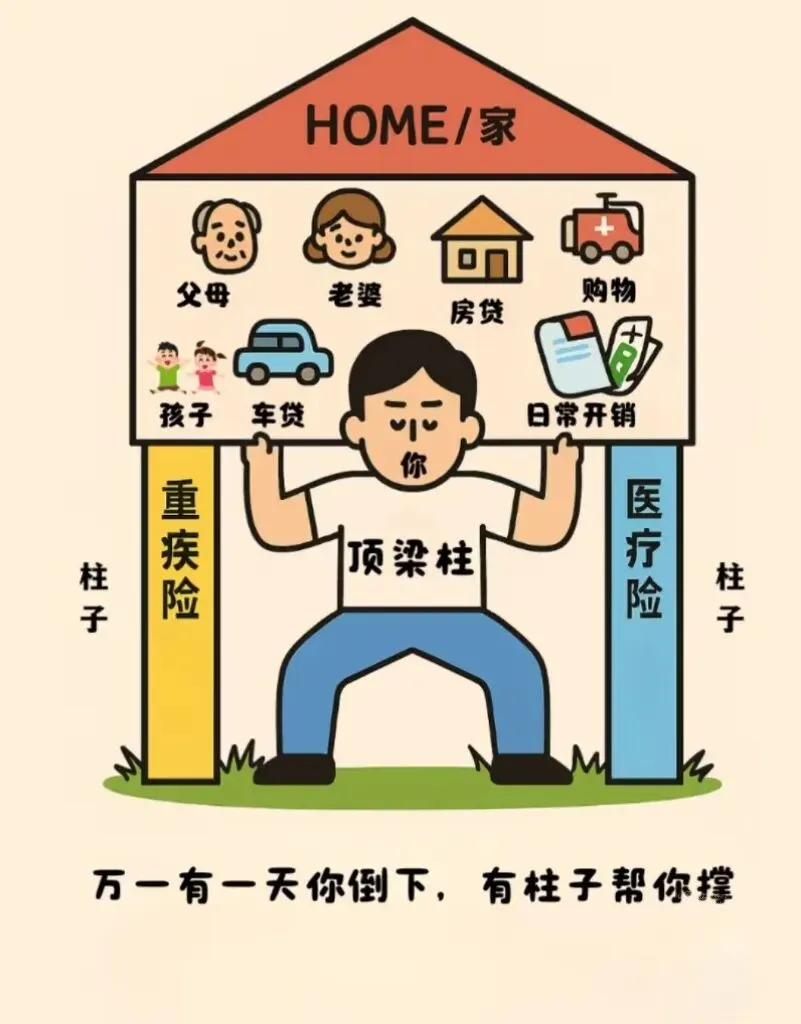
为什么不是听起来“赔得更多”的重疾险?
我看到王姐眼里闪过一丝疑惑,她可能听说过重疾险能直接赔几十万。我拿出随身带的笔记本,翻到空白页,给她画了起来。
“王姐,我们把咱们的家,想象成一套房子。”我在纸上画了一个小房子。
“您看,”我笔尖点着“维修队”三个字,“如果水管爆了,您连请维修队的钱都拿不出来,那家里就要被水淹了,根本住不下去。所以,我们必须先准备好‘维修队’的钱,这是解决眼下最紧急的生存问题。”
一个真实,且可能就在我们身边的故事
为了让她更理解,我分享了一个我亲堂姐的经历。
我堂姐,一个普通的中学老师,家庭年收入二十多万,在老家算是安稳。她一直觉得有社保就够了,也认为“保险太贵”。三年前,她婆婆查出胃癌,需要用到一种效果更好的进口靶向药,一个疗程三四万,社保报不了。
我姐和她先生,掏空了当时准备换车的十几万积蓄,最后还是两边兄弟姐妹凑了些钱。有一次她跟我打电话,声音里满是疲惫:“那时候才知道,钱这么不经花。每天看着账单,心里的焦虑比治病本身还折磨人。要是当初有人逼着我,每年花几百块买个能报这些药的保险,我现在真是谢天谢地。”
我告诉王姐:“这件事给我最大的触动就是,医疗险,防的不是生病,而是‘因病返贫’。它守护的,不是未来的‘赚多少钱’,而是您和您先生已经辛苦攒下的‘那点家底’,不让它被一场病轻易带走。”
只买医疗险,就万事大吉了吗?
“当然不是。”我非常坦诚地打破她的幻想,“医疗险解决了‘活下去’的问题,但解决不了‘好好活’的问题。”
我继续在笔记本上画:“假设您生病住院,医疗险帮您报了30万医药费。但出院后呢?医生说要静养至少两年。这两年,您的店可能没法全心经营,收入会大打折扣甚至没有。但您家的房贷会停吗?孩子的学费会免吗?每天的柴米油盐会免费吗?”
王姐摇了摇头,神情凝重。
“所以,医疗险是让您‘有钱治病’,而重疾险是让您‘有病敢休’,让您安心养病,不用刚好转就急着去上班赚钱。 它是一个组合,各有各的用处,谁也替代不了谁。”
最后的建议,与一份踏实的规划
聊到这里,王姐已经完全明白了。她长长地舒了一口气:“原来是这样,你这么一拆开讲,我心里一下就亮堂了。我一直把它们混为一谈,觉得买个贵的、赔得多的就行了。”
最后,我给她的建议非常具体:
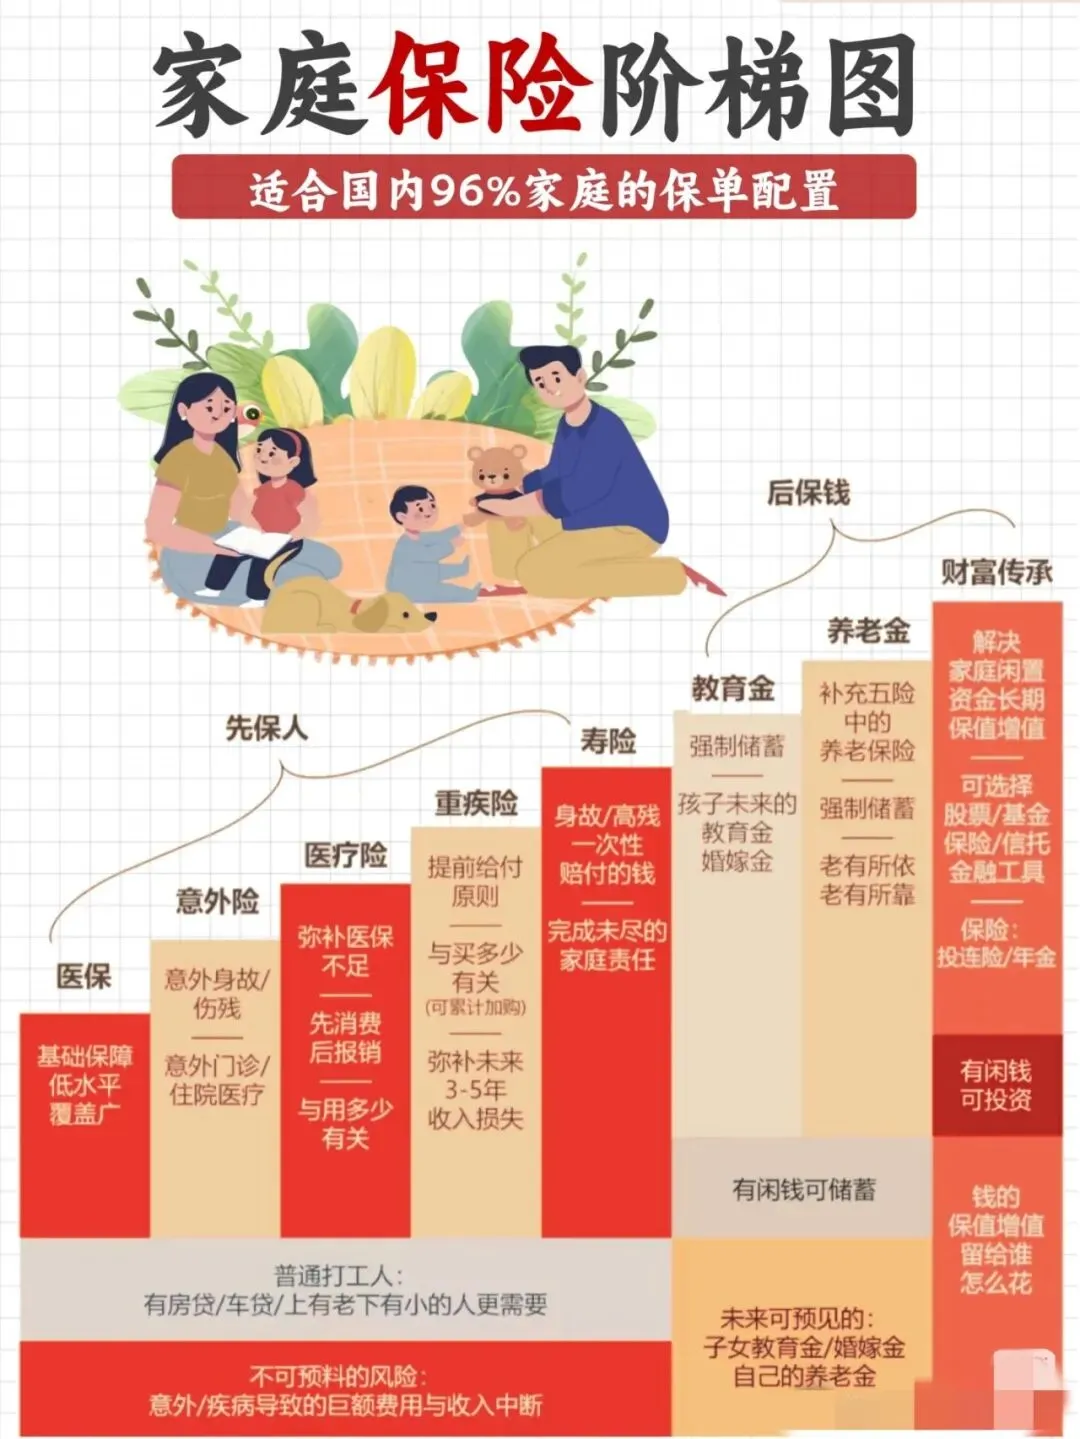
第一步(底线思维): 立刻为她和她先生配置上百万医疗险。“先把咱们家最大的财务窟窿堵上,每年一千多块钱,这个钱不能省。”
第二步(核心保障): 一旦经济稍微宽裕,下一个优先级是给家里赚钱最多的那个人(也就是她先生)配上足额的重疾险和定期寿险。“他是咱们家的顶梁柱,他不能倒。”
第三步(全面防护): 最后,再考虑孩子和她自己的重疾险,以及全家的意外险。
王姐走的时候,咖啡还没喝完,但她脸上的愁容已经散了大半。她跟我说:“谢谢你,我今天才感觉不是在‘买保险’,而是在跟你学一套‘守护家’的招数。我心里有底了。”
看着她离开的背影,我感到很欣慰。这,正是我从事这份工作的价值所在——不是销售产品,而是提供清晰的思路和一份踏实的安心。
我是您的家庭财务安全顾问,不推销焦虑,只提供思路。如果您也有类似的困惑,欢迎找我聊聊。
@从保险理赔受益者到保险经纪顾问
