甲状腺癌复发险怎么选?中意明爱 VS 众安众民保
- 更新时间 2026-09-28 23:54:15
甲状腺癌复发险怎么选?中意明爱 VS 众安众民保
保险从业第6年,看了非常多的甲状腺结节和甲癌术后报告。今天聊一个特殊人群的保险:甲状腺癌术后患者。 甲状腺癌被称为“幸福癌”“喜癌”,预后好、生存率高。但对保险来说,得过癌症就是硬门槛,重疾险医疗险基本一票拒之门外。 癌症治好了,却再也买不了保险。这才是甲癌术后人群最真实的困境。 数据显示,甲状腺癌术后仍有复发转移风险,乳头状癌20年复发率约10%到30%。一旦复发,碘131治疗、靶向药,费用动辄几万到几十万。 这两年,专门给癌症康复人群做的“复发险”开始冒头。 今天挑两款有代表性的摆在一起:中意明爱甲状腺癌复发安心险,众安众民保复发险。 一个是只盯甲状腺癌的老面孔,一个是覆盖30种癌症的新玩家。到底怎么选,一次讲清楚。 01 两款产品基本盘:核心参数对比 先上核心参数,一图看懂。 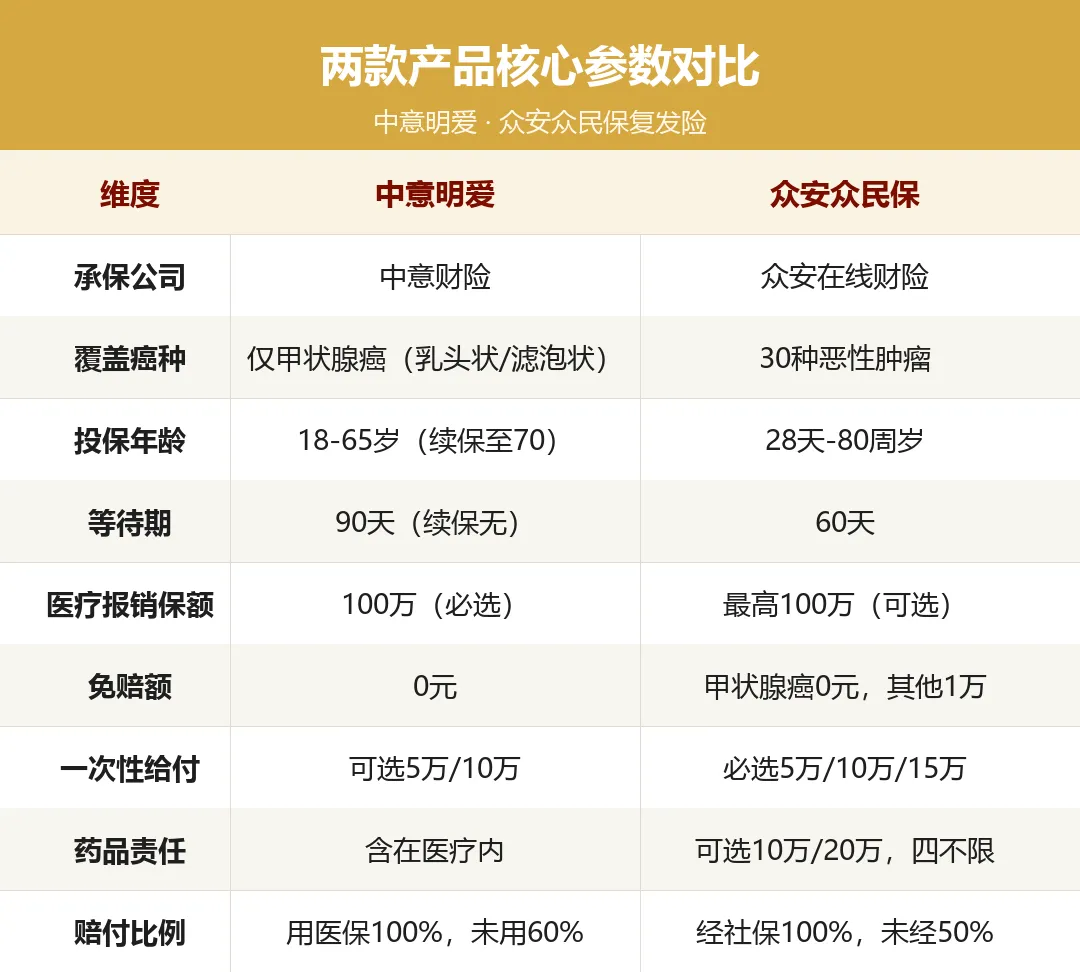
先说结论:中意管的是“复发后的治疗费”,众民保管的是“确诊即赔的钱”,两个产品逻辑完全不同。 第一,覆盖癌种,众民保完胜。 中意只保甲状腺癌,而且限定乳头状癌和滤泡状癌这两种预后最好的类型。众民保覆盖肺癌、乳腺癌、肠癌等30种恶性肿瘤,甲状腺癌只是其中之一。 如果你的复发险只为甲状腺癌买,两家都能接。但如果想给其他癌种也留个口子,中意帮不上,众民保能。 第二,赔付结构,正好相反。 中意是报销型为主,必选责任是100万医疗报销,0免赔,先看病再报销。可选才是5万或10万的一次性给付。 众民保反过来,必选责任是远端转移疾病保险金,5万到15万可选,确诊就一次性赔,不用发票。医疗报销、复发给付、药品责任全是可选的加油包。 简单来说,报销管治疗,给付管生活。知道了这个区别,选起来就顺了。 第三,年龄和等待期,众民保更宽。 中意18到65岁可投,续保最高到70岁,等待期90天。 众民保出生28天到80周岁都能投,等待期只要60天。 高龄甲癌患者,中意过了65岁就投不了,众民保还能接。 02 保障责任:一个报销,一个给付 中意:报销型的代表,主打100万治疗费兜底。 必选责任是甲状腺癌复发医疗报销,100万保额,0免赔。覆盖住院医疗、特殊门诊(碘131、靶向治疗)、门诊手术、住院前后30天门急诊。 碘131一次治疗几千到上万,靶向药乐伐替尼等,一个月上万,长期吃是普通家庭扛不住的数字。 100万额度加0免赔,就是冲着这些烧钱项目去的。 可选责任是复发一次性给付5万或10万,确诊复发就赔一笔现金,不需要发票,至于赔下来的钱怎么花,自己定,保险公司不管。 众民保:给付型的代表,主打确诊即赔。 必选责任只管远端转移,确诊转移一次性给付。原位复发、区域复发,要靠可选责任去覆盖。 四个可选加油包,按需搭配:复发医疗(最高100万,甲状腺癌0免赔)、复发给付(原位、区域、远端全赔)、药品费用(10万或20万,四不限,不限清单、不限社保、不限院内院外、不限治疗周期)、对侧原发。 众民保最亮眼的是药品责任。复发后365天内所有药品费用都能报,不限清单、不限院内院外、不限社保目录,靶向药、免疫药、白蛋白都算。 这项责任中意没有单独的,含在100万医疗报销里,但报销范围受就医场景约束,不如众民保的“四不限”来得洒脱。 03 保费测算和选择建议 中意保费,有社保、必选责任(100万复发医疗): 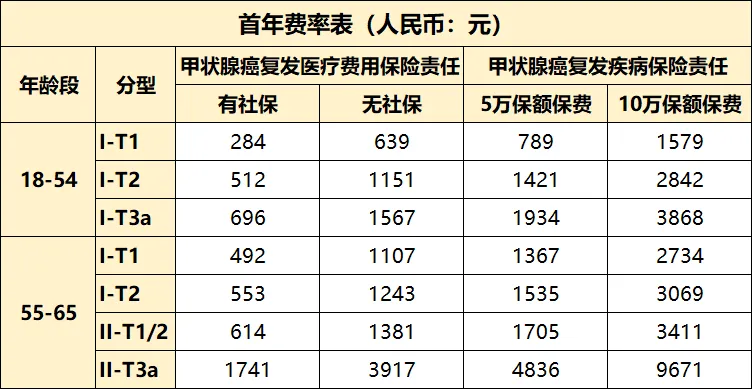
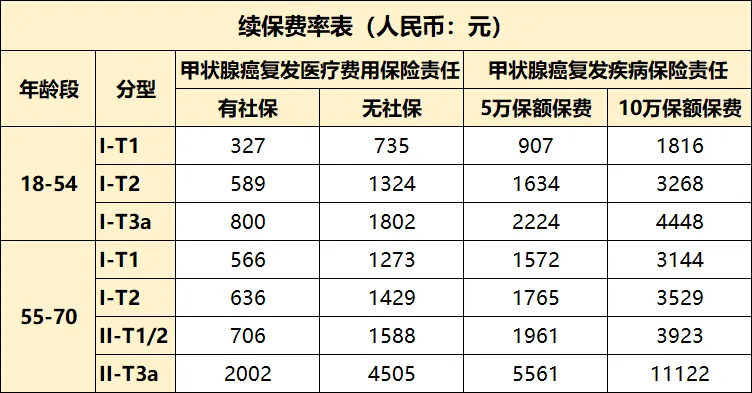
众民保保费,甲状腺癌人群: 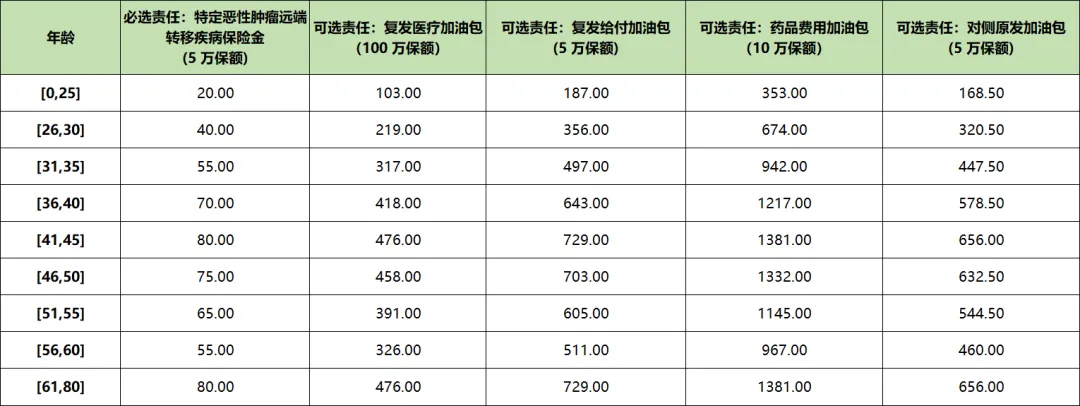
算一笔账。 同样是甲状腺癌术后女性,中意284元买到100万治疗费报销。众民保20元买到5万确诊即赔的给付,把四个加油包全配上,也就几百块。 一个管报销,一个管给付,钱花的地方不一样,价格自然不一样。 我的选择建议: 第一类,担心复发治疗费,要100万兜底。选中意,0免赔报销碘131和靶向药,这是它最实在的地方。 第二类,预算紧张,想先兜个底。选众民保必选责任,几十块买一笔确诊即赔的钱,杠杆很高。 第三类,想要全面。两款不冲突,可以叠加。中意管治疗费报销,众民保管确诊给付,报销和给付能同时拿,一份看病,一份养家。 三点必须提醒: 第一,承保条件要看清。中意限甲状腺乳头状癌或滤泡状癌、T1到3a、无远处转移。众民保要求单一肿瘤术后满3个月,甲状腺癌和乳腺癌无术后时间要求,分期0到II期。 第二,具体能不能承保,都需要提交资料,人工核保,以最后审核结果为准。 第三,就医务必走医保。中意不用医保,赔付比例从100%降到60%。众民保未经社保,从100%掉到50%。同样的账单,少报将近一半。 不知道怎么看的,可以把病理报告发给我,帮你看。 讲真,甲状腺癌术后人群不是“病人”,是打了一场胜仗的人。但保险公司不看故事,只看数据,复发风险是真实存在的。 别人拒保你,不代表你不需要保障。恰恰相反,你比健康人群更需要。 几百块的保费,产品方已经把诚意给足了。符合条件的朋友,别犹豫太久。 我是林林,帮你用医学看懂健康风险,用法律守住理赔底线,用金融算好家庭账本。 关于作者: 陈林,10年银行人,南京医科大学本科、南京大学法律硕士,现为明亚保险经纪深圳分公司从业人员,执业证号26050044030380062020005498,服务客户1000+,理赔金额230万+,连续达成全球百万圆桌会员MDRT、国际业务品质IQA铂金奖、IMA保险名家奖,2025年深圳分公司业绩第10。 我能提供: ▫️【帮你买保险】:懂医懂法懂金融,帮你和家人规划“买对、配齐、用得上、赔得到”的保险理财方案。 ▫️【带你做保险】:LIMRA认证引导师,35岁跳出银行舒适圈,不仅自己成事,更帮助组员达成MDRT。我也在建立自己的团队,我愿意带领志同道合的战友一起,共同用心服务更多客户。想来做保险,主业、副业都欢迎找我内推。 帮每个家庭用对的方式买保险——这件事,我挺认真的。 欢迎关注,持续更新经纪人招募、保险科普、产品测评、保险配置、家庭育儿、自我成长等内容。 
#甲状腺癌#甲状腺癌复发险#甲癌术后#复发险#众民保#中意明爱#带病投保#癌症保险#甲状腺结节#癌症复发
第182篇原创
哈喽,我是林林,35岁从银行转型,医学本科、法律硕士,现在是明亚保险经纪顾问,也是LIMRA认证引导师。
用医学看懂你的健康风险,用法律守住你的理赔底线,用金融算好你的家庭账本。
End
本文来自网友投稿或网络内容,
如有侵犯您的权益请联系我们删除,
联系邮箱:wyl860211@qq.com 。
