养老年金“五大金刚”到底怎么选?
- 更新时间 2026-09-28 22:06:27
如果你正在看养老年金,一定听过“五大金刚”。
长城明爱金彩D款、复星保德信星海赢家火凤版、恒安标准幸福到老长寿2.0、中荷金生有约2.0、中邮乐享鑫年。
五款都是分红型养老年金,也是目前市场接受度比较高的第一梯队产品。
但问题来了:
越看越晕,到底选哪个?
有人说看领取,有人说看公司,有人说看分红,有人说看现价。
今天我用一个统一案例,把五款产品拆开讲清楚:
40岁女性,趸交100万,60岁开始领取。从三个维度对比:
第一,领取金;第二,身故金;第三,退保金。
01
选择规则:养老年金只看三个维度
第一,领取金
领取金分两部分:
保证部分,白纸黑字写进合同,确定能领。
分红部分,弹性数据,看公司经营、投资和分红实现情况。
领取金决定你退休后每个月能领多少钱,决定生活质量。
第二,身故金
身故金决定你投入的钱会不会亏。
比如交了100万,领了50万,如果发生意外,保险公司怎么赔?
是赔剩余保证领取部分,还是赔保费?这直接关系“保本”问题。
第三,现金价值
现金价值就是退保金。
它决定这份保单作为资产的灵活程度。
急用钱时,能不能退保、减保、保单贷款,都看现金价值。
下面我们就按这三个维度,一个一个看数据。
02
五款产品数据对比
领取端:固定部分谁最高?
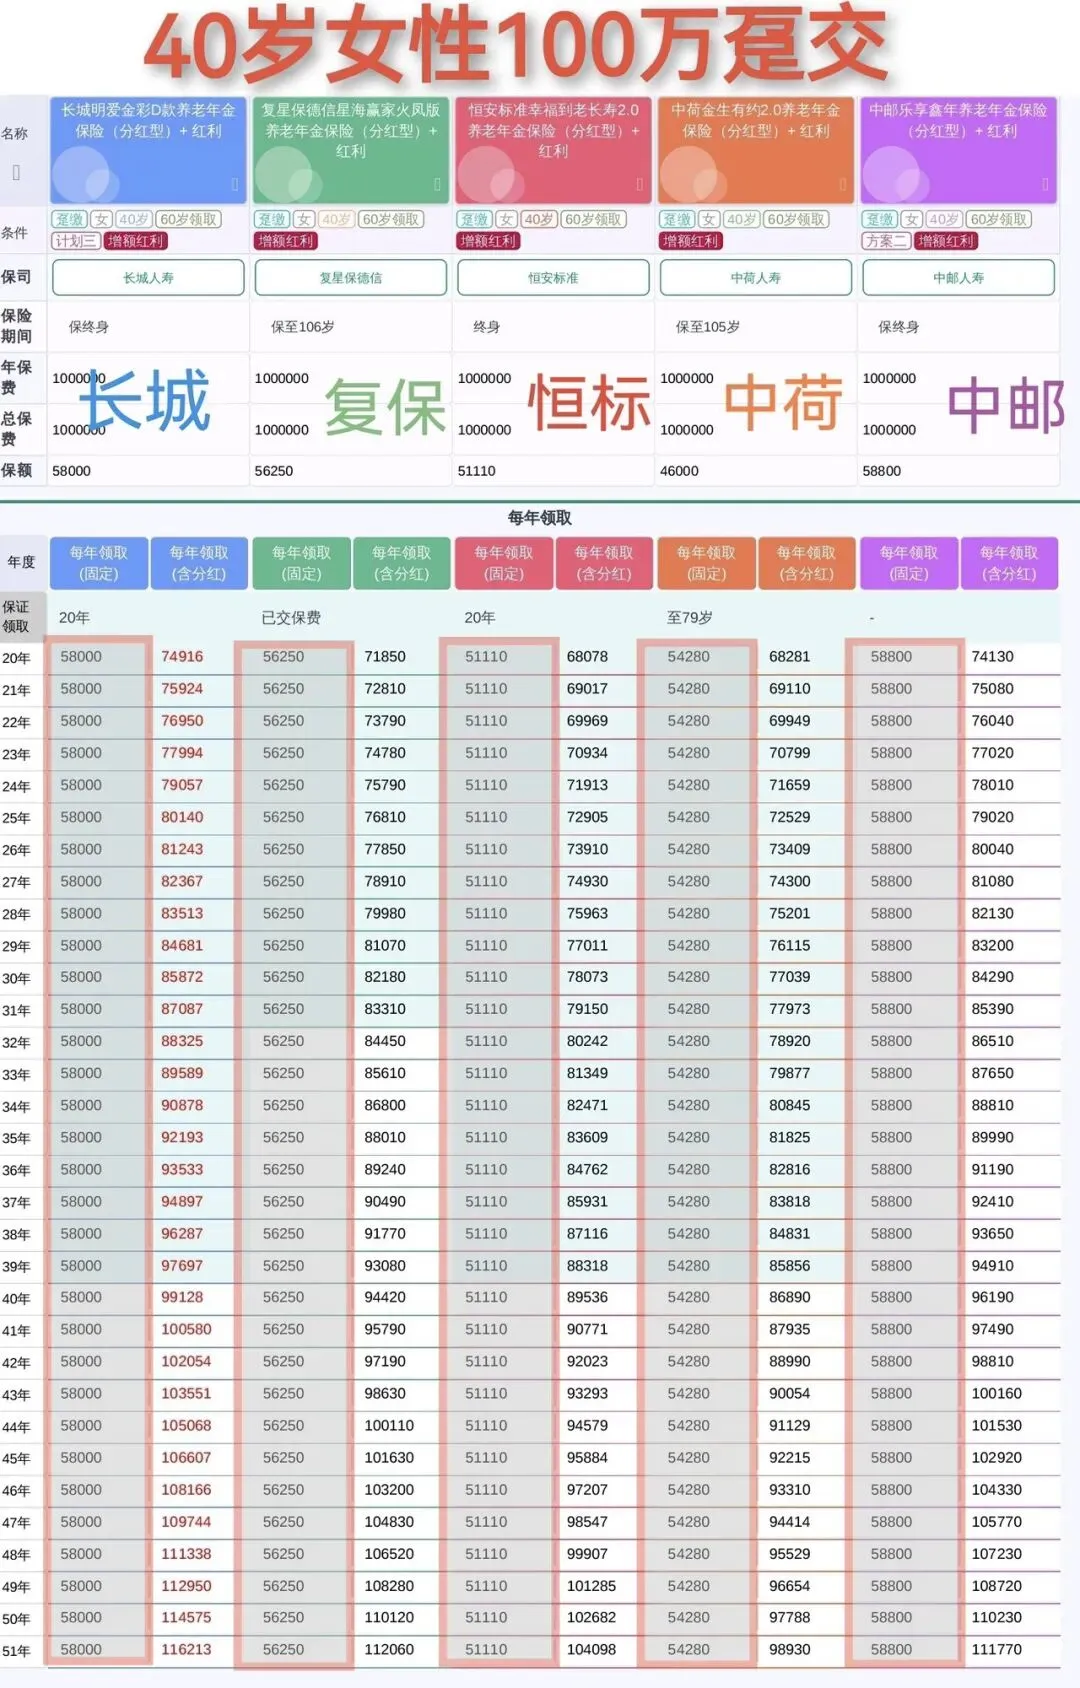
以40岁女性、趸交100万、60岁领取为例:
· 长城明爱金彩D款:每年 58,000
· 复星保德信火凤版:每年 56,250
· 恒安标准幸福到老2.0:每年 51,110
· 中荷今生有约2.0:每年 54,280
· 中邮乐享鑫年:每年 58,800
固定部分最高的是:中邮乐享新年,58,800。
比长城58,000多了800块。
这些固定部分都是写进合同的,确定性最强。
再看分红部分。
分红就看公司经营能力、投资收益、过往和当下分红表现。
从分红梯队看:
恒安标准第一梯队,分红表现更好;
其次是中荷、中邮、复星、长城排在第二梯队。
但注意,分红到底能实现多少,谁也确定不了,它是弹性数据。
2 .身故金:领取后会不会亏本?
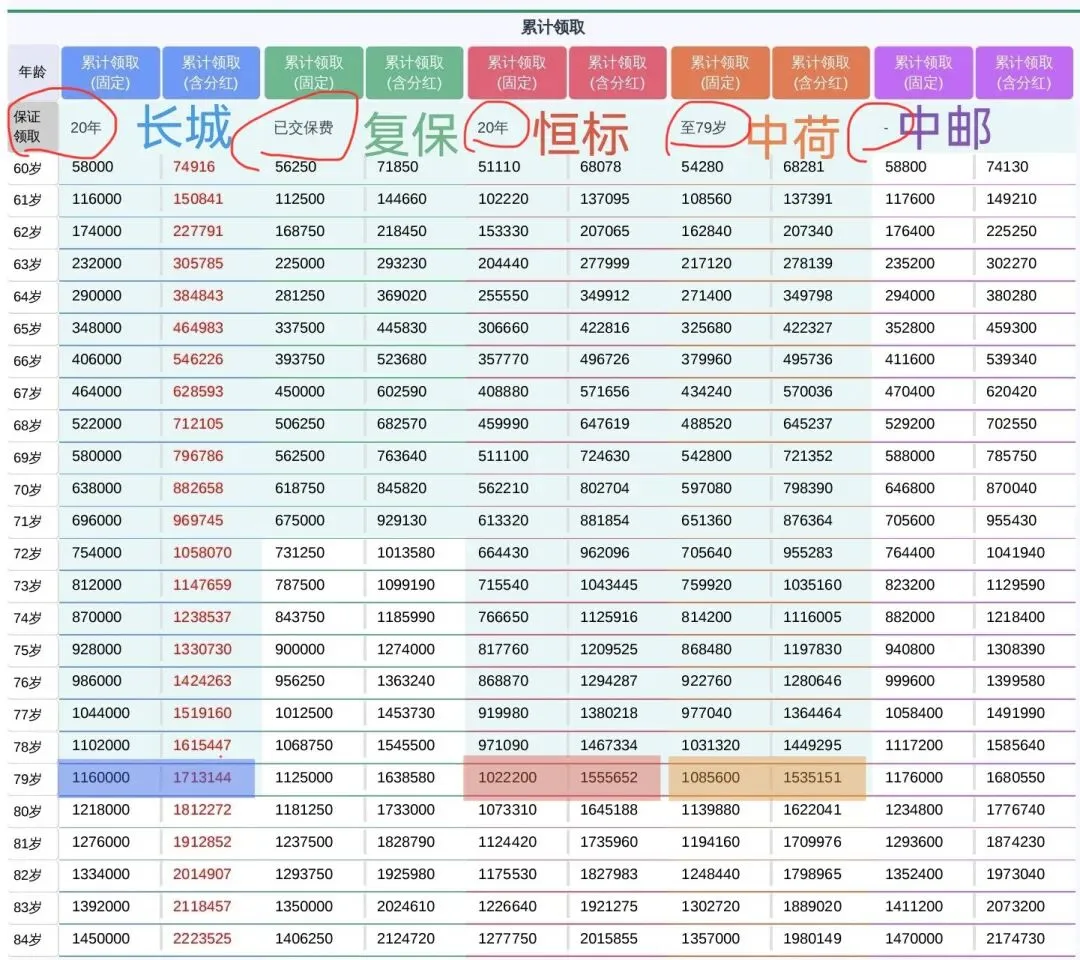
· 长城明爱金彩D款:选20年保证领取版本。60岁领到79岁,固定部分累计约116万,加分红实现不错约171万。领取期间身故,剩余未领部分赔给家人。
· 复星保德信火凤版:保障保费。投入100万,至少能领回100万。
· 恒安标准幸福到老2.0:保证20年,领到79岁,加分红约155万多。
· 中荷金生有约2.0:保证到79岁,加分红约153万多,和恒安标准不相上下。
· 中邮乐享鑫年:我选的是无保证领取版本,所以领取金额高,用来展示差异。计划一可以保证已交保费。
3. 退保金:领取后还有没有现金价值?
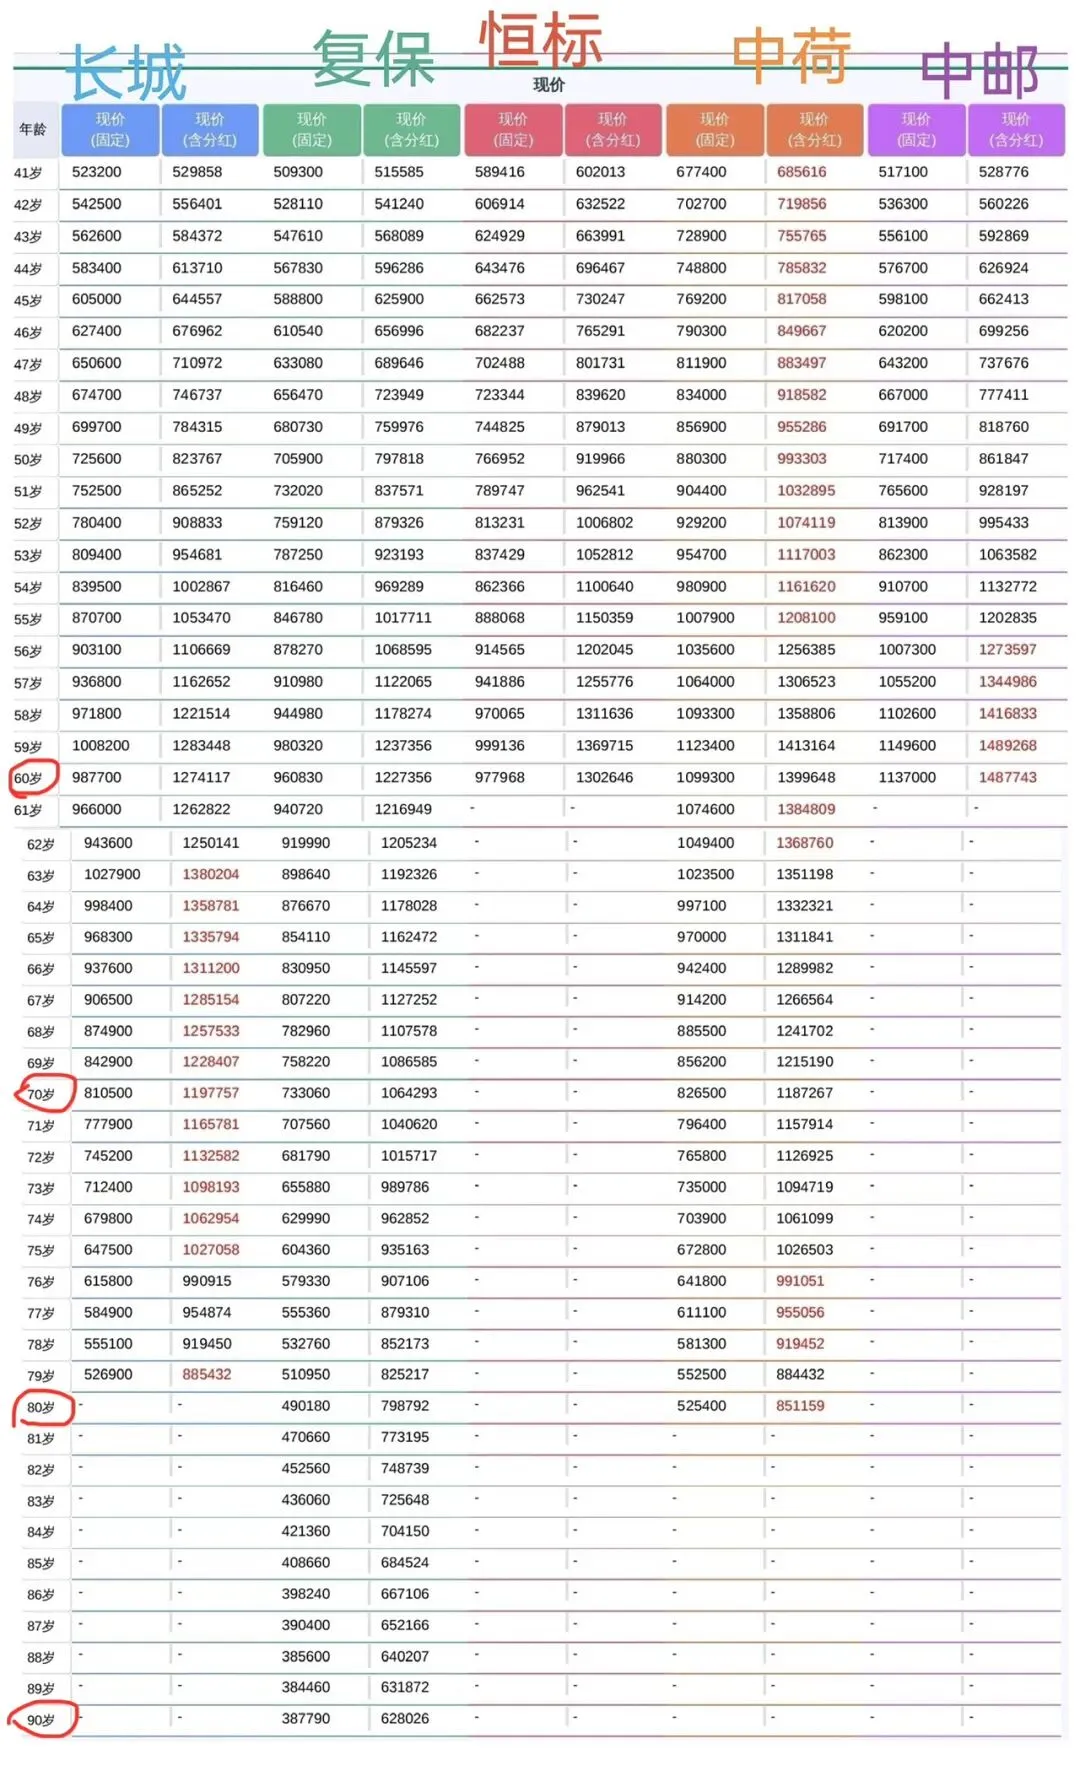
· 长城明爱金彩D款:现价持续到79岁。79岁时账户加分红还有 885,432。
· 复星保德信火凤版:现价持续时间最长,到90岁。90岁时账户加分红还有 628,026。这笔钱可以退保、减保、保单贷款,灵活周转。
· 恒安标准幸福到老2.0:60岁开始领取后,现金价值归零。
· 中荷金生有约2.0:现价持续到80岁。80岁时账户加分红还有 851,159。
· 中邮乐享鑫年:计划二和恒安标准一样,领取后现价归零。但计划一现金价值还可以,可保证已交保费,现价持续到80岁。
03
五款产品特点与适合人群
1. 长城明爱金彩D款
特点:
4个计划,领取非常灵活,可以切换。
从没有保证、保证已交保费、保证领取20年,到账户现金价值比较多,都能选。
最大特点是保底高,保证领取20年的情况下还能兼顾高保底,所以计划三选得比较多。
限制:
趸交35岁以上不接受;短交45岁以下可以3年、5年交;45岁以上必须长期交费;超过50岁选不了。
适合谁:
非常看重高保障、高确定性、高保底,对分红实现为零或偏低也能接受的人。
长城市场受欢迎程度非常高。
2. 复星保德信星海赢家火凤版
特点:
保底第二、第三高,加分红演示也不错。
终身有现金价值。
99岁生存,一次性返还所交100万保费,多一个祝寿金;106岁满期,返还当年保额。
相当于有长寿激励。
复星保德信的生态也很好,医疗、旅居、养老社区都做得不错。
限制:
投保区域不多。
目前支持:上海、北京、四川、山东、江苏、河南、青岛。
其他地区买不了。930下架。。。
适合谁:
既要领取高,又想交进去的钱不亏本,又想长期有现金价值、有保单灵活变现周转空间,还对长寿有预期、想要祝寿金激励的人。
3. 恒安标准幸福到老长寿2.0
特点:
分红做得好,第一梯队。
60岁领取后,现金价值归零。
这看起来是缺点,但对某些人反而是优点:
如果你想给孩子买养老金,给孩子一个终身收入,不希望孩子被骗、被诱惑去投资,把这份终身收入退出来,那现价归零,孩子就只能领下去,养老功能更纯粹。
同时,现价归零意味着婚姻分割时分不到,有一定资产隔离属性。
第三个特点:身故金不是一次性给家人,而是可以继续按月领取,有点类似信托功能。
它还是市场上唯二可以保证领取30年的产品。保证领取30年,每年领得少一点,但总保证领取金额够,很多人算投入产出也能接受。
适合谁:
有资产隔离需求;想给孩子买养老金、不想让退保;自己买养老金,万一没领完,剩余保证部分能让孩子按月继续领;同时非常看重分红的人。
4. 中荷金生有约2.0
特点:
市场上唯一可以加保的养老年金。
比如现在30岁,先买一份养老金;未来40岁又想买,可以按30岁的年龄来加保。
每年加保金额不是特别高,但权利是市场独一份。
适合谁:
以后想加保的人;很多客户给孩子买养老金,孩子年龄小,未来有加保空间,可以选中荷。
5. 中邮乐享鑫年
特点:
两个计划。
计划一:可以保证已交保费,同时现金价值能持续到80岁,兼顾保本和灵活性,所以中邮也是很不错的选择。
计划二:没有保证领取,所以领取金额高。
中邮是银行系公司,网点丰富,大部分地区都能买到。
股东背景优秀,央企财政部旗下。
对高龄人士友好:55岁以上女性,今年交,明年就能领。
适合谁:
丁克家庭;对自己寿命有信心、想活多久领多久的人;所在城市买不到前面几款养老金的人;喜欢大公司、央企背景的人;高龄人士。
04
公司维度
· 长城:国资,北京西城区国资委旗下,业内叫“北京太子爷”。
· 复星保德信:合资,复星集团+美国保德信,各占50%。养老社区是突出亮点。
· 恒安标准:合资,天津国资委+英国安本集团。英国是分红险发源地,所以分红做得好。
· 中荷:合资,北京银行+法国巴黎银行,双银行系。
· 中邮:央企,财政部旗下。
大家也可以根据自己对公司的偏好来选择。
05
总结五大金刚到底怎么选?
一句话总结:
· 要高确定性、高保底、计划灵活:选长城明爱金彩D款。
· 既要领取高,又要不亏本,还要终身现价、长寿激励、生态服务:选复星保德信火凤版。
· 要资产隔离、给孩子买、防退保、类信托、看重分红:选恒安标准幸福到老2.0。
· 以后想加保,或给孩子买、孩子年龄小:选中荷今生有约2.0。
· 城市受限、想要大公司央企、保证部分也高、高龄友好:选中邮乐享新年。尤其计划一可保证已交保费,现金价值持续到80岁,综合也很不错。
不同城市、不同年龄、不同人群、不同家庭结构,选择养老年金的考虑点都不一样。
另外像华泰的泰享金生、阳光的鑫悦人生也不错。
没有绝对最好的产品,只有最适合你的组合。
最后提醒两件事:
第一,复星保德信火凤版9月30号就要下架了。
第二,保险公司的政策在缩紧,第四套生命周期表在切换。
好产品、好窗口期,不会一直等。
如果你正在考虑养老年金,想知道自己所在城市、年龄、交费期、家庭结构,到底适合哪一款,可以在评论区留下你的年龄和城市,我帮你一对一拆解清楚。||
欢迎了解保险经纪
工作地点:就近入职
工作内容:为家庭、企业梳理风险、配置切实保障
工作要求:
1、学历:本科起
2、时间:每天可有3个小时投注于保险学习
3、年龄:22岁-45岁
4、能力:乐于学习、输出,认可保险,成长的长期主义者
如果您对保险经纪感兴趣,欢迎关注深度交流。
关于我:
热门话题:
日常/思考:
END
我们是来自明亚保险经纪股份有限公司,专注为中产及高净值家庭提供风险管理服务的团队,成员大量来自于北京大学、中山大学、厦门大学、华南理工、南开大学、哈工大等一流学府的博士及硕士,曾就职于500强外企/央企国企/三甲医院等,集合了金融、法律、医学等丰富经验和背景。欢迎咨询/加入我们。
家庭保障 / 教育养老 / 企业团财
长按二维码
一起梳理风险,买对保险
