上期我们聊了债权尽调的四层十项,后台又冒出一批新问题:尽调知道了,可市面上债权大多“打包”卖——银行一挂就是几户、几十户,单户、多户、大包、小包到底差在哪?又该怎么选?
今天枫梓和大家来聊下“选包”的门道。先记住一句话:选包选的是“结构”,不是“折扣”。结构看懂了,你才知道该往哪还价。
01 个人债权包 vs 对公债权包:先分清对手是谁
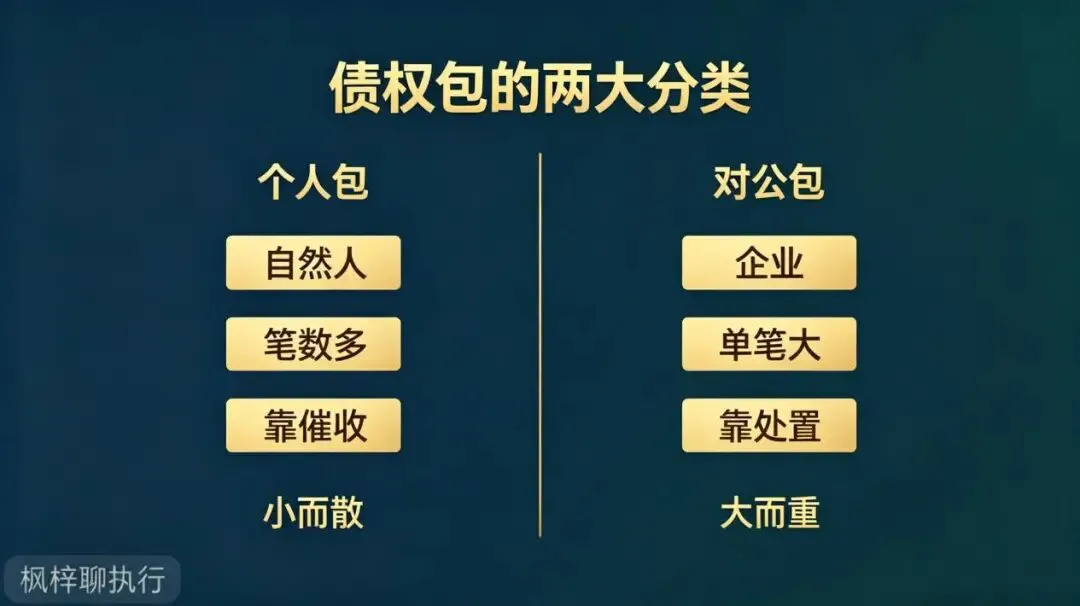
债权包第一大分类,按借款主体分我们可以把它分为:
个人债权包(个贷包):借款人是自然人,主要是消费贷、信用卡透支、个人经营贷等,特点是笔数多、单笔小、金额分散。回款主要靠催收加个人财产执行,周期短、单笔可预期性弱,但胜在分散——一笔烂了,不影响整包。
对公债权包:借款人是企业,单笔金额大,往往带着抵押物和复杂的担保链。回款靠重组、诉讼、处置抵押物,周期长、变数大,但回报空间也大,尽调难度直接拉满。
一句话记住:个人包“小而散、靠催收”,对公包“大而重、靠处置”。
这里枫梓多提一句合规边界:批量个人不良贷款在一级市场上,目前只转让给资产管理公司(AMC)等持牌机构,个人和普通企业不能直接从银行批量受让。个人想玩个贷包,主要路径是二级市场——需盯着AMC和法院处置出来的债权标的。
02 信用类 vs 抵押类:有没有“抓手”是分水岭
第二个分类,可以按有没有抵押物分为:
信用类债权:没有抵押物,纯看债务人信用和还款能力。价格往往压得极低,但回收率波动极大——赌的是“人还在、还能挣、还愿意还”。
抵押类债权:有房产、土地、设备等“抓手”,回收有底。重点看抵押登记、抵押顺位、评估价与市场变现价的差,以及处置难度。
但“有抵押”不等于“能快速变现”。抵押物可能涉及唯一住房、长期租约占用、违建超建等执行障碍,处置周期一样能把利润拖没——这也是枫梓之前讲法拍时反复强调的点。
刚开始做债权投资一定要记住一条原则:没有十足把握,优先抵押类;纯信用包,只在你对债务人知根知底时才碰。
03 大额包 vs 小额分散包:赚法不一样
第三个分类,我们可以按金额和笔数分。
大额包:单笔或少数几笔,尽调可以做到极细,收益集中、单笔利润厚。但一笔踩雷,全局受损,适合资金足、专业强的玩家。
小额分散包:几十上百笔,单笔金额小,风险被摊薄,适合练手和现金流玩家。但代价是逐笔尽调成本高、催收费精力。
记住权衡:大包赚“单笔深挖”,小包赚“概率摊平”。折算收益时,管理成本必须算进去,不然账面收益率好看,实际跑下来直接打折。
04 整体价值评估:别只盯折扣率
有不少人买包只看折扣率:账面100万的包,2折买,感觉赚翻了?不一定。
买包买的不是折扣率,是“预计可回收金额”。我们可以按以下三步走:
•第一步,拆包。把包里每笔债权分类:有抵押的、有执行依据的、已终本的、可能白纸一张的——结构决定价值。
•第二步,估回。每笔按预计回收率乘账面金额,一笔笔加总,得出整包回收预期。
•第三步,扣成本。诉讼费、催收成本、资金占用、时间成本,全都要扣。处置周期越长的包,资金成本越高。
最后用“预计可回收金额”反推你愿意出的最高价。折扣率再低,回收率上不去,照样是亏。
举个简单算例:账面100万的包,2折买入花20万,听着便宜。拆包一看,八成是白纸债权,预计回收率可能连5%都不到;剩下两成有抵押,处置还要再扣两年资金成本。算下来整包预计回收可能不到15万——这笔买卖,一进场就注定亏。买包前先做算术,比什么技巧都管用。
05 新手入门推荐:从什么包开始?
如果看完这篇你还是新手,枫梓直接给结论:
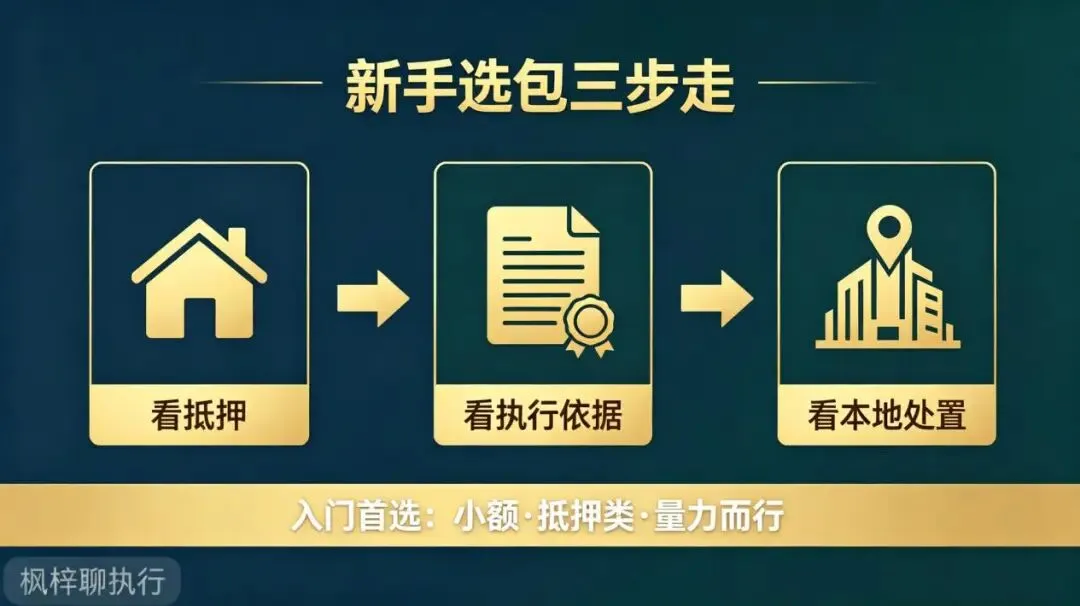
入门首选:小额、抵押类、有执行依据、本地可处置的债权。金额控制在你能承受的亏损范围内,权当交学费。
新手要回避三类包:纯信用大包(回收没底)、担保链复杂的对公包(尽调做不透)、处置周期过长的包(资金成本吞掉利润)。
三看原则,收藏好:看抵押、看执行依据、看本地能否落地。
写在最后
选包选的是结构,结构看完,下一步就是谈价格。上一篇欠下的定价、报价、变现受偿,枫梓记着呢。
下一篇:债权怎么定价、怎么报价,成交后又怎么变现受偿。看完再出手,你是在做投资,不是在赌运气。关注枫梓,下期不错过!!
上期回顾:
债权尽调清单:捡漏还是踩雷?先过这10关
债权投资是什么?普通人能不能玩?
