尊享e生医疗险全系列测评!2026版/中高端版/PLUS版,我建议这样选
- 更新时间 2026-09-28 18:55:32
尊享e生医疗险全系列测评!2026版/中高端版/PLUS版,我建议这样选点击深蓝保 | 点击右上角 | 设为星标🌟 
第 1378 篇产品测评 很多想买百万医疗险的朋友,都听过尊享 e 生系列的大名。 它是国内最早的百万医疗险之一,10 年以来一直在迭代,最近几年还出了中高端版本,保障越来越好了。 上周尊享 e 生中高端最新版本上线,升级了不少保障,有些朋友就好奇,现在尊享 e 生 2026 系列一共有三个版本,价格从几百到几千,保障有什么差异?哪个版本更适合自己? 今天这篇文章,我就把这几款产品的优劣势、适合的哪些人买一次性讲清楚,并给到大家实用的投保建议。 没时间看完全文的朋友,也可以点这里把年龄预算告诉我,根据你的需求直接选好,省时省力。 
尊享e生系列,最值得买的一年期百万医疗险 尊享 e 生从 2016 年到现在已经 10 年,从来没掉出过一年期百万医疗险第一梯队。 为什么说它是最值得买的一年期百万医疗险呢?主要有两个绝对优势: ①保障一直在升级,走在行业前列 迭代这么多次以来,每次升级它都走在行业前列。 去年底上线的尊享 e 生 2026,新增了康复医疗保障,当时很少医疗险能报销这部分费用,非常超前。 刚上线不久的尊享 e 生·中高端 2026 版和 PLUS 版,还能保超适应症用药,也是市场首款敢这样做的产品。 尊享 e 生系列能做到每次更新都让人有惊喜,手里的保障一直是最新的,不会过时。 ②续保最稳定的一年期百万医疗险 一年期医疗险每年都要续保,对于很多朋友是一件挺麻烦的事情。 在续保期前要花时间精力去对比市面上的产品,如果要转保,很可能要重新做健康告知,身体要是比以前差了,大部分产品都买不上。 尊享 e 生的老用户,无论有没有出险,几乎都可以免健告直接续保到最新版。 想要从百万医疗险升级到中高端版本,或者从中高端升级到 PLUS 版,也是简易告知就行。 例如想从尊享 e 生 2025 升级到尊享 e 生中高端 2026,只要没有理赔过、过去 2 年内没有手术住院就能直接升级。 它虽然是一年期产品,但因为多年来长期运营,每年续保都比较稳定,很少出现续不上的情况。 有不少朋友就是因为看中这些优势,想给自己或者家人买一份,或者把原来的医疗险换成尊享 e 生的产品。 它比较热门的产品有三款: 下面一起来看看这三款产品的优势,以及它们分别适合哪些朋友入手。 
3款尊享e生医疗险 该怎么选? 先来看整体对比: 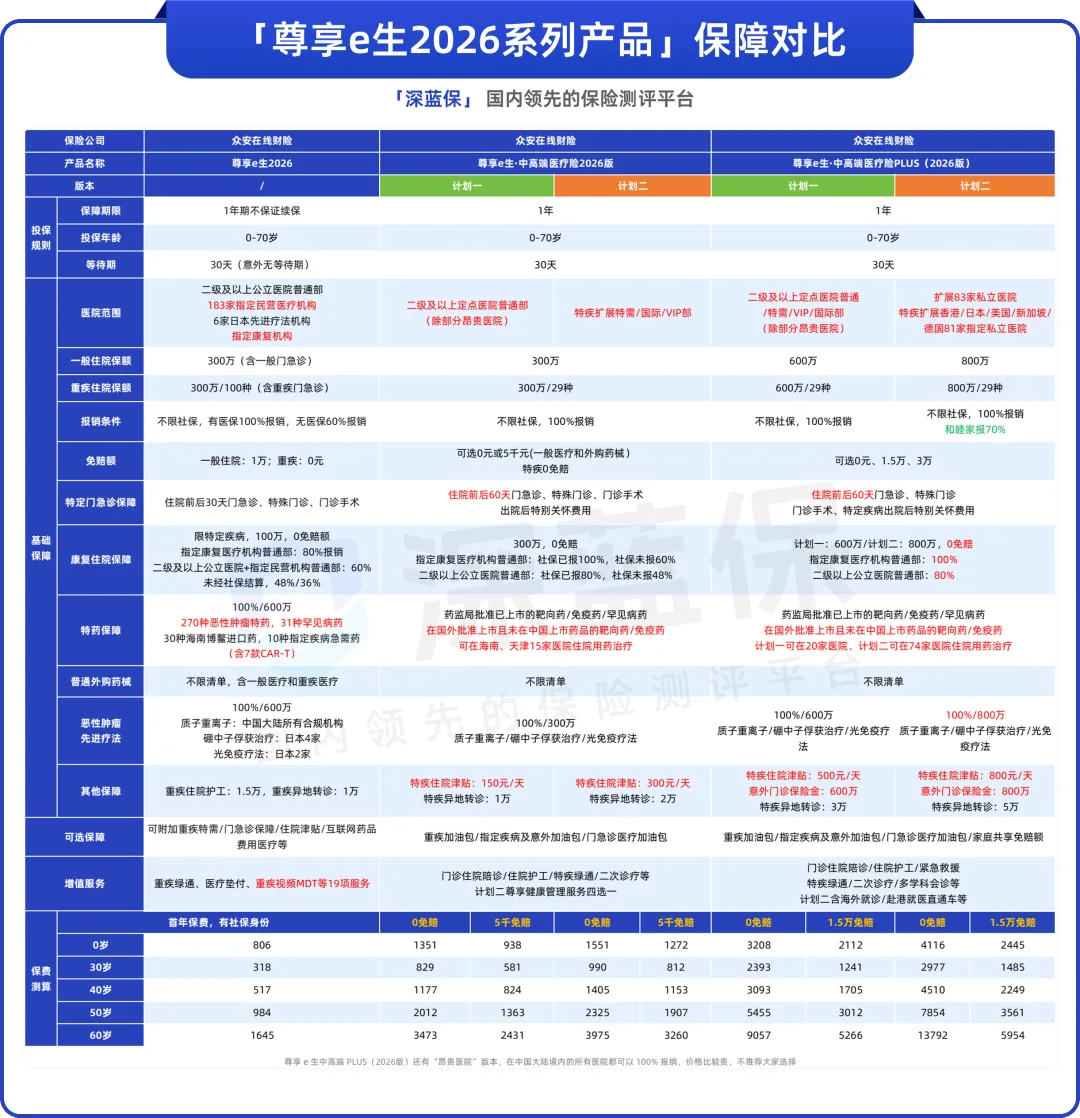
这 3 款产品的保障有很相似的部分,比如都能报销部分私立医院的费用,特药的保障非常好(能报销罕见病药、昂贵的海南博鳌进口药),而且都能报销康复医疗费用。 它们主要区别在于药品和医院范围,药品和医院越多,价格就越贵。 其中 PLUS 版的报销规则最优秀,无论是否经过社保报销,都能 100% 报销医疗费。 可以简单划分为「基础版」、「中高端版」、「顶配版」三个版本,按照自己的预算来选择。 基础版:尊享e生2026 最先打响整个系列口碑的,就是尊享 e 生百万医疗险系列,最新的产品是 2026 版,整体的保障如下: 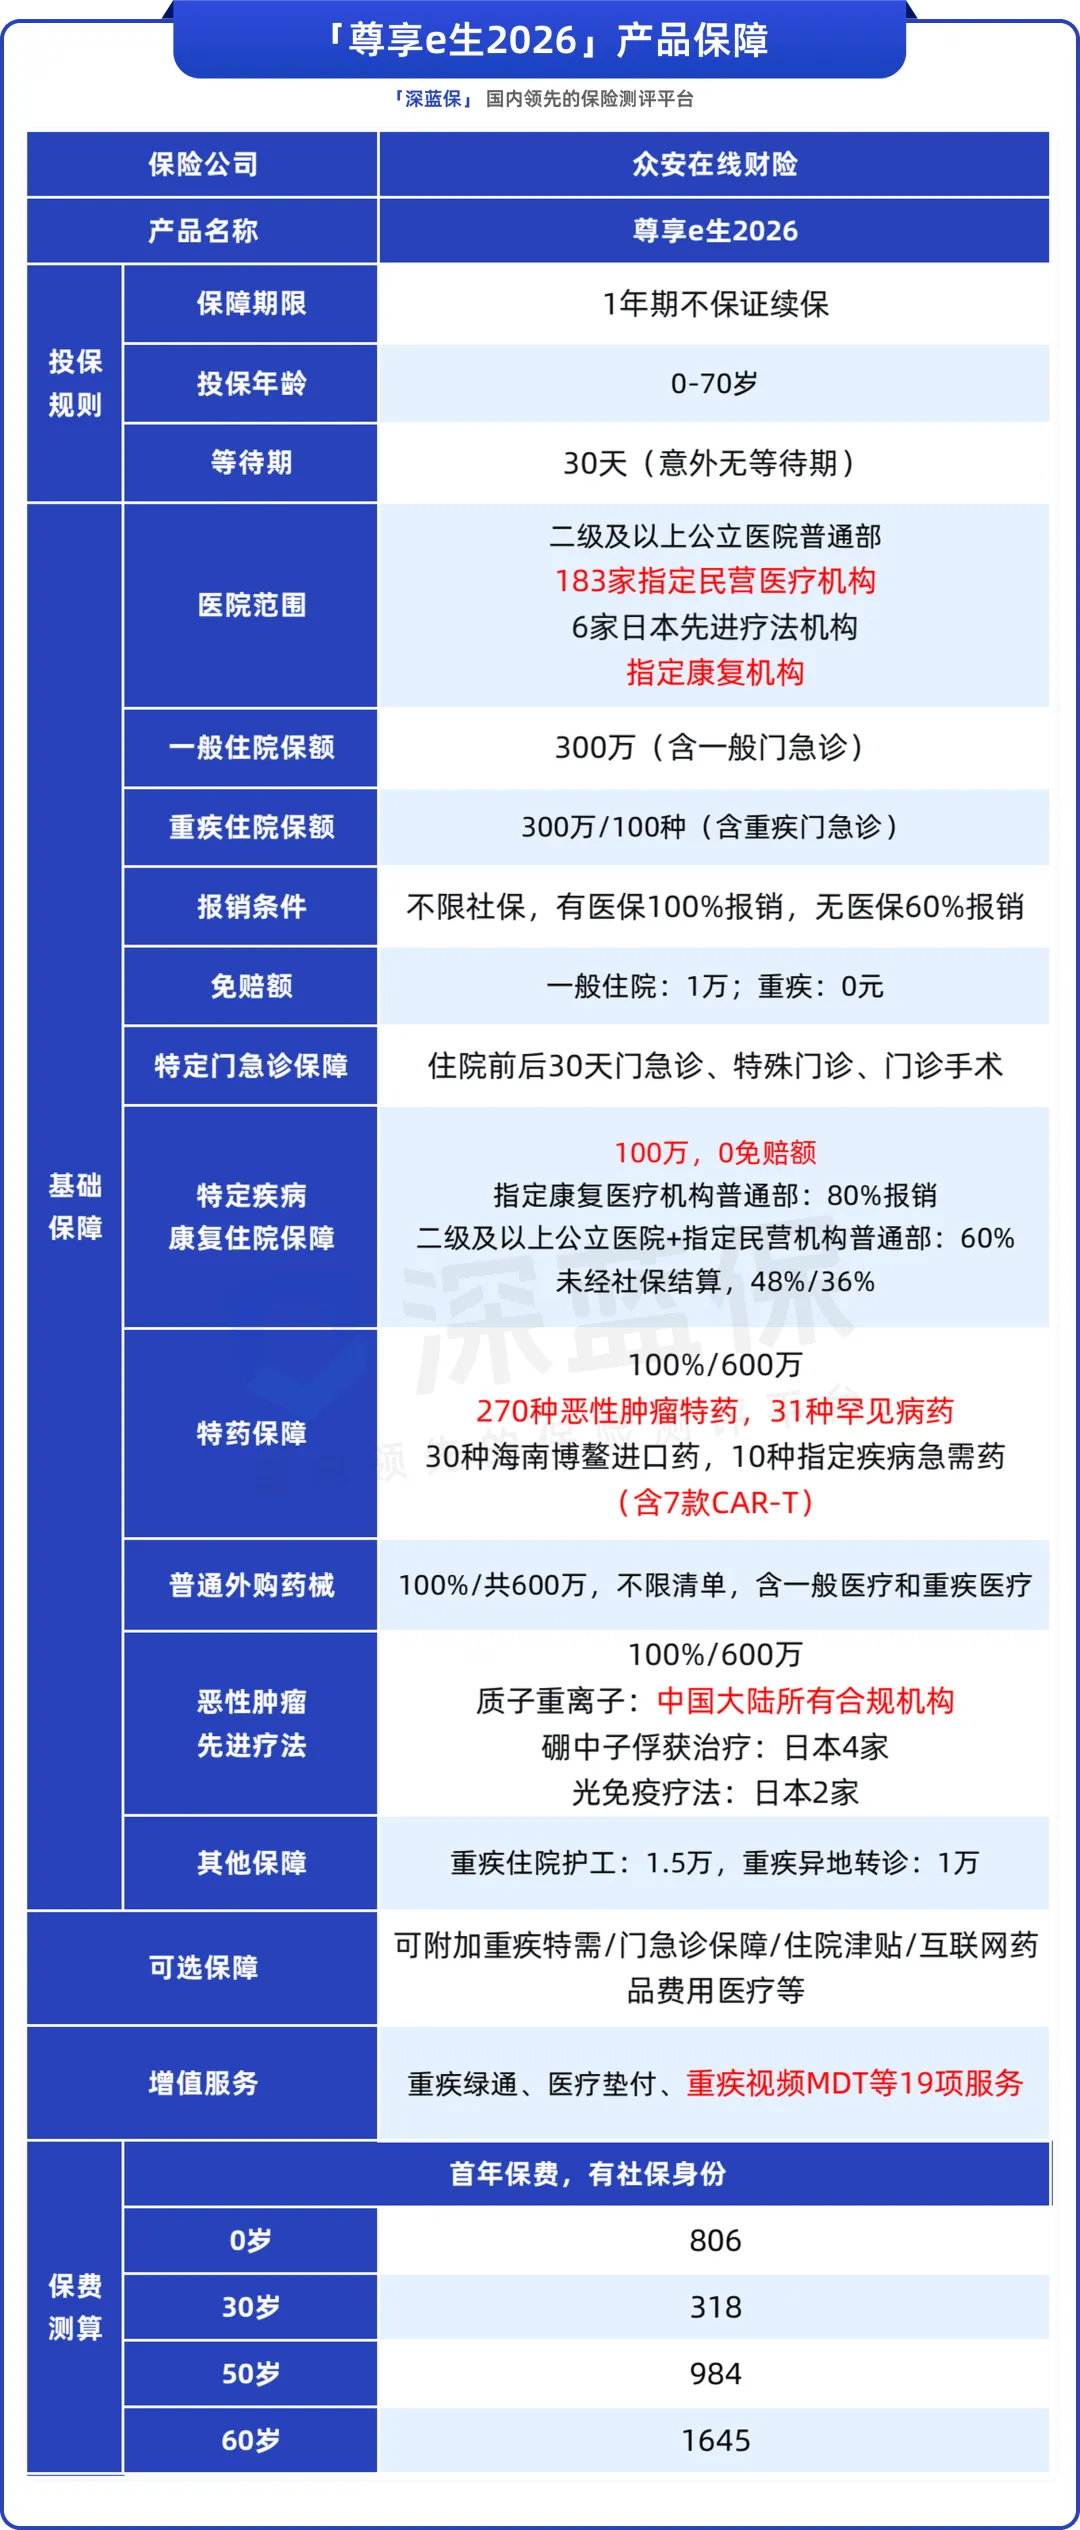
相比大部分的百万医疗险,尊享 e 生 2026 的优势非常突出: 它的价格是这三款里最便宜的,30 岁买只要 300 出头,特药、先进疗法、外购药等核心保障一样都不少,性价比很高。 更适合预算有限,想为自己买一款保障比较先进的百万医疗险,尊享 e 生 2026 是数一数二的产品,非常值得考虑。 文章篇幅有限,如果还想了解下这款产品的保障细节,可以点这里预约,专业的规划师会 1v1 讲解产品保障。 中高端版:尊享e生·中高端2026 中高端 2026 版和 PLUS 版本的大部分保障都很相似,要是得了癌症等特定疾病可以去指定医院的特需部看病, 0 免赔 100% 报销,它们主要的区别是医院和用药的范围。 两款中高端产品健康告知都很宽松,而且从投保第四年起,可以报销既往症的医疗费用;某个疾病要是被除外,以后复查好转,续保能申请核保复议,有机会能保上。 先来看看尊享e生·中高端2026版,整体保障如下: 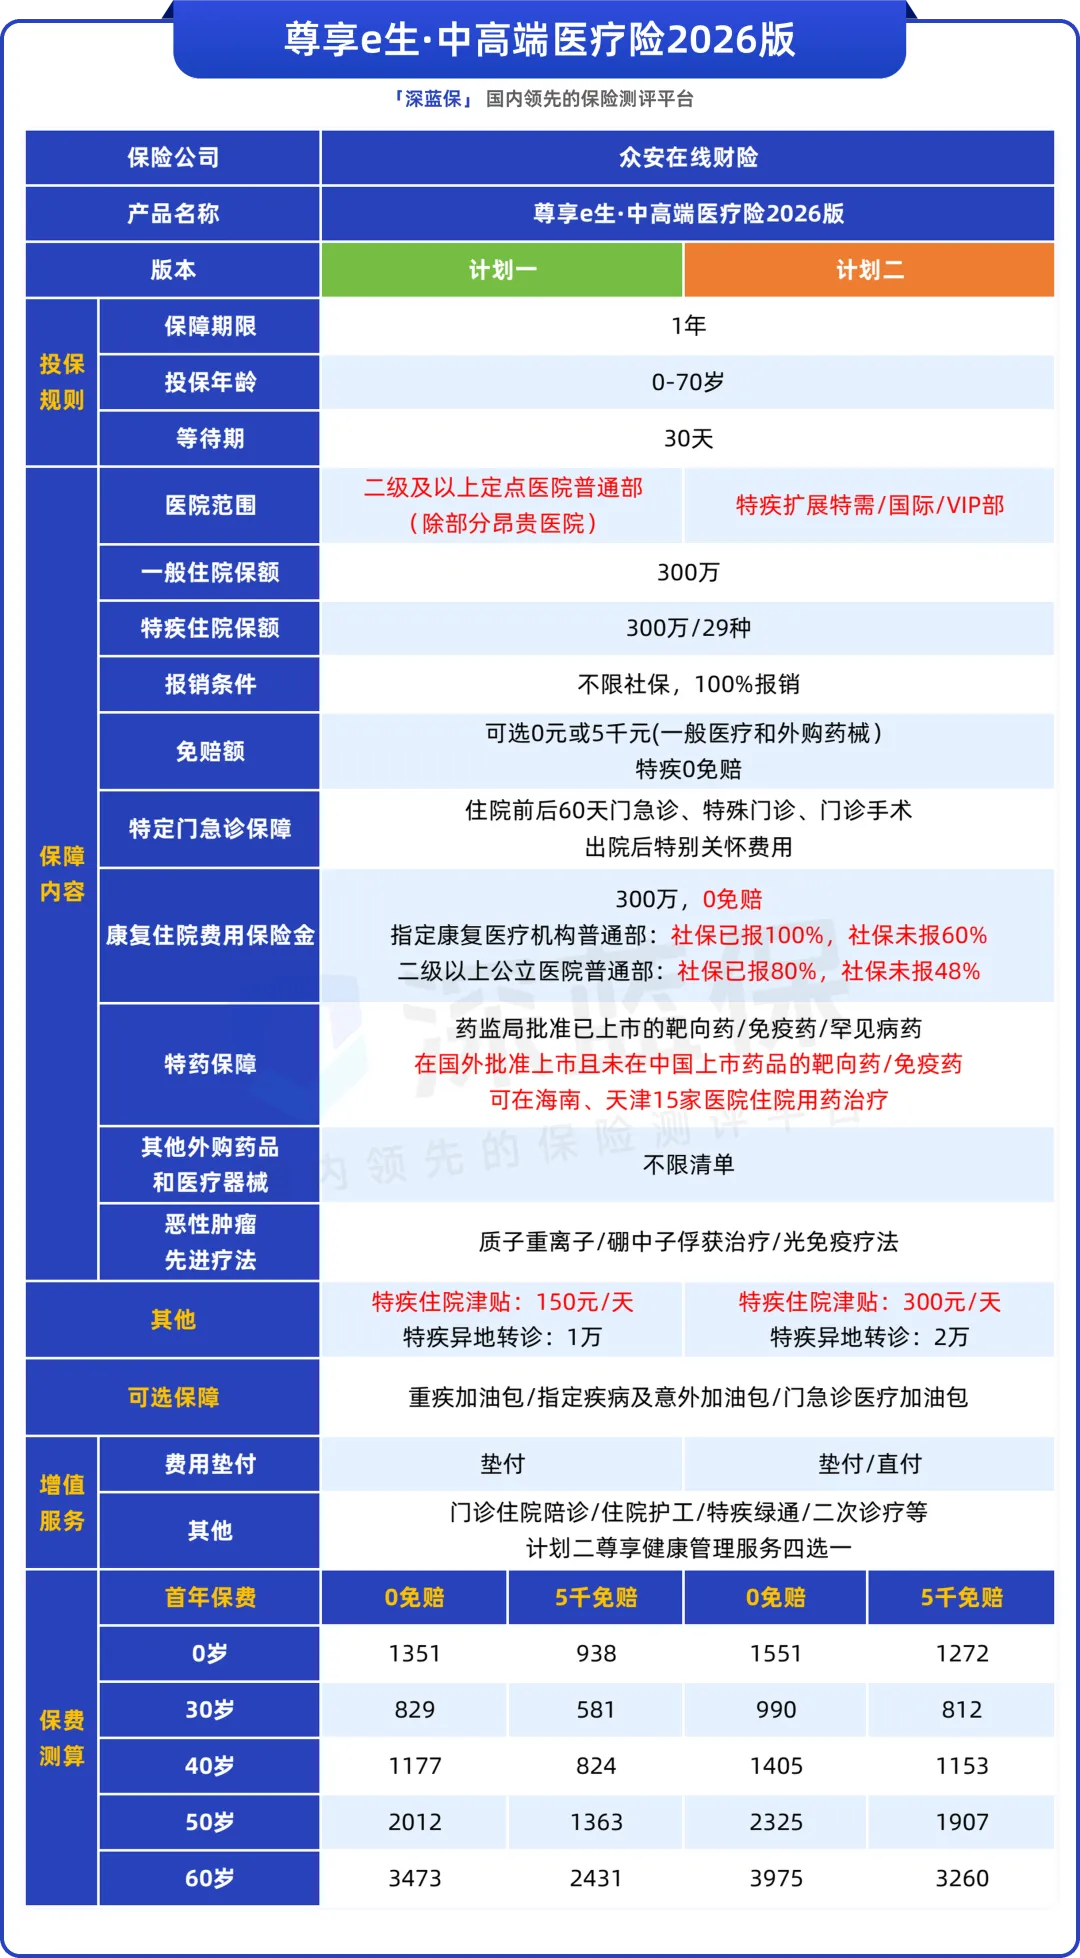
它一共有两个计划,计划一和尊享e生2026相差不大,不同点在于能去定点医院看病,免赔额也比较低,性价比很高。 计划二整体保障更好,能去特需部、国际部等看病,能报销单人病房,而且得了癌症、原位癌等特疾能 0 免赔 100% 赔付,几乎不用自己掏钱。 特药保障也很出色,癌症特药、罕见病用药、其他外购药通通不限清单,还能保国内没上市的救命进口药。 它最让人惊喜的就是把「超适应症用药」白纸黑字写进了条款: 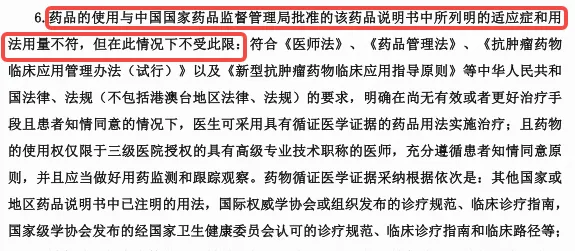
注:尊享e生中高端2026版条款 以前在医院开的药如果超过说明书的适应症范围,绝大部分情况不给报销,现在尊享 e 生中高端 2026 放开了这部分限制,符合条件的超适应症好药也能报销。 它还能不限疾病报销康复费用,在指定的 33 家康复机构能 100%报销,二级及以上公立普通部也能报 80%。 这款产品还有高性价比的门急诊加油包,能报销流感、肺炎等高发疾病和骨折等意外的门急诊费用,0 免赔 100% 报销。 如果家长们考虑给孩子买中高端医疗险,很推荐加上门急诊加油包,0-7岁的孩子只要加 99 块,比绝大部分的中高端医疗险门急诊保障更好更便宜。 要是心动想给孩子买,可以把娃的年龄发给我,帮你算算加上门急诊加油包要多少钱,选计划一还是计划二更合适。 总的来说,尊享e生中高端2026更适合有一定预算,看重特需保障,想给自己或孩子入手中高端医疗险的朋友,想要保障更好就选计划二,在同类产品中很有优势。 要提醒下大家,这款产品的普通外购药如果没有经过社保报销,报销比例是 60%,会打些折扣。 两个计划有不同的免赔额选项,价格差异会比较大,想算下不同版本的价格差距,点下面卡片把年龄发给我,直接帮你算好,并对比保障有啥区别,看完心里就有数了。 
顶配版:尊享e生·中高端PLUS(2026版) 这款是上一款中高端产品的顶配升级版,把高端医疗资源都打通了,而且它也没有社保罚则,没经过社保也能 100% 报销。 像是超适应症用药、康复医疗金、外购药不限清单等和前面产品相同的保障就不具体讲了。 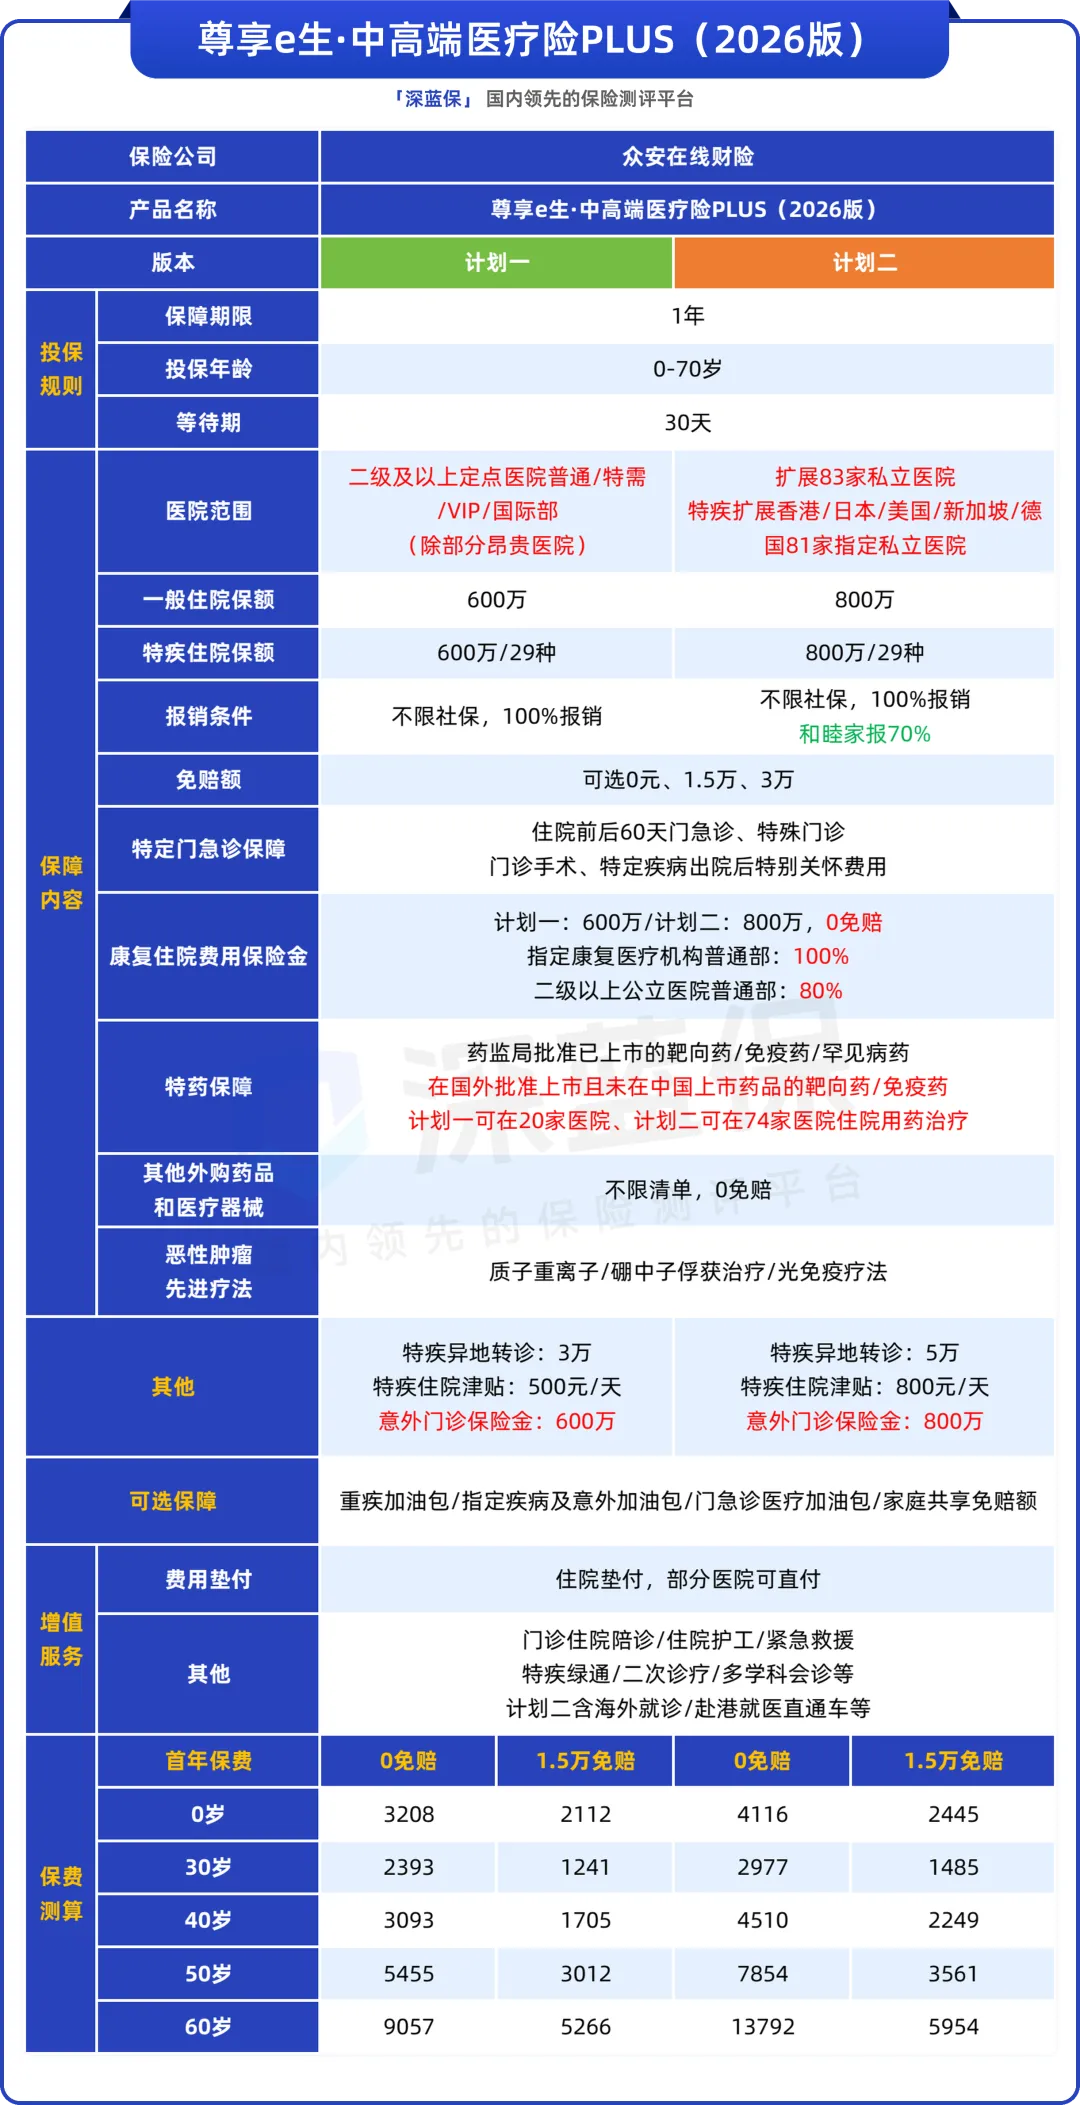
它也有两个计划,计划二更高端,得了癌症等特疾能去多家私立医院和海外 81 多家顶级医院看病,医疗费用几乎全额报销。 在境内外用药都不限清单,基本不受医保 DRG 的限制,看病的资源和体验比前面两款产品更好、更自由,当然价格也更贵些。 一般疾病去私立医院看病可选 0-3 万免赔额,医保报销部分可以用来抵扣免赔额,实际的门槛不高。 如果一直没有理赔,免赔额还能逐年下降,最低能降到 0 元,相当于一般疾病也能 0 免赔去私立医院看病。 不过也要提醒大家,如果中间理赔过,第二年续保的时候免赔额会重新回到原来的额度。 两款中高端产品还都除外了部分昂贵医院,像是 PLUS 版计划一不能报销和睦家、美中宜和等机构的医疗费,计划二能报销,每个版本的除外医院都不同,大家要提前了解清楚。 要注意,PLUS版去医院前需要联系保险公司申请预授权,即使当下不方便,最好 48 小时内也要联系,不然会对理赔有影响。 中高端产品的细节很多,要了解清楚哪些医院能报销、哪些疾病可以直接去特需部,大家有任何疑问不用自己花时间对着条款研究,直接点下面卡片告诉我,咱们把保障都搞清楚之后,再下单不迟。 
一年期百万医疗险 更适合谁买? 最后来讲讲这个系列绕不开的“一年期医疗险”问题,这也成为了它最大的“缺点”。 但我认为,一年期和保 20 年产品,真没有谁好谁坏,完全取决于每个人的需求。 如果更在意保障要跟上时代,选尊享 e 生没毛病 新保障、新药、新疗法几乎每年更新,不用害怕保障过时,这也是它领先其他产品的优势。 如果更想买一份确定性,就选保 20 年的 保证续保 20 年白纸黑字写进合同,哪怕产品停售也可以继续买,而且费率更稳定些,图的就是一份稳稳的安心。 要是预算足够,可以配两份 编辑部里有个同事就是这么干的:一份保 20 年的打底,兜住未来 20 年的医疗保障;再配一份一年期的尊享 e 生中高端医疗险,看病可以选择去特需、用药也更自由。 这样花两份钱,能解决两件事,并不冲突。 如果想按照这个思路给自己或孩子配两份实用的医疗险,可以把年龄和预算一起发过来,帮你看看怎么搭配最划算。 
写在最后 尊享 e 生系列走到今天,已经跨入第 11 个年头。 市面上的百万医疗险很多,能有尊享 e 生这样口碑的一年期产品,屈指可数。 而且难得的是,它每年都在认真打磨产品,在医院、药品、报销条件上下功夫,升级实用保障。 如果你更看重保障要更新、更全,走在行业前端的百万医疗险产品,尊享 e 生这 3 款很值得选择。 拿不准怎么选的,例如想知道自己的身体情况能不能买、能买哪款;或者想和家人一起买,不知道他们更适合哪个,不用自己苦恼,可以点击下面卡片告诉我,直接帮大家做好详细配置表,讲解每款产品。 
有任何关于尊享 e 生系列产品的疑问,都可以在评论区留言,一定知无不言~ 最近微信改版了,很多用户说看不到我们的文章关注+设为星标🌟 这样就不会错过了! ▎延伸阅读 尊享e生中高端重磅升级!看病用药更自由,最低只要500多! 最值得买的一年期医疗险:尊享e生vs众民保,建议这样选! 9月医疗险榜单出炉!新增一款好产品,癌症终身保证续保 ▎策划与制作 编辑|Yui排版|Yue 审核|奇晏
尊享 e 生 2026 版
尊享 e 生·中高端 2026 版
尊享 e 生·中高端 PLUS(2026版)
能报销私立医院费用:除了二级及以上公立医院外,它还包括 183 家私立医院和医保定点医院,覆盖全国,医疗资源雄厚。
特药种类多:足足有 270 种癌症特药,还有 31 种罕见病特药,药品更新速度快。
普通外购药不限清单:医院开不出来的药,去院外买能 100% 报销。
康复住院也能报:能报销癌症、冠心病等指定疾病康复费用,100 万保额,0 免赔,最高报销 80%,非常实用。
END
本文来自网友投稿或网络内容,
如有侵犯您的权益请联系我们删除,
联系邮箱:wyl860211@qq.com 。
