2026 少儿重疾险 · 双子星深度对比
2026少儿重疾险怎么选?
青云卫6号 vs 达尔文宝贝计划15号,一篇讲透
文 / 运成财道
带孩子看过一次大病的人都懂:最贵的从来不是手术费,而是随后的两三年——家里至少一个人被迫停工,收入腰斩,但房贷、奶粉、康复费一分不少。
这也是为什么我一直建议:孩子的重疾险,要趁早、要买够、要能跟一辈子。
2026年的少儿重疾险市场,有两款产品被问得最多,也是公认的“双子星”:
结论先放在这里:
两款基础保障几乎打平,但“性格”完全不同——青云卫6号是“品牌 + 白血病专项 + 保额会涨”,达尔文宝贝计划15号是“极致性价比 + 核保宽松 + 终身医疗兜底”。
一、先看身份证:两款产品长什么样
有两点要特别提醒:
- 1. 等待期都是180天。这比行业主流的90天要长,是两款共同的短板。等待期内非因意外确诊重疾,只退保费、合同终止;但意外导致的保险事故没有等待期。
- 2. 缴费期最长都能拉到35年。缴费期越长,年交压力越小,也更容易触发“保费豁免”——这是给孩子买重疾险最划算的玩法。
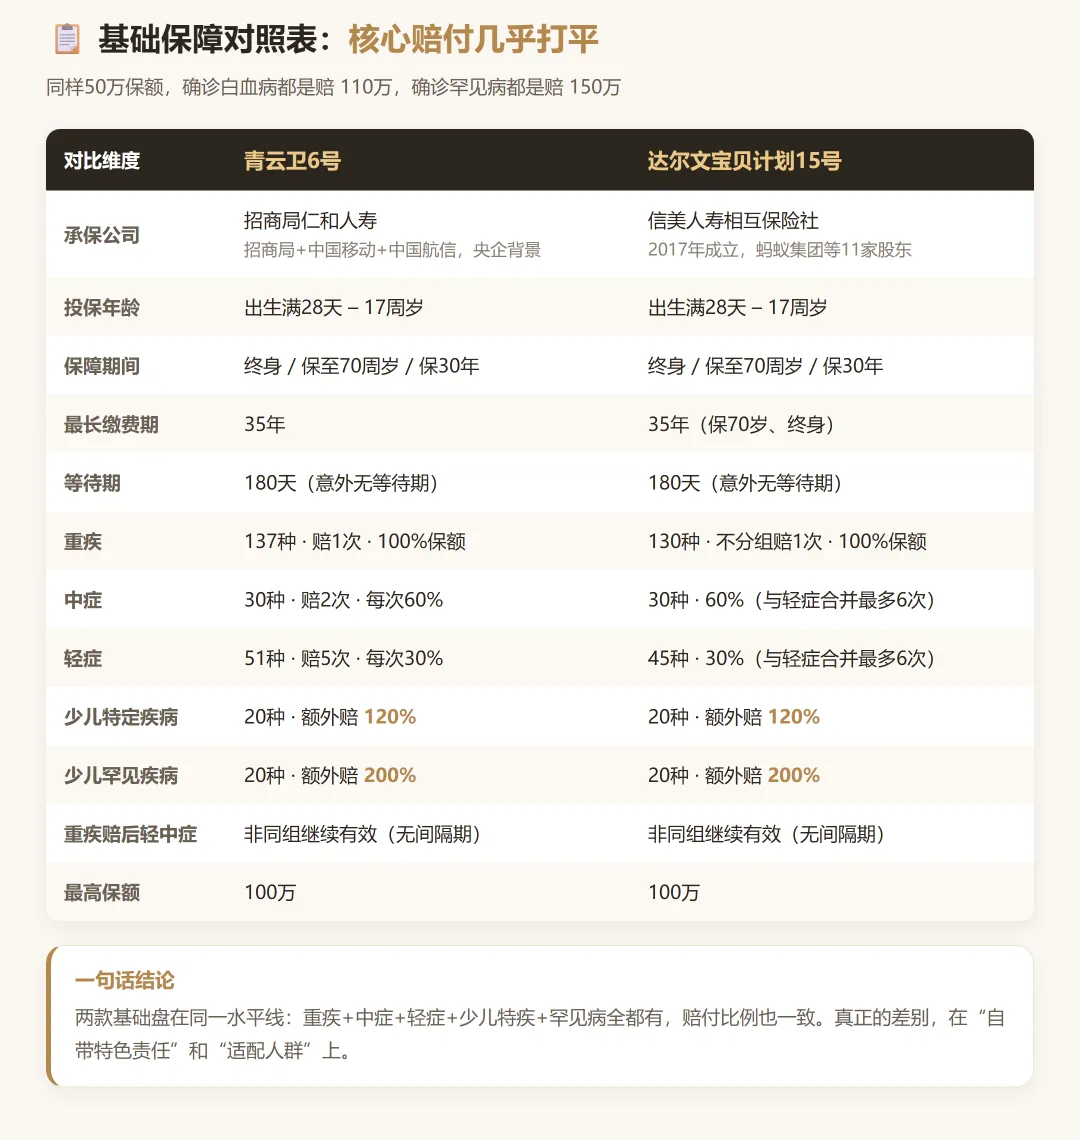
二、基础保障:同一水平线,细节各有侧重
两款的核心赔付框架几乎一致:
- 重疾:赔1次,100%保额 | 中症:赔60% | 轻症:赔30%
- 少儿特疾20种:额外赔120% | 少儿罕见病20种:额外赔200%
同样买50万保额:
- 确诊白血病等特疾 → 重疾50万 + 特疾60万 = 110万
- 确诊戈谢病等罕见病 → 重疾50万 + 罕见病100万 = 150万
差异在细节:
| | |
|---|
| 病种数量 | | |
| 轻中症次数 | | |
| 意外额外赔 | | 自带:意外导致重疾+50%、中症+30%、轻症+15% |
点评:病种数量不是关键(前28种重疾已覆盖绝大多数理赔),真正拉开差距的是“意外额外赔”——孩子磕磕碰碰、摔伤烫伤极常见,这一项达尔文15号直接写进基础责任,不额外收费。
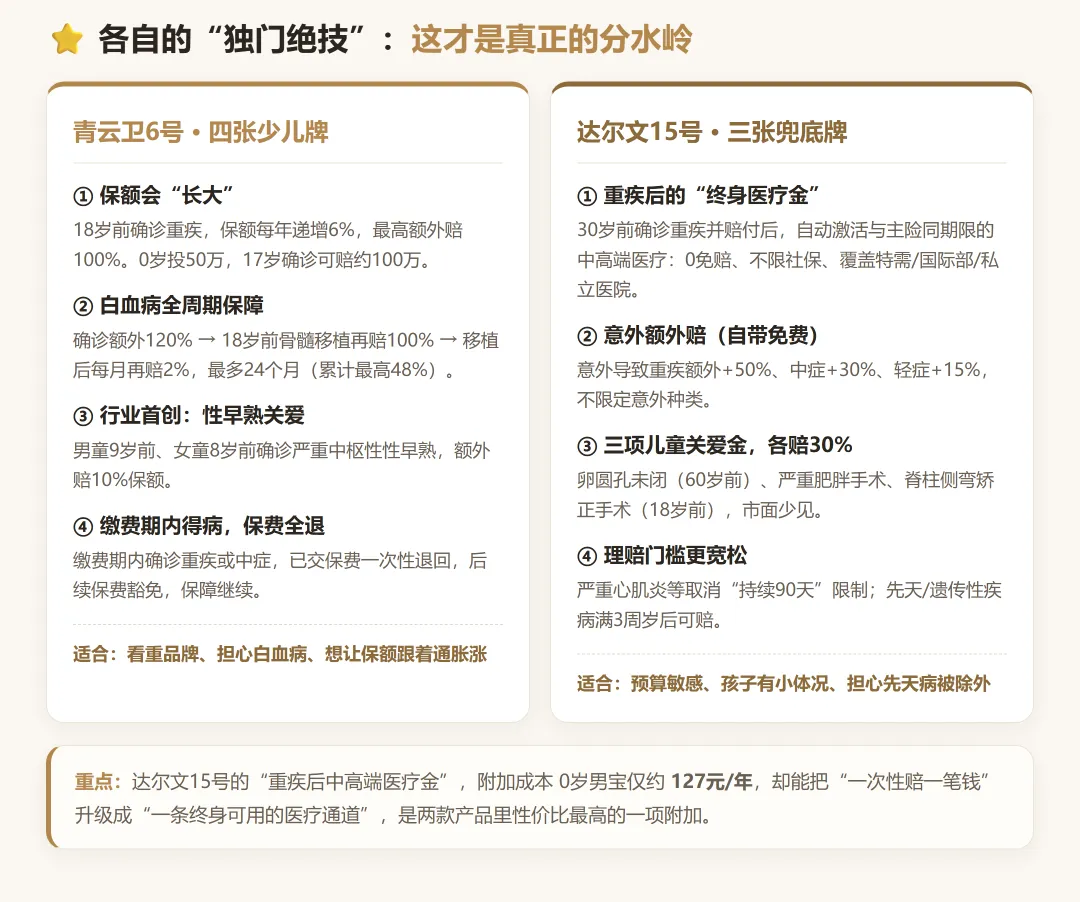
三、独门绝技:这才是分水岭
青云卫6号的四张牌
① 保额会“长大”(业内独一份)18岁前首次确诊重疾,保额按保单年度每年递增6%,最高额外赔100%基本保额。0岁投保50万,17岁那年确诊重疾:50万 + 50万×6%×17 ≈ 101万。这个设计对冲的是医疗通胀——今天买的50万,17年后还够不够用?它替你回答了。
② 白血病“确诊—移植—康复”全周期确诊赔特疾额外120% → 18岁前因白血病做骨髓移植再赔100% → 移植后每月再赔2%,最多24个月(累计最高48%)。50万保额,四项叠加,白血病理论上最高可赔约184万。少儿重疾里白血病最高发,这套组合拳目前没有对手。
③ 行业首创:性早熟关爱男童9岁前、女童8岁前确诊严重中枢性性早熟,赔10%保额(投保时孩子需0~3岁)。这是全国第一个把性早熟写进条款的少儿重疾。
④ 缴费期内得病,保费全退缴费期内确诊重疾或中症,一次性退回已交保费,后续保费豁免,保障继续。相当于“不出险是保障,出了险等于免费送”。
达尔文宝贝计划15号的三张牌
① 重疾后的“终身医疗金”(行业首创)30岁前首次确诊重疾并赔付后,自动激活一份与主险同期限的中高端医疗保障:首年赔付上限50%保额、累计上限100%保额;0免赔、不限社保目录、覆盖特需部/国际部/私立医院、外购药不限清单。
这是两款产品里最值得加的一项附加,0岁男宝附加成本仅约127元/年。传统重疾险赔一笔钱就结束,孩子确诊后几十年里反复就医、康复、买药的钱没有着落。这一项把“一笔钱”升级成了“一条终身医疗通道”。
② 意外额外赔(自带,免费)意外导致重疾额外+50%、中症+30%、轻症+15%,不限定意外种类。
③ 三项儿童关爱金,各赔30%卵圆孔未闭(60岁前因此引发重疾)、严重肥胖手术(18岁前)、脊柱侧弯矫正手术(18岁前),同类产品里非常少见。
④ 理赔门槛更宽松(容易被忽略的加分项)严重心肌炎等病种取消“持续90天”的观察要求,确诊即可赔;先天/遗传性疾病导致的重疾,满3周岁后可正常赔付——行业普遍做法是直接责任免除。
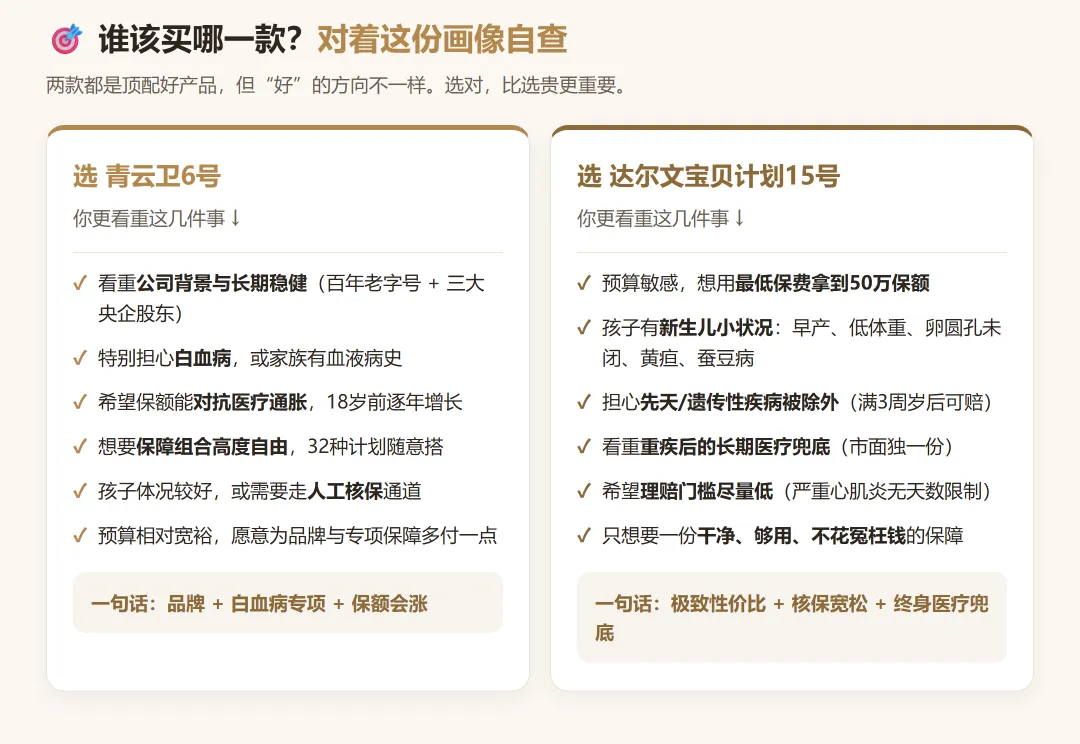
四、到底谁适合你家孩子?
一句话总结:
- 要“品牌 + 白血病专项 + 保额会涨” → 青云卫6号
- 要“极致性价比 + 核保宽松 + 终身医疗兜底” → 达尔文宝贝计划15号
特别说一句核保。很多家长卡在孩子的“小状况”上:
| | |
|---|
| 卵圆孔未闭 | | |
| 早产 / 低体重 | | |
| 其他常见异常 | 限时核保放宽覆盖35种(蚕豆病、地中海贫血、黄疸、湿疹等) | |
两款都有放宽通道,但达尔文15号的尺度更宽、流程更简单。
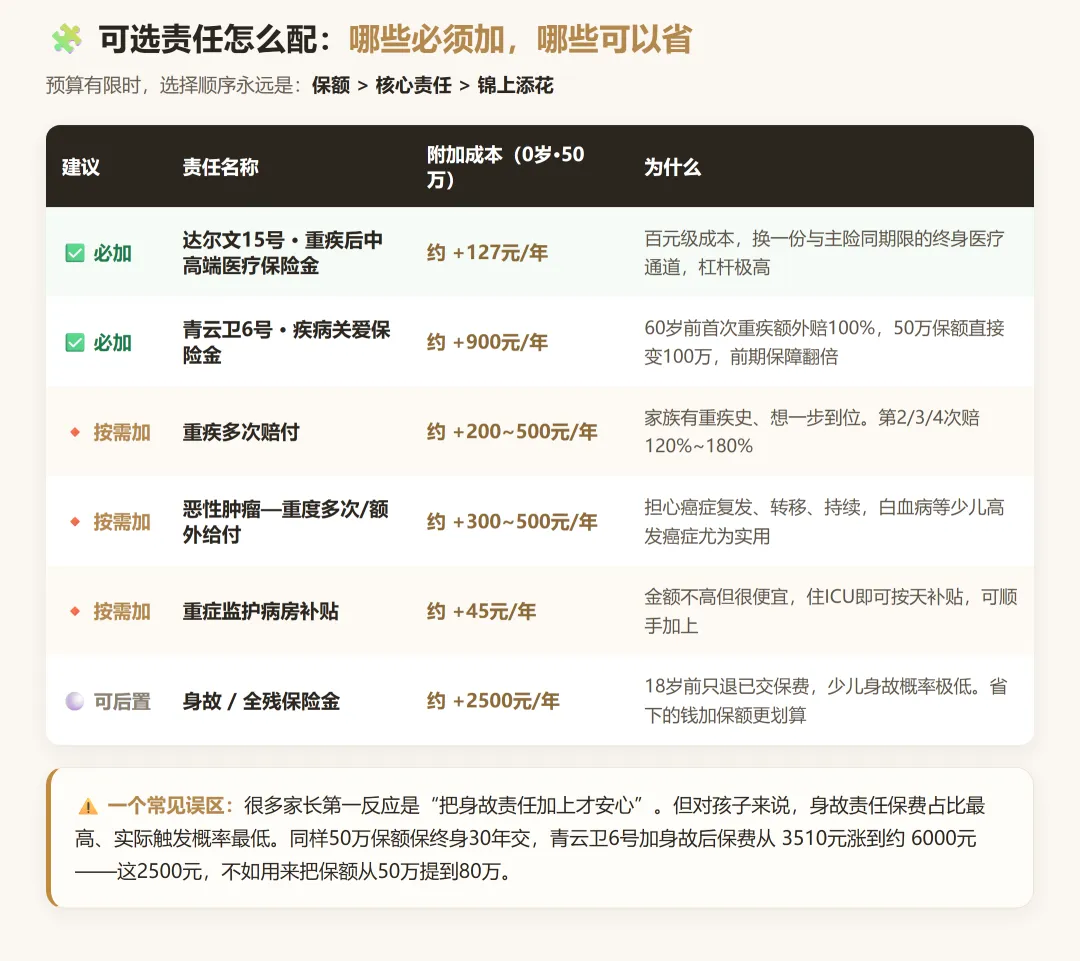
五、可选责任:哪些必须加,哪些可以省
✅ 强烈建议加的,就这两项
- 达尔文15号 · 重疾后中高端医疗保险金(约 +127元/年)百元级成本换终身医疗通道,两款产品里杠杆最高的一项。
- 青云卫6号 · 疾病关爱保险金(约 +900元/年)60岁前首次确诊重疾额外赔100%,50万变100万。它补的正是“成年后保额不够用”这个缺口。
🔸 有明确需求再加
- 重疾多次赔付(约+200~500元/年):家族有重疾史、想一步到位。达尔文15号第2/3/4次赔120%/140%/180%;青云卫6号130%/150%/170%。
- 恶性肿瘤—重度多次/额外给付(约+300~500元/年):担心癌症复发、转移、持续。
- 重症监护病房补贴
⚪ 可以不必优先加
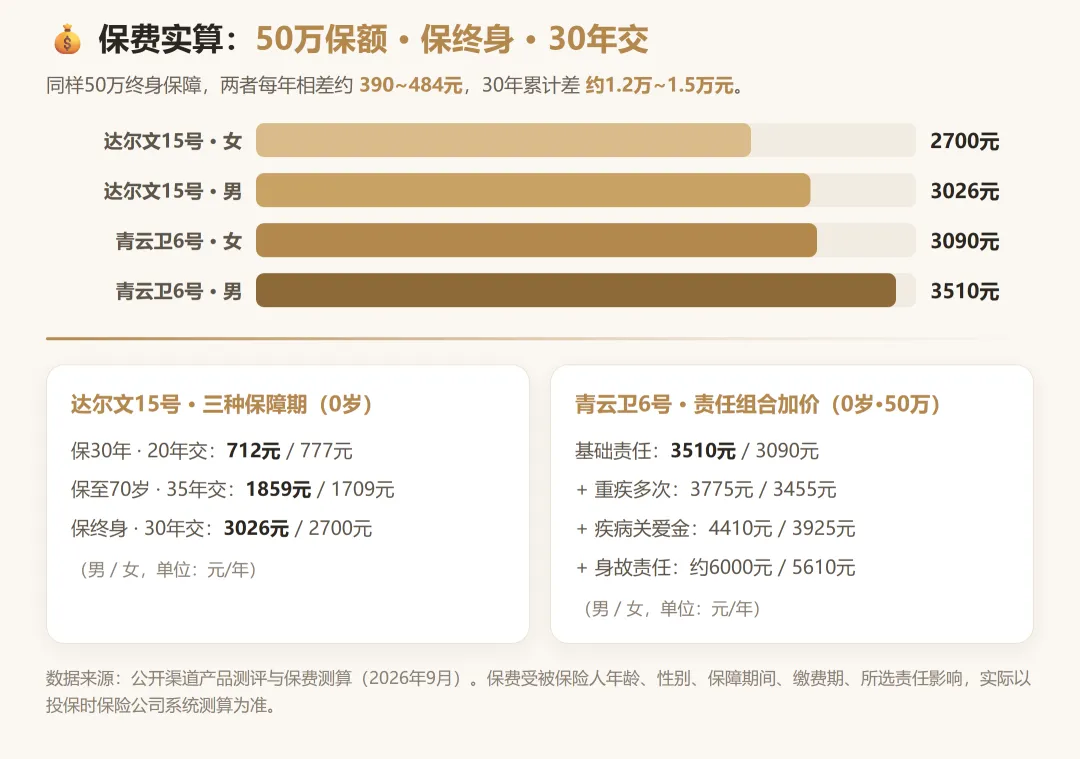
- 身故 / 全残保险金。这是最容易花冤枉钱的一项:18岁前只退已交保费,而少儿身故概率又极低。同样50万保额保终身30年交,青云卫6号加身故后保费从3510元涨到约6000元——这2500元,不如把保额从50万提到80万。
记住一个原则:预算有限时,选择顺序永远是 保额 > 核心责任 > 锦上添花。
六、保费实算:不同年龄、不同方案到底多少钱
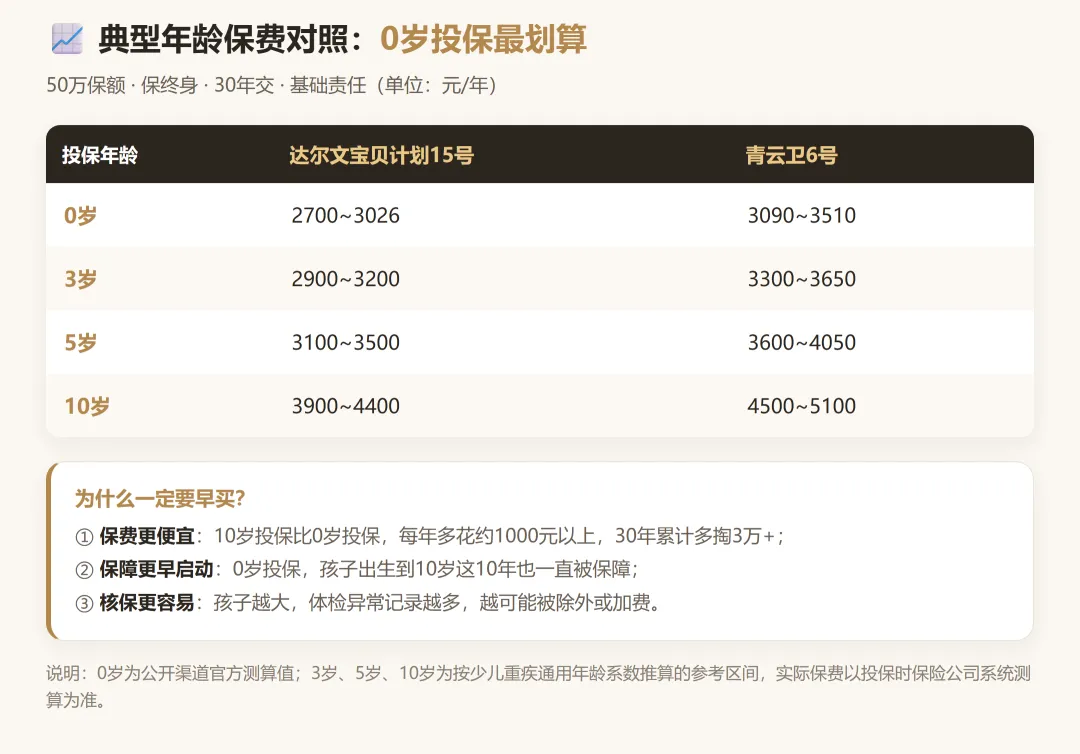
下面这张是家长最关心的——典型年龄对应保费:
测算条件均为:50万保额 · 保终身 · 30年交 · 基础责任。0岁为公开渠道官方测算值;3岁、5岁、10岁为按少儿重疾通用年龄系数推算的参考区间,实际保费以投保时保险公司系统测算为准。
为什么一定要早买?
- ① 保费更便宜:10岁投保比0岁投保,每年多花约1000元以上,30年累计多掏3万+;
- ② 保障更早启动:
- ③ 核保更容易:
不同保障期怎么选(达尔文15号 · 0岁 · 50万保额)
七、三套可以直接抄的方案
方案A|预算1000元以内(刚出生、手头紧)
达尔文15号,50万保额,保30年,20年交,基础责任 → 0岁男约712元/年,0岁女约777元/年。先把孩子成年前风险最高的阶段兜住,等家庭经济好转再补终身。
方案B|预算3000元出头(主流家庭,想要终身)
达尔文15号,50万保额,保终身,30年交,基础责任 + 重疾后中高端医疗金 → 0岁男约3150元/年,0岁女约2830元/年。性价比最高的“一步到位”:终身重疾 + 终身医疗兜底。
方案C|预算4000元+(看重品牌与专项)
青云卫6号,50万保额,保终身,30年交,基础责任 + 疾病关爱金 → 0岁男约4410元/年,0岁女约3925元/年。央企背书 + 60岁前重疾翻倍 + 白血病专项,适合愿意多付一点换安心感的家庭。
八、投保前,这三件事一定要确认
- 1. 健康告知务必如实。两款健告都比较友好(达尔文15号对2周岁以下仅补充询问出生及出生后异常),但如实告知是理赔能顺利的前提。孩子有早产、卵圆孔未闭、黄疸等情况,建议先做智能核保或预核保。
- 2. 等待期180天,比行业主流长。这段时间内尽量不做非必要的检查,避免等待期内异常影响责任。
- 3. 先保额,后责任。少儿重疾治疗+康复动辄五六十万,50万是底线,一线城市建议60~80万。
九、写在最后
给孩子买重疾险,本质上不是在“挑产品”,而是在用最确定的成本,去对冲一个最不确定的风险。
- 想要品牌、专项、保额增长,预算也够 → 招商青云卫6号
- 想要便宜、好买、赔得顺、还能兜底医疗 → 达尔文宝贝计划15号
如果还是纠结,就用这个最简单的判断标准:
孩子的体况能不能顺利通过核保,比产品本身更重要。先核保,再谈选择。
有任何不清楚的地方,欢迎随时找我咨询,帮你一对一分析体况,看看到底适不适合、怎么买最划算。