文:YUAN姐
韩国品牌在越南市场的存在感,很难简单用“韩流影响”来解释。从越南消费者日常接触的品牌来看,Samsung、LG、Hyundai、Kia、Laneige、Innisfree、Sulwhasoo、COSRX、Orion、CJ、Lotte、GS25、CGV等已经覆盖电子家电、汽车、美妆、食品、零售和娱乐等多个行业。与很多外国品牌主要依靠进口商品进入越南不同,韩国企业经过二三十年的发展,已经逐渐形成“投资—生产—渠道—品牌—文化”相互支撑的市场体系。
这种品牌基础首先来自深厚的经贸联系。越南工贸部数据显示,2025年越韩双边贸易额约895亿美元,韩国同时长期处于越南最重要的外国投资来源国之列。截至2025年初,韩国在越南累计注册投资已经超过920亿美元,Samsung、LG、SK、Hyundai、POSCO、Hyosung、Lotte、CJ等大型韩国集团均形成长期布局。韩国企业在越南已经不只是销售商品,越南同时也是其重要生产基地、供应链基地和东南亚战略市场。
电子与家电:韩国品牌最稳固的基本盘
韩国品牌在越南影响最深的行业仍然是电子和家电,其中Samsung和LG最具代表性。
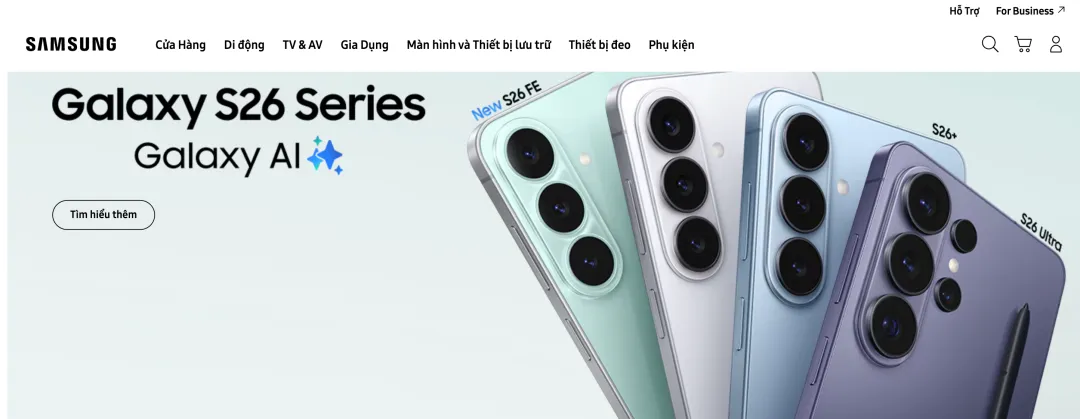
Samsung进入越南已经超过30年。1995年开始在胡志明市进行电视生产,2008年在北宁建设手机生产基地,之后进一步扩展到太原、胡志明市等地区。目前Samsung在越南拥有多个生产基地、研发中心和销售体系,累计投资超过200亿美元。越南不仅是Samsung手机、电视、冰箱、洗衣机等产品的重要消费市场,也是Samsung全球电子产品制造体系的重要组成部分。
LG同样在越南经营超过30年,电视、冰箱、洗衣机、空调、显示器等产品已经形成较高消费者认知,同时在海防等地建立生产体系。因此,Samsung和LG在越南消费者眼中已经不再是单纯的“进口韩国品牌”,而是长期存在于当地市场和产业链中的大型企业。
不过这一领域的竞争正在发生变化。韩国品牌过去面对的主要是Sony、Panasonic等日韩传统竞争对手,现在则越来越多面对中国手机、电视、智能家居和小家电品牌。中国企业依靠供应链效率、功能配置和价格快速进入越南,韩国品牌原有的品质和科技形象仍然具有优势,但已经不能单纯依靠“韩国制造”维持竞争壁垒。
汽车:Hyundai和Kia基础深厚,但市场开始重新洗牌
汽车是韩国品牌在越南另一个重要行业。Hyundai通过Hyundai Thành Công体系进行本地组装和销售,Kia则由THACO体系生产和分销。经过多年经营,两大韩国汽车品牌已经建立比较完善的经销和售后网络。
但2025年的市场变化值得注意。Hyundai和Kia销量均出现明显下降,与此同时,越南本土新能源汽车品牌VinFast快速扩大销量,中国新能源汽车品牌也开始加快进入越南。
这说明越南汽车市场正在从过去的日系、韩系竞争逐渐进入燃油车、新能源汽车和智能汽车同时竞争的新阶段。韩国汽车过去依靠设计、配置、性价比和本地组装形成的优势仍然存在,但电动化和智能化正在重新定义消费者的购车标准。
美妆护肤:K-Beauty仍然强势,但“韩国品牌”已经不是唯一购买理由
如果从越南年轻女性和社交媒体影响力来看,美妆可能是韩国品牌文化优势最明显的行业。
目前越南市场常见的韩国美妆品牌包括Laneige、Innisfree、Sulwhasoo、COSRX、Etude、The Face Shop、Dear Klairs、3CE、rom&nd、Peripera等,覆盖高端护肤、大众护肤、功效护肤和彩妆多个价格带。
韩国美妆在越南能够形成较强影响力,与韩流存在直接关系。韩剧、K-pop、韩国明星以及韩国护肤理念长期进入越南年轻消费者视野,使“K-Beauty”本身成为一个具有认知度的消费标签。但韩国品牌能够持续发展,并不仅仅依赖明星。产品设计、包装、亚洲肤质定位、价格带以及较早布局Facebook、Instagram、Shopee和TikTok,同样是重要因素。
KOTRA整理的市场资料显示,韩国长期是越南重要的化妆品进口来源国之一,在基础护肤、洁面等类别具有较强市场份额。韩国品牌也积极与越南本地Influencer合作,通过TikTok、Shopee和Facebook完成新品推广和消费者教育。
不过,韩国美妆目前已经进入竞争明显加剧阶段。法国药妆、欧美品牌、日本品牌、中国美妆以及越南本土品牌同时争夺年轻消费者。越南电商市场中,L'Oréal Paris、La Roche-Posay、Cocoon以及中国彩妆品牌已经与韩国品牌共同竞争。这意味着“K-Beauty”仍然具有品牌资产,但“来自韩国”越来越难单独构成购买理由,消费者开始更加关注成分、功效、价格和真实评价。
食品与零食:Orion已经从韩国品牌变成越南大众消费品牌
韩国食品在越南同样具有较高接受度,代表企业包括Orion、CJ、Lotte等,涉及派类、饼干、方便食品、韩国料理和休闲零食。
其中Orion是韩国消费品牌本土化最值得研究的案例之一。Orion早在1990年代就进入越南,之后成立越南公司,并分别在平阳和北宁建设生产基地。
ChocoPie经过多年经营已经从“韩国进口零食”逐渐成为越南消费者熟悉的大众食品。
Orion的关键并不是把韩国市场产品原封不动搬到越南,而是持续根据当地消费者调整口味、包装和产品组合,同时依靠越南本地生产降低供应链成本并扩大渠道覆盖。越南也已经成为Orion海外最重要的市场之一。
这一案例说明,韩国品牌真正进入大众市场以后,“韩国”只是品牌背景,本地消费者最终购买的仍然是适合自己口味、价格和消费场景的产品。
零售与便利店:韩国企业直接进入越南消费者的生活场景
韩国企业在越南不仅销售产品,也在建设消费场景。Lotte在越南的业务涉及购物中心、超市、酒店、食品等多个领域;GS25则把韩国便利店模式直接带入越南。
GS25于2017年进入越南,通过便利店销售饮料、零食、日用品,同时加入韩式饭团、拉面、即食食品等韩国消费元素。根据GS25越南官网,目前其在越南已经形成数百家门店的网络。
便利店最大的意义并不只是商品销售。年轻消费者进入GS25以后,可以吃韩国拉面、购买韩国零食、饮料和美妆产品,门店本身就成为韩国生活方式的体验空间。这种“品牌+场景”的方式,比单纯在电商平台销售韩国商品更容易形成长期消费习惯。
娱乐产业:CJ CGV进入越南消费者的休闲生活
CJ在越南的布局则体现了另一种路径。除了食品业务之外,CJ旗下CGV已经成为越南影院市场的重要参与者。
CGV并不是简单把韩国电影带到越南,而是建立影院网络,同时参与越南本土电影发行和放映。这意味着韩国企业已经从文化内容输出进一步进入当地娱乐产业基础设施。
这种布局反过来又增强了韩国消费文化的影响力。电影、电视剧、音乐、美妆、食品和零售之间形成相互促进的消费环境,这也是韩国品牌在越南拥有较强整体认知的重要原因。
韩国品牌为什么能在越南形成如此强的存在感
韩国品牌的第一个优势是进入时间早。Samsung、LG、Orion、Lotte、CJ等企业很多已经经营20年以上。当一个品牌连续存在几十年以后,消费者对它的认知不再完全来自广告,而来自家庭使用经验、门店、售后服务甚至就业和产业投资。
第二个原因是韩国企业没有长期停留在进口贸易阶段。Samsung和LG在越南生产,Hyundai和Kia通过本地合作体系组装汽车,Orion建设食品工厂,GS25建立零售网络,CJ建设影院体系。外国品牌因此逐渐成为越南本地经济的一部分。
第三个因素才是韩流。K-pop、韩剧、明星、美妆、饮食和旅游共同降低了韩国消费品牌进入年轻市场的教育成本。当消费者已经熟悉韩国护肤方式、拉面、炸鸡、便利店和明星文化时,韩国品牌进入市场天然拥有一定认知优势。
但韩流并不是决定性因素。Orion能够长期销售ChocoPie,Samsung能够保持市场地位,最终仍然依靠产品、价格、渠道、本地生产和售后。
韩国品牌正在面对中国品牌和越南本土品牌的双重竞争
韩国品牌今天在越南面对的环境与十年前已经明显不同。
一方面是中国品牌快速进入。智能手机、电视、小家电、新能源汽车、美妆、家居以及TikTok Shop消费品中,中国企业越来越活跃。中国供应链具有产品更新快、SKU丰富、价格竞争力强、电商运营成熟和达人投放速度快等特点,正在直接挑战韩国大众消费品牌。
另一方面是越南本土品牌成长。汽车领域有VinFast,美妆领域有Cocoon,零售领域有WinMart+、Bách Hóa Xanh,大量本土食品企业也拥有完善渠道。随着越南消费者收入和本土品牌能力提高,“外国品牌天然更好”的消费心理正在逐渐减弱。
因此,韩国品牌未来在越南仍然具有深厚基础,但市场已经从依靠国家品牌优势进入更加具体的产品竞争阶段。
对中国品牌的借鉴:真正值得学习的是“长期经营越南”
韩国品牌的发展路径对中国企业最大的参考,并不是简单复制韩流营销,而是从“把产品卖到越南”转向“在越南经营品牌”。
中国企业最大的优势是供应链。产品开发速度快、成本控制能力强、SKU丰富,而且广西、广东等地与越南距离近。因此,中国品牌进入越南第一阶段完全可以继续利用价格、产品和电商效率快速测试市场。但测试成功以后,就不能长期停留在TikTok Shop卖货和一次性达人铺量阶段。
首先需要建立越南本地内容资产。越南语品牌账号、达人测评、真实消费者评价、商品详情页、售后内容和UGC应该长期积累。达人合作也不应该每次重新采购几十条高度相似的视频,而应该从中筛选真正适合品牌的达人建立长期关系。头部达人负责扩大认知,中腰部垂类达人负责产品解释,小体量KOC负责真实使用场景和口碑。
其次需要真正做产品本土化,而不仅是语言翻译。中国洗护品牌要研究越南气候、香味和洗浴习惯;美妆品牌需要研究当地肤质、色号和安全需求;食品品牌则需要调整甜度、辣度、包装规格和消费场景。中国供应链反应速度快,如果能够与越南消费者数据结合,这实际上会成为比韩国品牌更明显的竞争优势。
第三是逐渐建立本地渠道。TikTok Shop和Shopee非常适合新品测试,但当销售达到一定规模以后,可以继续进入本地零售、美妆集合店、经销网络或者线下体验渠道。规模进一步扩大以后,再考虑越南仓储、包装、组装甚至OEM生产。
最后,中国品牌不能长期依靠“比韩国品牌便宜”。价格能够带来第一次购买,却很难建立长期品牌价值。尤其在美妆、护肤、母婴和个护等产品中,过低价格反而可能让消费者怀疑质量。检测报告、产品认证、越南消费者评价、售后体系和长期达人内容,最终都需要成为品牌价值的一部分。
韩国品牌过去二三十年在越南的发展实际上已经证明了一条路径:先通过产品进入市场,再通过内容和渠道进入消费者生活,最终通过本地生产、服务和长期经营成为当地市场的一部分。
对于今天的中国品牌而言,越南已经不只是一个“东南亚出口市场”。人口规模、电商发展、年轻消费者以及与中国供应链的地理距离,都使越南具备成为中国品牌长期经营市场的条件。中国企业并不缺产品,也不缺供应链,下一阶段真正需要补充的是本地消费者信任、本土内容、达人关系、渠道网络和长期品牌资产。
当越南消费者看到一个中国品牌时,首先想到的不再是“这是一个便宜的中国商品”,而是这个品牌本身的产品、设计、体验和口碑,中国品牌才真正完成了从“中国制造进入越南”到“中国品牌扎根越南”的转变。