你好,我是大贺。
今天聊一个最近问得特别多的话题:国寿海外、中银人寿、太保香港、中国太平,这几家中资港险公司到底怎么选。
我知道很多朋友第一反应是:中资保司嘛,背景都硬,差不多就行。
这个想法能理解。国寿背后是财政部,中银跟中国银行体系绑定,太平、太保也是央企背景,听起来确实更有安全感。
但我讲的都是大实话:信任感是中资保司最大的王牌,可如果你只看“是不是中资”,反而容易买错。
2025年港险很热,中资保司确实更受关注了
截至2026年06月02日来看,香港保险市场这两年的热度没有降下来。
素材里有一组很直接的数据:2025年第一季度,香港个人新单标准保费总收入511亿港元,比2024年同期的409亿港元增长了25%。
这个增速不低。
其中,汇丰人寿以113亿港元保费收入、22.1%市场份额排第一;中银人寿以88亿港元、17.2%市场份额排第二;中国人寿(海外)以46亿港元、**9.1%**市场份额排第四。
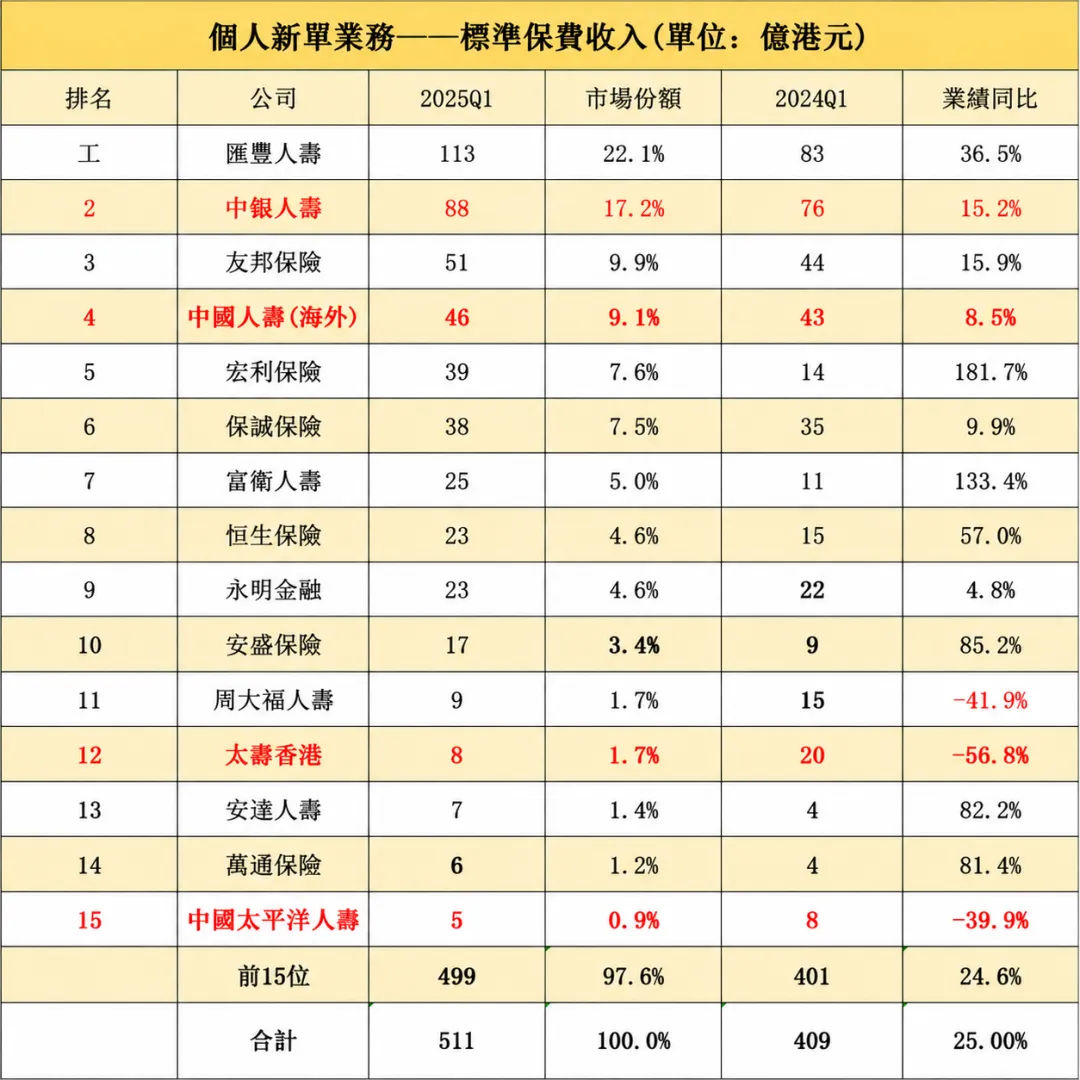 香港2025年第一季度个人新单标准保费收入排行榜
你会发现,中资保司不是边缘选项,而是已经在香港寿险市场里占了很重要的位置。
再叠加这两年内地客户赴港配置保险的热度,很多人会天然偏向中资公司。理由也简单:名字熟、背景强、沟通起来更有亲近感。
不过,买港险不能只靠亲近感。
公司背景能回答“靠不靠谱”,但不能替你回答“适不适合”。
这两个问题,要分开看。
四家都有国资背景,但不是同一种强
先把底层背景讲清楚。
国寿背后股东是财政部;中银背靠中国银行体系,也是香港三大发钞行之一;中国太平是央企,1929年在上海创立,也是唯一总部设在香港的副部级金融央企;太保同样是央企背景,母公司为上海国资委控股,并且是沪港伦三地上市企业。
听起来都很强,对吧?
但强的方向不一样。
中银人寿的股权结构比较清晰:中国银行持有中银香港(控股)有限公司66.06%股权,并且100%持有中银集团保险有限公司;中银香港(控股)和中银集团保险分别持有中银集团人寿51%、**49%**股权。
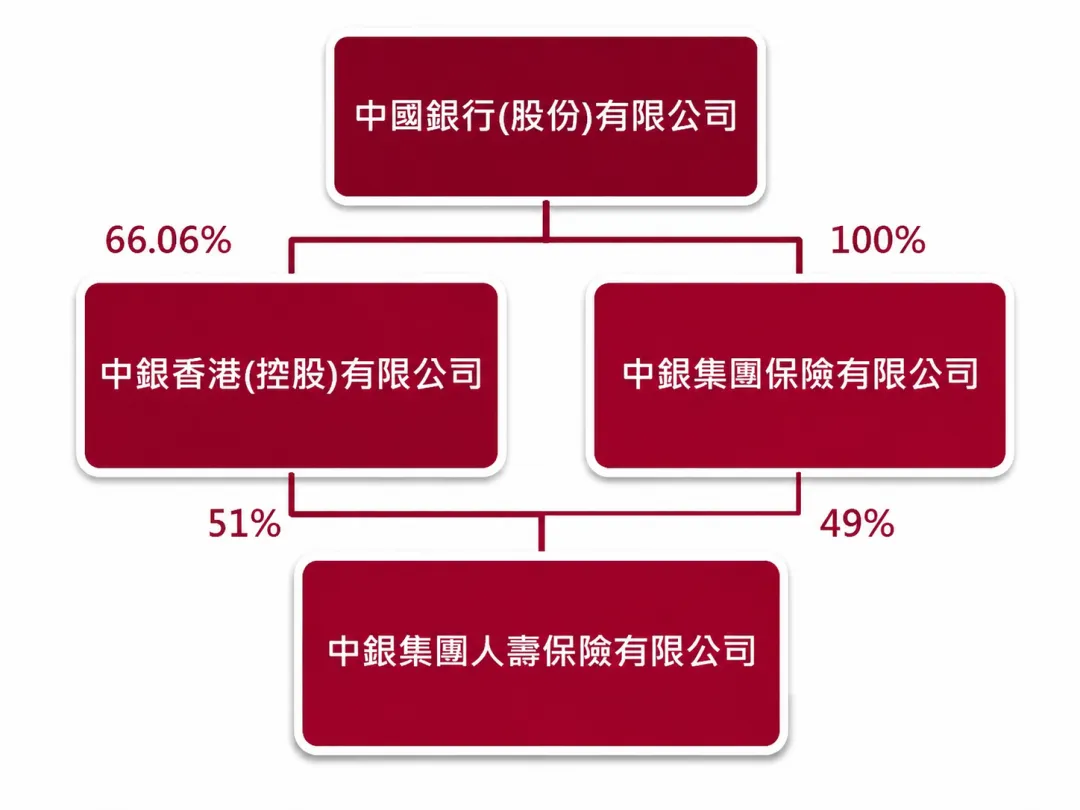 中国银行集团股权控制结构图
国寿海外这边,中国人寿(集团)由财政部持股90%,全国社保基金理事会持股10%,并且**100%**控股中国人寿保险(海外)股份有限公司。
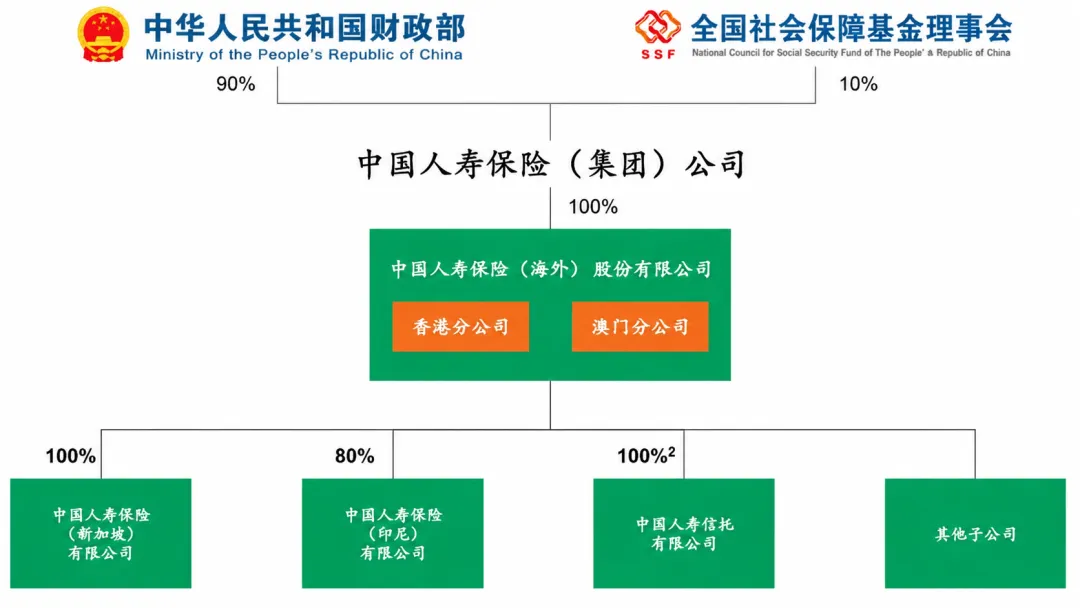 中国人寿保险(集团)公司股权架构图
中国太平的特点,是历史和定位比较特殊。它1929年创立,总部在香港,这一点和其他几家不太一样。
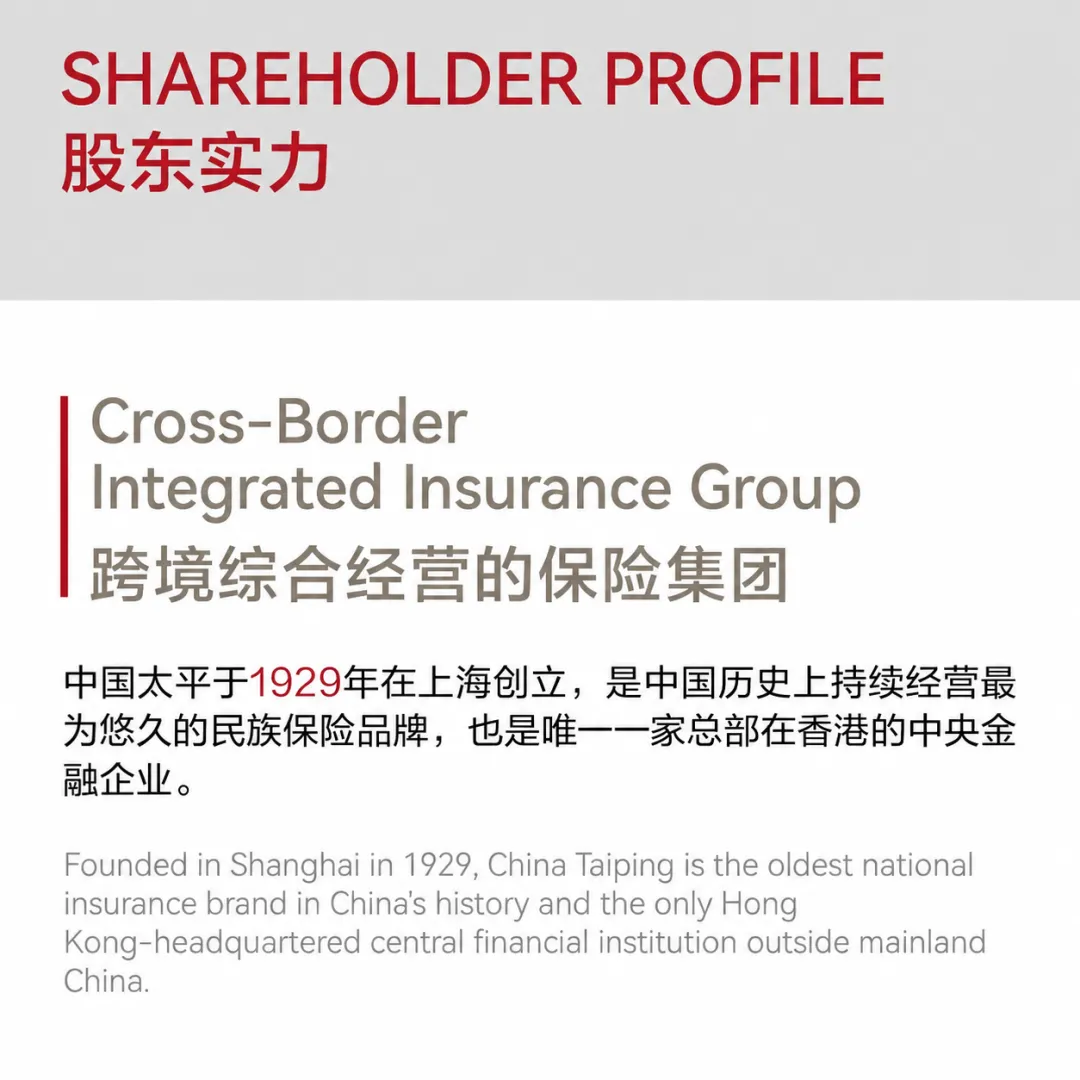 中国太平股东实力介绍
再看一组硬指标。
中国人寿:财政部控股90%,总资产4418亿港元,偿付能力235%,标普评级A。
中银人寿:中国银行全资子公司,总资产2100亿港元,偿付能力314%,标普评级A。
太保人寿:沪港/伦三地上市央企,总资产51.42亿港元,偿付能力203%,标普评级A。
太平人寿:副部级央企,总资产1.87万亿港元,偿付能力298%,标普评级A。
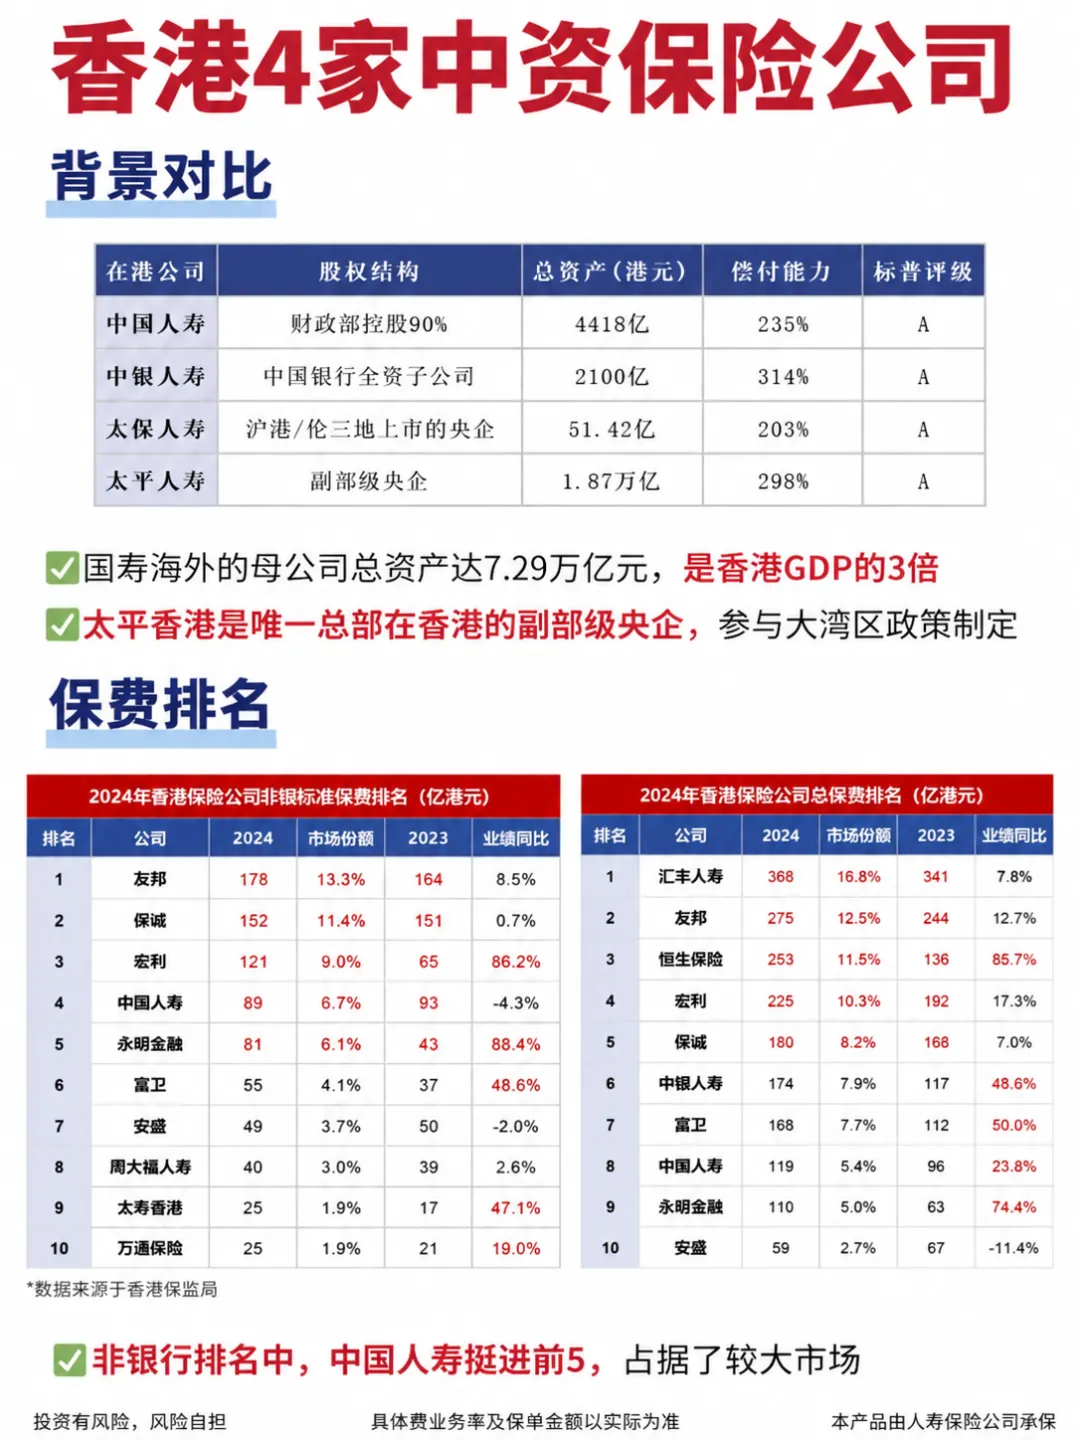 香港4家中资保险公司背景对比及2024年保费排名
这些数据说明什么?
说明四家公司都不是“小公司”。但是,资产规模、偿付能力、市场份额、产品策略,最后落到客户身上,是完全不同的体验。
所以别听业务员瞎忽悠,说“都是中资,随便选”。
随便选,最容易出现的问题不是公司不安全,而是你的钱放进去以后,发现它解决不了你的真实需求。
长期IRR都写6.5%,但前20年差距不小
很多朋友看计划书,最喜欢盯着最后那个长期IRR。
这四家核心产品里,长期IRR都写到6.50%。如果只看这个数字,好像差不多。
但数据不会骗人,关键要看你到底准备放多久。
国寿海外傲珑盛世:10年IRR 4.02%,20年IRR 5.83%。
中银人寿铸富世代:10年IRR 2.88%,20年IRR 5.46%。
太保世代悦享2:10年IRR 3.03%,20年IRR 5.45%。
中国太平颐年乐享2:10年IRR 3.40%,20年IRR 5.81%。
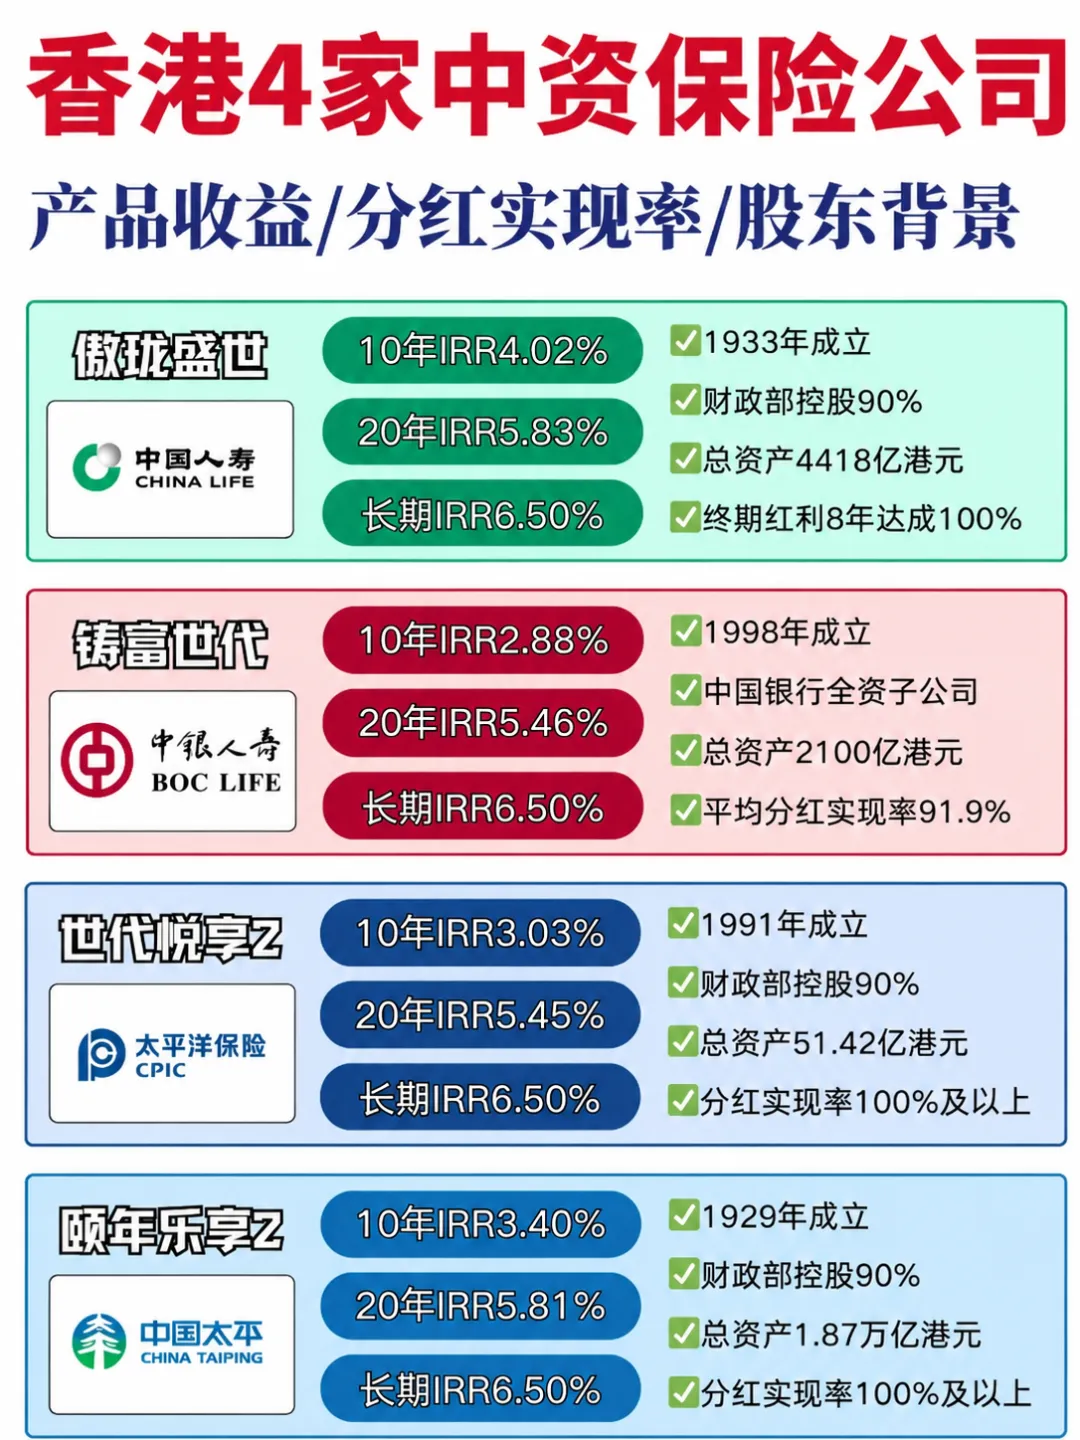 香港4家中资保险公司产品收益、分红实现率及股东背景
你看,长期都能到6.50%,但前10年、前20年的表现差别很明显。
如果你这笔钱是给孩子十几年后读书用,或者自己未来二十年内有养老金补充需求,国寿海外、太平这类前中期表现更强的产品,就更值得重点看。
但如果你本来就是非常长期的传承资金,几十年不动,那后面才进入长期IRR区间,早期差距就没那么致命。
所以我一直说,先看需求再看产品。
不是哪个数字高就买哪个,而是你的资金周期,能不能等到它真正发挥作用。
分红实现率要看,但别把它当保证收益
港险里最容易被误解的一个指标,就是分红实现率。
有朋友一看到“100%实现”,就觉得以后都稳了。
这个理解要纠正一下。
分红实现率反映的是过去实际派发和当初演示之间的差距,它能说明一家公司的历史兑现能力,但不等于未来保证。
中银人寿这块表现是比较稳的。生效6年以上的保单,平均分红实现率达95%。
2024年数据里,周年红利实现率均值95%,最高102%,持续6年100%达成;终期红利实现率均值84%,最高100%,持续4年100%达成。
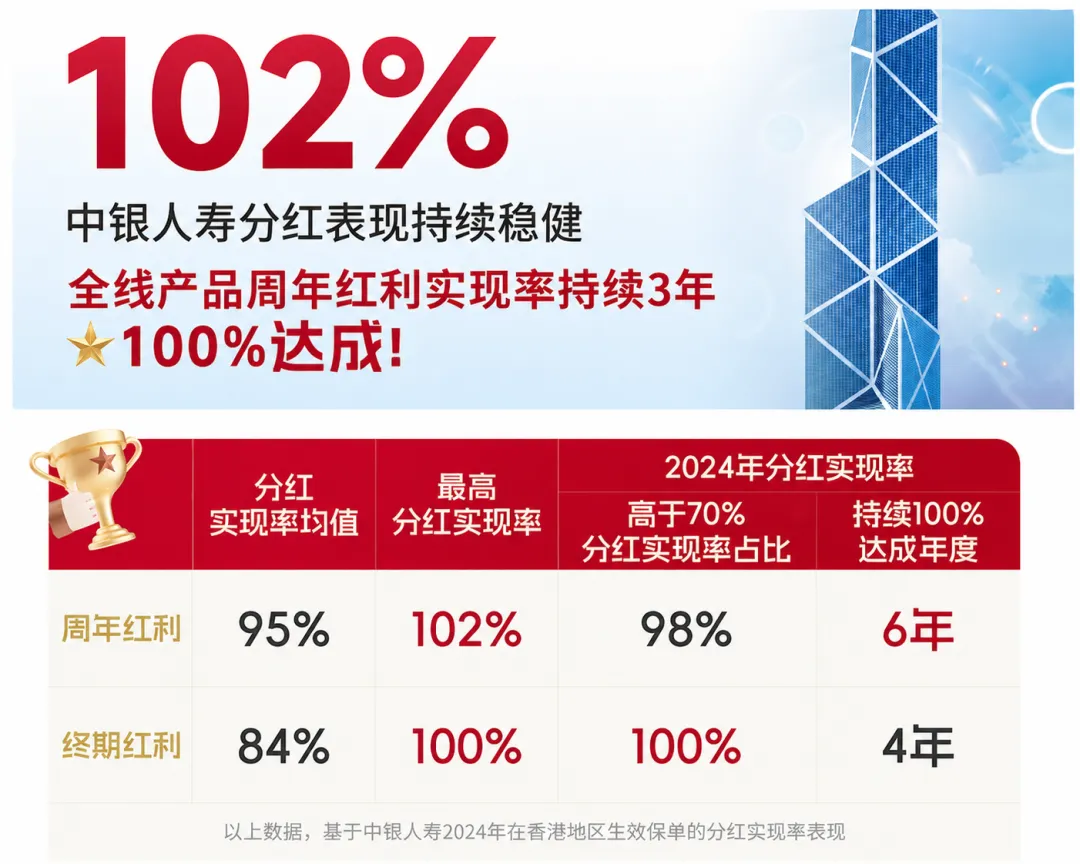 中银人寿2024年分红实现率
中银的特点,我会把它理解成一种“便利型、稳健型”的储蓄升级工具。
它背靠银行体系,操作便利,产品也偏银行思维。比如主打“月悦出息”这类美式分红产品,第三年开始派发现金流,活多久领多久。
但另一面也要看清楚:太早开始领钱,通常会影响本金继续滚存增值的空间。
所以中银适合很看重现金流、便利性、稳定感的人,不一定适合追求前中期高收益的人。
再看中国太平。
中国太平自2015年销售分红产品以来,所有产品分红实现率连续多年保持100%。这个记录确实漂亮。
但我也会提醒你,越重视兑现记录的公司,通常投资风格也会更克制。它不是不好,而是更像一个非常自律的优等生。
如果你追求的是“承诺兑现”这件事本身,太平会很有吸引力。
如果你追求的是更强进攻性,那它未必是最激进的选择。
国寿看现金流,太保看养老方案
国寿海外的优势,不只是背景大。
它2024年《财富》世界500强排名第59位,集团品牌价值5019.85亿人民币,2023年总保费收入440.59亿港元,总资产4767.06亿港元,穆迪评级A1、标普评级A。
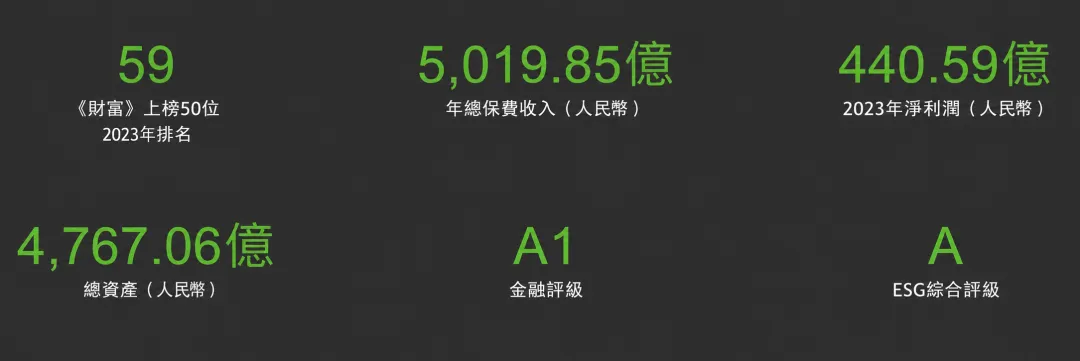 企业核心实力展示看板
它在产品上的特点,是前中期收益比较能打。
比如前面提到的傲珑盛世,10年、20年IRR都在四款产品里排得靠前。对一些有明确中期目标的家庭,比如孩子教育、提前规划退休现金流,这类产品就更容易对上需求。
太保香港的看点不太一样。
它2021年进入香港市场,时间不算长,但母公司资产管理能力比较强。截至2024年上半年末,太保管理资产规模达3.26万亿元,投资资产规模达2.46万亿元;较上年末,第三方管理资产增长20%,集团投资资产增长9.2%。
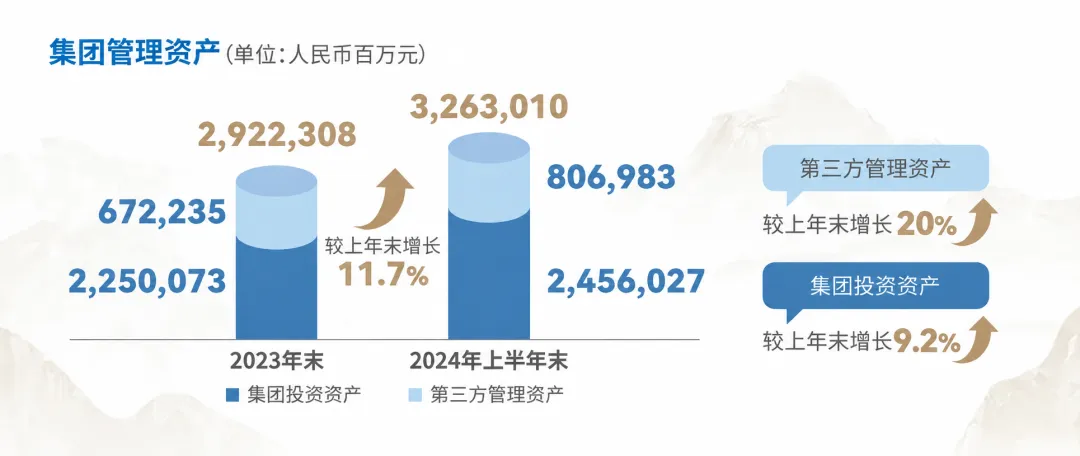 太保集团管理资产规模
太保香港“世代鑫享”产品保底2%,债券投资组合里**93%**为投资级别债券,平均评级A-。
地域分布也比较分散:中国大陆30%、美国26%、其他新兴市场20%、其他发达市场14%、香港7%、欧洲3%。
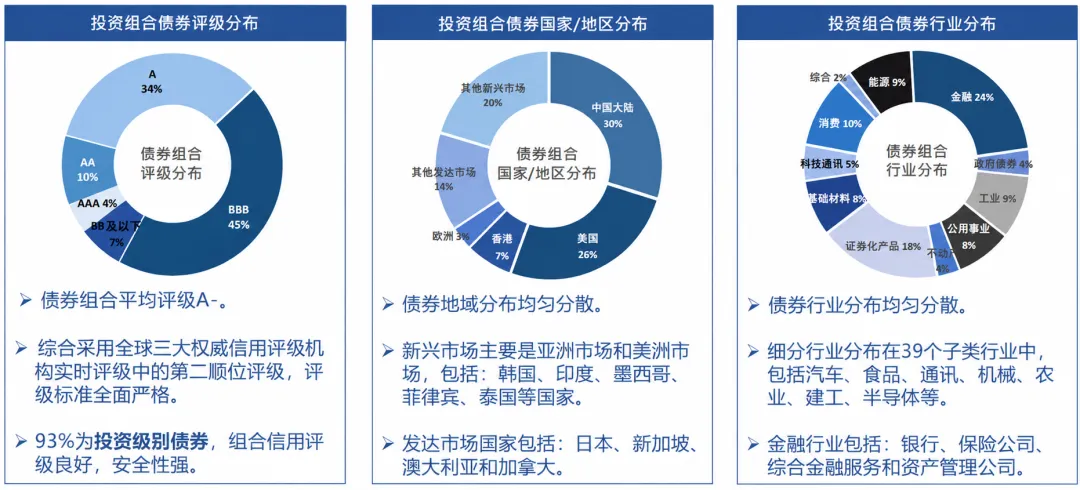 太保投资组合债券评级、地区、行业分布
更关键的是,太保香港有“香港保单+内地养老社区”的模式。
美元保单可以锁定内地太保家园高端养老社区入住权和支付通道,并且不占外汇额度。
所以太保不只是卖一个收益演示,它更像是在解决跨境养老这个具体问题。
如果你本来就有内地高端养老社区规划,太保的方案价值就会被放大。
写在最后:别问哪家最好,先问你要解决什么问题
国寿海外、中银人寿、太保香港、中国太平,这四家都可以看。
但它们不是同一个答案。
中银人寿,更像追求便利和稳健现金流的“储蓄升级工具”。适合看重操作便捷,把保单当成类储蓄现金账户的人。
国寿海外,更像中资里的现金流规划选手。适合有明确中期目标,比如子女教育、自己养老补充的人。
中国太平,强在“说到做到”的历史记录。适合把分红兑现稳定性放在第一位、容错率比较低的保守型家庭。
中国太保,更像跨境养老方案提供商。适合已经考虑内地高端养老社区,或者非常偏好高保证部分的人。
所以这篇文章我真正想提醒你的,不是“哪家公司最好”。
而是别把“中资背景强”误解成“随便买都一样”。
四家公司的差别,不止是收益率零点几个百分点,而是能不能解决你未来10年、20年真正会遇到的问题。
买港险不踩坑,记得找大贺。你把需求讲清楚,产品其实没那么难选。
大贺说点心里话
如果你正在看中资港险,我建议不要只拿几份计划书比收益。真正省心的做法,是先把资金期限、家庭目标、现金流需求讲清楚,再看哪家公司更匹配。