给20岁的孩子规划养老金,到底怎么选?——长城明爱金彩D款、中荷人寿金生有约2.0、恒安标准人寿幸福到老2.0
- 更新时间 2026-09-28 11:28:21
我的标签:哈工大硕士,工程师,五岁娃妈,家庭教育和个人成长探索者,明亚鼎新团队联合创始人。
雪香专注于家庭保障/养老/教育规划,非常看重条款和后续服务,希望陪伴您和您的家庭,共同发展,享受人生!
链接我🔗,微信号zhangxx0317
给孩子的养老金,和给自己的养老金,思路完全不一样。
给自己买,你可能想的是:每年领多少、能不能不亏本、万一走了钱留给谁。
但给孩子买,你的想法很简单——
不图他以后养我,也不图留钱给第三代。就希望他60岁以后,每个月多一笔钱,雷打不动到账,活得踏实。
今天聊聊三款适合给孩子买的分红型养老金:长城明爱金彩D款、中荷金生有约2.0、恒安标准幸福到老长寿2.0。
三款各有特点:长城明爱金彩D款确定部分领得高、中荷金生有约2.0后期可加保、恒安幸福到老长寿2.0公司过往分红稳健。
给孩子买养老金那到底怎么选?我们一个一个看。
一、长城明爱金彩D款核心亮点
1、四个方案,可变更——买完还能换
长城明爱明爱金彩D款有四个方案,每一种对应不同的规划思路:
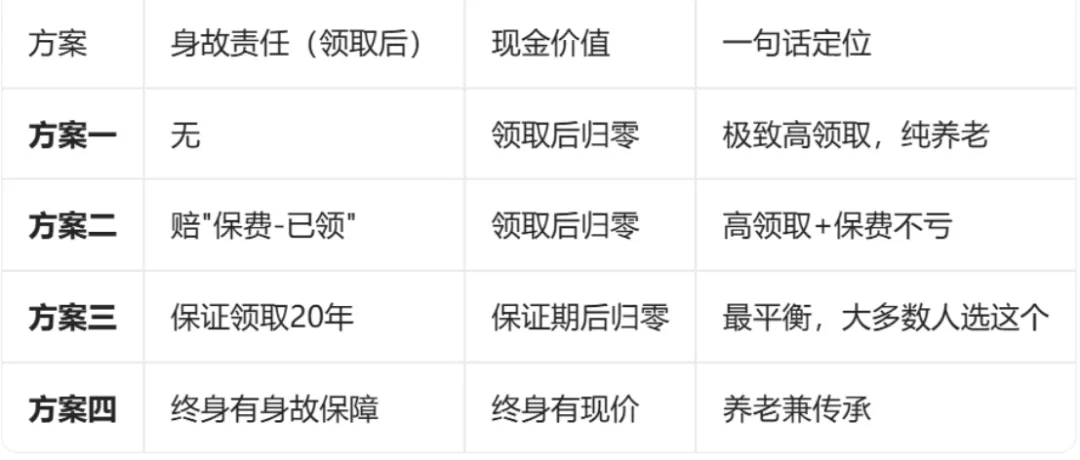
💡 最贴心的一点:只要红利方式选"购买交清保额",在首期领取日前,随时可以变更四个方案、变更领取年龄。今天选方案三,过几年想换方案一——都行。先上车,慢慢想。
其实很多姐姐给自己规划,会选方案三。
但如果是给孩子规划,姐姐们更愿意选方案二。
为什么?因为给孩子规划,更希望让他尽量高领取。同时,选"保证领回已交保费",也是在向孩子传递一种价值观——做任何事都要留有不亏保费的底线。这一点,雪香也很认同。
2、保证部分,领得确实多
我们直接看数据——25岁女性,20万3年交(总保费60万),60岁领取:
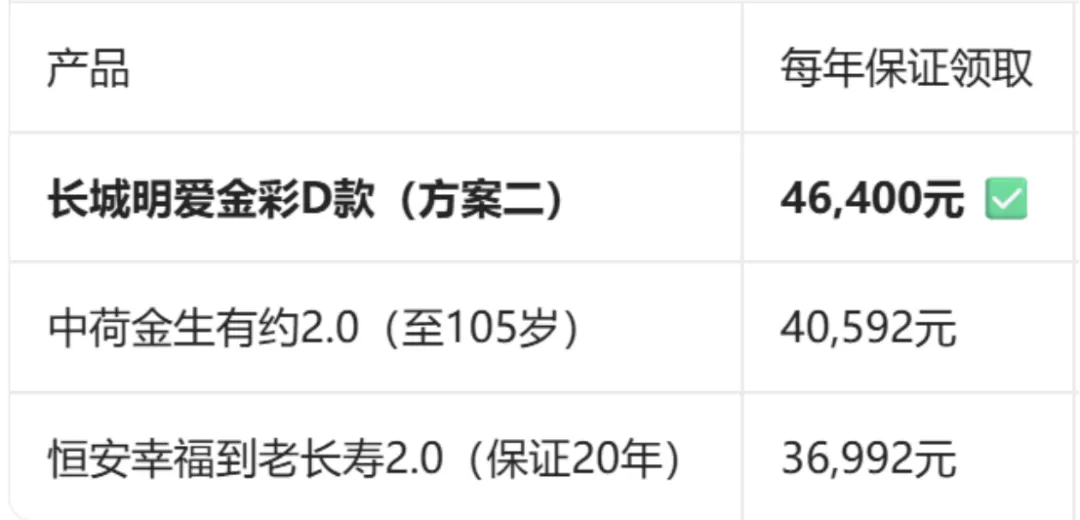
光看保证部分的领取,长城明爱金彩D款确实无出其右:每年46,400元,比第二名中荷金生有约2.0多出近6,000元。
算上100%分红,领取也是最高的。
不过这里雪香也要强调一句:分红部分是不确定的,甚至可能为0。
而且,其他两家保司过往的经营和分红数据,的确比长城人寿更稳健和亮眼一些。具体选择的时候,也要综合考量。
二、中荷金生有约2.0核心亮点
1、可以加保——现在预算不够,以后还能补
这是中荷金生有约2.0最大的亮点。
首期领取前,每个保单周年日前30天可申请加保,每次最多加保基本保额20%,而且保费按投保时的年龄算——不是按加保时的年龄。
什么意思?孩子25岁投保,30岁收入上来想加码——费率还是25岁时的费率。这个设计,非常良心。
此外还有两层"锁定"的价值:
第一层:未来养老金使用的生命周期表会切换,意味着同等保费未来领得更少。但选择中荷金生有约2.0,相当于锁定了第三套生命周期表的方案,未来哪怕更新也不影响。
第二层:如果未来预定利率有所下调,这款产品1.75%的预定利率也是锁定住的,无惧变化。
所以,对于给孩子规划养老金来说——现在预算没到位,人人都可以规划一份可加保的养老金。
2、保证领取至80岁
中荷金生有约2.0有两个保险期间可选——至85岁或105岁。两个计划都保证领取到80岁。
也就是说,万一在80岁之前人突然身故,剩余应领未领的养老金也会给到保单受益人。
同样可以做到保费兜底。
三、恒安标准幸福到老长寿2.0核心亮点
1、英式保额分红,分红稳健
恒安标准幸福到老长寿2.0是英式保额分红——每年的红利直接加到有效保险金额上,而且参与再分红,保额像滚雪球一样越滚越大。
更重要的是,过往恒安标准人寿的分红水平非常稳健,对于恒安标准的客户来说,这一点非常让人安心。
2、保证给付期,身故金分期给到受益人
恒安标准幸福到老长寿2.0可以选择保证20年、30年或无保证给付期。
选保证给付的,期间内不管孩子在不在,钱都照给。
而且不同于其他保司——它保证领取期间内的身故金,是按月或按年分期给到受益人。这一点相当于类信托,可以持久地支持下一代。
四、三款产品投保规则对比
注意:以下均为父母给孩子买的场景——妈妈做投保人,孩子做被保人,三款产品都支持。
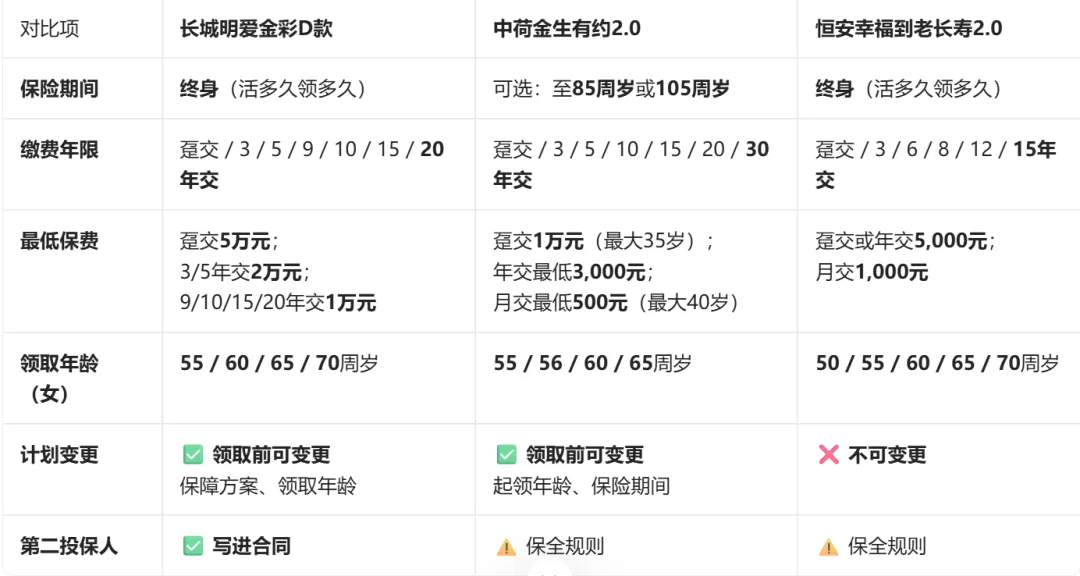
几个关键对比,帮你看得更清楚
1、缴费期限怎么选?
给孩子买养老金,缴费期限可以拉长,每年压力小。但也要结合姐姐们自己的财务状况和年龄来选择。
2、领取年龄怎么选?
孩子20出头,距离领钱还有三四十年。
选60岁领:最主流,退休就能领
选65岁领:每年领得更多,适合孩子预期工作到65岁
选70岁领:每年领得最高,适合孩子有其他收入补充前期退休生活
3、第二投保人——这个细节很重要
如果是妈妈给25岁儿子买,三款产品都支持。
但有一个细节值得注意——长城明爱金彩D款的第二投保人是写进合同的,其他两款产品的第二投保人是保全规则。
第二投保人是什么意思?
万一妈妈不在了,保单可以转给指定的人(比如爸爸或孩子自己),保单不会失效。对"妈妈给孩子买"这个场景来说,这个设计非常贴心。
这里雪香也要强调一点:不管第二投保人是写进合同还是保全规则,稳妥起见,可以提前写一份有效遗嘱或赠与协议,让这张保单顺利过渡到孩子手里,成为孩子的个人财产。
五、那到底怎么选?我直接给建议
情况一:想要最灵活,以后还能换方案
→ 选长城明爱金彩D款
四个方案随便选,领取前还能换。孩子才20出头,未来的想法可能会变——留足选择空间。
推荐方案二(保证领回已交保费、高领取),给孩子传递"不亏本"的价值观。
情况二:确定部分领得高,保底扎实
→ 选长城明爱金彩D款
看重确定领取写进合同的部分,那长城明爱金彩D款最抗打。
每年46,400元,在同类产品中领跑。
情况三:预算有限,养老规划不能一步到位
→ 选中荷金生有约2.0
现在先上车,以后不管是自己有资金了,还是孩子收入上来了想继续补充,都可以往今天的养老金里加保,费率维持今天的费率。
推荐保险期间选到105岁。
情况四:期待分红稳健,越领越多
→ 选恒安幸福到老长寿2.0,
英式保额分红,养老金逐年增长。过往分红稳健,数据亮眼。
推荐保证给付20年。
六、写在最后
给孩子规划养老金,和给自己规划不一样。
给自己规划,求的是"确定"——每年领多少,写清楚,心里踏实。
给孩子规划,求的是"时间的朋友"——孩子还有三四十年才领钱。这几十年的复L增长、按时领取、兜底养老,才是你真正能留给他的礼物。
三款产品,没有绝对的好坏,只有哪个更契合你对孩子未来的期待。
那你更偏向哪一种呢?
1️⃣我是谁❓#明亚青岛张雪香。
公司:明亚保险经纪股份有限公司青岛分公司
执业证号:26050037021180062024000093
从业时间:3年
2️⃣我的标签🏷️河北农村走出来的哈工大硕士、五岁娃妈、家庭教育和个人成长探索者、明亚鼎新团队联合创始人、特别看重条款和后期服务!
您有任何保险问题或者咨询明亚保险经纪怎么入职都可以来问明亚青岛张雪香!
3️⃣朋友评价雪香👉热心真诚,踏实靠谱儿
4️⃣欢迎链接🔗☎️电话:13159877387  微信:zhangxx0317
本文由明亚保险经纪顾问张雪香原创
首发于微信公众号【有雪香财安稳】
