想要大公司、大品牌,又想要领得多,中邮人寿的乐享鑫年是首选。那今天就来给大家深度测评一下这款产品。
它是一款分红型养老年金:出身大公司、保底领取不低、还能搏分红。下面拆开讲。
买分红险,看公司比看收益更重要——分红是不保证的,公司赚钱能力决定你以后能多领多少。
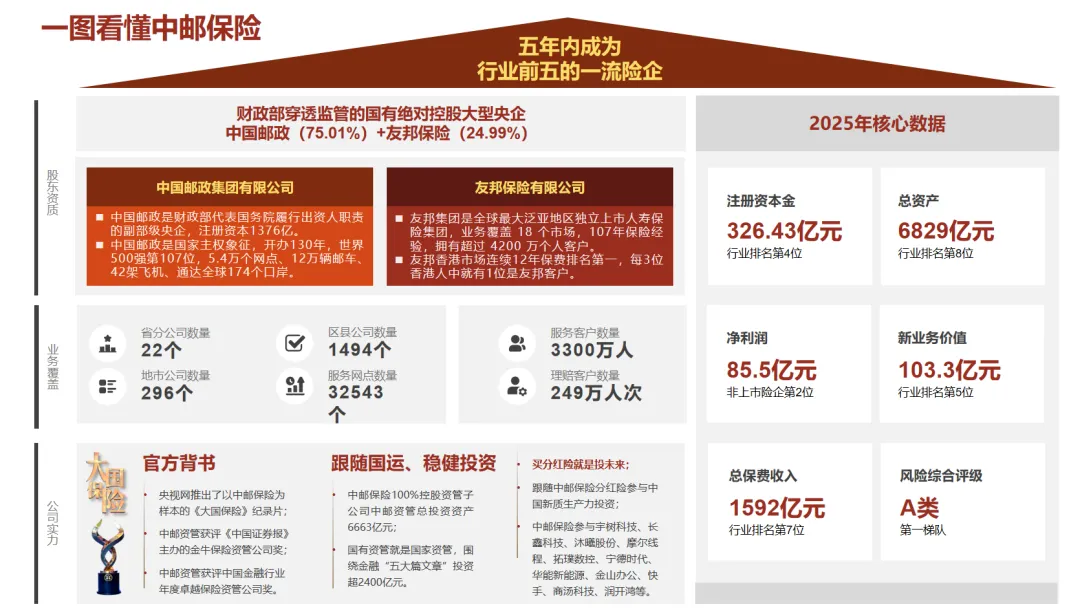
中邮人寿 2009 年成立,注册资本 326.43 亿(行业第 4),总资产 6829 亿(行业第 8)。股东是中国邮政 75.01% + 友邦保险 24.99%。全国 32543 个服务网点,风险综合评级 A 类。2025 年总保费 1592 亿(行业第 7),净利润 85.5 亿(非上市险企第 2)。如果你买养老金就图一个“大牌子、睡得着”,中邮这份安全感是够的。
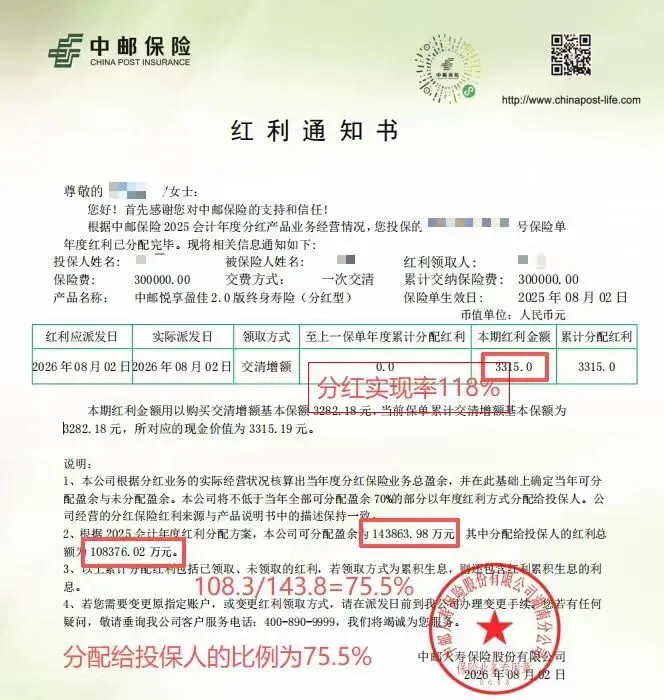
去年不少人担心中邮分红会不会“翻车”。悦享盈佳 2.0 的红利通知书出来,可以看看真实成绩。
一位客户趸交 30 万,今年红利 3315 元,分红实现率 118%。更关键的是分配比例:中邮把可分配盈余的 75.5% 分给了投保人,监管最低只要求 70%。按这个比例算,当年度客户实际利益约 3.32%。
突破限高,不只靠实现率,还看公司愿不愿多分。中邮没踩着 70% 的底线走,这份诚意看得见。
0–65 岁可投,保终身。趸交/3/5/6/10/20 年交都能选,趸交 5000 元起,期交 2000 元起。
女性 55/60/65/70 岁、男性 60/65/70 岁可选开始领取。红利是现金分红,可现金领取、累计生息或交清增额。保底利率 1.75%,演示利率约 3.5%。
提醒一句:保底部分是确定的,分红部分看公司经营。遇到销售给你演示“每年领 10 万”,先问清楚:这是保证能拿到手的,还是含分红的演示?
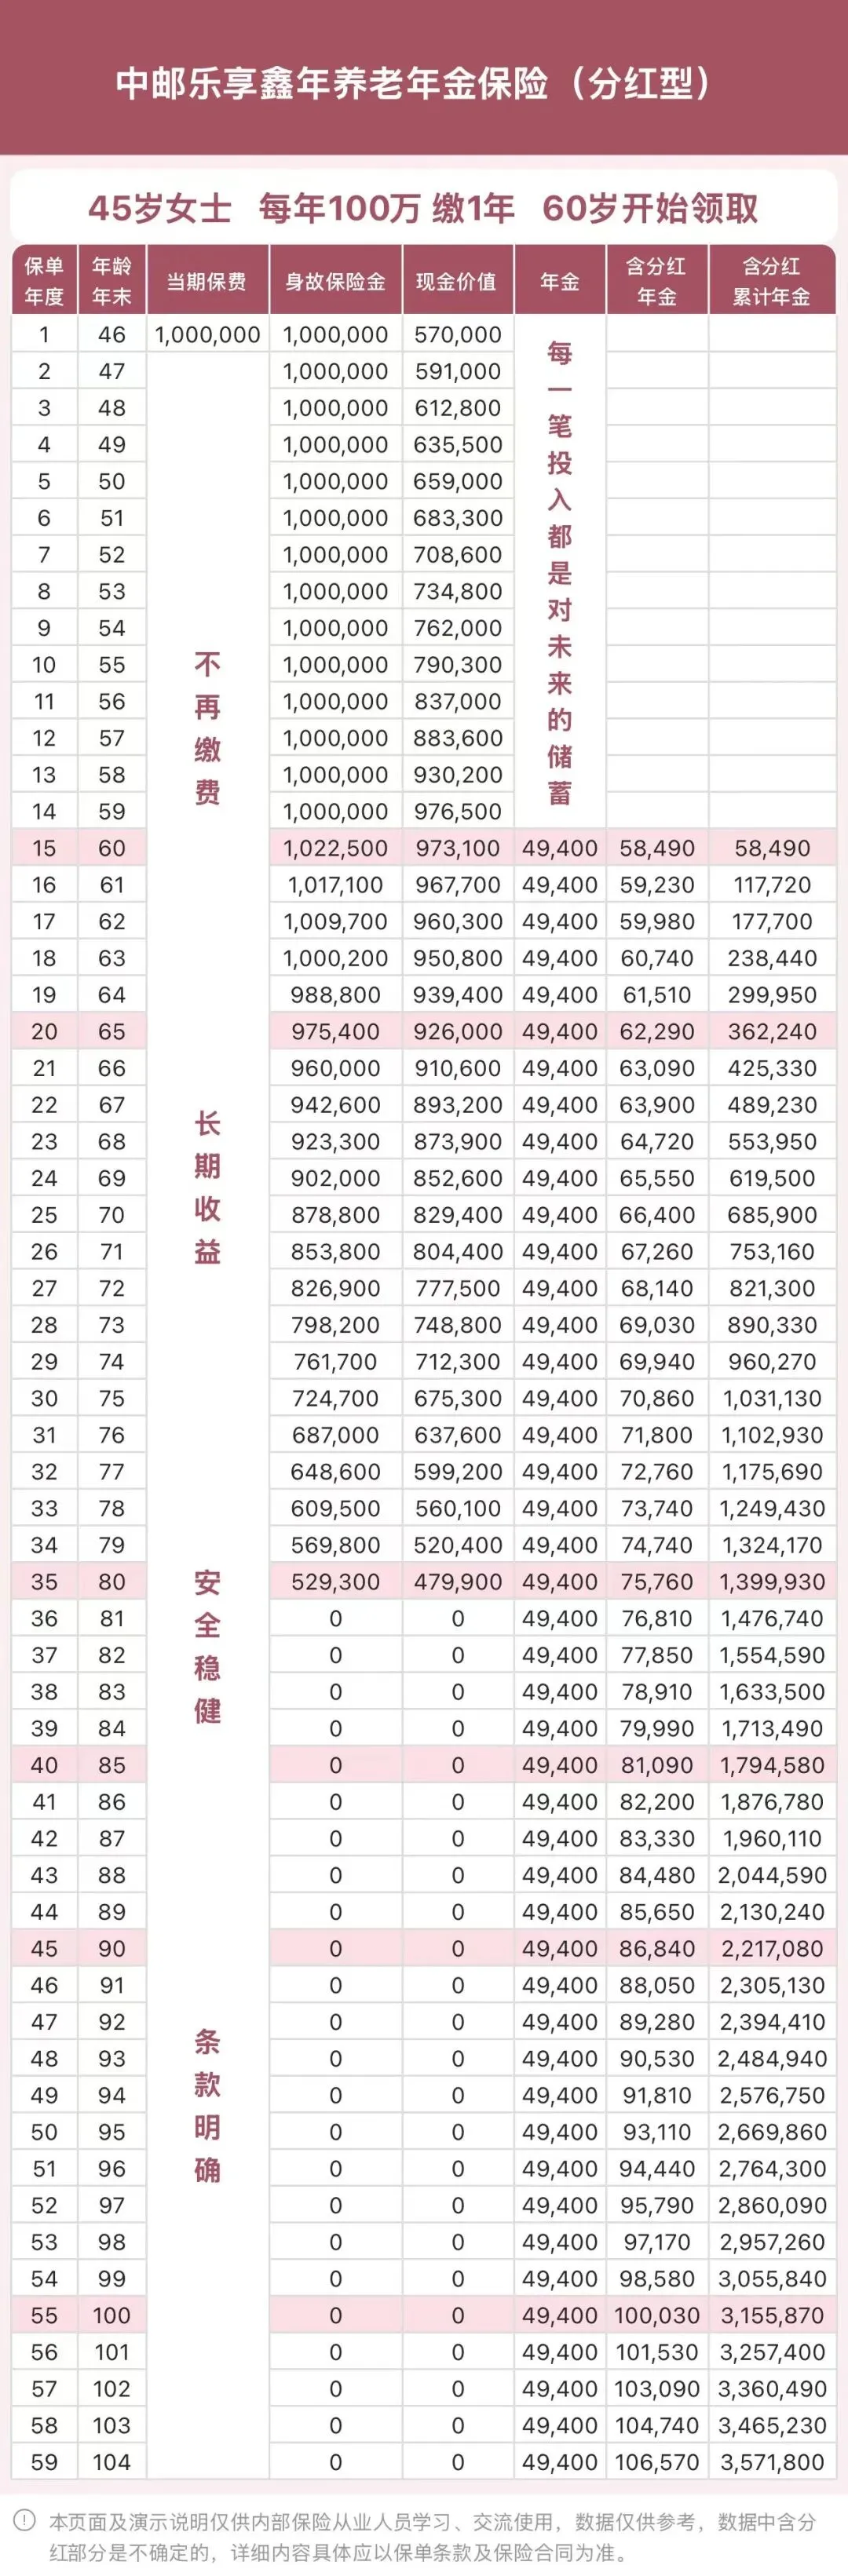
重点看 45 岁姐姐趸交 100 万、60 岁起领。
计划一:年领 4.94 万
每年保底领 4.94 万,活多久领多久。含分红后,60 岁约 5.85 万,70 岁约 6.73 万,80 岁约 8.01 万;到 80 岁累计约 140 万;百岁人生约累计领取315.5万
现金价值到 80 岁前都有:70 岁退保约 82.9 万,80 岁退保约 52.0 万。
身故赔付更有安全感:身故金持续到 80 岁前,80 岁前身故金都不低。
举个例子:
75 岁身故:已累计领约 103 万,家人还能再拿约 72.4 万;
80 岁身故:已累计领约 139.9 万,家人还能再拿约 52.9 万。
活着自己领,走了还能给家人留一笔。
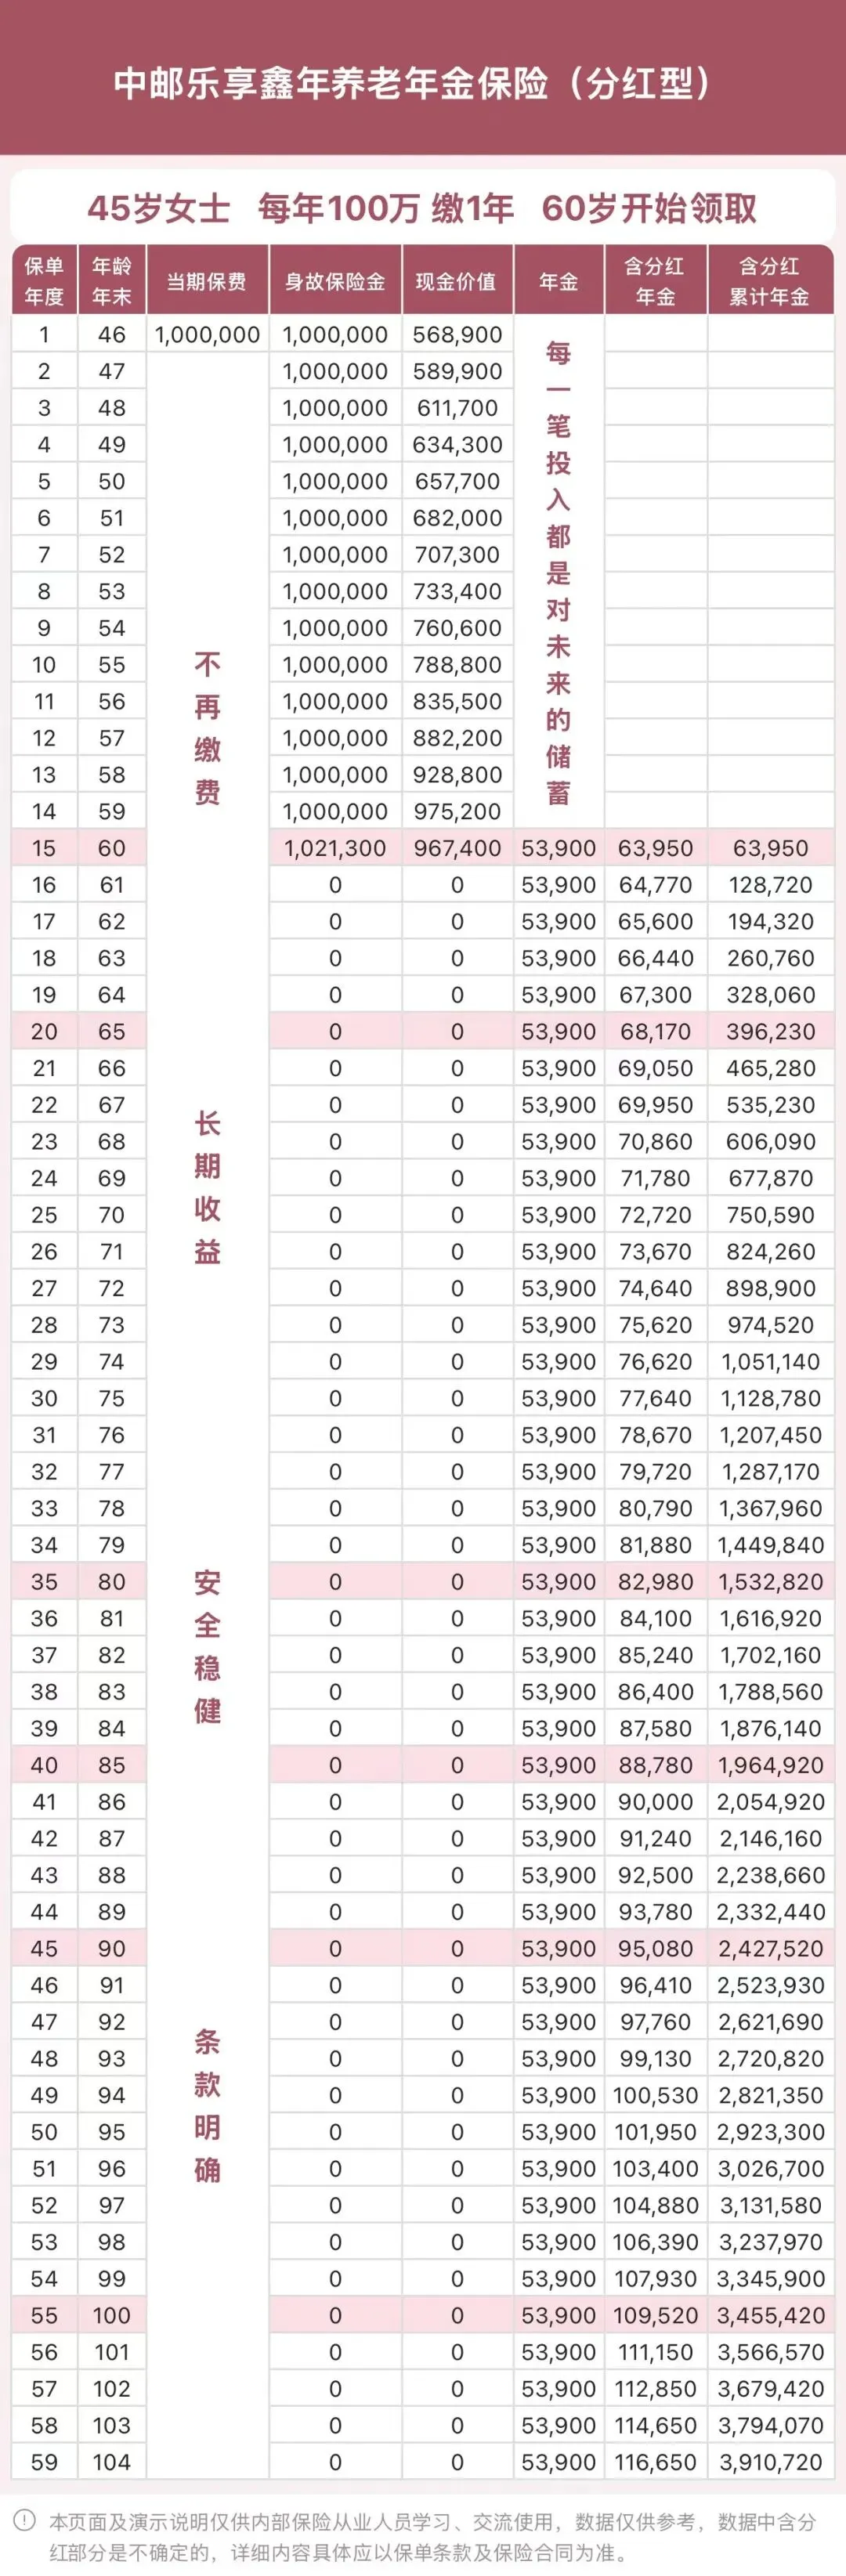
计划二:年领 5.39 万
每年保底领 5.39 万,比计划一年多领 4500。含分红后,60 岁约 6.40 万,70 岁约 7.37 万,80 岁约 8.29 万;到 80 岁累计约 153.3 万,比计划一多领约 13 万。百岁人生累计约领取345.5万。
但 60 岁开始领取后,现金价值和身故金都归零。开始领钱后不能再退保拿钱,也不留给家人。每年多领的 4500 元,是用「放弃身后传承」换来的。
大白话总结:
计划一:现金价值到 80 岁,身故金持续到 80 岁前,有退路、能传承。 - 计划二:活着每年多拿钱,但领取后退保和身后都拿不到钱。
看你最在意什么:
想活着多拿钱、不需要留钱给家人,选计划二;
想留后路、中途可能用钱,或想给家人留本,选计划一;
有娃、有家庭责任、对寿命没把握,计划一更稳;
丁克、单身、长寿有信心,计划二更划算。
如果你是“品牌偏好型”,觉得邮政就是安稳、放心,不愿去研究那些没听过名字的“高收益”小公司,中邮乐享鑫年值得看。它在头部保险公司里领取拔尖,公司背景也够硬。
如果你对乐享鑫年感兴趣,或想拿它跟更多产品对比一下,直接留言「中邮」或加微信 xiaozhufu1314,我帮你按真实年龄和预算算一笔。
资深保险经纪从业者
美国百万圆桌MDRT会员
国际注册财务策划师RFP
明亚保险经纪高级经理
明亚保险经纪高级合伙人
湘分最佳新锐团队长
执业号:26050043011180062020002487
美食、美景、美好生活爱好者
如果你认真考虑保险配置,欢迎加微信:xiaozhufu1314
如果你认真考虑成为保险经纪人,也欢迎加微信沟通