2026年上半年,中国啤酒行业的总量几乎冻结在原地——规模以上企业累计产量1936.2万千升,同比仅微增0.2%,6月单月产量甚至同比下降3.1%。但平静的水面之下,座次表正在被重写:青岛啤酒净利创历史新高达39.2亿元,燕京啤酒营收反超重庆啤酒跻身第四,百威中国销量连续两年下滑,两大外资巨头合计丢失超过5%的市场份额。这不是一份简单的半年报汇总,而是一场关于产品力、渠道力和本土化能力的正面较量。▲中国啤酒三大品牌标识
一、三强格局:华润守擂、青啤赚最多、百威掉队
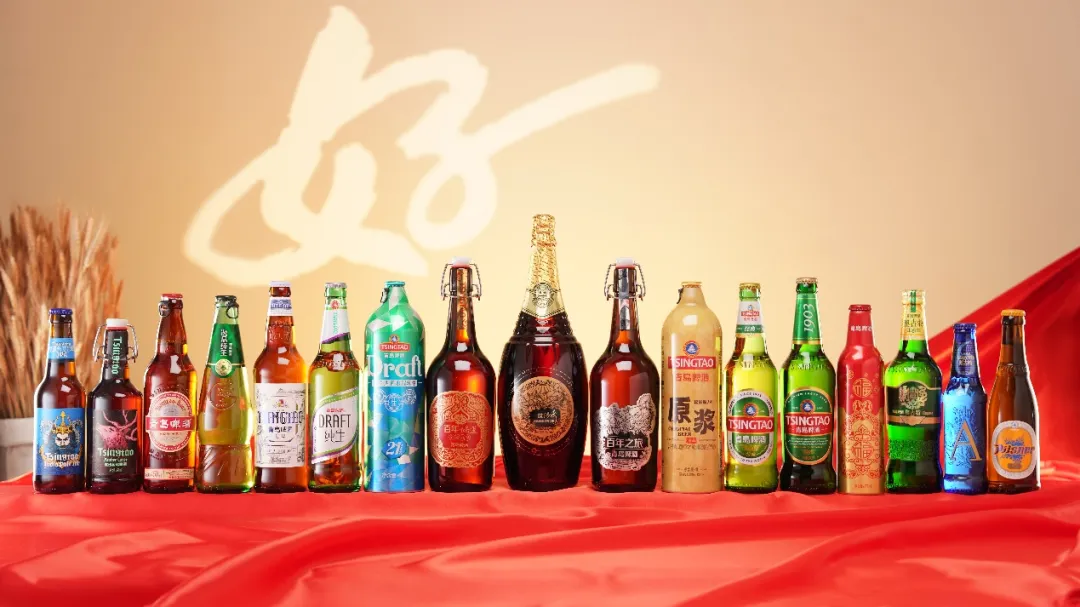
华润啤酒以660万千升的啤酒销量、236.7亿元的啤酒业务收入继续稳坐头把交椅,市场份额超过30%。上半年公司整体营收242.40亿元,同比增长1.24%;但受白酒业务拖累(营业额仅5.70亿元,同比下滑27.21%),股东应占溢利51.69亿元,同比下降10.71%。啤酒主业本身依然稳健:次高及以上啤酒销量同比增幅超10%,占整体销量比例攀升至26%以上;普高档及以上销量同比增长约15%。更值得注意的是高端化引擎——喜力品牌销量增速超20%,副牌红爵更是飙涨超过80%,"白天努力,晚上喜力"的社交梗正在转化为真金白银。青岛啤酒交出了一份利润再攀新高的成绩单:上半年产品销量450万千升,营业收入196.5亿元,归母净利润39.2亿元,净利润率达到19.94%——较2021年同期的13.21%提升了近7个百分点。主品牌实现销量270.8万千升,其中中高端以上产品销量204.4万千升,同比增长2.6%,创历史同期新高。产品创新精准踩中两条赛道:焕新升级的1903系列实现100%全麦酿造,主打商务宴请和家庭聚餐;"轻干"系列以零糖(残糖量≤0.5g/100ml)、低热量(29千卡/百毫升)切入健康赛道,打破了无糖啤酒口感寡淡的行业痛点。白啤品类则持续位居行业第一。在渠道端,青岛啤酒线上、即时零售及现代零售渠道销量均创历史新高,即时零售连续6年保持高速增长。百威的处境则截然不同。2026年1-6月,百威中国销量同比下降6.0%,平均单价下降0.4%,收入下降6.4%——这已经是连续第二年全面下滑,2025年其中国区销量、收入已分别下降8.6%和11.3%。百威亚太在财报中坦言,即便韩国、印度市场显著增长,仍难抵中国区拖累。作为2026年世界杯官方啤酒赞助商,百威在第二集团的夹击中处境尴尬:8元以上高端市场被青啤、华润夹击,6-8元价格带被燕京U8蚕食,而其偏高端的产品结构(中高及高价格带占比约60%)在消费趋于理性的环境下反而成了包袱。五年前的五大巨头排序是华润雪花、百威、青岛啤酒、燕京、嘉士伯;五年后,青啤已在利润端和市场份额上完成对百威的超越。▲青岛啤酒全系产品
二、第四第五易主:燕京反超重庆啤酒
2026年上半年最大的座次变化,发生在第四和第五名之间。燕京啤酒实现营业收入90.31亿元,同比增长5.53%;扣非后归母净利润13.80亿元,同比增长33.16%;销量同比增长3.2%,净利润增幅在头部酒企中领跑。核心大单品燕京U8上半年销量达61.41万千升,同比增长25%,稳坐百万吨级大单品头把交椅。这款卡位6-8元"轻高端"价格带的产品,继2025年全年销量突破90万千升后继续放量;3月底上市的高端全麦新品燕京A10市场反馈积极。从利润增速看,燕京预计上半年归母净利润13.79亿至14.89亿元,同比增长25%至35%,产品升级、管理提效和成本管控的成效正在集中释放。重庆啤酒(嘉士伯中国核心平台)则交出了一份全面下滑的成绩单:啤酒销量174.92万千升,同比下降2.9%;营业收入85.76亿元,同比下降2.98%;归母净利润7.96亿元,同比下降7.98%。分产品看,高档板块收入下降1.53%,主流板块下降5.96%,仅经济型啤酒收入微增3.17%——嘉士伯长期引以为傲的高端定位出现了裂痕。曾经的现象级大单品乌苏啤酒在2018年约40万吨、2021年突破80万吨后,已连续多年维持在80万吨区间,网红溢出效应明显衰减,渠道压货导致价盘混乱,又遭到华润黑狮、青岛白啤、燕京U8等竞品的围剿。地域上,中区市场收入下滑7.48%形成主要拖累,仅西北区略有增长。公司正将希望寄托于非现饮渠道和1L装精酿产品,大竹林酒厂和乌鲁木齐酒厂的一升罐生产线已陆续投产。从2025年全年燕京营收153.33亿元超过重庆啤酒147.22亿元开始,这场反超已在酝酿;2026年上半年,燕京营收超出重啤4.55亿元,座次正式换位。酒业分析师蔡学飞评价:这是两套竞争战略的正面较量——燕京靠U8超级单品卡位轻高端、量稳价升;重啤则在乌苏退潮后遭遇上下夹击。三、华南王与精酿黑马:珠江、金星的不同活法
珠江啤酒预计上半年归母净利润6.43亿至7.04亿元,同比增长5%至15%。一季度营收12.99亿元,同比增长5.86%,按此节奏半年营收约33亿元。作为"华南王",珠江啤酒在广东市场根基深厚,纯生品类是其核心优势。但隐忧同样明显:销量增速已连续五年下滑(2021-2025年分别为6.41%、4.2%、3.1%、2.0%、1.58%),净利润增速也从前几年的36.52%、22.51%回落到5%-15%区间。在头部酒企纷纷加码高端化和品类创新的背景下,珠江啤酒全部产品集中于中低价格带以下,结构升级的压力不小。诚通证券研报指出,"十五五"期间产能扩建升级有望打开中高端供给上限,但短期仍需面对增速放缓的现实。金星啤酒则是十强中最特殊的存在——非上市、无国企背景,却靠一罐"金星毛尖"茶啤在三年内实现营收从3.56亿元到预计超15亿元的跨越。2024年8月推出的毛尖茶啤,上市10个月销量突破1亿罐,开创"中式精酿"新品类。2025年前三季度营收11.09亿元、净利润3.05亿元,净利率高达27.5%;中式精酿贡献78.1%的收入,市场占有率14.6%,成为中国最大风味精酿啤酒企业。2026年上半年,金星啤酒销售额同比增速超过15%,是马上赢监测的TOP10集团中唯一销售额正增长的企业,相继推出250ml迷你果酿(芭乐、荔枝、青柠茉莉三款,酒精度2.5%vol),切入轻量化微醺赛道。但黑马的代价同样醒目:港股招股书因满6个月无进展自动失效,百威与乌苏在一个月内接力发起商标侵权诉讼,实控人IPO前突击分红3.29亿元(超过2025年前三季度全部净利润),累计欠缴员工社保公积金约2190万元。茶啤的神话能否持续,取决于金星能否在产品差异化和公司治理之间找到平衡。四、十强席位与行业大势
除上述六家外,十强席位还包括:朝日啤酒中国区上半年大涨31%,成为外资品牌中少有的亮点;百威英博旗下哈尔滨啤酒虽随百威体系整体承压,但在东北和电商渠道仍有基本盘;嘉士伯旗下乐堡、1664等国际品牌在细分价格带维持存在感;区域品牌如漓泉(燕京旗下,广西第一)、雪津(百威旗下,福建强势)则在各自根据地深耕。整体来看,TOP3集团市场份额均超15%(华润超30%、青啤近20%、百威约15%),第4-6名份额在5%-10%之间,第7-10名均低于3%——头部集中度仍在提升。华润次高及以上占比26%、青啤中高端204万千升、燕京U8卡位6-8元轻高端、金星茶啤20元/罐——高端不再是单一价格带的上移,而是全麦、白啤、纯生、零糖、无醇、茶啤、果啤等多品类分层。永顺泰5万吨特制麦芽生产线已投产,高端化正从品牌端传导至原料端。餐饮即饮渠道持续疲软,电商和即时零售崛起。青岛啤酒即时零售连续6年高增,重啤将非现饮渠道确立为核心增长板块,金星全面布局美团闪购和便利店。"半小时冰镇送到家"正在重塑啤酒的消费场景。喜力交由华润运营后销量增速超20%,红爵暴涨80%,与百威、嘉士伯的独立运营形成鲜明对比。36氪评论指出,在外资品牌争相通过托管、合资形式彻底中国化的新阶段,啤酒市场正在滑向一个"多赢局面"——外资出品牌和技术,本土出渠道和运营。点评
第一,外资做不好中国市场,不是啤酒的问题,是"水土不服"的问题。百威在印度、韩国依然高歌猛进,嘉士伯稳居全球第三,但在中国市场,它们的产品、渠道和品牌策略没有跟上清爽型、中式风味、无糖无醇的新节奏。喜力"托管"给华润后反而增长20%,恰恰说明:中国消费者不排斥外资品牌,排斥的是不接地气的外资打法。第二,存量博弈的真正赢家不是卖得多的,而是赚得多的。行业总量只增0.2%,但青啤净利率逼近20%、燕京利润增超25%、金星净利率27.5%——结构升级的红利远超规模扩张。U8一瓶只卖6-8元却能撑起百亿营收,轻干用零糖切入健康赛道,毛尖用茶香压住苦味踩中"品质升级但不用花太多钱"的甜区。这些案例共同指向一个事实:啤酒行业的增长逻辑已从"多卖几瓶"变成"卖对那瓶"。青啤超百威、燕京超重啤只是开始。当金星茶啤三年营收翻三倍、朝日中国区增31%、红爵暴涨80%时,任何固定的格局都可能在下一个半年被打破。啤酒是个老行业,但老行业里永远有新故事——关键看谁更懂中国年轻人的舌头和生活方式。参考来源
- 蓝鲸新闻:华润啤酒上半年营收242亿,普高档以上啤酒销量增长15%
- 东方财富网:净利39.2亿元再攀新高!百年青啤中高端增长密码
- 经济观察报:啤酒座次生变,燕京啤酒营收反超重庆啤酒
- 新浪财经:珠江啤酒上半年增速放缓,"华南王"护城河拿什么守?
- 新浪财经:实控人大额分红员工社保却欠缴!金星啤酒上市之路再起波澜
- 澎湃新闻:前瞻2026|啤酒:低价产品领跌,品类/产品升级正当时
- 证券时报:深市消费板块半年报预喜密集披露,啤酒多线复苏
本文所述参考来源如上,涉及相关敏感数据,采取脱敏处理。文中不妥之处敬请指正,欢迎评论区和谐沟通;
战略规划、品牌定位、营销管理、产品升级、知识库创建、IP打造、GEO优化、智能体部署……有兴趣私信糊涂张!!