一个行业正在被撕成两半。
一半在国内,尾部品牌成批倒下,经销商半个月卖不出两台车。另一半在泰国,曼谷的门店老板忙得连电话都接不过来,偏远地区有些店铺的销量直接涨了20倍。
同一个行业,同一批产品,冰火两重天。
尾部8成品牌退出,这个判断不是吓唬人
中信建投最新研报里有一句话,圈内人看了都沉默:行业CR3维持58.1%高位,尾部品牌加速出清。
58.1%是什么概念?雅迪、爱玛、台铃三家,拿走了超过一半的市场。剩下的四成多,几十个品牌在抢。
而更狠的判断来自行业内部。有分析人士直接给出了时间表:预计三年后TOP5市占率从52%提升到70%,尾部八成品牌退出。八成是什么量级?现在市面上叫得上名字的两轮车品牌,包括那些在县城乡镇铺过货的、在电商平台挂过链接的、在经销商嘴里念叨过的,十年之后十个里活不下来两个。
这不是危言耸听。今年1到8月,被媒体曝出破产倒闭的两轮车相关企业已经有10家。新蕾账面资产1.63亿,负债2.4亿,资不抵债近8000万。五星黑马工厂停工抵债,厂区里堆着几千台抵债车,终端渠道一夜溃散。大陆鸽、苏州小羚羊这些区域老牌相继停产退市。
它们倒下的原因几乎一模一样:研发投入不足、产品同质化、靠价格战活着。新国标一来,防篡改、阻燃材料、电池安全这些硬性要求把合规成本抬了上去,本来就薄得像纸的利润直接变负数。
但“八成退出”的另一面是:活下来的,面对的是一个竞争者少得多的市场。
曼谷的20倍,不是故事是事故
再看泰国那边。
日本富士电视台的报道用了“骤增”这个词。曼谷市区电动摩托车销售门店从3月起销量暴增,偏远地区部分店铺销量增幅甚至达到20倍。不是20%,是20倍。一家店以前一个月卖出去的车,现在一天半就卖完了。
当地经销商的反馈很直接:供应紧张,经销商争相抢购工厂库存,呼吁加快提升产能。
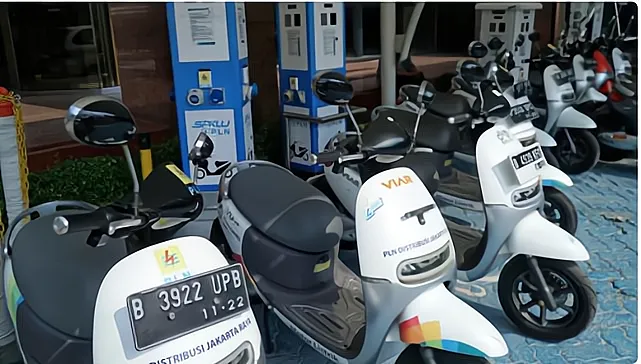
黄建在泰国罗勇府经营一家雅迪门店。他给记者算过一笔账:以前一个月大概卖10台,油价飙升之后,现在一天至少卖出1台。小品牌电动车因为价格更亲民,日销量能达到2到3台。
老挝的情况更夸张。欧派在老挝有50多家门店,1000多辆库存车,两周时间售罄。当地销售人员说,一辆两轮电动车相当于普通人几个月的收入,但门店现在严重缺货。
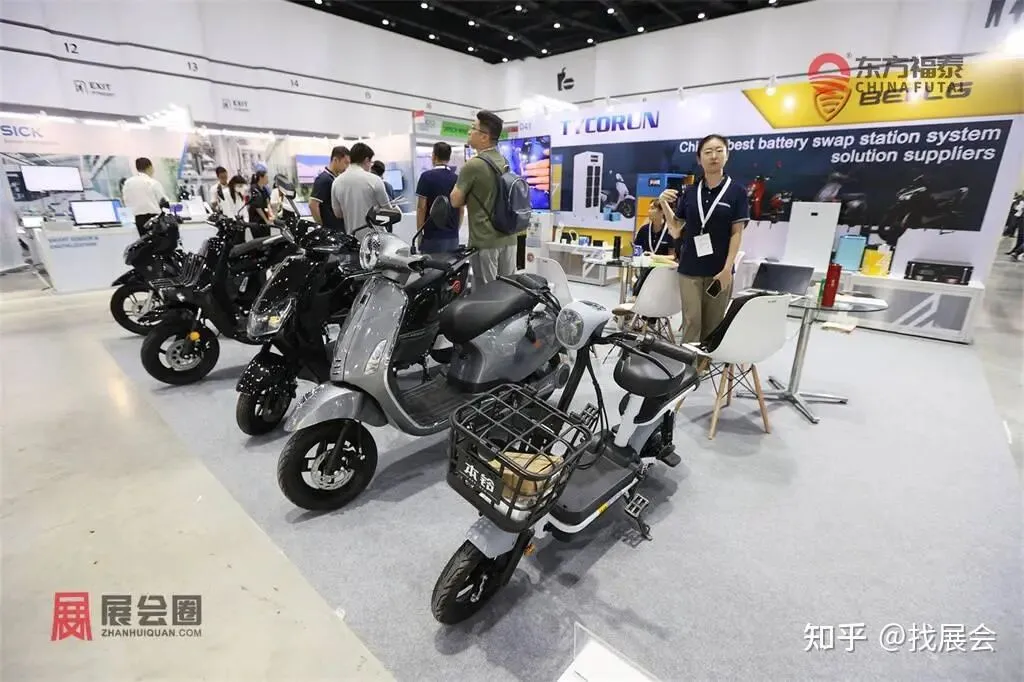
为什么突然这么火?
账太好算了。 在越南,一辆燃油摩托车一年的油费大约500万越南盾,折合人民币1500块。同级别的电动车,一年电费只要27.5万越南盾,约82块5。差了将近二十倍。
泰国学生也在关注中国两轮电动车产品。
油价一涨,这笔账就从“划算”变成了“不买就是亏”。
出海不是选择题,是生存题
国内头部品牌早就动了。
雅迪在越南北宁投了1亿美元建厂,年产能100万台,今年年初已经投产。爱玛在越南和印尼都有生产基地。绿源刚刚宣布在泰国设立新生产基地,目标2028年前通过200个销售渠道实现每年5万辆销量,成为当地市场第三大品牌。
台铃在越南的工厂年产能10万辆,今年申请赴港上市。涛涛车业把泰国生产基地的投资额从950万美元追加到3413.5万美元,翻了将近四倍。
这不是“试试看”,是“必须赢”。
中信建投在研报里把2027年定义为行业的关键节点:需求修复、电摩升级、海外放量三重催化将同时到来。换句话说,熬过2026年,2027年才是分水岭。
但对国内几十万经销商来说,这些大方向离自己太远了。他们面对的现实是:卖一台车赚不到300块,房租快交不起了,隔壁又关了一家店。
国内在出清,海外在爆发。 活下来的品牌会在一个更干净的市场里分蛋糕,但那张桌子上,大概率没有中小经销商的位置。
一个值得留意的细节
泰国政府给电动车提供了每辆最高1万泰铢的补贴,EV3.5框架还在延续。但充电基础设施的滞后是个隐患。日本NNA的报道指出,泰国充电桩规格不统一,投资负担重,本格普及还需要官民一体推进市场基建。
换句话说,泰国市场现在的爆发,有油价危机的催化成分。油价一旦回落,需求会不会退潮,是个问号。但“油改电”的长期趋势已经挡不住了。泰国注册摩托车超过2300万辆,电动摩托车在新车注册中占比才1.3%左右。
渗透率低、基数大、政策推、油价逼。这四个条件同时成立的市场,全球找不出几个。
国内尾部品牌的死亡倒计时,和东南亚市场的爆发倒计时,正在同时走。 有人在这两条线里看到了绝望,有人看到了机会。你站哪边,比“行业好不好”更重要。
主要数据来源: 中信建投证券研报、日本富士电视台报道、日本NNA Asia报道、上海证券报实地采访、Mordor Intelligence泰国两轮车市场报告、绿源集团公告。
你在终端感受到了多大的寒意?或者,你身边有人出海了吗?评论区聊聊。
