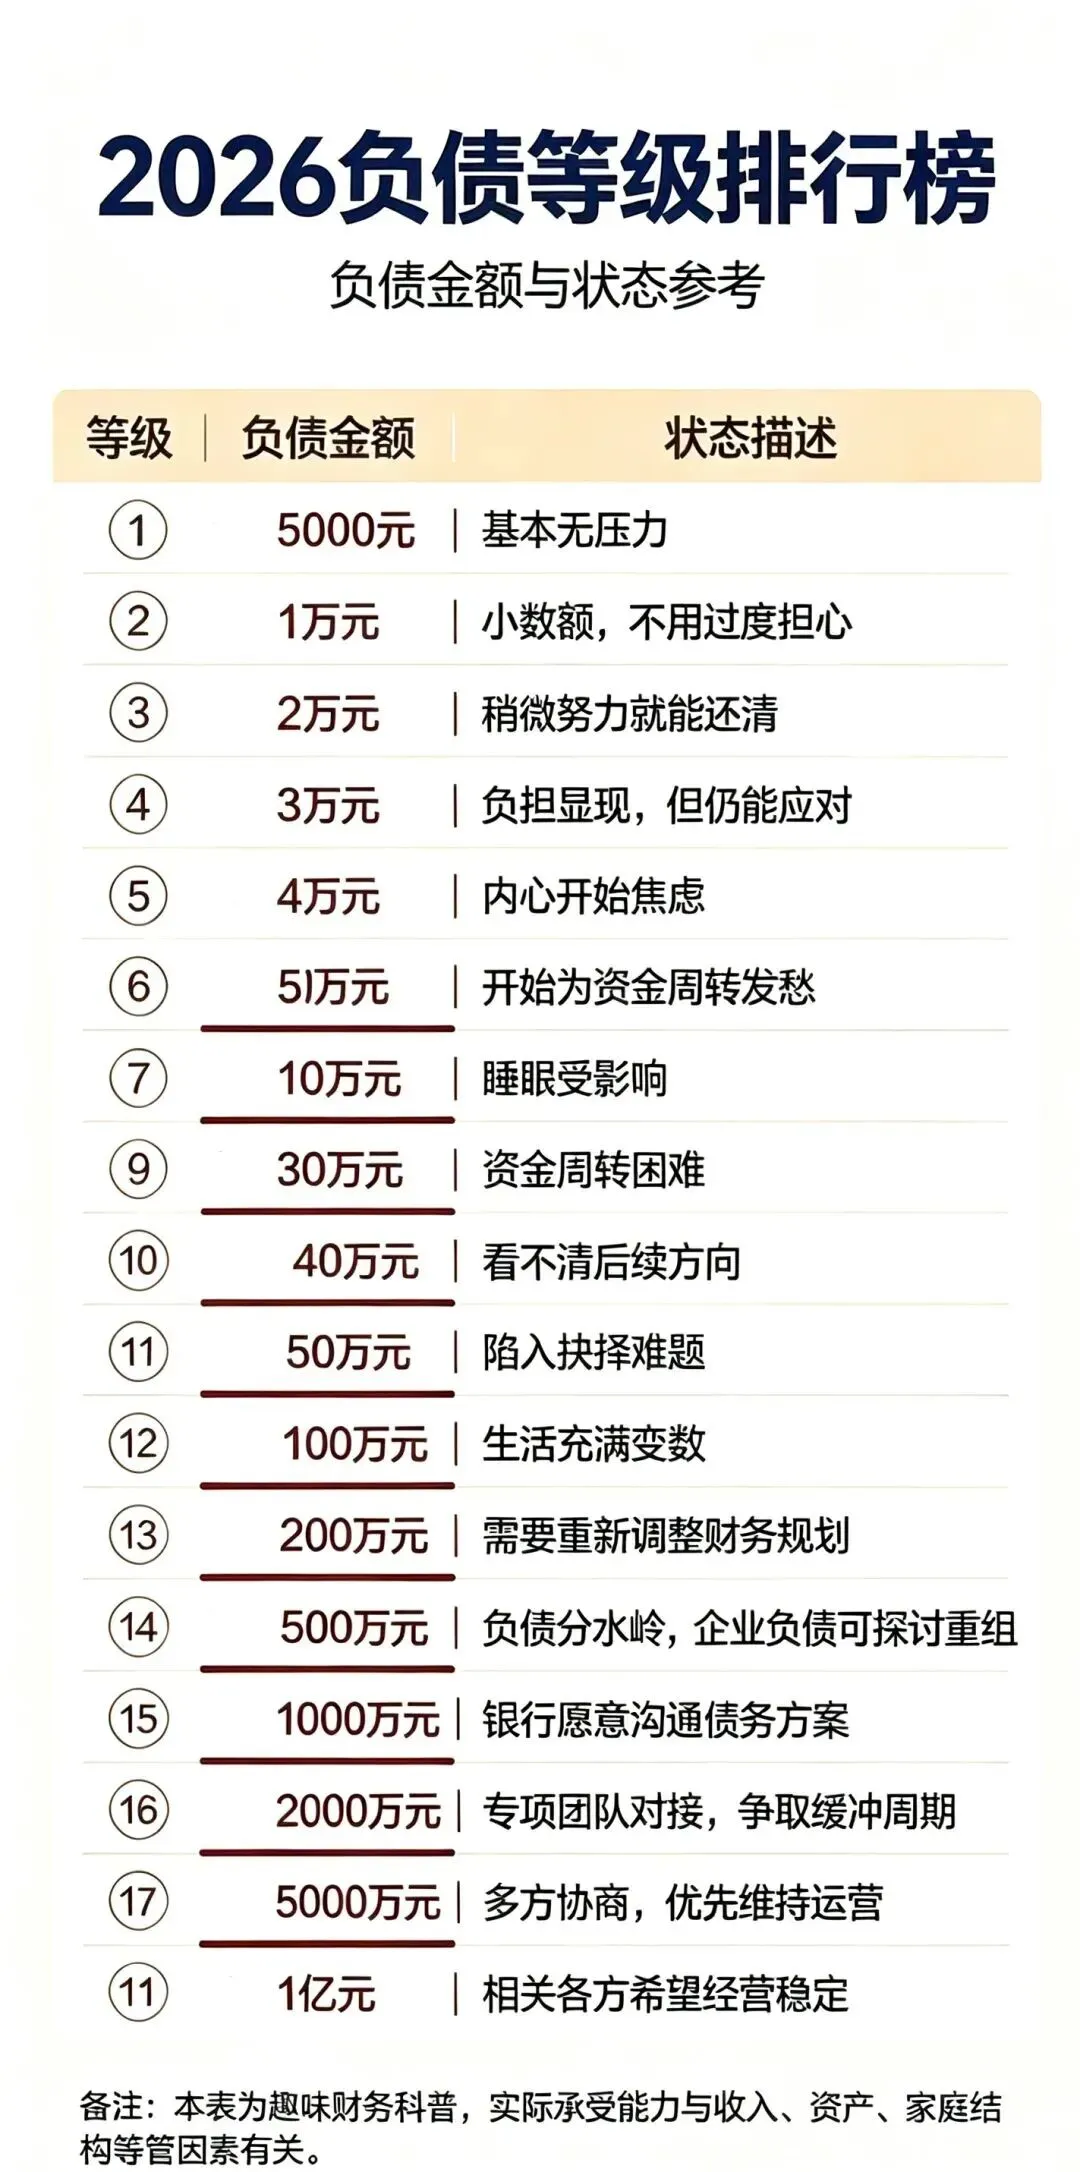
2026年,负债等级排行榜:小债虽磨人,大额负债,却是另一番光景!
最近一份《负债等级排行榜》在各大社交平台刷屏,很多人看完直呼戳心。
负债金额不同,人面对的处境、心理状态,完全是两种体验。
这类负债大多来自房贷、家庭应急、日常周转,算不上巨额数字,却像一根时刻绷紧的弦,持续消耗人的精力。
工资刚到账,就要优先安排各项还款;一旦遇到突发支出,整个资金计划就会被打乱。很多人夜里辗转难眠,长期被还款压力压得喘不过气。
小额负债的痛点,在于缺少缓冲空间。普通人收入有限,抗风险能力弱。一旦工作出现变动,很容易陷入被动。这也是为什么几万、几十万的欠款,最容易耗尽一个人的精气神。
不少人看到榜单会疑惑:为什么负债到500万以上,局面就发生转变?
这一类大额负债,大多绑定企业经营或者大额资产,和普通个人消费欠款有着本质区别。
对金融机构来说,债务人能够稳定经营、维持基础现金流,债务才有收回的可能。
如果经营直接崩盘,这笔款项收回的难度会大幅增加。因此机构更愿意坐下来沟通,协商方案,给到一定的债务缓冲周期,帮助债务人稳住经营。
当然,这不代表大额负债没有压力。只是压力的形式发生了变化:小额负债折磨日常情绪,大额负债考验的是全盘经营、资源统筹与长期规划的能力。肩上的担子更重,只是看待问题的角度完全不同。
很多人看到榜单,会下意识对照自己的情况对号入座,但这里有一个很容易踩的误区:这份榜单只适合当作趣味参考,不能单凭数字判断财务压力。
同样20万负债,有稳定收入、持有资产储备的人,和收入微薄、没有备用金的人,承受的压力天差地别。评判负债轻重,从来不是只看欠款数字。
负债本身并不是洪水猛兽。良性负债,可以用来撬动资产、助力事业发展;毫无规划的盲目负债,才会慢慢拖垮生活。
真正决定生活走向的,不是欠了多少钱,而是手里有没有稳定现金流、清晰的财务规划,以及应对突发风险的底气。
负债只是人生一段阶段性的财务状态,不该成为定义你的标签。
如果你此刻正负重前行,不必过度焦虑。优先梳理收支,稳住现金流,削减不必要开支,一步一步做好规划。只要稳住节奏,慢慢就能走出困境。
对照这份负债等级榜单,你处在哪个阶段?也欢迎在评论区聊聊你的看法。如果,你觉得内容有共鸣,欢迎点赞转发,送给每一个正在努力扛住压力、默默前行的人。
我是桃姐,如果看完文章,还有问题或疑问,欢迎点击下方⬇️,认识桃姐,帮你排忧解难!
戳我,认识桃姐,帮你解决问题!
免责声明:本文内容仅为趣味科普,不构成任何财务建议。每个人收入、资产情况不同,负债承受能力存在差异,请理性看待。