分红型终身寿险收益怎么看?不同产品怎么选?一文解析
- 更新时间 2026-09-27 11:56:23
分红型终身寿险收益怎么看?不同产品怎么选?一文解析2026年,存款利率一路走低, 一年期定存早已跌破1%,国债、银行理财的收益空间也在不断收窄。 手里握着闲钱的朋友,越来越多把目光投向分红型终身寿险: 既能锁定一笔确定的钱,又有机会分享保险公司经营红利,养老、传承两头都能兼顾。 但真到了挑选产品的时候,很多人对着演示表直发懵。 今天奶爸就把分红型终身寿险的收益逻辑一次讲透,再拿3款热门产品做同横评,帮大家把钱看明白、选对路。 快速咨询通道,点击小程序即可: 
想选对分红型终身寿险,第一步不是比数字大小,而是搞懂收益构成。 这类产品的利益分为两块:写进合同、刚性兑付的保证利益,加上不保证、看公司经营情况的浮动分红。 两者共同构成最终收益,缺一不可,但权重差别很大。 保证利益写进保险合同,保险公司刚性兑付,不受经营波动影响,是确定的底线收益。 在行业预定利率普遍回落到1.5%-1.75%的背景下,这部分利益直接体现在现金价值和身故保险金上。 现金价值决定你以后减保取钱、退保变现的金额,身故金则对应传承额度,都是白纸黑字的确定数字。 很多人只盯着演示的高收益看,反而忽略了这份最核心的安全感。 预期总利益等于保证利益加红利演示,这是业务员展示时最亮眼的数字。 但奶爸要提醒:浮动分红不保证! 它来源于保险公司可分配盈余,完全取决于公司投资和经营状况,演示利率不等于实际结算利率,千万别当成确定收益。 红利分配有4种方式:现金领取、累积生息、交清增额、抵交保费。 选交清增额,红利会转化为保额,带动利益复利增长,长期潜力更可观; 选现金领取,钱每年落袋为安,但复利效果相对弱一些。 分红终身寿险前期现金价值通常低于已交保费,回本时间是关键指标。 一般来说,回本越快,资金灵活性越高。 而长期现金价值,决定了你养老取钱、传承留财的实际额度,必须重点看。 同时,减保规则一定要写进合同,主流要求是每年减保不超过基本保额的20%, 这直接关系到养老阶段取钱的自由度,别忽视这个细节。 规划养老和传承,需求不同,要盯的利益节点完全不同: 养老补充,重点看60岁、65岁、70岁的利益; 财富传承,重点看80岁、90岁、100岁以后的利益。 除此之外,增值服务直接影响使用体验。 比如不少产品都支持设置第二投保人,对接养老社区和信托等, 这些隐形价值,比单纯的数字更实用。 光说理论不直观。 奶爸拿50岁女士、趸交100万的同一方案,把3款热门产品放在一起,看看收益差异。 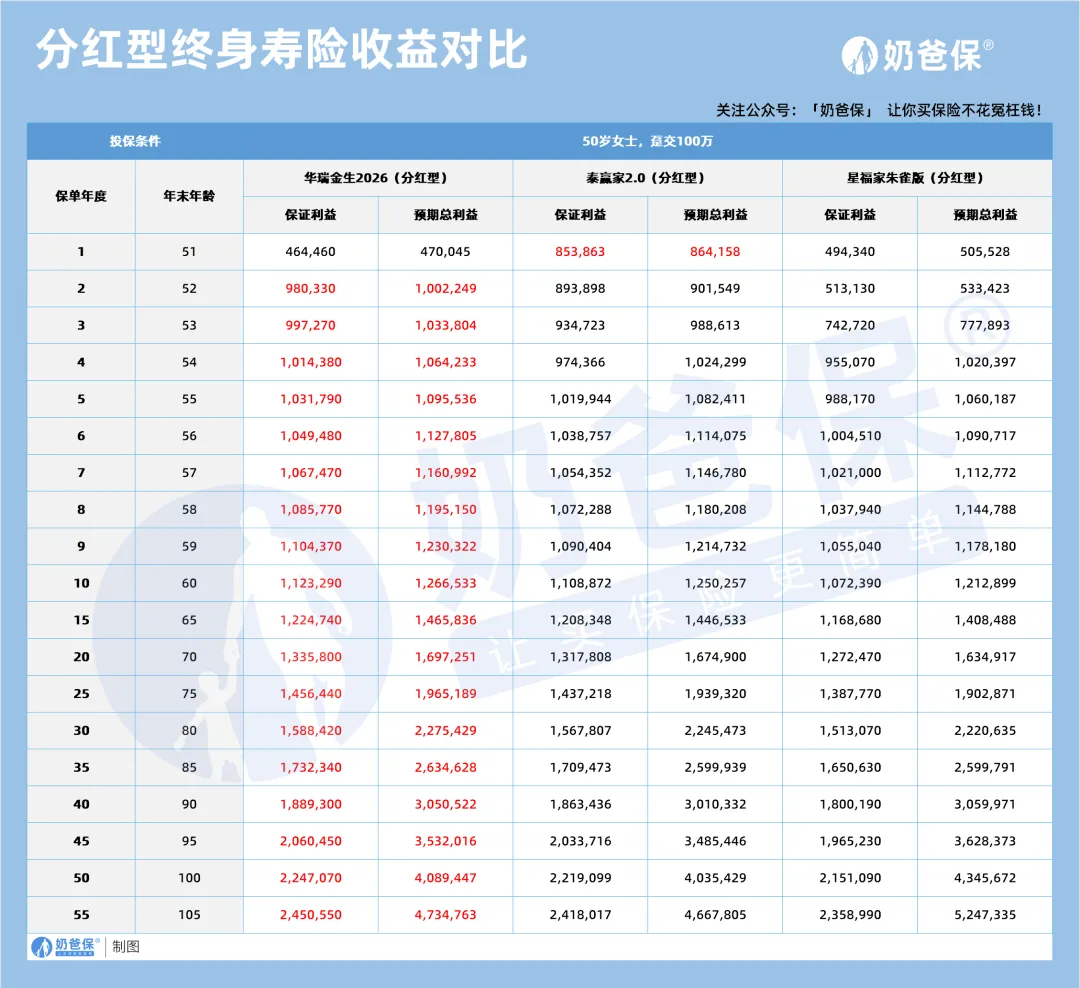
第1年,泰赢家2.0保证利益853,863元,预期总利益864,158元,是3款里保证利益率先超过80万的,首年现价明显领先; 华瑞金生2026保证464,460元、预期470,045元; 星福家朱雀版保证494,340元、预期505,528元。 第5年,华瑞金生2026保证1,031,790元、泰赢家2.0保证1,019,944元,两款保证利益都突破本金; 星福家朱雀版保证988,170元,保证利益还差一点,但预期总利益1,060,187元已超100万。 早期保证收益排序:泰赢家2.0首年现价最高,华瑞金生2026回本最快,星福家朱雀版稳步追赶。 第10年,华瑞金生2026保证1,123,290元、预期1,266,533元; 泰赢家2.0保证1,108,872元、预期1,250,257元; 星福家朱雀版保证1,072,390元、预期1,212,899元。 中期看,华瑞金生2026小幅领先,泰赢家2.0紧随其后,星福家朱雀版略低,但3款差距不大。 拉长到30年以上,差异开始拉大。 第30年,3款保证利益稳步增长,华瑞金生2026、泰赢家2.0保持领先; 第40年,星福家朱雀版预期总利益3,059,971元,反超华瑞金生2026的3,050,522元,成为3款中预期收益最高的。 第50年,星福家朱雀版预期总利益4,345,672元,第55年飙升至5,247,335元,远超华瑞金生2026的4,734,763元、泰赢家2.0的4,667,805元。 早期求稳看泰赢家2.0,中期均衡看华瑞金生2026,后期赌预期看星福家朱雀版。 华瑞金生2026:回本快、中期均衡,适合看重资金灵活性的朋友; 泰赢家2.0:首年现价高、保证扎实,适合追求确定收益的朋友; 星福家朱雀版:长期预期上限高,适合风险承受力强、想博分红的朋友; 说到买保险,在哪买也很重要。 奶爸保是正规保险经纪平台,持有监管颁发的保险经纪牌照,不隶属任何保险公司,能中立对比上百家保司产品; 顾问会按你的预算和需求1对1定制方案,从投保规划、健康告知协助到保全、理赔全流程跟进,帮你避坑、省心买对。 分红型终身寿险的收益逻辑,说到底就是两条:保证利益写进合同、确定稳拿,是资金安全的托底; 分红利益靠保险公司经营、不保证,是长期增值的想象空间。 选产品时,先想清楚用途——是补充养老,还是定向传承; 再看回本速度、减保灵活性,满足日常资金使用需求; 最后结合保司实力、增值服务综合判断。 若你还有疑问,点这里👉咨询我们 
猛戳“阅读原文”,方案定制限时免费!
01
分红型终身寿险收益怎么看
1、保证利益
2、浮动分红
3、回本时间、现金价值与减保规则
4、按用途看节点,再叠加增值服务
02
3款热门分红寿怎么选?同一方案对比
1、早期回本节奏:泰赢首年现价领先,华瑞回本最快
2、中期收益:华瑞小幅领跑,3款差距不大
3、长期利益:保证看华瑞泰赢,预期看星福
4、适合人群
03
奶爸总结
本文来自网友投稿或网络内容,
如有侵犯您的权益请联系我们删除,
联系邮箱:wyl860211@qq.com 。
