全球光模块十强:中国从一家到七家,下一轮比什么?
- 更新时间 2026-09-27 09:36:33
9 月 22 日,海信集团旗下的纳真科技在香港上市。这家公司就是业内熟悉的原海信宽带,在 LightCounting 的 2025 年全球光模块销售额榜上排第六。同一张图里,2010 年前十只有一家中国公司,2018 年有三家,2025 年已经有七家。
这份榜单随 LightCounting 今年 5 月的公开通讯发布,统计的是 2025 年销售额。国内的七家分别是中际旭创、新易盛、光迅科技、纳真科技、华工正源、索尔思光电和剑桥科技,其余三家为 Coherent、Molex 和 Lumentum。索尔思在 2025 年被东山精密收购,按年末控制权计入这七家。
光模块把设备里的电信号变成光送出去,再把收到的光变回电。这张榜按光模块销售额排名,华为、思科等设备商的相干光模块业务另列在其他的榜单。
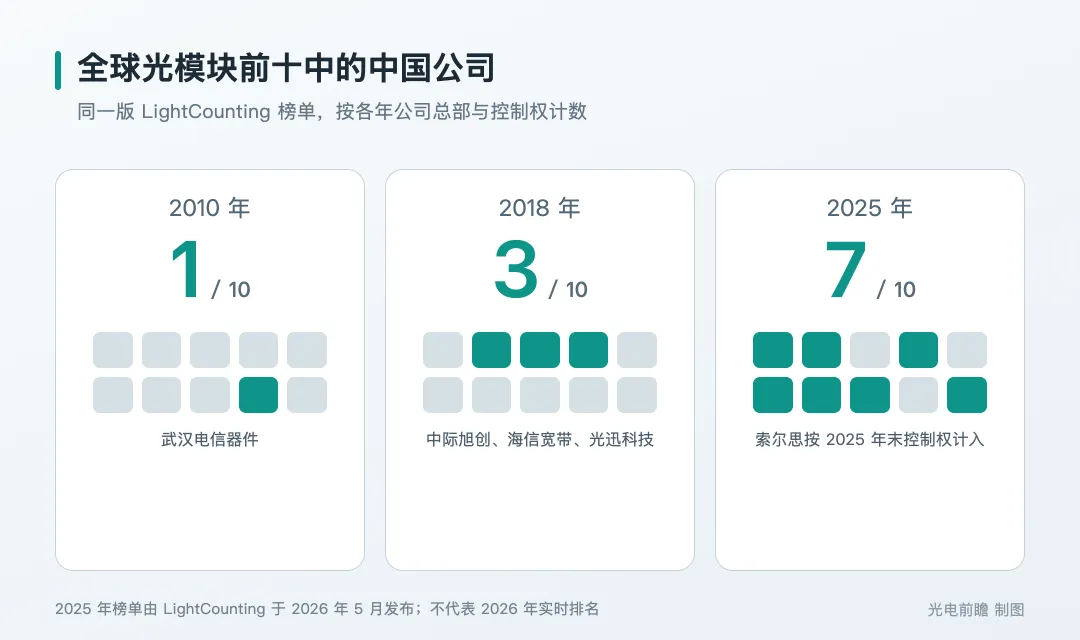
中国公司在十强中的席位变化。数据来源:LightCounting 2026 年 5 月公开榜单;按各年公司归属计数。
从一家到七家,国内企业在光模块市场的地位已经变了。这背后,既有高速以太网需求扩张带来的机会,也有头部厂商把新产品做出来、按大客户要求批量交付的能力。
进入 1.6T 阶段,这些积累还要经受新一轮考验,关键物料能否及时到位,新产品能否通过客户认证,产线能否稳定放量,都会影响下一轮的竞争位置。
老厂商的去向
2010 年榜首是 Finisar,第二名是 Opnext。如今两个名字都不在榜上,但它们的业务仍在今天的竞争者手里。Finisar 的业务进入今天的 Coherent,Opnext、NeoPhotonics 和 JDSU 的相关业务,则经收购或分拆汇入 Lumentum。把两年的完整十强并排看,能同时看到排名和公司构成的变化。
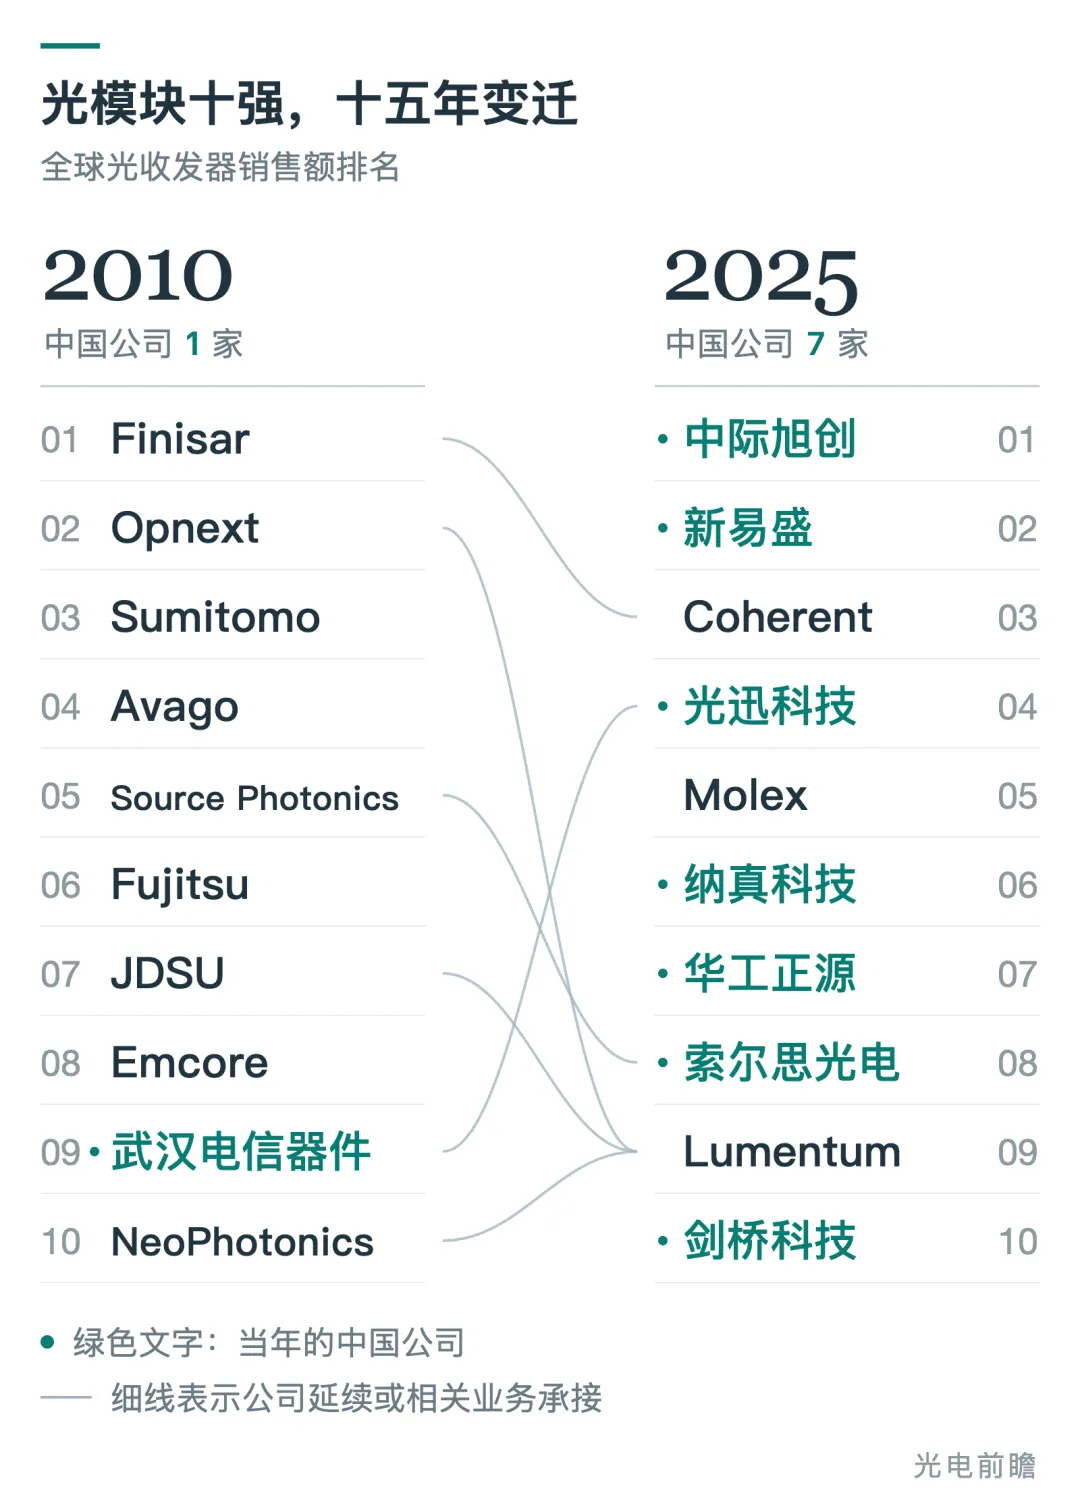
图为 2010 年与 2025 年全球光模块十强对照。细线表示公司延续或并购、分拆后的业务承接;未连线的公司各自保留在当年榜单中。数据来源:LightCounting 榜单及公司年报、SEC 文件。
这四家原十强厂商的相关业务,经收购或分拆整合至 Coherent 和 Lumentum。国内厂商面对的竞争格局因此也变了。一部分对手把模块、激光器和光芯片业务放进同一个集团,既向模块厂卖关键器件,也把这些器件做成模块卖给客户。
Lumentum 的动作尤其直接。2023 年,它以约 7.5 亿美元的交易价值收购 Cloud Light,获得数据中心模块、云客户以及自动化封装和制造能力。公司在收购公告中明确把这些能力与自己的光子集成技术放在一起。
国内模块厂份额上升的同时,欧美竞争者也在集中资源、补齐能力。下一轮竞争中,既有模块厂扩大出货,也有掌握上游器件的公司争取更多模块订单。
市场重心与产品选择
LightCounting 给出的另一个数字,比七家这个数量更能解释排名。2025 年,以太网光收发器已占整个市场的 75%。今年 9 月的季度更新又把当前占比提高到约八成,并称二季度销售再创新高。
市场重心向数据中心移动,会改变厂商之间的比较。过去在电信网络上积累很深的公司,与集中投入高速以太网的公司,面对的是增速不同的需求。一家企业即使没有丢掉原来的客户,也可能因为所在产品市场增长较慢,被更快增长的同行超过。
中际旭创和新易盛恰好集中在高速以太网这一侧。新易盛从 2023 年第七升至 2024 年第三,再到 2025 年第二;Molex 则从 2024 年第八升至 2025 年第五。LightCounting 在解释两家公司上升时,都提到了向亚马逊供应 400G、800G 模块。
两个起点不同的供应商,被同一个客户、同一代产品带动。这说明产品方向和客户位置,对销售额排名有很大的影响。押中需求增长快的速率,再进入大客户的采购体系,增长就能迅速反映到总榜上(详见海外 5 大云厂商光模块采购全景:五个变量、采购矩阵、六个判断|旭创、新易盛、天孚通信的订单全分析)。
国内头部模块厂这轮领先,靠的也正是把高速产品及时变成大客户可以采购、部署的商品。研发节奏、客户配合和量产组织,都在这张销售额榜里体现为收入。
这种优势能延续多久,还取决于主力产品能否跟上客户的采购方向,以及新产品能多快形成收入。这七家企业各自的产品和客户组合不同,后续增长也会分化。
从订单到批量交付
进入单模块每秒传输 1.6 万亿比特的 1.6T 阶段,需求增长带来的压力已经传导到物料供应。
中际旭创在 8 月 23 日的投资者交流中说,光芯片、电芯片和印制电路板(PCB)等物料供应仍然紧张。公司的应对办法包括签长期协议、支付预付款和导入新供应商。同场交流还提到,订单规模和长期合作有助于争取采购价格。
这些动作背后,是模块厂必须提前承担的资金和组织成本。芯片要先订,供应商要协调,产线要准备;客户要求交货时,这些环节得一起到位。需求越旺,提前安排供应的价值越大(详见旭创半年报:净赚 136 亿,经营现金流只有 18 亿,不是客户拖着不给钱,是钱先垫给了上游)。
产能还要经过客户认可。Lumentum 在 2026 财年年报中披露,部分客户会在生产线通过认证前只采购评估用产品;新产线需要接受客户认证,生产转移也可能触发重新认证。厂房和设备到位之后,还要完成这一段工作,产能才能转成客户愿意接收的交付量。
物料紧张叠加新产品放量时,采购规模、资金安排和客户认证的积累,会直接影响交付进度。已经具备这些条件的厂商,更有机会把需求兑现为收入,延续已有优势。
这也解释了为什么只看扩产公告,容易高估一家公司的增长速度。新增产能要与材料供应、认证进度和客户实际采购配合,才会出现在销售额里(详见新易盛半年赚 75 亿元:产能扩了 86.6%,产量没跟上)。
模块厂可以通过长协和预付款争取供应,上游器件厂也可以通过收购扩大模块业务。前者要持续协调外部供应商,后者要把器件优势转成客户认可的模块产品。两条路径都需要完成批量交付。
下一轮排名与利润
交付能力影响订单能否变成收入,交付的产品结构和物料成本,则进一步影响这些收入能留下多少利润。以中际旭创为例,公司披露,二季度 1.6T 产品占比提高,带动了毛利率改善,同时部分上游物料成本也在上涨。
能尽早稳定交付新一代高端产品的公司,更有机会同时争取收入和利润;只增加成熟产品产能的公司,未必能跟上同样的盈利增速。
随着供应逐渐缓解,这种优势还要靠下一代产品接续。中际旭创在同次交流中预计,物料紧张有望从 2026 年下半年到 2027 年上半年逐步改善。届时,供应保障带来的优势可能收窄,采购成本、良率和产品迭代的重要性会进一步显现。
下一轮排名,也会随着这些能力的兑现而变化。头部公司需要把已有客户和供应链积累延续到 1.6T,中段厂商则有机会借新一轮客户采购扩大份额。LightCounting 指出,2025 年第五到第八名的 Molex、纳真科技、华工正源和索尔思,份额很接近。这样的差距下,大客户在已通过认证的供应商之间调整采购分配,就可能带来换位。
从一家到七家,记录了国内企业十五年来在光模块市场的进展。已有高端产品交付记录、又能及时补足物料和认证产能的厂商,在下一轮竞争中更有条件继续扩大份额。1.6T 实际出货、产品收入结构和毛利率能否一起改善,会比单独一条扩产消息更能说明这种优势是否在延续。
光引擎与 NPO 的后续变化
产品形态本身也在变化。NPO(近封装光学)把完成光电转换的光引擎放到计算或交换芯片附近。在采用这类架构的系统里,一部分原由面板可插拔光模块承担的连接,会转由光引擎完成。
国内 OPEN NPO 项目正在推动机械、电气、可靠性和管控运维等规范;国际上的 Open CPX MSA 已于 9 月 17 日发布面向 CPO、NPO 的规范。接口逐步统一,有望让系统厂商更容易从多家供应商采购光引擎(详见Open CPX 首版规范:CPO 之后,光模块厂还能单独卖引擎)。
对国内模块厂来说,这既涉及现有产品需求向新形态迁移,也提供了把光电集成、封装和量产能力延伸到光引擎的机会。光迅科技、纳真科技、华工正源已经参与国内 OPEN NPO 项目。
榜单之外,几类企业也在从不同环节参与进来。国内的立讯技术、曦智科技已参与 OPEN NPO 项目,立讯技术的互连方案覆盖 CPO/NPO;熹联光芯则提供硅光芯片及嵌入式光引擎,可按客户需求选择内置或外置光源、可插拔或焊接形态。
海外的 Lightmatter 已发布面向 Open CPX 的 Passage L20 光引擎,计划于 2027 年一季度提供评估套件。从芯片、光引擎到系统互连,产品形态的变化给这些尚未进入模块十强的企业提供了新的切入机会。未来这部分需求由谁承接,还要看客户验证和实际采购。
接下来,我们会持续关注规范落地、客户验证和实际采购,既看现有模块厂如何延伸业务,也看榜单之外的企业能从中获得哪些机会。
欢迎继续阅读:
中际旭创紧急澄清「只是组装厂」:一家净利翻倍、毛利还在涨的公司,这账到底怎么算
新易盛翻倍、剑桥 +197%、天孚只增三成:一份光模块预告该怎么读?
国内云厂商光模块采购图谱:阿里、字节、腾讯的供应商、份额与决策逻辑
光模块认证链路全拆解:从晶圆到云厂商机柜的 5 层 10 道关卡
参考来源:中际旭创 2026 年半年报、8 月 23 日投资者关系记录;东山精密 2025 年报;光迅科技 2025 年报;Coherent、Lumentum 历年 10-K(含 Lumentum 2026 财年);SEC Oclaro/Opnext 合并文件;LightCounting 2026 年 5 月、9 月及 2025 年 5 月公开通讯;Lumentum 2023 年 Cloud Light 收购公告;纳真科技港交所上市记录;GCC OPEN NPO 项目公告;Open CPX MSA 9 月 17 日规范发布公告;Lightmatter 9 月 17 日产品公告;立讯技术、熹联光芯产品官网。
