2026年9月23日,广州文石信息科技股份有限公司(Onyx International Inc.)再次向港交所递交招股书,拟于主板上市,中信建投国际担任独家保荐人。此前公司曾于2026年1月16日首次递表,本次为失效后的第二次申报。
综合 | 港交所 公司公告
本文仅为信息交流之用,不构成任何交易建议
关注公众号,发送“ 文石信息 ”获招股书
文石信息成立于2008年,总部位于广州南沙,是一家深耕知识专注型生产力工具的全球科技消费电子品牌。公司主打类纸读写体验的智能硬件,产品围绕"听、记、读、写"的文字信息处理需求展开,自研开放式操作系统BOOX OS是其核心技术底座,深度融合AI与云服务能力,实现多设备互联与内容管理。据弗若斯特沙利文数据,按2025年零售价值计,文石在中国市场位列第一,全球位列第二,全球市场份额4.2%,同一市场最高份额为13.1%。截至2026年6月30日,BOOX OS月活跃用户逾120万,服务覆盖全球100多个国家和地区。
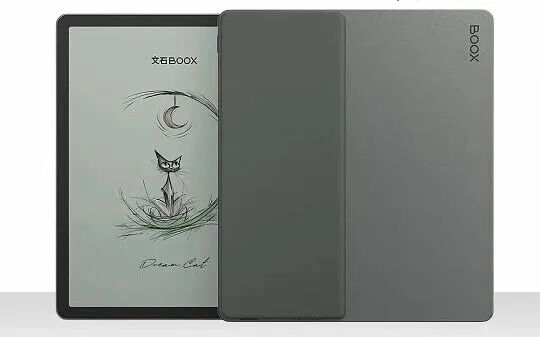
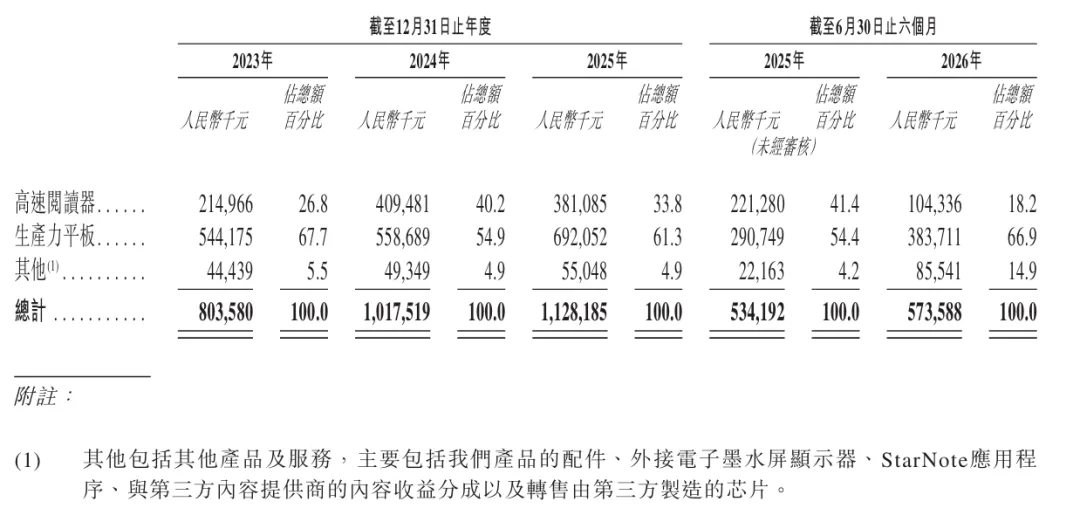
产品体系上,公司构建了高速阅读器与生产力平板两大硬件类别,屏幕尺寸介乎6英寸至25.3英寸,截至2025年6月30日共推出十个专有产品系列。高速阅读器主打轻便阅读场景,代表型号包括Go Color 7、Leaf 5C、Palma 2 Pro等口袋级设备;生产力平板侧重笔记、办公与专业读写场景,代表型号包括Note Air4 C、Note Max、Tab Ultra C Pro等大屏设备。此外,公司还提供外接墨水屏显示器Mira系列、笔记同步应用StarNote以及内容分成服务,形成软硬一体的读写生态。
图:主要产品
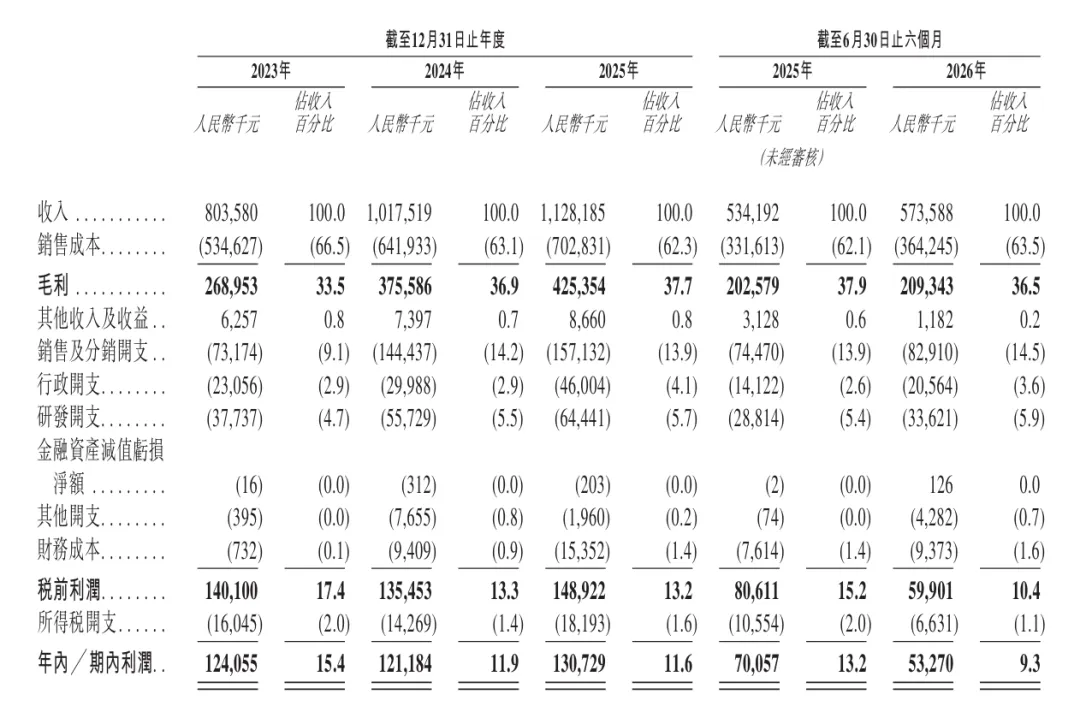
财务数据方面,2023年至2025年,公司收入分别为8.04亿元、10.18亿元、11.28亿元,对应净利润1.24亿元、1.21亿元、1.31亿元。2026年上半年,公司实现收入5.34亿元、净利润0.70亿元。盈利能力逐年改善,毛利率从2023年的33.5%提升至2025年的37.7%,2026年上半年进一步升至37.9%。与此同时,收入增速有所放缓,2024年同比增长26.6%,2025年回落至10.9%。研发投入持续加码,研发开支从2023年的0.38亿元增至2025年的0.64亿元;销售及分销开支增长更为明显,同期从0.73亿元增至1.57亿元,品牌推广投入力度明显加大。
图:财务表现
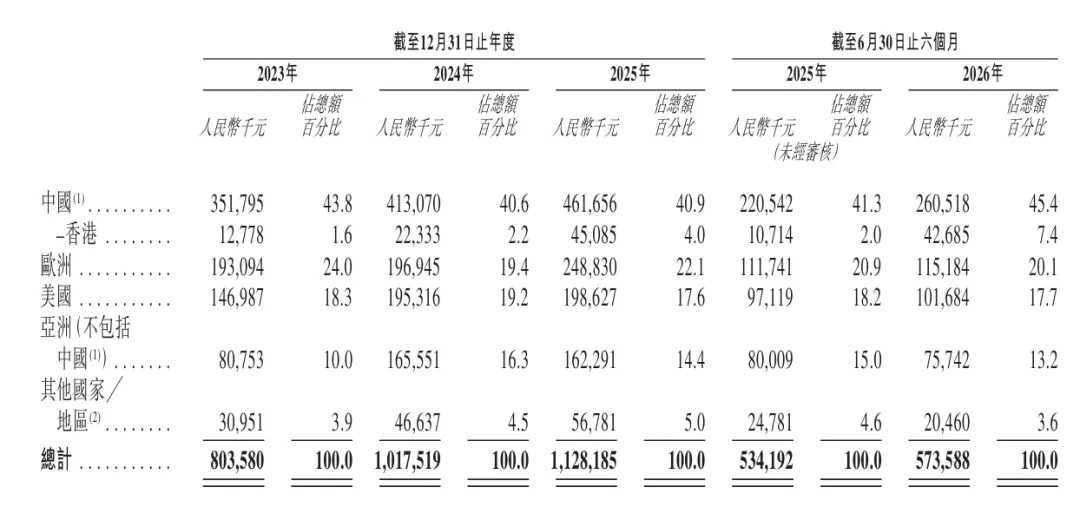
市场结构上,海外是文石的主战场。2025年,欧洲市场贡献收入占比22.1%,美国市场17.6%,亚洲(除中国外)14.4%,其他地区5.0%,中国内地及香港合计约40.9%,海外收入占比近六成。香港市场增长较快,收入从2023年的0.13亿元增至2025年的0.45亿元,占比由1.6%升至4.0%。公司已搭建多层境外架构,通过香港文石科技、意拓科技控股荷兰NL Darobo Holding B.V.及美国CA BITTON LLC等主体,支撑全球销售与运营,跨境架构搭建经验也为后来者提供了参照。
股权结构方面,实际控制人为淡玉婷,现任董事长兼总经理。她直接持股27.33%,并通过雇员持股平台共创文石控制42.05%,合计控制69.38%表决权;淡玉婷与朱增(持股12.62%)、翟永泰(持股2.10%)构成一致行动关系,控股股东合计持股84.10%。产业资本阵容同样值得关注,联想集团旗下联想天津持股5.00%,元太科技旗下川奇光电持股4.90%,另有太仓景柏持股2.00%、创钰投资合计持股3.00%、千舟投资持股1.00%。元太科技是全球电子墨水屏的主要供应商,其参股背后是产业链上下游的深度绑定,为文石的供应链稳定与上游资源协同提供了支撑。
行业竞争层面,文石所处的电子阅读器与生产力平板赛道,需要直面亚马逊Kindle、reMarkable以及国内科大讯飞、汉王等品牌的竞争,产品迭代与价格竞争的压力客观存在。供应链层面,电子墨水屏核心显示模组高度依赖元太科技等少数供应商,成本与供应稳定性受上游格局制约,这是行业共同面对的约束。经营层面,公司收入增速放缓、销售费用攀升,利润增长承压;首轮递表失效后再度申报,说明上市进程存在反复可能,后续仍需通过港交所多轮问询,挂牌时间与募资规模均存在变数。
电子阅读器是一个小而美的赛道,文石以自研操作系统叠加海外渠道,在全球市场占据一席之地,联想、元太等产业资本的加持,也为其供应链与渠道资源背书。但消费电子行业竞争激烈、上游依赖集中的现实约束,仍是上市后需要持续面对的课题。
本文所载信息仅来源于公开渠道整理分析,仅供资讯参考,不构成任何投资建议、上市合规意见与交易决策依据。