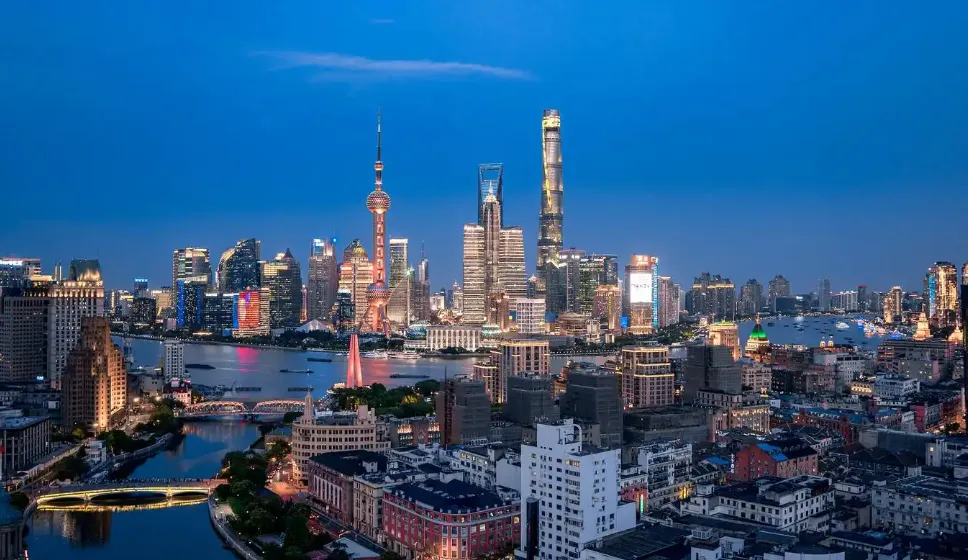
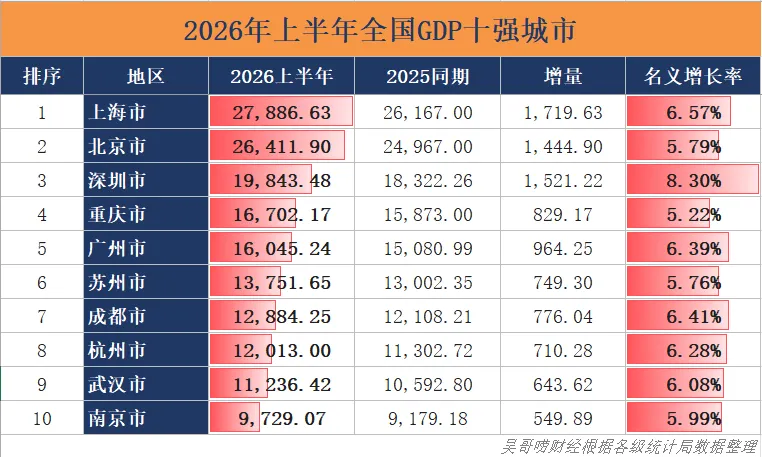
随着2026上半年各个城市GDP数据的揭晓,吴哥发现这10个城市的GDP在全国所有城市中脱颖而出,这些城市主要集中在长三角、珠三角和西南省份。我们看到长三角有4个城市,分别为上海市、苏州市、杭州市和南京市,其中江苏独占2席;珠三角有2个城市,分别是广东的深圳市和广州市,西南地区有重庆市和成都市;另外有华中的武汉市和首都北京市。第一名:上海以27886.63亿元的体量稳居榜首,6.57%的名义增长率在超大城市中实属不易。其增量为1719.63亿元,相当于一个小型地级市的体量,可见这个国际金融中心、国际贸易中心、国际航运中心的实力,但上海的隐忧在于土地资源约束与人口结构老化,传统制造业外迁后,新兴产业的“填空”速度能否匹配成本上升的节奏,是其保持领先的关键。第二名:北京以26411.90亿元紧随上海之后,5.79%的增速略显低迷,说明新增长点的培育需要更长时间兑现,不过吴哥总体上非常看好北京,北京的“政治中心”属性使其在政策资源获取上具有天然优势。第三名:深圳以8.30%的名义增长率冠绝十强,19843.48亿元的GDP背后,是经济增长的高效运转。华为、比亚迪等龙头企业的全球竞争力,叠加前海深港现代服务业合作区的制度创新红利,让深圳在高端制造与现代服务业的融合上走在前列。但深圳的土地成本高企、生活成本攀升,正倒逼部分中低端制造环节外溢,如何避免“产业空心化”风险,是其从“速度型增长”转向“质量型增长”必须跨越的门槛。
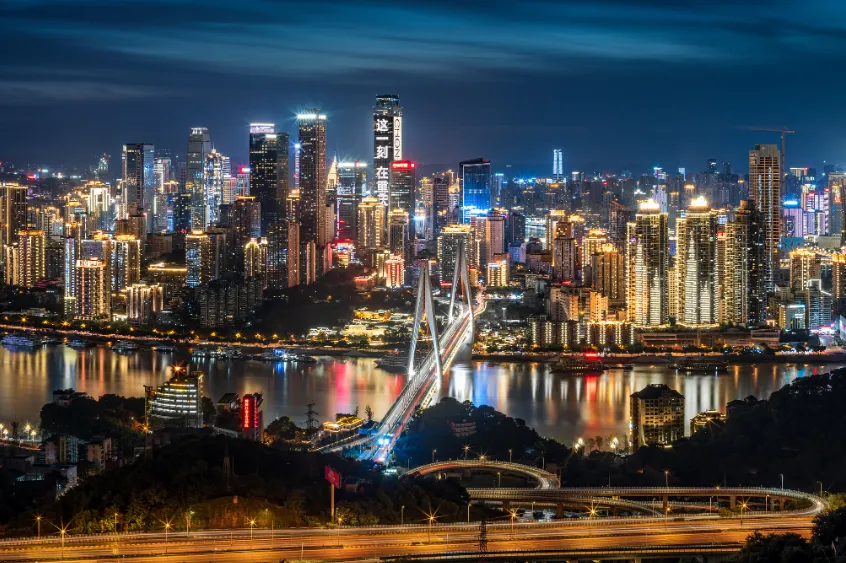
重庆以16702.17亿元位列第四,5.22%的增速在直辖市中略显平淡,吴哥一直认为重庆是一个省级城市,不管从人口还是地域方面来说,作为西部陆海新通道的起点,重庆的物流枢纽地位使其在承接东部产业转移时具备天然区位条件;汽车、电子等支柱产业的集群效应,叠加成渝地区双城经济圈的政策赋能,为其提供了稳定的基本盘,吴哥还是很看好它的。
广州以16045.24亿元位居第五,6.39%的增速在万亿级城市中表现稳健,但其“千年商都”的光环正面临挑战。作为华南地区的商贸中心,广州的批发市场体系曾是全国商品流通的神经中枢,但在电商冲击与消费升级的双重压力下,传统商贸业态的转型迫在眉睫,吴哥希望能够突破这些压力,广州市将会焕发新的活力。
“最强地级市”苏州以13751.65亿元排名第六,5.76%的增速反映出外向型经济的阶段性调整。作为长三角制造业高地,苏州的外资企业贡献了超三分之一的工业产值,但全球产业链重构背景下,部分外资产能向东南亚转移的趋势难以逆转。很多的产业出现了空心化,也是苏州需要面对的课题之一。
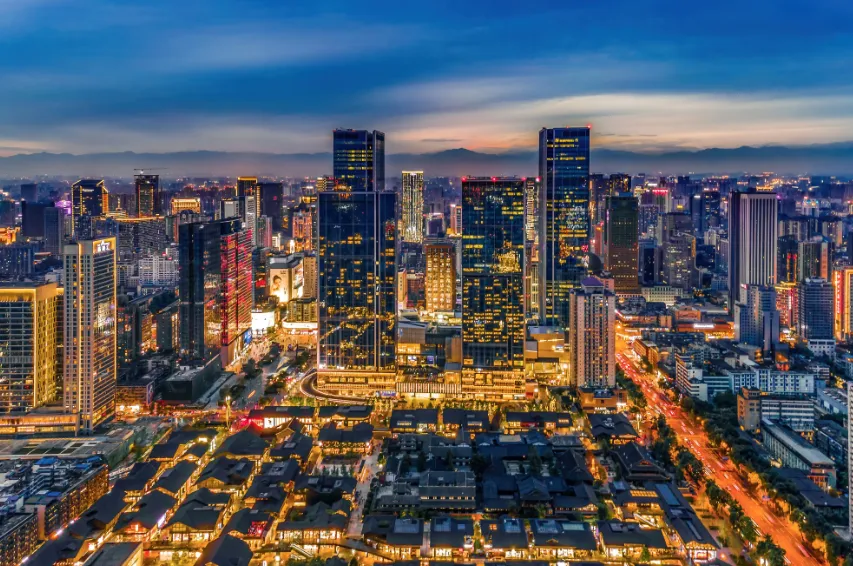
成都以12884.25亿元位列第七,6.41%的增速在西部城市中领跑,电子信息、航空航天等产业集群的形成,叠加天府新区的政策红利,让成都在承接东部产业转移时具备了“接得住、留得下”的能力。但与沿海城市相比,成都的国际化程度仍有差距,高端要素的集聚能力有待提升。其“宜居”属性吸引的人才更多流向消费服务业,对硬科技的支撑力度尚显不足,不过吴哥认为需要用时间来证明其独特的地理优势,以后会转化成高效的生成率。
杭州以12013.00亿元排名第八,6.28%的增速延续了数字经济的增长惯性。阿里巴巴等平台的生态效应,让杭州在电商、云计算等领域保持了先发优势,但平台经济的监管常态化后,如何寻找第二增长曲线成为关键。生物医药、智能硬件等新兴产业的布局虽已展开,但与深圳、苏州相比,产业链的完整性仍有欠缺,过度依赖单一赛道也可能带来风险,多元化产业生态的构建迫在眉睫。
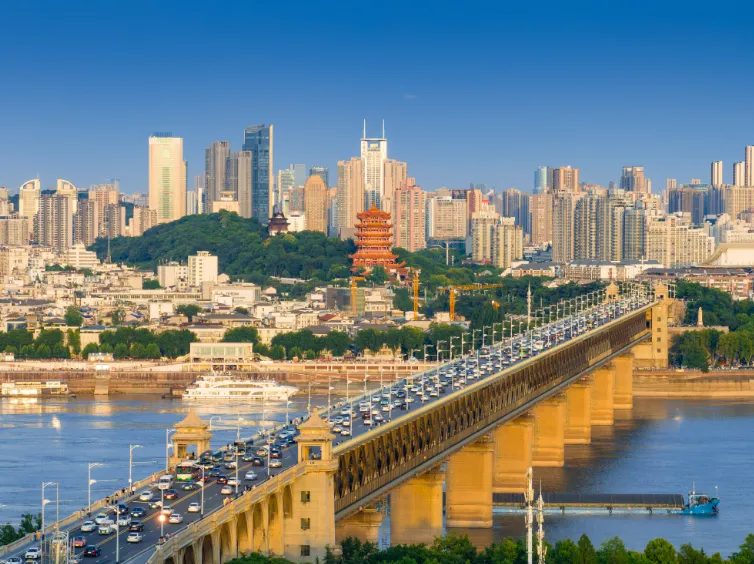
武汉以11236.42亿元位居第九,6.08%的增速在中部城市中表现突出。作为科教重镇,武汉的高校资源转化率正在提升,武汉的“硬科技”路径更需要长期投入,如何在保持制造业优势的同时补齐服务业短板,是其从中部龙头迈向全国一流的关键。
南京以9729.07亿元位列第十,5.99%的增速在长三角城市中略显低调,但其“科教名城”的底蕴正在释放能量。南京的“稳”体现在科教资源的持续性,“进”则取决于创新生态的市场化程度。
深圳的高增速、上海的稳体量、北京的强创新构成了第一梯队的核心竞争力;但从长远看,潜力的释放更取决于城市对“不确定性”的应对能力。深圳的科技迭代速度、上海的开放包容度、北京的政策适配性,使其在应对技术革命、全球化变局时更具弹性。而重庆的枢纽价值、成都的消费活力、武汉的科教储备,则为其在区域协调发展战略中提供了差异化优势。
以上仅代表吴哥个人的观点,我是吴哥,一个喜欢关注经济类的博主,喜欢经济信息的朋友麻烦给吴哥点个关注!如果你有什么看法,请在评论区留言!