国债定义:是国家通过财政部面向老百姓发行的一种约定固定利率、固定期限,到期归还本金和利息(或按年付息)的一种理财债券。以国家信用做担保,信用等级最高,有着 “金边债券”的美誉,是国内安全性最高的理财渠道之一。
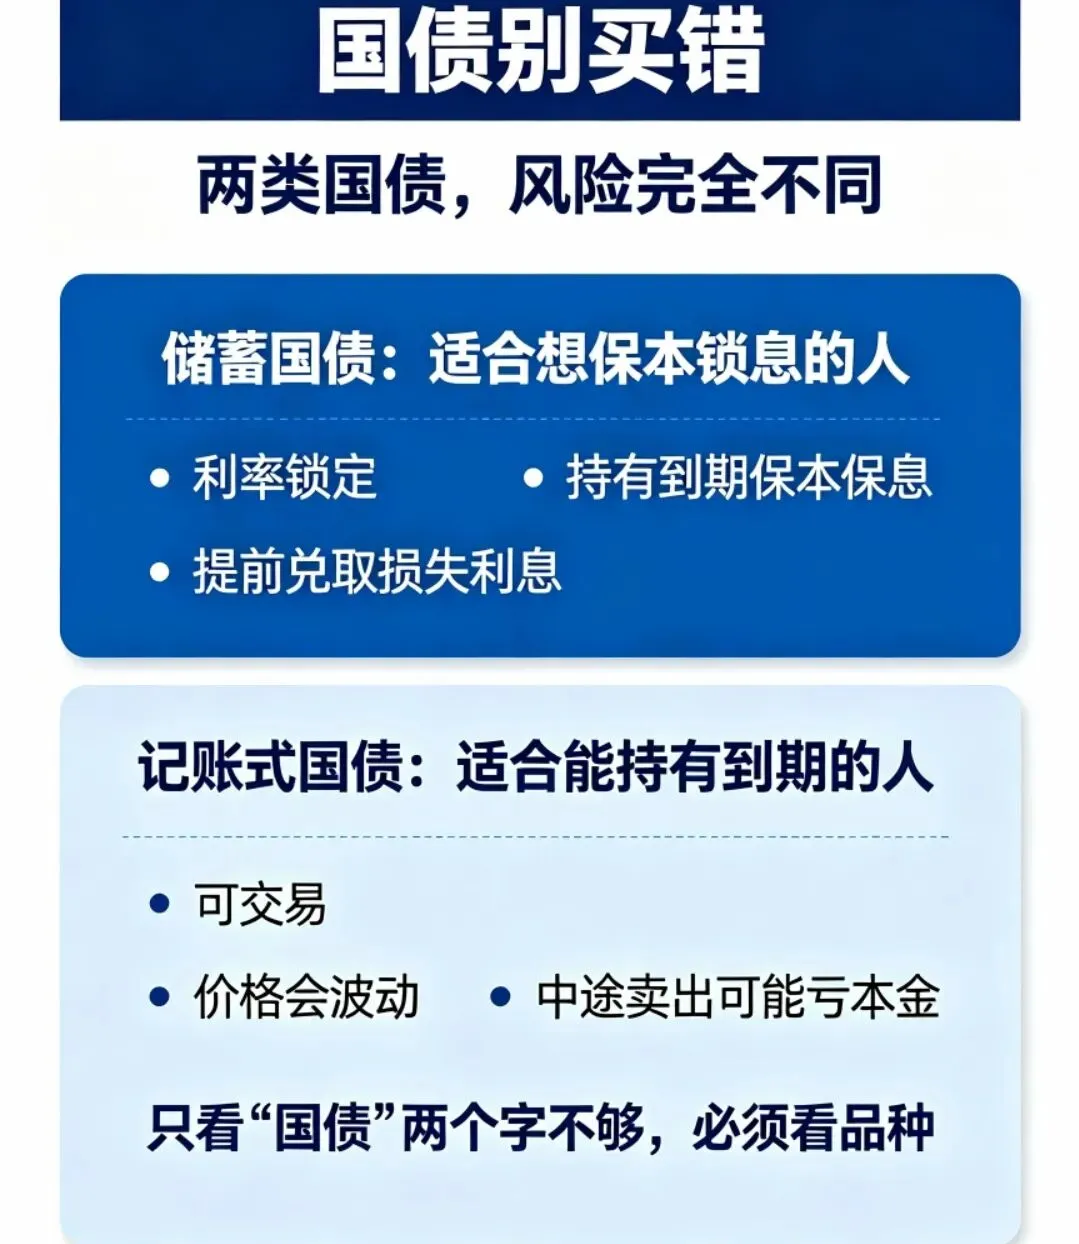
国债分类:国债分两大类:储蓄国债、记账式国债。
储蓄国债 VS 定期存款,怎么选?✔
(二) 储蓄国债 VS 记账式国债
1、储蓄国债:较适宜普通稳健理财家庭,追求保本保息。
1. 固定利率、固定期限,到期保本保息。中途支取损失部分利息(利息损失小于银行定期存款),但不会亏损本金。
2. 不具备上市交易功能,不存在价格起伏。
3. 购买渠道:
凭证式:可在银行柜台购买,到期支付利息和本金。
电子式:手机银行APP 、银行柜台都可购买。按年付息,每年利息自动转至银行卡,到期归还本金。
4. 购买期限:3年、5年两种。
5. 适宜人群:手上有闲置资金且没有理想理财方式、追求保本保息和资金极致安全的普通稳健理财家庭。
6. 利息税:免税。
7. 发售时间:固定月份发放,当月10-19日,需要抢。需提前留意财政部预售公告。
2、记账式国债:可以随时买卖,不一定保本,适合懂债券市场的人。能接受账面浮亏、资金可以长期投放,备用金充足的稳健投资者。机构买的比较多,个人也能参与 。
1. 固定利率、固定期限,到期保本保息。中途卖出可能亏损本金(市场利率上涨时,记账式国债价格会下跌)。
2. 具备上市交易功能,可以像股票一样在证券账户买卖。价格会随市场利率波动,中途卖出可能亏本金(市场利率上涨时,记账式国债价格会下跌)。
3. 购买渠道:手机银行APP 、银行柜台、证券账户都可购买。按年或半年付息,自动转至银行卡或证券资金账户,到期归还本金。
4. 购买期限:1 个月、2 个月、3 个月、6 个月、1 年、2 年、3 年、5 年、7 年、10 年、20 年、30 年、50 年等,共 13 种期限选择。
5. 适宜人群:手上有闲置资金且没有理想理财方式、追求保本保息和资金极致安全的普通稳健理财家庭。
6. 利息税:免税。
7. 发售时间:一级市场有年度发行计划;上市后的二级市场,交易日随时可买,不受新债发行时间限制。
(三)总结
1. 储蓄国债:不可上市交易,中途兑取,只亏利息,本金不随行情波动,个人购买,3年期或5年期。
2. 记账式国债:可上市交易,中途卖出价格随市场利率波动,本金有亏损风险,期限丰富,含超长期国债。
(四)储蓄国债 VS 记账式国债,怎么选?
1.储蓄国债:较适宜普通稳健理财家庭,固定利率、固定期限,到期保本保息。中途支取损失部分利息(利息损失小于银行定期存款),但不会亏损本金。 2.记账式国债:较适宜资金可以长期投放,备用金充足的稳健投资者。机构买的比较多,个人也能参与 。固定利率、固定期限,到期保本保息。中途卖出可能亏损本金(市场利率上涨时,记账式国债价格会下跌)。
3.记账式国债:普通家庭慎买。(五)资料驿站:
房贷利率下调,要不要提前还房贷?
房贷提前还款最佳时间
房贷提前还款多少万最划算?
提前还贷,缩短年限VS减少月供,怎么选?
提前还房贷,到底是“省钱”还是“亏了流动性”?
住房贷款 (等额本息 VS 等额本金 ) 怎么选?
(本文仅供参考)