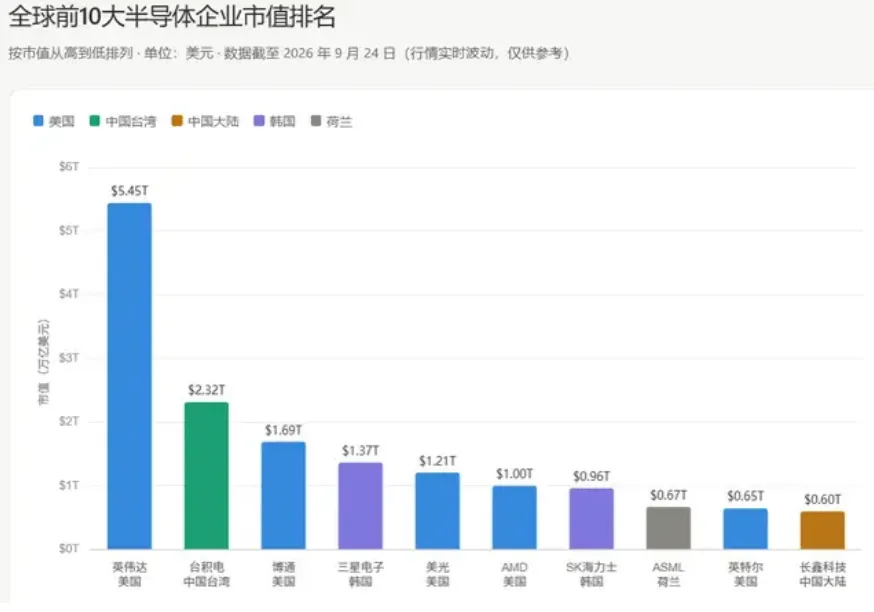
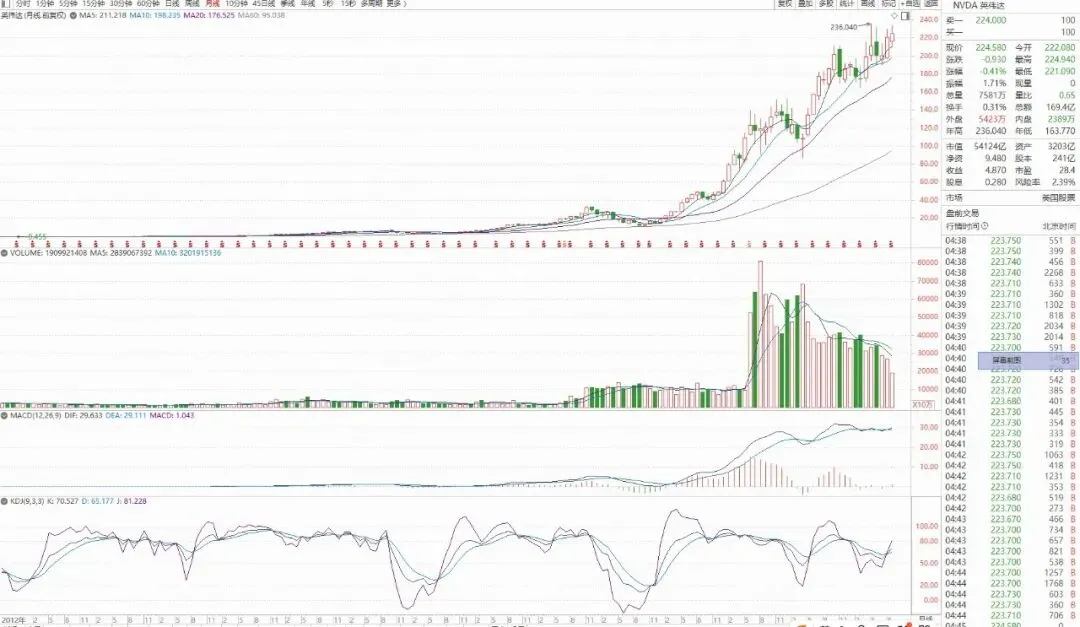
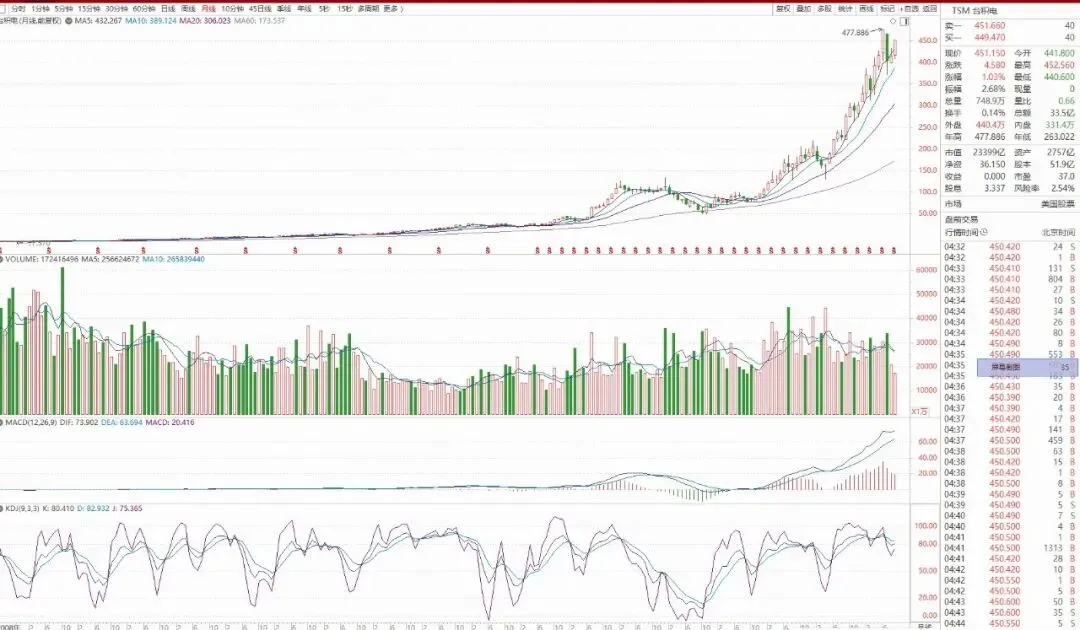
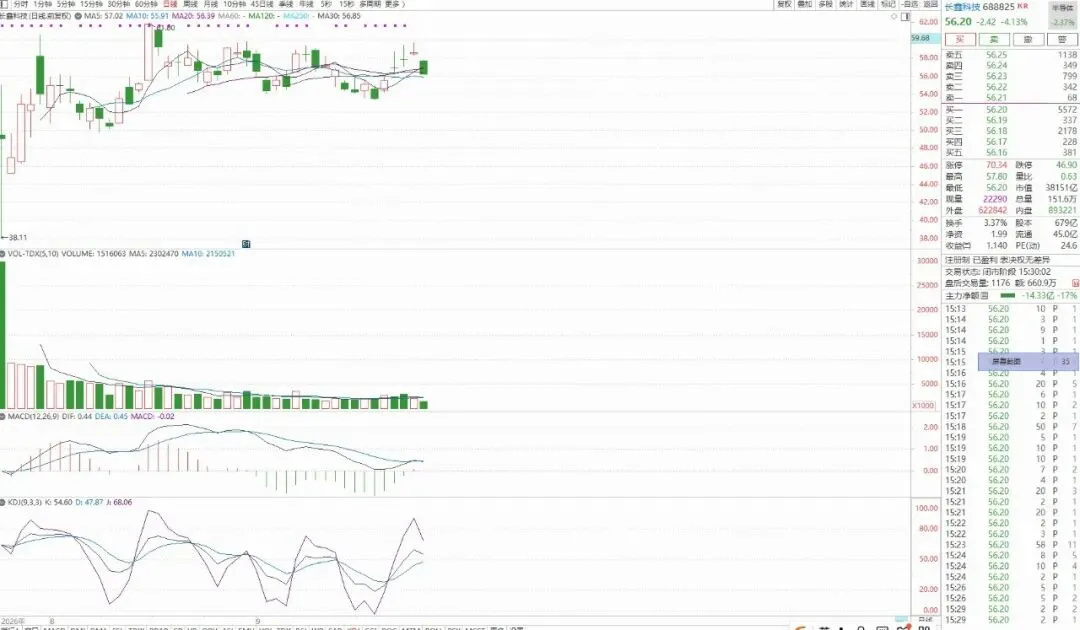
第一章 2026 全球半导体十强榜单的变化,长鑫科技首次跻身前十
每年全球半导体企业营收排名的更新,本质上是全球芯片产业权力结构的一次阶段性复盘。在 2026 年的榜单公布之前,全球半导体前十的席位长期被美国、韩国以及中国台湾地区企业牢牢占据,中国大陆企业始终徘徊在十名之外,最好的成绩也只是接近门槛,始终无法完成突破。而 2026 年,这份榜单出现了一个标志性变化,长鑫科技正式进入全球十大半导体企业行列,这是中国大陆本土芯片制造企业第一次站上这个位置。
长鑫科技的成长根基,是 DRAM 内存芯片这个长期被寡头锁死的赛道。过去很长一段时间,全球 DRAM 市场被三星、SK 海力士和美光三家企业垄断,合计占据九成以上市场份额,行业资金门槛极高,工艺迭代周期漫长,任何新进入者都要面对持续亏损、良率爬坡缓慢、专利壁垒重重的困境。长鑫从基础研发起步,一步步完成工艺稳定、产能释放,再持续提升 DDR5、低功耗内存等高附加值产品的出货比例。叠加 AI 服务器带来的存储芯片需求爆发,存储周期上行,企业营收规模快速抬升,最终在 2026 年跨过前十的营收门槛。
很多人会简单把这次上榜归结为存储芯片涨价带来的短期红利,但红利只是催化剂,不是根本原因。长鑫能够站稳前十,核心在于它完成了 DRAM 完整 IDM 产业链的自主闭环,从芯片设计、晶圆制造到产品销售,不再单纯依赖外部技术授权。它不再只是一个小份额的替补供应商,已经进入服务器、消费电子主流供应链,能够稳定承接国内算力基础设施的订单,同时逐步向海外市场渗透。这也是为什么这次入围具备里程碑意义,它不是一次偶然的排名波动,而是中国大陆存储产业从 0 到 1 突破之后,第一次在全球头部企业阵营拿到一张入场券。
第二章 长鑫跻身前十背后的深层产业意义
长鑫科技进入全球前十,第一层意义,是打破了存储芯片领域海外厂商持续数十年的绝对垄断。存储芯片属于数字基础设施最底层的元器件,手机、电脑、服务器、工业设备都离不开内存。过去国内每年需要大量进口 DRAM,供应链安全高度依赖美韩三家厂商的产能与定价策略。一旦外部环境发生变化,国内算力、终端产业随时会面临供给收缩的风险。长鑫实现规模化量产并且进入全球前十,意味着全球 DRAM 市场从三强垄断,变成三强加中国大陆厂商的新格局,下游客户拥有了新的备选供应商,全球存储市场的定价逻辑也会随之缓慢改变。
第二层意义,是验证了中国大陆半导体 IDM 模式的可行性。半导体产业有两条发展路径,一条是轻资产的芯片设计,另一条是重资产 IDM 模式,设计制造一体化。IDM 模式投入巨大,回报周期长达十年以上,过去国内很多产业参与者都认为,存储 IDM 赛道投入风险太高,很难跑通。长鑫的成长路径证明,只要持续稳定投入,人才、工艺、产线协同推进,中国大陆完全有能力在资本密集、技术壁垒极高的存储器赛道,培育出具备全球竞争力的 IDM 大厂。这个案例也会给国内其他重资产半导体项目提供经验参考,重塑产业对于本土制造能力的信心。
第三层意义,是资本市场和产业生态的连锁反应。长鑫登陆资本市场之后,获得持续融资能力,能够持续投入下一代工艺研发,继续扩大产能。同时,长鑫的崛起带动上游设备、材料、零部件供应商的订单增长,国产半导体设备、材料厂商获得更多的验证机会,形成上下游协同迭代的正向循环。半导体产业不是单点突破,而是完整生态的竞争,长鑫的成长,带动整个国内存储产业链的成熟。
当然,也要客观看待长鑫当前的短板。虽然进入前十,但整体营收规模和头部企业还有不小差距,高端产品的全球渗透率还有提升空间,海外市场拓展仍会持续面对专利、客户认证等多重壁垒。它的前十席位,只是一个起点,不是终点。
第三章 长江存储冲刺全球前十的可能性分析
作为国产存储双雄的另外一家,长江存储主攻 3D NAND 闪存,同样实现了底层架构自主创新,Xtacking 架构走出了一条区别于海外厂商的堆叠技术路线,已经完成多层堆叠工艺量产,产品覆盖消费级固态硬盘、嵌入式存储以及企业级存储。长江存储目前已经完成 IPO 辅导,距离登陆资本市场只差最后一步。市场普遍关注,在长鑫进入前十之后,长江存储有没有机会紧随其后,冲击全球前十。
从有利条件来看,长江存储所处的 NAND 闪存赛道竞争格局相比 DRAM 更加分散。三星依旧保持龙头地位,SK 海力士、铠侠、美光瓜分剩余市场,市场没有像 DRAM 那样三家独大的局面,留给新进入者的空间更大。全球 AI 数据中心、车载存储、消费电子对 NAND 闪存的需求长期稳定增长,下游市场空间充足。长江存储的产品已经进入主流终端供应链,出货量持续走高,产品结构也在逐步从消费端向高毛利的企业级存储延伸。一旦完成上市,企业可以获得大规模资本支持,继续扩建产线,提升产能,营收规模有望快速扩张。如果行业维持景气周期,长江存储具备冲击前十的基础条件。
但同时,长江存储冲击前十也存在不少制约因素。首先是产品结构问题,现阶段出货产品中消费级占比偏高,企业级高端存储渗透率不足,消费级产品毛利率偏低,同等出货量下,营收水平会低于海外同行。其次,NAND 闪存行业周期性极强,存储芯片价格波动幅度巨大,如果行业进入下行周期,价格下跌会直接压缩营收与利润,会延缓营收增长速度。海外老牌 NAND 厂商积累数十年,在企业级客户认证、生态绑定、专利布局上优势深厚,长江存储想要进一步抢占高端市场,需要漫长的客户验证周期。
综合来看,长江存储冲击全球前十不是确定性事件,属于有机会,但需要多重条件叠加。如果能够持续优化产品结构,提升企业级产品占比,叠加产能稳步扩张,并且行业周期保持平稳,未来两到三年有机会叩开前十大门。反之,如果存储周期下行,高端市场拓展不及预期,进入前十的时间就会延后。无论最终能否短期冲进前十,长江存储已经站稳全球 NAND 闪存第一梯队,本身就已经改写了全球闪存产业格局。
第四章 全球半导体产业大盘:美国主导,韩国紧随,欧洲仅剩 ASML,日本逐步掉队
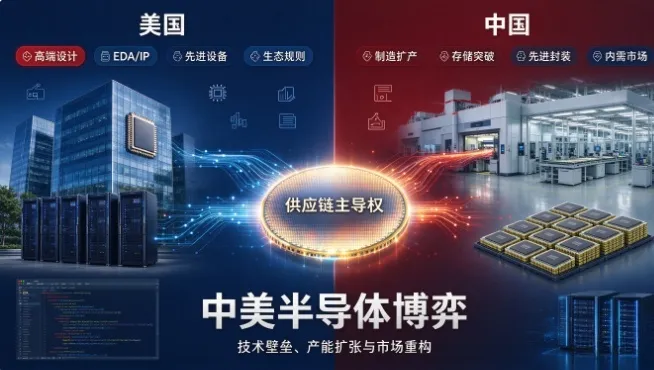
把视野放大到整个全球半导体产业,2026 年的格局呈现出非常清晰的分化态势。美国依旧是全球半导体产业的核心主导者,优势不在晶圆制造产能,而在产业最上游。美国企业掌握全球绝大多数高端芯片设计工具,CPU、GPU、高端模拟芯片、射频芯片等核心芯片品类,头部企业大多来自美国。同时美国掌握半导体产业规则制定权,能够通过出口管制影响全球设备、材料、技术流动,以此干预全球芯片供应链。虽然美国本土制造产能占比不高,但它牢牢抓住产业链价值最高的设计、IP、软件环节,整个产业的话语权依旧最强。
韩国的核心竞争力集中在存储器与先进晶圆制造两大板块。三星既是全球最大存储芯片厂商,同时也是仅次于台积电的先进制程晶圆代工厂,SK 海力士则是全球第二大 DRAM 厂商。存储芯片是 AI 时代算力基础设施不可或缺的一环,韩国凭借存储赛道的长期积累,稳居全球半导体第二梯队。韩国产业的短板在于产业结构过于依赖存储芯片,品类单一,一旦存储周期下行,整个半导体产业就会承受巨大压力,同时在芯片设计、半导体设备领域缺乏全面竞争力。
欧洲地区半导体产业如今高度依赖 ASML 这一家独苗。欧洲曾经拥有完整的芯片设计、制造产业链,但经过数十年产业转移,大部分晶圆制造产能萎缩,大量本土芯片企业被并购。现在整个欧洲半导体行业,最核心的资产就是荷兰 ASML,全球唯一可以量产 EUV 光刻机的厂商,所有先进制程芯片制造都离不开它的设备。除了 ASML 之外,欧洲仅在功率半导体、汽车芯片等细分领域保留部分优势企业,整体产业体量偏小,缺少能够跻身全球前十的综合性半导体大厂,欧洲半导体产业的兴衰很大程度绑定在 ASML 的发展之上。
日本半导体产业的衰落是过去三十年产业史上最典型的案例。上世纪八十年代,日本半导体企业一度横扫全球存储市场,占据全球半壁江山。但随着产业战略失误,加上外部竞争冲击,日本存储企业逐步退出主流赛场。如今日本优势收缩到半导体材料、部分专用设备领域,光刻胶、靶材、特种气体等材料产品依旧拥有很强竞争力,但是已经没有大型 IDM 或者芯片企业能够进入全球第一梯队。日本已经完全退出全球半导体主赛道竞争,只能作为上游材料供应商参与全球产业链,很难再回到全球头部企业的竞争行列。
中国台湾地区的台积电稳居全球半导体企业第二名。台积电不生产自有芯片,专注晶圆代工,却凭借顶尖制程能力、稳定良率、成熟供应链管理,拿到全球绝大多数高端芯片代工订单,英伟达、高通、苹果的高端芯片都依赖台积电产线。台积电的强大,是制造工艺、客户生态、供应链管理多重优势叠加的结果。但它的短板也同样突出,业务集中在代工环节,没有芯片设计业务,高度依赖下游客户需求,同时先进产线建设投入巨大,地缘环境带来的不确定性持续存在。
第五章 中国大陆半导体企业的追赶逻辑与长期挑战
长鑫科技进入全球前十,长江存储向着头部阵营冲刺,代表中国大陆半导体产业已经从单纯的市场消费方,转变为全球芯片供给端的重要参与者。但必须清醒认识到,大陆半导体整体水平,和美国、韩国、中国台湾地区仍然存在代际差距,追赶是一场漫长的马拉松,不是靠一两家企业突破就可以一蹴而就。
大陆半导体最大优势在于庞大的本土终端市场。全球最多的智能手机、电脑、服务器、新能源汽车都在国内生产,巨大的内需市场为本土芯片企业提供试错空间、订单支撑,新产品可以在本土客户完成验证迭代,这是其他国家和地区不具备的市场红利。同时,国内持续稳定的产业政策、资金投入,培养出越来越多芯片制造、设备、材料领域的工程师人才,产业人才池持续扩容。除长鑫、长江存储之外,中芯国际、众多芯片设计企业,也在各自赛道持续突破,形成多点开花的追赶局面。
而摆在面前的挑战同样严峻。首先是高端设备与材料短板,先进制程制造所需要的部分设备、关键材料,国产化率仍然偏低,部分环节高度依赖海外供给,这会限制工艺迭代的上限。其次是专利壁垒,海外头部企业几十年积累海量专利,本土企业在向外拓展市场的时候,持续面临专利诉讼风险。第三是人才缺口,半导体制造属于高度交叉学科,顶尖工艺工程师、设备专家的培养周期很长,人才供给速度跟不上产业扩张需求。最后,全球地缘环境持续变化,技术限制、市场准入壁垒,都会持续增加本土企业出海的难度。
存储赛道的突破,是中国大陆半导体产业突围的一个缩影。存储器属于标准化芯片,产品定义清晰,市场规模巨大,适合集中资源完成全链条突破。而逻辑芯片、模拟芯片、射频芯片品类繁多,应用场景分散,追赶难度会比存储更高。未来很长一段时间,大陆半导体产业大概率会延续细分赛道逐个突破的节奏,先在存储、功率半导体等标准化赛道站稳脚跟,再逐步向更高难度芯片领域延伸。
第六章 结语:长鑫入局只是新的起点,全球半导体格局正在缓慢重构
2026 年全球半导体十强榜单因为长鑫科技的出现发生改变,这件事本身,标志着全球半导体产业延续多年的静态寡头格局开始松动。过去几十年,全球头部芯片企业席位基本固定,产业权力掌握在美国、韩国以及中国台湾地区企业手中,中国大陆只能作为芯片消费市场存在。长鑫跻身前十,意味着本土 IDM 企业终于在全球最高舞台拥有一席之地。
长江存储的上市与冲刺前十,则会继续测试国产存储产业的上限。无论能否在短期内进入前十,它和长鑫一起,已经改写全球 NAND 和 DRAM 两大基础存储芯片的供需格局。美国、韩国、中国台湾、欧洲、日本各自拥有不同产业链优势,产业博弈不会停止,技术竞争、市场争夺、规则博弈将长期共存。
短期来看,海外头部企业依旧保有技术、专利、生态的综合优势,大陆半导体企业的追赶不会一帆风顺,会经历周期起伏、技术攻关、外部阻力等多重考验。但拉长时间看,凭借庞大内需市场、持续投入和人才积累,中国大陆半导体企业会持续在更多细分赛道完成突破。长鑫进入前十不是这场竞争的终点,仅仅是本土芯片产业走向全球核心舞台的一个全新起点。全球半导体产业的版图,还会在未来十年持续重塑。