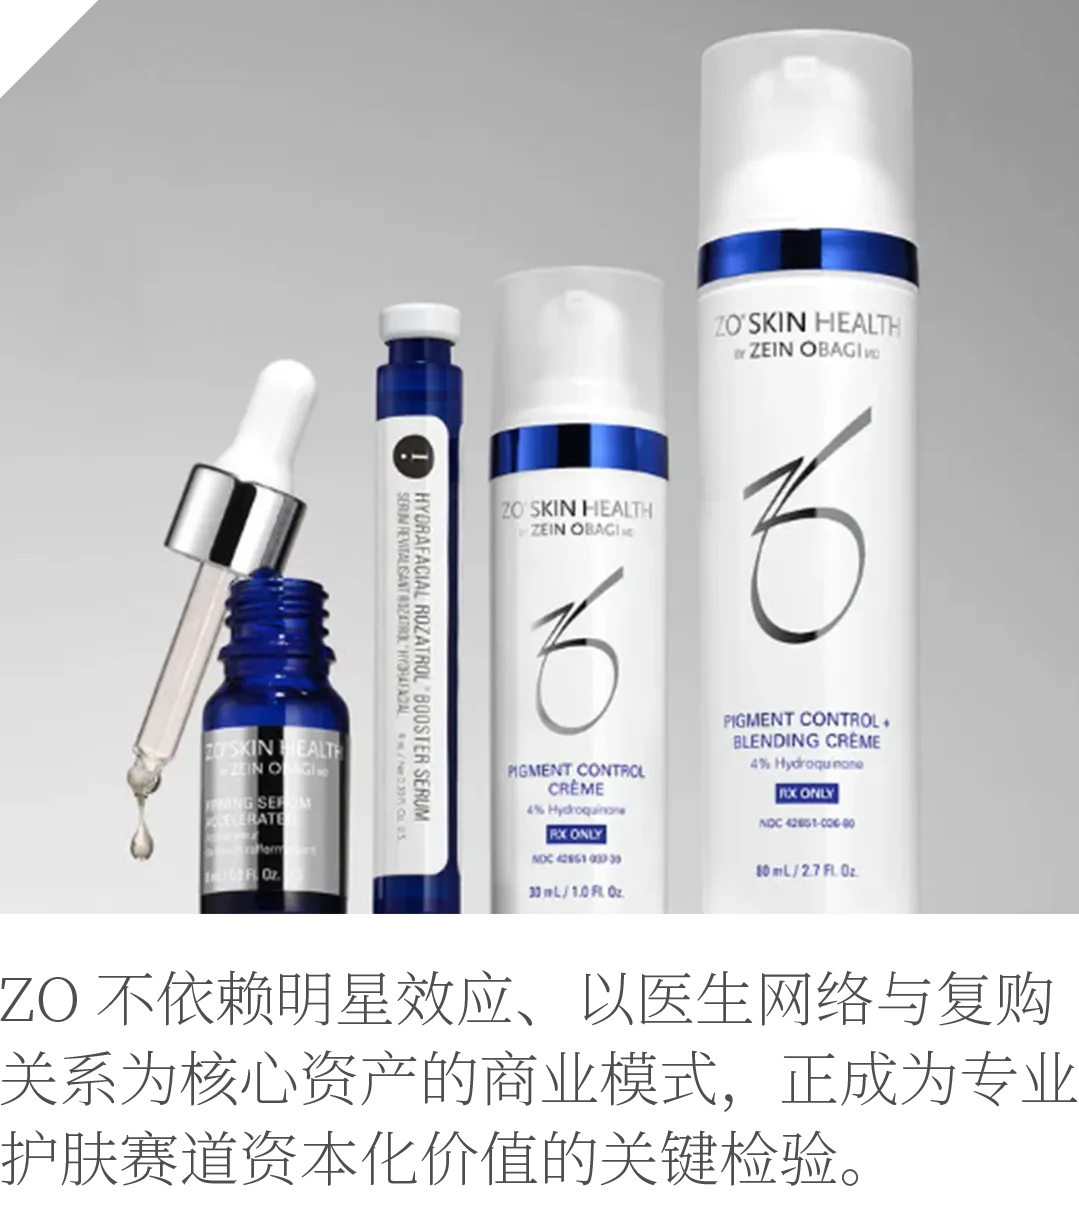
据路透社援引知情人士消息,黑石集团正与花旗集团、Raymond James合作,探索出售医用级护肤品牌ZO Skin Health的可能性,交易尚处早期阶段。这家由明星皮肤科医生Zein Obagi于2007年创立的品牌,在2020年被黑石收入囊中,如今可能以近三倍于收购时的估值(约20亿美元)退出。
ZO的特殊之处在于它的"反常识"路径:不进百货、不请明星,产品只通过皮肤科医生、医美诊所和专业人士触达消费者。它将医学信任转化为分销壁垒,把医生网络和用户复购变成了最值钱的品牌资产。若交易落定,20亿美元估值将成为专业渠道护肤品牌商业价值的一次关键验证——也为黑石锁定可观的投资回报。
让医学建议成为销售的一环
ZO的商业路径经历了从传统零售到医生渠道的转向。品牌创立当年曾入驻Nordstrom,但很快放弃百货销售模式,集中服务医生群体。2012年,ZO推出医生联盟和收益分成计划,让医生在患者通过关联线上商店复购时获得佣金,医生因此既是专业推荐者,也是持续销售关系的参与者。
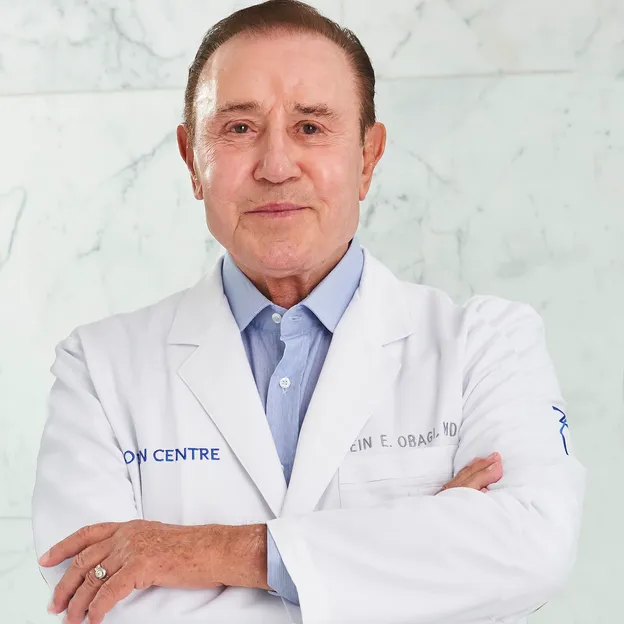
这种模式建立在Zein Obagi长期的皮肤健康实践之上。Obagi以病理学训练为基础,强调从细胞行为、炎症、DNA损伤和黑素细胞功能障碍等角度理解皮肤问题。他在1981年接诊一名化学换肤后出现严重炎症后色素沉着的患者,并据此制定包含可控炎症与修复的治疗方案;到了20世纪80年代中期,相关工作发展为Nu-Derm系统,其核心不只是改善外观,而是恢复细胞功能。
Obagi的理念也经历了长期争议。他曾因挑战传统治疗方法而遭到质疑,并公开展示针对不同肤色人群的临床结果。随后,他创立了Obagi皮肤健康研究所,并在此基础上建立ZO Skin Health,试图把皮肤健康理念转化为覆盖多种肌肤问题的产品和护理方案。
这段创业史也包含家庭协作。关于Obagi与妻子Samar Obagi的报道指出,品牌的形成并非个人单线推进:Obagi负责医学理念、临床方法和研发方向,Samar则参与把愿景转化为可持续发展的事业。品牌从最初的Nu-Derm系统走向更完整的ZO Skin Health方案,正是在这种合作和长期坚持中完成的。
从Nu-Derm到ZO,品牌始终把产品放在具体护理流程中理解,而不是把单个成分或单个爆款作为全部叙事。由医生配发的护肤品模式,既要求稳定配方,也要求从业者理解不同肤质、治疗步骤和后续保养之间的关系,这解释了ZO为何持续投入医生教育和方案支持。
曾被评为欧盟排名第一的专业护肤品
ZO的核心竞争力首先来自专业渠道。品牌表示,正品通过官方网站和授权经销商销售,部分处方药需凭医生处方购买,并致力于减少未经授权的销售。这种限制性分销维护了价格体系,也让医疗机构拥有持续销售的理由。产品还被纳入色素沉着和皮肤调理方案,可与激光、化学换肤和微针等疗程结合,公司同时提供培训、员工教育以及上市和销售支持。
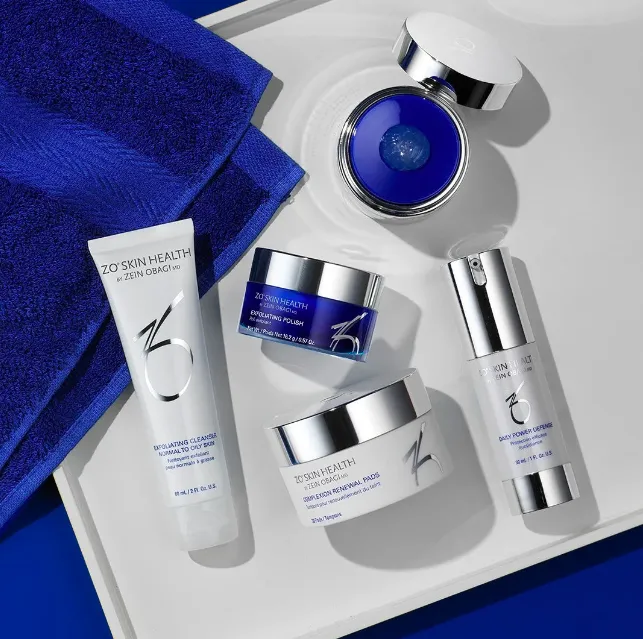
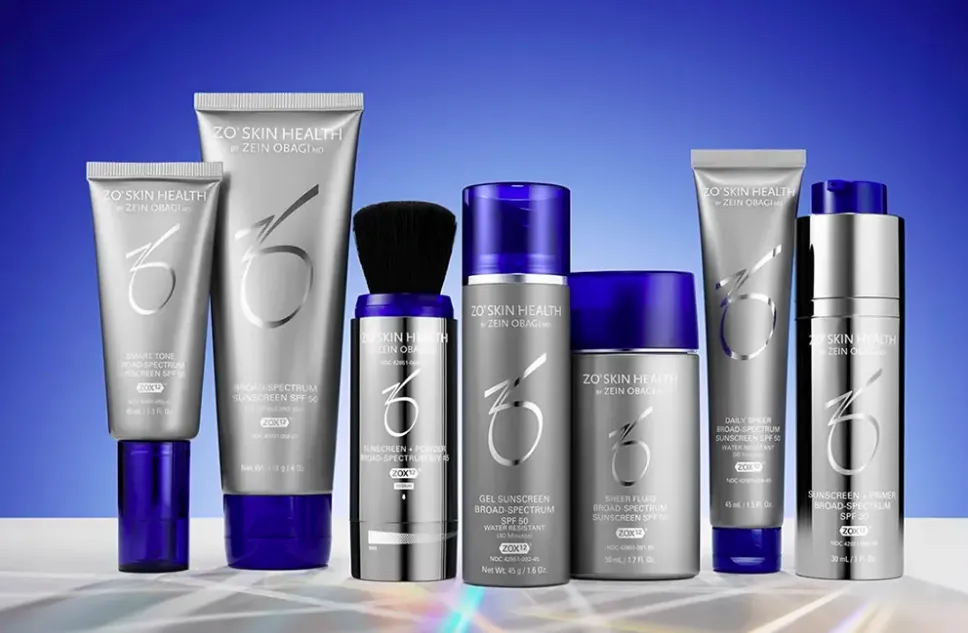
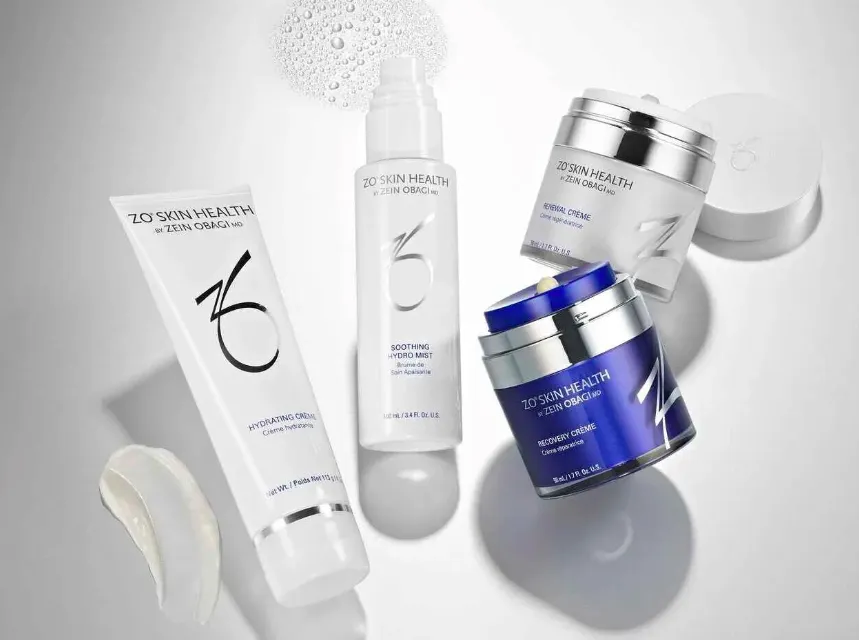
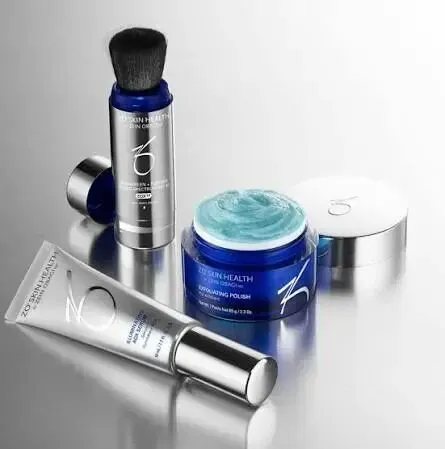
品牌的产品线覆盖洁面、去角质、治疗精华液、保湿霜和防晒等类别,品牌介绍称其配方强调整体肌肤健康、预防与保养,以及针对个人需求的定制化方案。英国版《Vogue》曾将ZO称为皮肤病学领域的开拓者;Victoria Beckham、Rita Ora和Rosie Huntington-Whiteley也曾公开提及使用ZO产品,但品牌的主要商业关系仍建立在医生和专业人士体系上。
渠道质量正在转化为可观察的客户留存。Guidepoint Qsight发布的《2026年医美行业影响力参与者报告》显示,2025年近40%的ZO Skin Health医美诊所客户再次购买ZO产品,该报告基于数千家美国医美诊所超过170亿美元的经核实患者消费交易数据,ZO在所分析的领先专业级护肤品牌中客户留存率最高。ZO还表示,到2016年已成为欧盟排名第一的医生处方医用护肤品牌。
ZO的价格和经营方式并非没有竞争者。SkinCeuticals、SkinMedica、Skinbetter Science和Alastin也在争取皮肤科医生和医学美容机构支持。SkinSpirit美容护士专家罗克塞特·罗曼尼斯称,ZO与其他专业护肤品牌的定价大致接近。与此同时,Cutera公开文件显示,ZO护肤品在日本的收入从2022年的4250万美元降至2023年的3400万美元,分别占Cutera总收入的17%和16%;这并不等于ZO在日本的全部销售额,但显示出单一海外市场的业务规模。
从诊所角度看,ZO并不只是一组摆在收银台旁的瓶罐。其色素沉着和皮肤调理方案可与激光、化学换肤、微针等疗程结合,品牌还向机构提供方案培训、员工教育以及产品上市和销售支持。对于已经在治疗室内建立信任的医生来说,这种从诊断、疗程到家庭护理的连续关系,构成了品牌区别于普通零售护肤品的实际场景。
资本看好专业护肤赛道
战略买家对具有临床支持、通过医生销售的护肤品牌兴趣上升,为黑石出售ZO提供了市场背景。与普通非处方护肤品相比,医生推荐可能带来更高的专业信任和更稳定的需求;ZO的医生网络、国际市场和复购率,也使其有别于Rhode或Kylie Cosmetics等依靠社交媒体和明星效应的品牌。
黑石若以约20亿美元出售ZO,可以兑现其在2020年收购多数股权后创造的价值,并把部分资金返还投资者或投入其他企业。对资产管理公司而言,投资变现有助于未来募资和新交易。美容行业近年的大额交易——Elf Beauty拟以最高10亿美元收购Rhode、科蒂集团以6亿美元收购Kylie Cosmetics 51%股份、资生堂以4.5亿美元收购Dr. Dennis Gross Skincare,以及欧莱雅以47亿美元收购开云集团美容业务、汉高以14亿美元收购Olaplex——也说明买家仍愿意为被认为具有增长潜力的品牌支付高价。
这些交易也凸显ZO的差异化。Rhode、Kylie Cosmetics等品牌的价值更多与创始人形象、社交传播和明星关注度相连,而ZO的价值锚点是医生推荐、专业产品线和诊所复购。它没有公开年度销售额,外部买家因此需要通过客户留存、渠道覆盖和Cutera在日本的披露来判断经营规模。
潜在买家还需要评估渠道控制与增长之间的平衡。ZO一方面通过官方网站、授权经销商和医生关联商店保持价格与服务的一致性,另一方面又要扩大医生和医美机构网络,以支撑更多患者接触和复购。品牌在2025年的近40%复购率,为这种专业渠道模式提供了目前最清晰的经营指标。
不过,潜在交易仍处于早期阶段,黑石集团、花旗集团、ZO和Raymond James均未就相关报道作出完整回应。最终估值能否达到20亿美元,仍取决于买家竞争、专业渠道的持续表现,以及ZO能否继续把医生关系、产品方案和客户复购转化为可验证的经营规模。对黑石而言,这既是一次退出安排,也是在专业护肤赛道验证长期投资逻辑的机会。