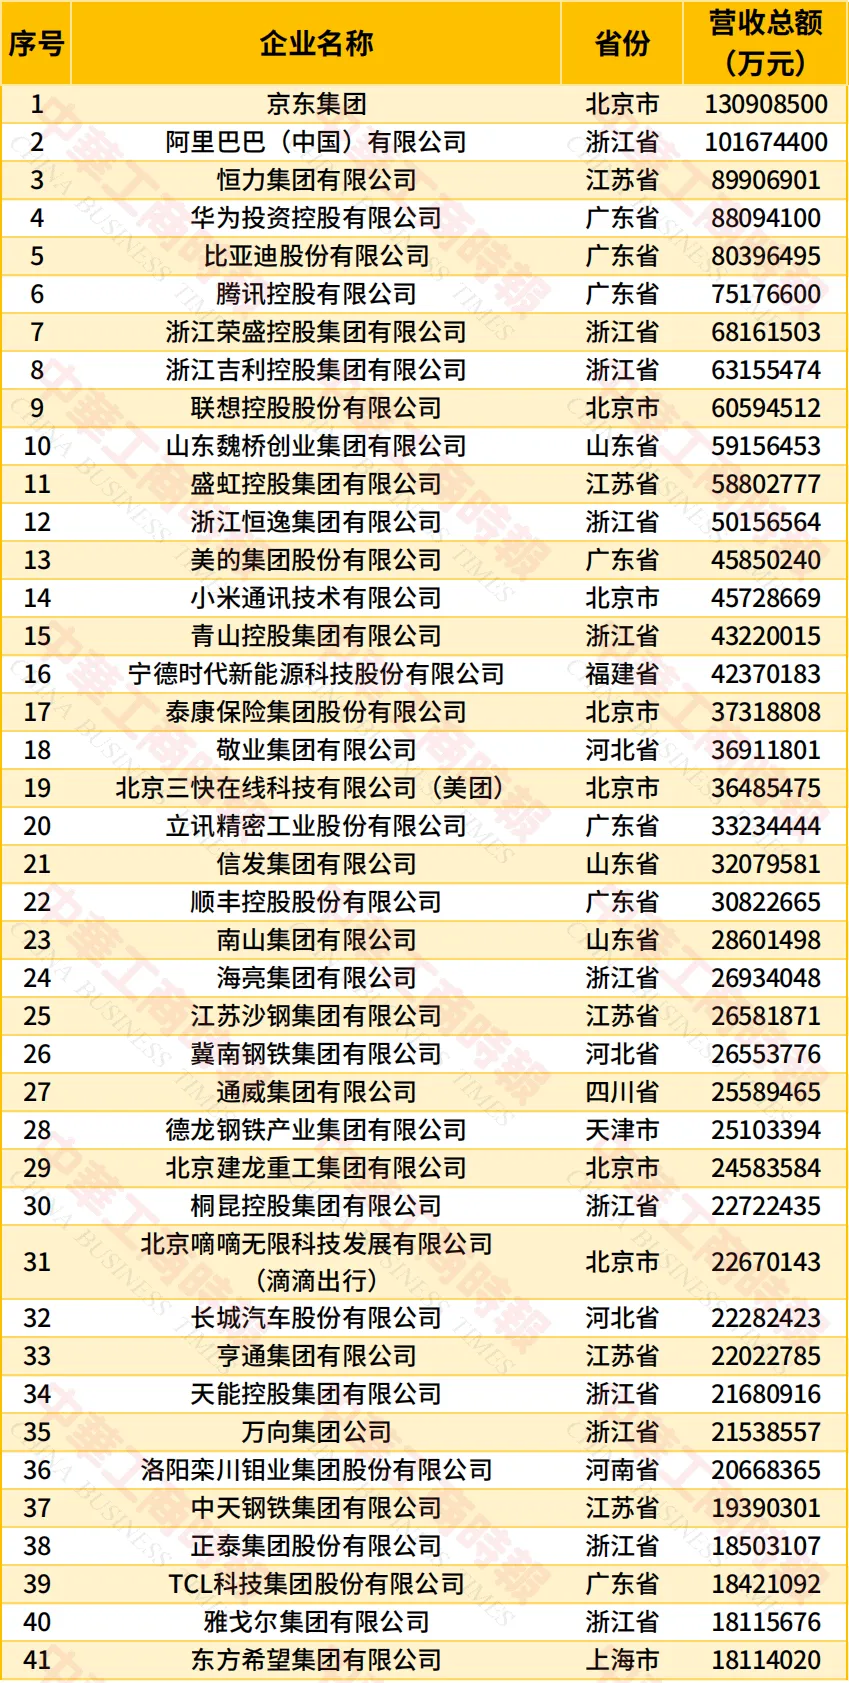
2026中国民营企业500强榜单近日发布,粤苏浙鲁四省再次展现了中国民营经济“主力军”的雄厚实力。四省上榜企业合计294家,占500强总数近六成,构成了国内民营经济的基本盘。深入分析四省民营经济的体量、结构与路径,可以看到一幅各具特色、竞相发展的区域经济图景。
总体格局:四省领跑,总量稳中有进
从榜单数据看,2026年民营企业500强营业收入总额达44.93万亿元,户均898.51亿元,较上年增长4.35%;净利润1.83万亿元,户均36.52亿元,增长1.31%;纳税总额达1.30万亿元。研发投入持续加大,实际填报企业的研发费用总额达1.26万亿元,研发强度从2.77%升至2.95%。
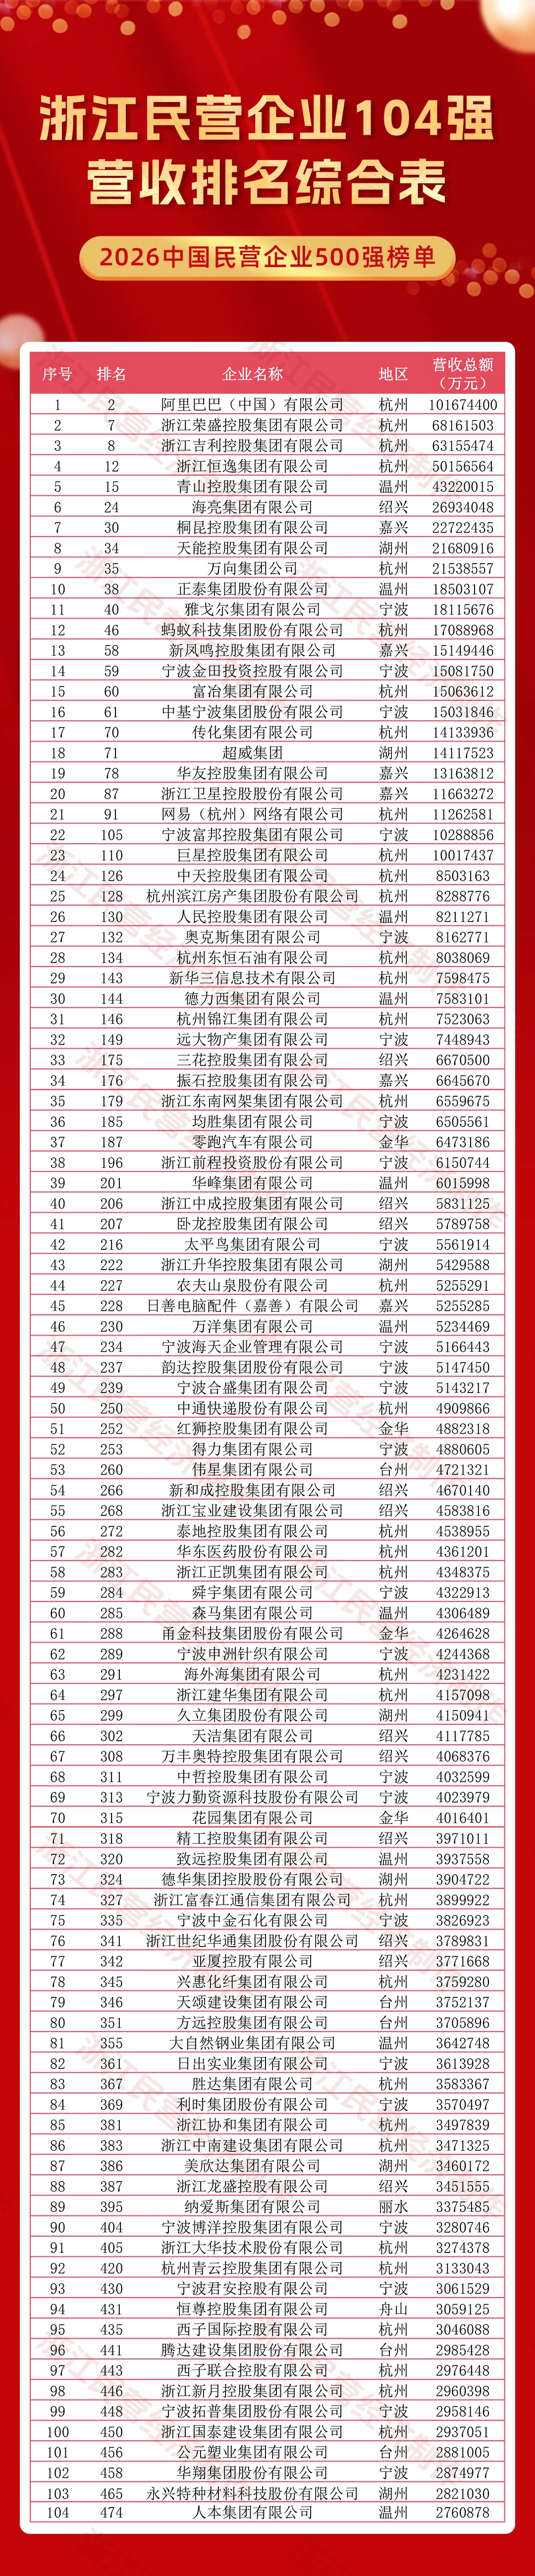
四省中,浙江以104家上榜企业连续28年位居全国第一,江苏90家紧随其后,山东51家、广东49家分列第三、第四。四省上榜企业数量合计294家,占比达58.8%。
一、浙江:创新驱动,活力领跑
浙江民营经济最大的特点是数量与质量的双重领跑。2026年,浙江在民企500强、制造业民企500强、服务业民企100强、研发投入500家、发明专利500家五张榜单上均居全国第一,连续三年实现“大满贯”。
头部企业提档升级。阿里巴巴首次突破万亿营收大关,成为浙江首家“万亿级”民营企业,也是继京东集团之后全国第二家营收破万亿的民企。富邦控股和巨星控股突破千亿大关。104家上榜企业实现营业收入9.95万亿元,户均956.68亿元,阿里巴巴、荣盛控股、吉利控股跻身全国十强。
经济效益持续向好。104家上榜企业实现利润总额4731.92亿元,盈利面达97.11%,其中59家企业利润总额较上年增长。
制造业向新向优。104家上榜企业中制造业企业74家、占比达71%,填报企业中64%已进入战略性新兴产业、25%已布局未来产业。浙江正推动传统块状经济向现代产业集群跃升,以新能源汽车及零部件产业集群为例,已构建起以杭州钱塘区、宁波前湾新区为核心、13个协同区联动发展的格局。
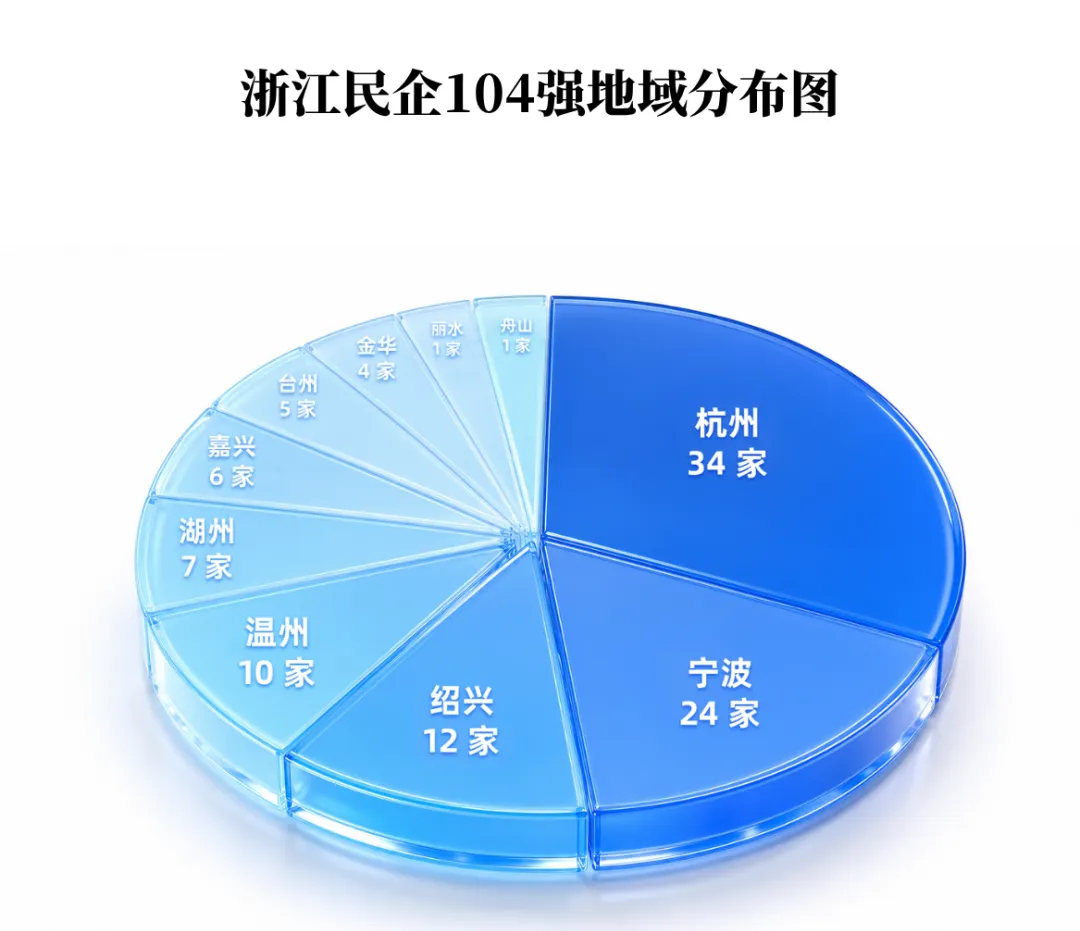
区域集聚与全球布局并进。三张榜单覆盖全省10个设区市,杭州、宁波、绍兴位居前三,上榜企业数量占比超三分之二,杭州湾集聚效应明显;104家上榜企业投资地覆盖五大洲56个国家和地区,对外直接投资办厂和进出口贸易是“走出去”的主流方式。
后劲与短板。浙江的创新投入足,企业家文化浓厚,杭州湾产业集群抱团发展,大企业带动一大批专精特新。浙江正在“大中小”企业一体培育发展上下功夫,加快形成“乔木”参天、“灌木”茁壮、“苗木”葱郁的企业生态。短板在于重化工、高端装备的体量相比江苏、山东偏弱。长期来看,创新后劲最强。
二、江苏:制造为基,链式崛起
江苏是制造业民企大本营,上榜数量仅次于浙江。2025年,江苏民营经济增加值达8.33万亿元,同比增长5.8%,占GDP比重58.5%,贡献62%的税收、50.5%的出口额,吸纳就业1693万人。
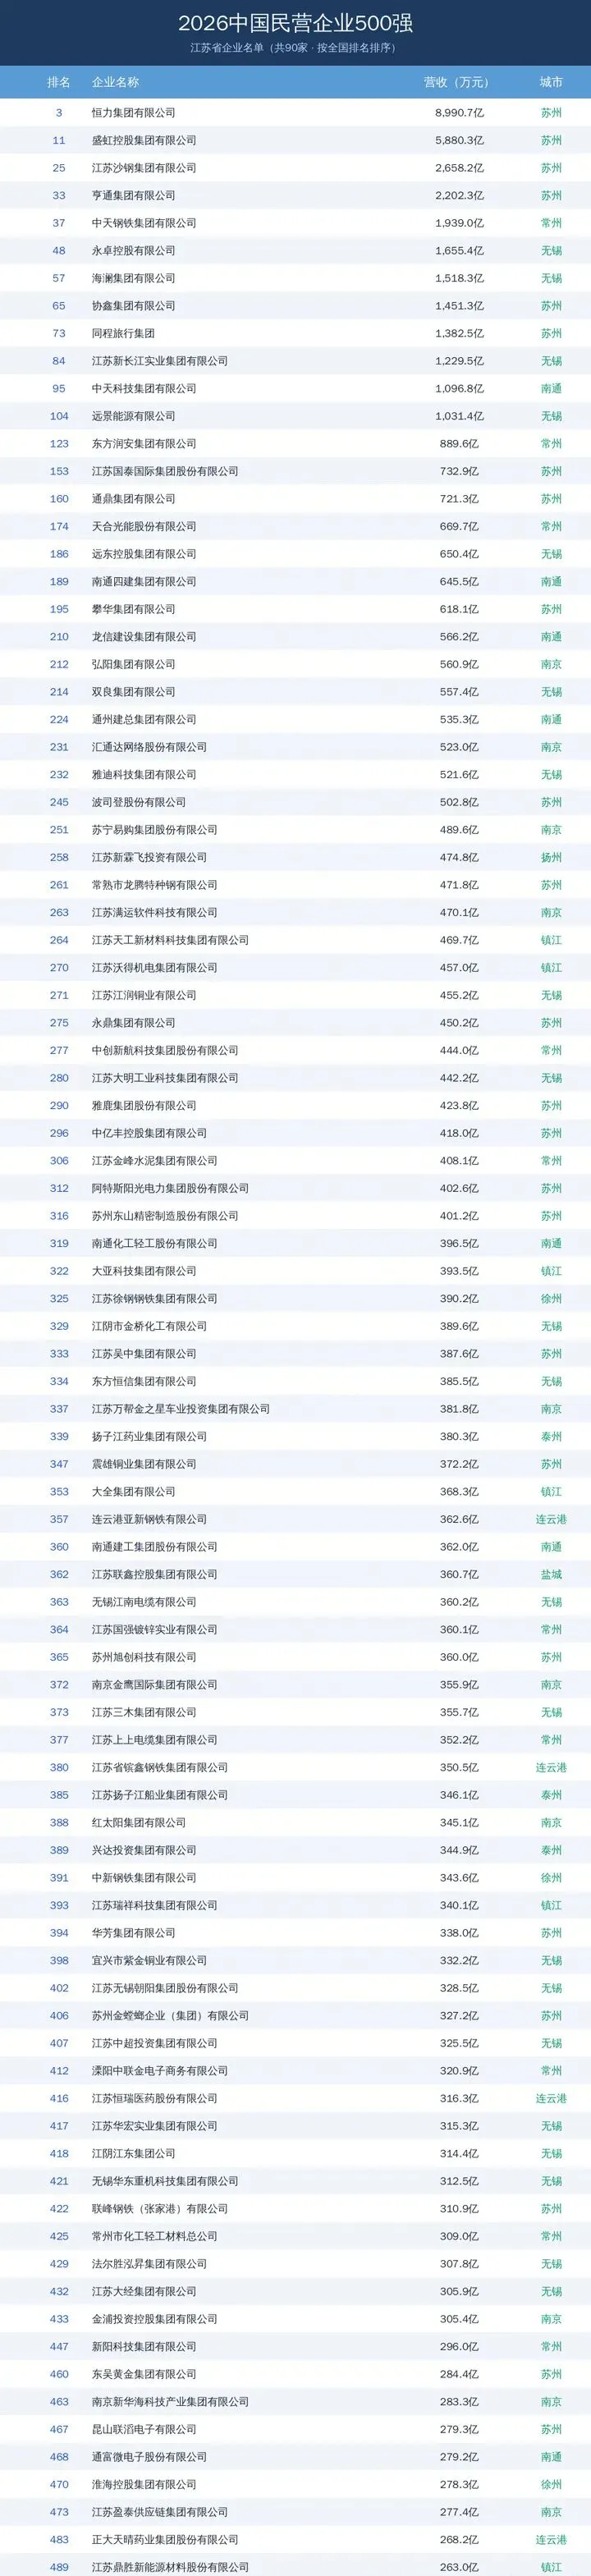
千亿级企业扩容。江苏千亿级民企增至12家,恒力集团、盛虹控股、沙钢集团继续占据前三名。恒力集团全国排名保持第3位,营业收入由8715亿元增至8990.69亿元;盛虹控股营业收入由5656亿元增至5880.28亿元。新跨入千亿门槛的是远景能源,以1031.37亿元营收位列第104位。
区域格局清晰。苏南71家企业入围,占全省78.9%;苏州24家居首,无锡21家紧随其后,两市合计45家占全省一半。江苏首次实现了13个设区市全覆盖。
产业链完整度高。从恒力“一滴油到一匹布再到一艘船”的全产业链突破,到连云港以恒瑞、康缘等龙头药企为“链主”带动百余家上下游企业集聚形成完整医药产业链,江苏制造业的产业链纵深优势显著。新能源产业异军突起,协鑫集团、天合光能、阿特斯、中创新航、远景能源等光伏、储能、新能源汽车电池企业集中上榜。
后劲与短板。工业底盘扎实,上下游配套齐全,做产业升级、智能化改造基础很好。短板是超级巨头数量不如广东,数字平台型企业偏少。实业底盘稳,属于稳健型后劲。
三、广东:龙头引领,科技突围
广东上榜企业数量虽不是最多,但龙头质量最高。华为、比亚迪、腾讯分列全国第4、第5、第6位,广东企业在十强中独占三席,三家企业营收均突破7500亿元,分别代表硬科技制造、新能源智造、数字经济三大核心赛道。
千亿俱乐部扩容。广东千亿级企业达到13家,较上年新增立讯精密。13家千亿企业营收合计4.54万亿元,占广东上榜企业营收总额的约71%。
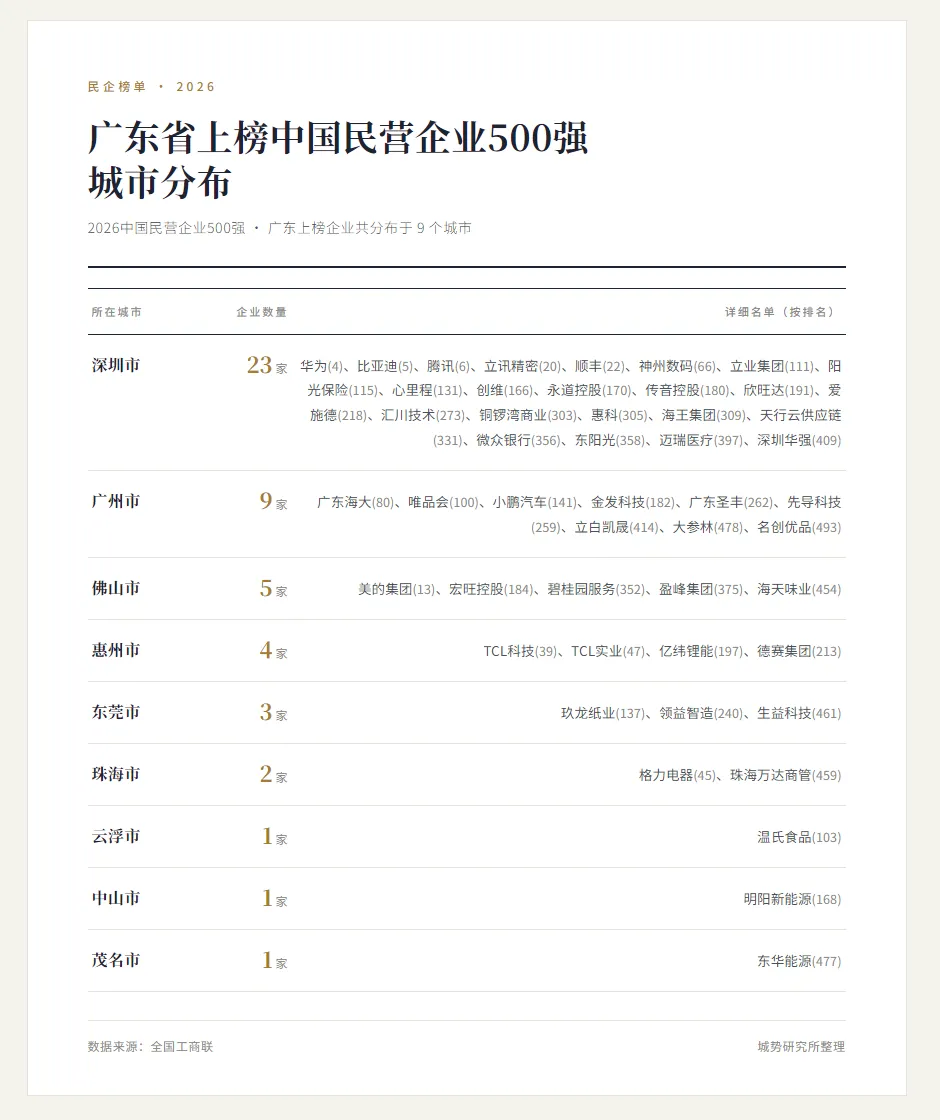
广深双核高度集中。深圳23家、广州9家,两市合计32家,占全省49家的65.3%。深圳覆盖通信、互联网、新能源汽车、物流、金融、电子制造等领域,链条完整,是区域民企聚集的塔尖和产业链调度中心。广州则呈现制造、消费与服务并重的格局。
新经济力量崛起。小鹏汽车、亿纬锂能、迈瑞医疗、名创优品等新经济企业上榜,新能源民企上攻,地产链民企深度调整,彰显广东民企正从规模扩张转向质量驱动。
后劲与短板。高端制造、前沿技术、全球化能力突出,靠近港澳,市场化氛围好。主要短板在于区域差距大,企业高度集中在深广两城,粤东西北民营力量偏弱。更突出的问题是腰部断层——500亿到1000亿区间的企业,广东明显少于浙江和江苏。头部三家企业营收合计2.44万亿,前13家千亿企业合计占比约71%,金字塔尖太粗、中间层偏薄的结构性矛盾亟待破解。
四、山东:存量厚重,转型攻坚
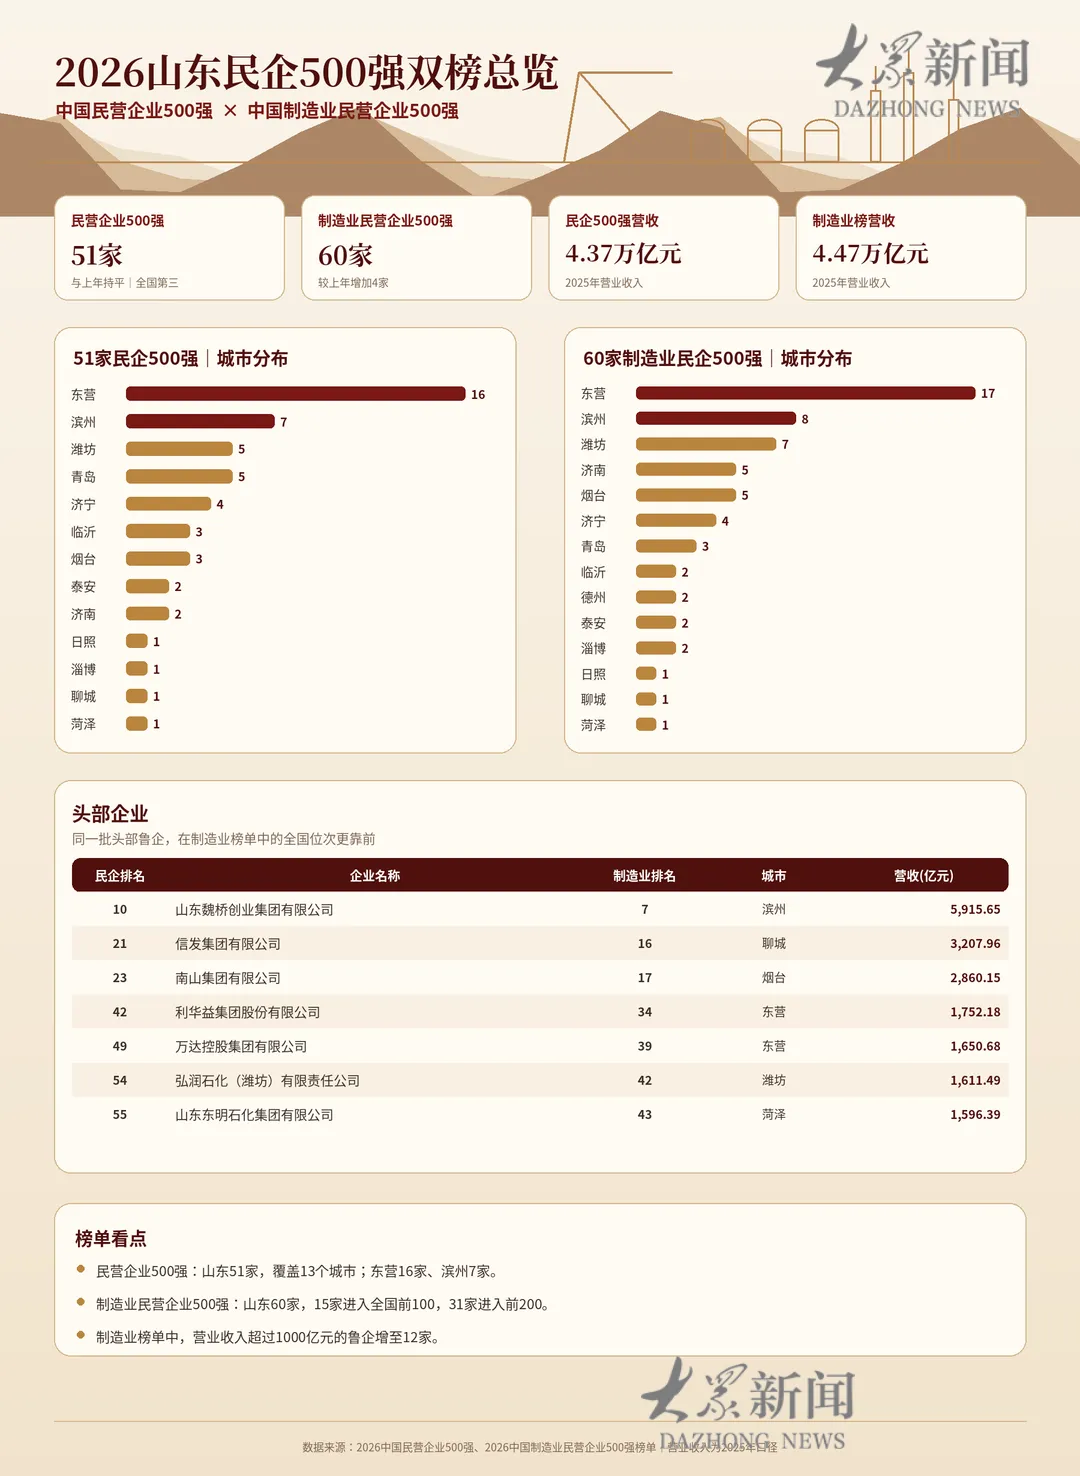
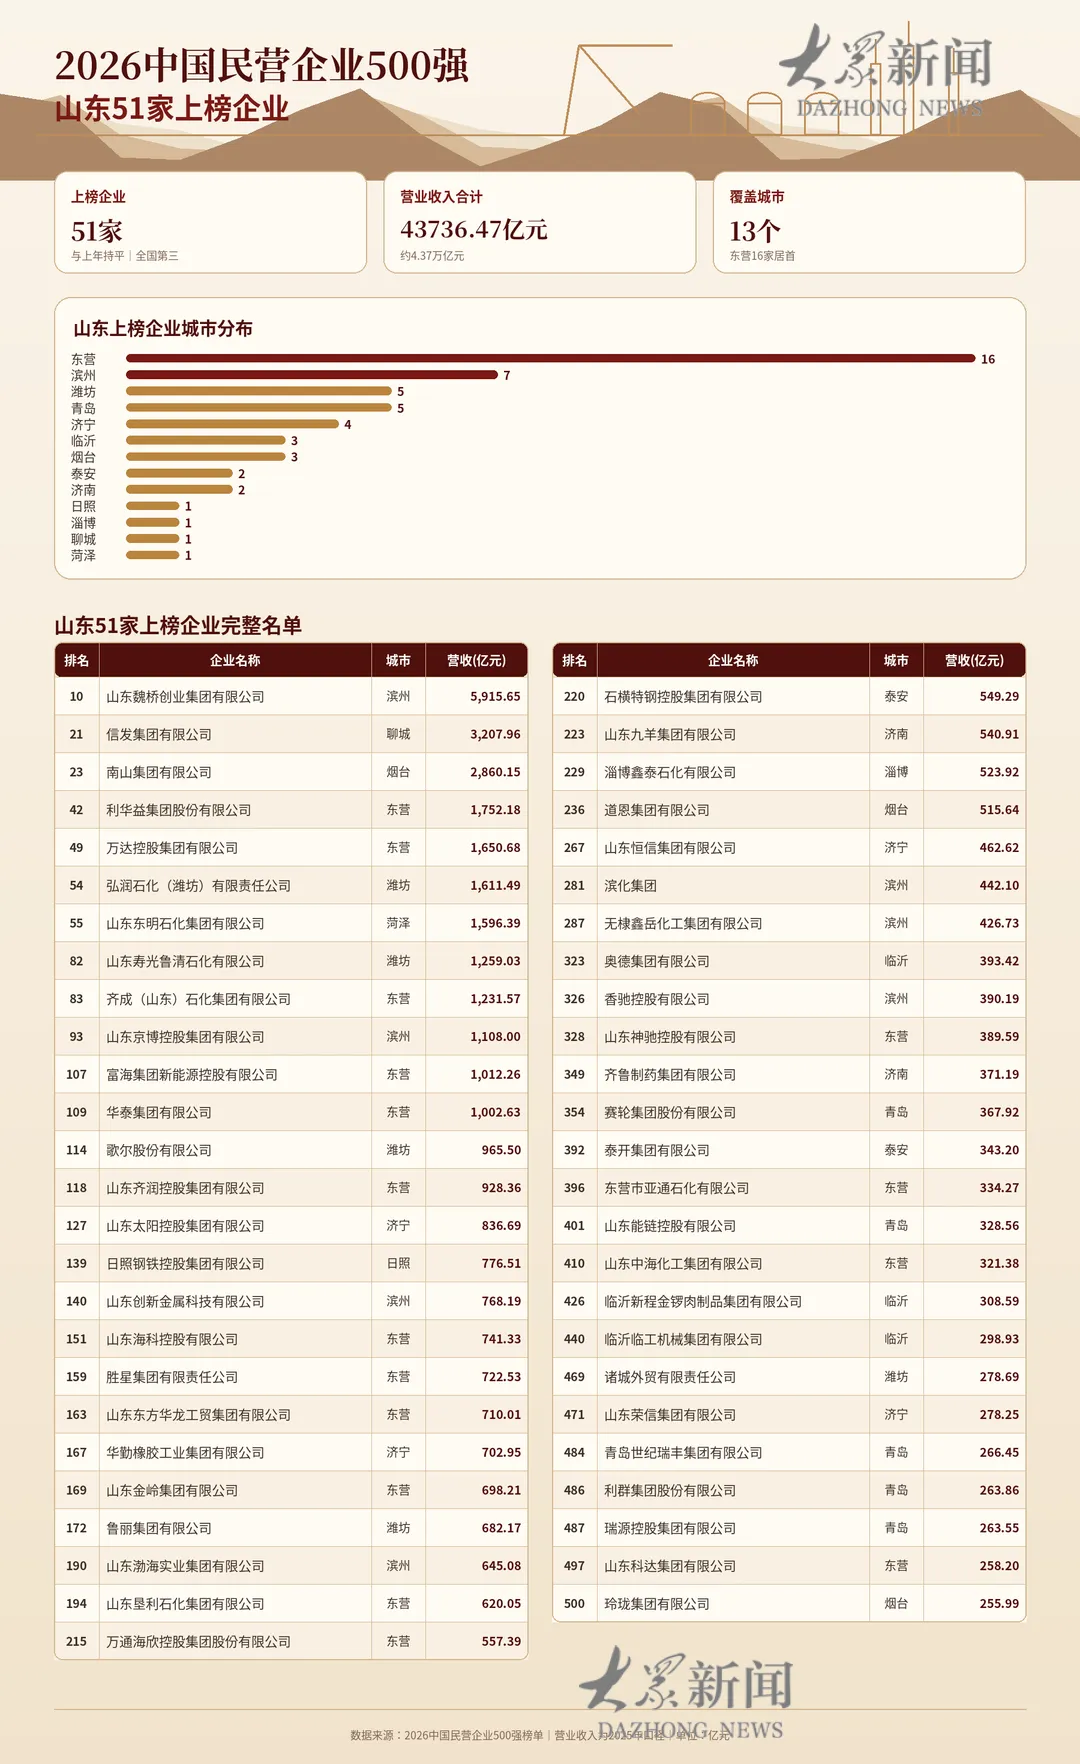
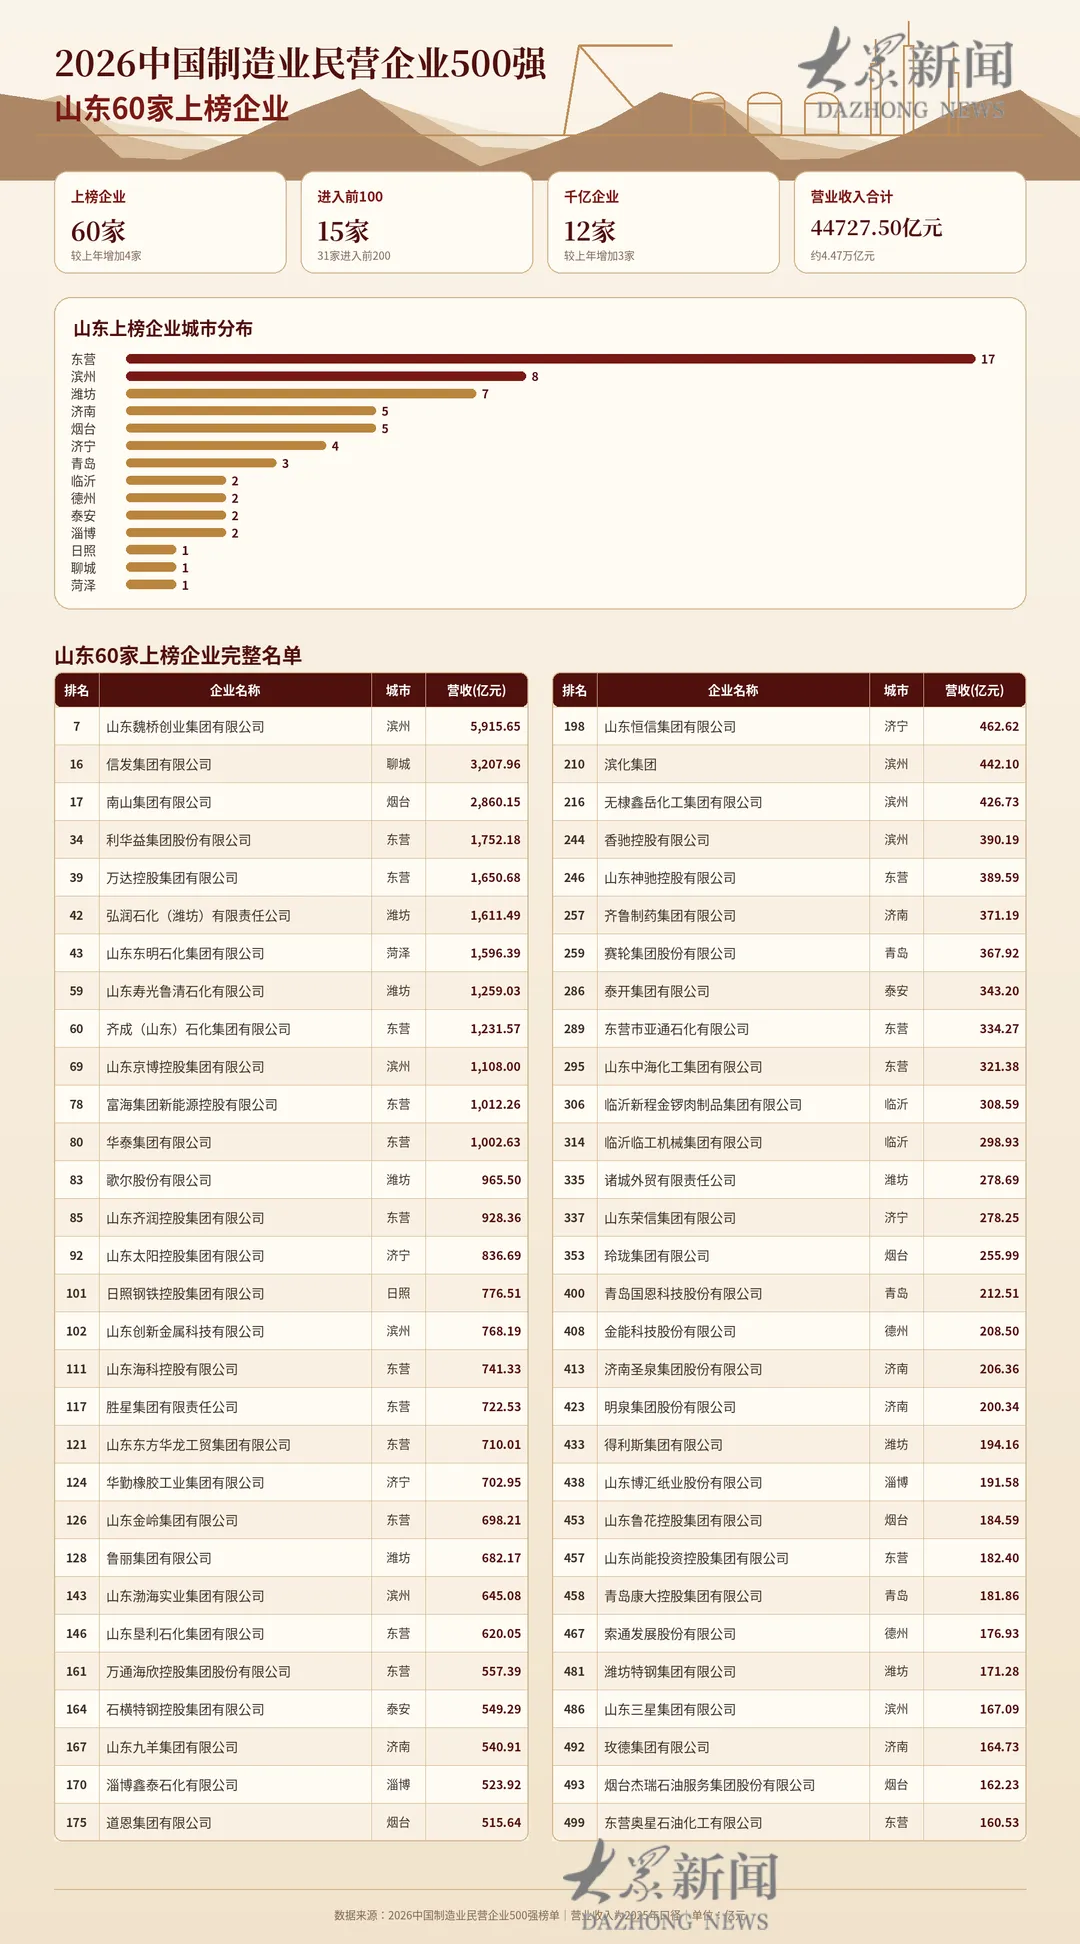
山东51家企业上榜,与上年持平,位居全国第三;60家企业上榜制造业民企500强,较上年增加4家。51家上榜企业营业收入合计4.37万亿元,覆盖13个城市。
区域分布多点开花。东营16家,滨州7家,潍坊5家,形成鲁北石化产业带。东营几乎清一色石化炼化企业,利华益、万达控股、齐成等大厂集聚,是山东民企500强的“石化大本营”。滨州有魏桥创业集团、京博控股等头部企业,体量巨大。
头部企业体量硬核。魏桥创业集团以5915.65亿元营收位列全国第10,是山东唯一进入前十的企业。信发集团以3207.96亿元列第21位,南山集团以2860.15亿元列第23位。山东省10家千亿级民企营收总额全部超过千亿元。
新旧动能转换加速推进。在2026山东民营企业200强榜单中,109家企业布局战略性新兴产业,30家投身氢能、生物制造等前沿领域。传统石化企业正在向产业链下游延伸——利华益从“油头”走向“化尾”,从基础炼化向高端工程塑料、新能源材料延伸;东明石化研发的高端聚丙烯产品填补国内空白,构建起“原油加工—高端化工材料”全链条。东明石化联合中国科学技术大学团队,仅用两年便完成从克级实验到万吨级生产的跨越,装备国产化率100%,彻底打破国外数十年技术垄断。裕龙岛炼化一体化项目(一期)已进入全流程投产冲刺阶段,预计2026年二季度实现全流程贯通投产,标志着国内投资规模最大的民营炼化一体化项目正式落地。
制度保障持续加强。今年1月1日,《山东省民营经济促进条例》正式施行,为全省超1440万户民营市场主体提供法治保障,坚决破除市场隐性壁垒,从拓宽融资渠道、完善政府诚信履约机制等方面破解融资难融资贵问题。
后劲与短板。山东民营经济贡献了全省超五成GDP、六成以上税收、八成城镇劳动就业和九成以上企业数量,是经济的“半壁江山”。但传统产业占比偏高,数字化、创新投入相比浙粤要弱一些。石化行业也面临压力,至2026年山东地炼开工率跌破50%,3月油价破百时理论利润已跌至-153元/吨。转型快慢,决定未来后劲。
五、四省定位与趋势:从规模竞争到创新竞速
四省民营经济在本省经济中的角色定位差异鲜明:
浙江:民营经济是绝对主体,占GDP比重超过三分之二,是百姓经济、草根创业经济的典型代表。
江苏:国企民企双轮驱动,民营经济占GDP比重58.5%,是制造业的绝对主力,全国实体经济民营化最好的省份。
山东:国企压舱兜底,民营重工挑大梁,民营经济占GDP比重51.7%,四省中国企实力最强、占比最高。
广东:民营经济贡献全省50%以上的GDP、60%以上的税收、70%以上的技术创新成果、80%以上的新增就业、90%以上的经营主体。走的是顶级龙头、科创引领、强者恒强的路线,核心地位体现在创新驱动和产业升级上。
展望未来,四省民营经济的比拼已不再只是企业数量和营收规模的较量,创新能力、产业赛道正在决定长期后劲。浙江靠研发和专利拉开差距,广东靠硬核龙头领跑,江苏靠产业链纵深稳扎稳打,山东靠存量转型寻求突破。梯队结构同样关键——浙江“龙头+大批腰部企业”的金字塔结构抗风险能力更强,广东尖子突出但中间层偏少,山东大企业多但中小企业成长空间仍需激活。四省路径不同,但共同指向一个趋势:民营经济的高质量发展,正从“铺摊子”走向“上台阶”,从规模扩张走向创新驱动。