一份榜单,半部萧山民营经济史。2008年的28家,2018年的10家,2025年的12家,2026年的11家——数字的起落背后,是金融危机的余波、是担保链风险的阵痛、是化纤行业的周期洗礼,也是一批萧山民营企业坚韧不拔、绝地反击、重回赛道的倔强。
引子:为什么重算这笔旧账
2026年9月22日,全国工商联在天津发布“2026中国民营企业500强”,入围门槛255.99亿元,500强营收总额44.93万亿元。萧山区有11家企业入围,占杭州市34家的32.4%,家数继续位居杭州全市第一;荣盛控股、恒逸集团、万向集团、传化集团4家千亿级企业分列全国第7、第12、第35和第70位,已连续八年同时稳居全国百强;仅衙前一个镇,就有恒逸集团、东南网架、兴惠化纤、青云控股4家入围。
一年之前,萧山刚刚以12家的成绩走出低谷、连续第二年回升;2026年榜单家数小幅回落至11家。而把视线拉长到十八年:2008年前后,萧山一度有约28家企业上榜,那是历史峰值;此后经历两次断崖式下跌,2021—2023年连续三年只剩9家。从28家到9家,到12家,再到11家,这条曲线值得认真算一遍:总体数量到底是多了还是少了?消失的是谁,新来的是谁,一直留在榜上的是谁?变化的原因究竟是什么?本文基于全国工商联历年榜单和主流媒体公开报道,做一次系统的梳理与分析。需要说明的是,历年家数统计受企业参评状态、集团合并口径等因素影响,个别年份存在约数成分,文中均已标注。
一、总体盘点:数量是多了还是少了?
先给结论:跟2008年前后的历史峰值比,少了,少了一半以上;跟2018-2023年的低谷期比,多了,正在缓慢回血。
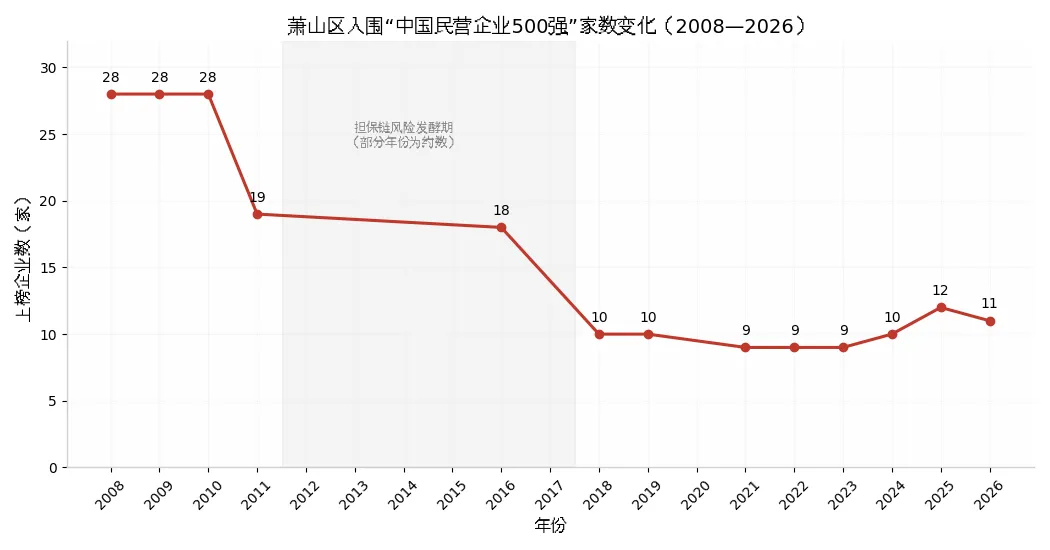
把历年数据摆在一起(部分中间年份公开报道口径略有出入,取约数):
• 2008-2010年:约28家,连续三年高位,萧山民企的“高光时刻”;
• 2011年:19家(萧山区工商联当年发布的信息可证实),第一次断崖,跌去三分之一;
• 2016年:18家,此后担保链风险的滞后效应集中释放;
• 2018年:10家,第二次断崖,创历史低位;
• 2019年:10家;2021-2023年连续三年9家,探底企稳;
• 2024年:10家,开始回升;
• 2025年:12家,重回两位数区间,浙江区县第一、杭州全市第一;
• 2026年:11家,小幅回落,仍居杭州第一、浙江区县最前列。
图1:萧山区入围“中国民营企业500强”家数变化(2008—2026)
从曲线形状看,这是一条典型的“L型探底、缓慢回升”轨迹:两次断崖式下跌之后,在9—10家的低位横盘了六七年,直到2024、2025年才重新抬头。
但只看家数,会犯两个方法论错误。
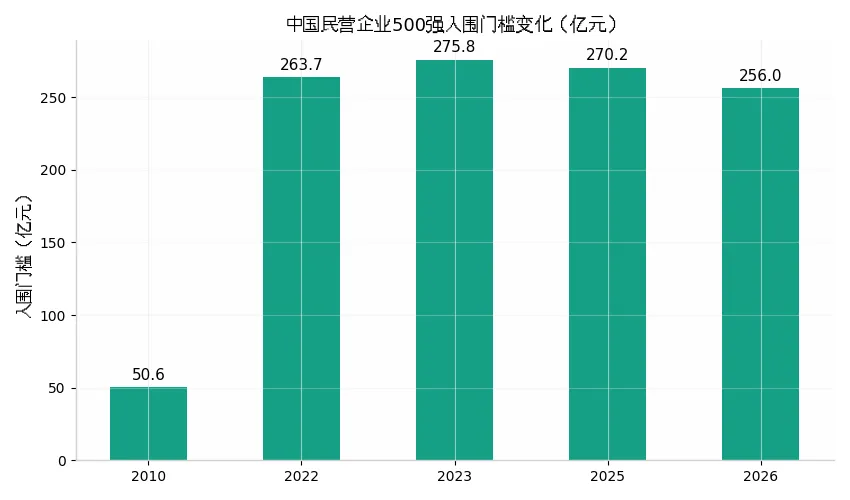
第一个错误:忽略门槛的抬升。 2010年,民企500强的入围门槛是50.6亿元;2022年抬到263.67亿元;2023年275.78亿元;2025年270.23亿元;2026年则回落至255.99亿元——门槛罕见下降,本身就折射出民企整体营收承压的大环境。十五年间,门槛涨了4倍。2008年28家里相当一部分企业,当年的营收放到今天连榜单的边都摸不到。萧山家数的减少,约一半是企业自身的沉浮,另一半是全国民营经济“水涨船高”的必然——不是萧山退步了多少,而是500强这场相对速度的比赛整体提速了。
图2:中国民营企业500强入围门槛变化(亿元)
第二个错误:忽略口径的噪声。 民企500强按企业自愿参评、集团合并口径统计。最典型的例子是万向集团:这家萧山龙头企业在相当长一段时间里没有参加工商联的上规模民企调研,榜单上“查无此企”——2008年那约28家的高光军团里,本就没有万向的名字。顺带一提,当年另有民间机构发布过同名“民营500强”榜单,万向曾赫然列于前十,但那份榜单并非全国工商联官方口径,如今已少有人引用——看历史数据,先要看清是哪个榜单。集团重组、业务拆分同样会造成家数的机械增减。所以这份榜单,家数是粗线条,结构与质量才是细功夫。
还有一个参照系值得放在桌面上:杭州全市。2008年杭州入围民企500强的企业多达81家,此后逐步回落,长期稳定在36-42家,连续23年位居全国城市第一。2025年杭州上榜38家,萧山占12家;2026年杭州34家,萧山占11家、比重32.4%。萧山占杭州的比重,从峰值期的约三分之一降到低谷期的四分之一,近两年又回升到约三分之一——相对位置走了一个轮回,这个细节比绝对家数更能说明萧山的韧性。
二、为什么2008年能到28家?一个时代的底牌
要理解后来的“少”,先要理解当年的“多”。
2008年前后的萧山,正处在工业化红利的巅峰。彼时萧山GDP总量多年蝉联浙江全省第一,多次跻身全国综合实力百强区前十。钱塘江边的这片土地,从上世纪七八十年代的乡镇企业起步,到九十年代改制浪潮中完成民营化转身,再到加入WTO后承接全球纺织化纤产业转移,形成了一条完整的“草根—集群—巨头”进化链。化纤、纺织、印染、造纸、钢结构、汽配……几乎每个镇都有拳头产业:衙前的化纤、瓜沥的化纤与装饰布、党山的卫浴、南阳的制伞。村村点火、户户冒烟的尽头,是一批营收数十亿的规模企业。
而当年的民企500强,门槛远没有今天这么高——2010年不过50.6亿元,往前推几年更低。在“营收百亿即为巨头”的年代,萧山一批几十亿体量的化纤纺织企业足以批量入围。28家,是“门槛低、基数大、行业景气”三重红利叠加的产物:既是萧山民企实力的真实反映,也带着时代的“水分”。
理解了这一点就能明白:把2025年的12家和2008年的28家直接比数量,并不完全公平。2008年的28家里,营收过百亿者寥寥,多数是几十亿体量的中段企业;2025年的12家,平均营收接近1500亿元。萧山失去的是数量上的面子,得到的是质量上的里子。
三、结构之变:从“纺锤形”到“哑铃型”,再到“塔尖更尖”
数量之外,结构的变化更能说明问题。
按名次把500强切成五个梯队观察,2008年全盛时期,萧山约28家上榜企业整体呈“两头小、中间大”的纺锤形:头部2-3家,尾部若干,最厚实的是101—300位的中段,多达十余家。到2018年,这个结构塌了:101-300位的中段企业几乎清零,301-400位也所剩无几,10家上榜企业里只有3家进入前100名,其余6家都在400名开外——纺锤形变成了“两头大、中间小”的哑铃型,中间出现一个巨大的断层。
这个断层是危险的。排在400位之后的企业,位置天然不稳固,随时可能掉出榜单。2019-2023年萧山在9-10家原地踏步,尾部企业进进出出,靠的正是头部企业的压舱。
而2026年的格局,又悄悄变了。看萧山11家上榜企业的分布:
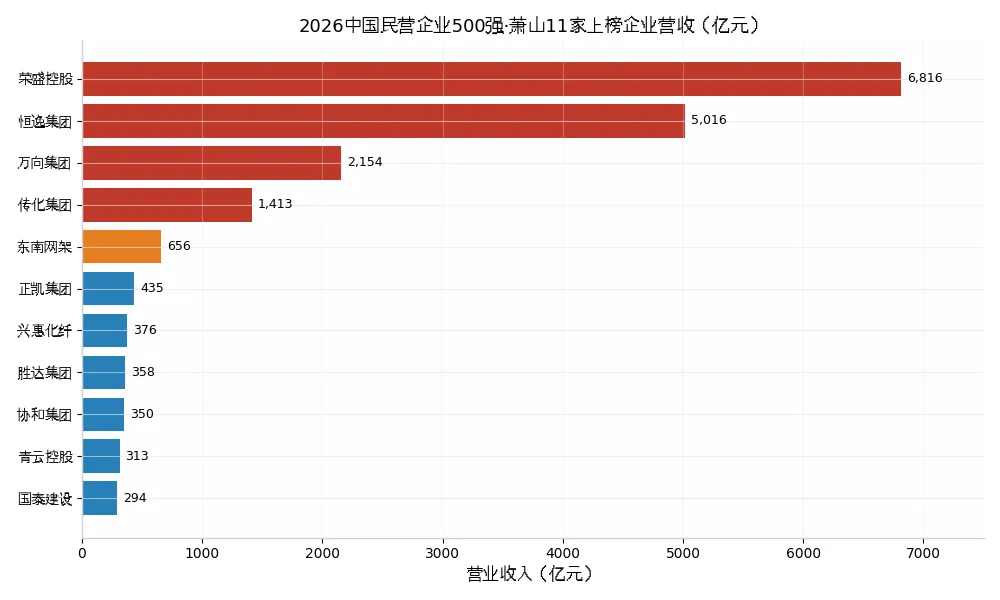
• 第一梯队(前100名):荣盛控股(第7位,6816亿元)、恒逸集团(第12位,5016亿元)、万向集团(第35位,2154亿元)、传化集团(第70位,1413亿元)——4家千亿级企业全部稳居全国百强,且已连续八年同时位列百强,其中荣盛、恒逸杀进全国前15;
• 腰部(100—300名):东南网架(第179位,656亿元)、正凯集团(第283位,435亿元)——当年的断层正在重新填充;
• 尾部(300名以后):兴惠化纤(第345位)、胜达集团(第367位)、协和集团(第381位)、青云控股(第420位)、国泰建设(第450位)。
图3:2026中国民营企业500强·萧山11家上榜企业营收(亿元)
与2018年相比,2026年萧山榜单有三个明显的“含金量提升”:
其一,塔尖更尖了。2008年萧山最好的成绩是在全国百强边缘徘徊;2026年,荣盛控股以6816亿元营收位列全国第7,同时还是《财富》世界500强、中国企业500强前50的常客;恒逸集团以5016亿元营收位列全国第12。一个区县同时拥有两家全国前15的民企,放眼全国也是凤毛麟角。
其二,断层正在弥合。当年几乎清零的101—300位区间,如今有了东南网架(第179位)、正凯集团(第283位)等向上冲锋的选手,青云控股(第420位)也在快速逼近。
其三,营收总量不可同日而语。2026年萧山11家企业合计营收约1.82万亿元——家数只有2008年的四成,总盘子却实现了数量级跃迁。萧山民企的平均体量、头部集中度完成了彻底的换代:从“满天星斗”变成“几艘航母带一支舰队”。
四、消失的企业:大浪淘沙,大致三类
十八年,当年28家里的大多数名字从榜单上淡出了。它们去了哪里?梳理公开信息,大致可以归为三类情形。
第一类:倒在了强周期行业的下行段。 萧山是“中国化纤名镇”聚集区,衙前、瓜沥一带化纤纺织企业密布。化纤是典型的强周期行业:有规模效应,重资产、折旧率高,一旦投产就没法停;行情好的时候大家都想扩产“搞死对手”,低谷期则靠破产兼并在去产能。正确的打法是“反周期操作”——在价格下跌、别人收缩的时候逆势扩产,用规模进一步下杀成本、逼退对手。而萧山倒掉的几家头部化纤企业,恰恰是在行情高点盲目扩张,“投产之日,就是行情下跌之时”。曾经跻身中国民企500强的富某达集团(萧山纺织印染龙头)此后陷入债务危机、拖累数十亿元银行债权,就是这一类的缩影。此外,那段时期萧山还有企业宣告破产、有企业经历大规模重组后几乎消亡、有企业被列入失信被执行人名单,虽不宜逐一点名,但轮廓大体如此。
第二类:被担保链“连坐”拖下水。 2013年起,江浙民企互保、联保的担保链风险集中爆发。萧山企业之间盘根错节的担保关系,让一些本身经营尚可的企业因为给“圈友”背书而被拖入泥潭——这在当年的浙江是普遍现象,萧山作为民企密集区首当其冲。复盘那一轮出险企业,几乎都能找到“高杠杆+顺周期扩张+互保联保”的组合拳:行情好的时候银行追着放贷、担保圈互相背书,扩张决策几乎没有刹车;行情一反转,担保链瞬间变成连坐链,一家倒下、一片失血。
第三类:体量被门槛“洗掉”的平台期企业。 还有一批企业并没有出事,甚至没有退步,只是营收增长没能跑赢门槛的抬升速度。2010年50.6亿元就能上榜,2025年要270亿元——传统化纤、纺织、造纸、建筑行业的营收天花板就摆在那里,价格需求弹性小、成长空间有限,这些企业在榜单上“被消失”,更多是行业属性使然。它们中的一些至今仍活跃在“中国制造业民营企业500强”(2025年门槛157.01亿元)等次一级榜单上,比如柳桥集团、航民实业等,只是退出了500强主榜单。
三类消失者,留下三条至今不过时的教训:
其一,杠杆是周期行业里最锋利的双刃剑。 所谓“运气不好”,本质是风控缺位——在强周期行业里,活下去的关键不是扩张的速度,而是资产负债表上留的安全垫。
其二,主业不散,阵脚不乱。 复盘幸存者名单会发现一个共同点:无论荣盛、恒逸之于化纤,还是东南网架之于钢构、胜达之于包装,主业十几年没有变过,变的是产业链的位置——往上游走、往深加工走、往全球走。而消失的企业里,不少是在主业之外盲目多元化,把制造业挣的辛苦钱撒进了不熟悉的领域。
其三,榜单是结果,不是目标。 那些以“冲榜”为经营目标、为做大营收而做大营收的企业,往往在门槛抬升中最先掉队;把榜单当体检表的企业,反而留到了最后。
五、新面孔:2025年,谁新上榜了?
2025年萧山12家的名单里,出现了两张久违的新面孔,都很值得说道。
第一家:万向三农集团。 万向三农成立于2000年10月,由万向集团创始人鲁冠球为发展农业而设立,注册在萧山经济技术开发区,主营农、林、牧、渔业产品的生产与加工并涉足实业投资,控股和参股了承德露露、万向德农、兔宝宝等上市公司,近年来在远洋渔业、食品饮料、种子生产等领域多点布局。2025年,它以271.98亿元营收首次参评即入围民企500强(第494位),成为万向系为萧山贡献的第二张500强席位;2026年它虽未出现在500强主榜,但仍位列中国制造业民营企业500强第357位。萧山区将其概括为“地瓜经济”:总部扎根浙江、扎根萧山,但大量生产实体、营收来源分布在萧山以外、浙江以外——藤伸向全国,瓜结在四方,根还在萧山。它的进退也再次印证:尾部席位的争夺极为激烈,位次年年在变。
第二张面孔:青云控股。 这家衙前企业2025年首次上榜(第433位),2026年以313.30亿元营收升至第420位。它的上榜,成就了“衙前一镇4家500强”的奇观——恒逸、东南网架、兴惠化纤、青云控股,全部集中在这个面积不到18平方公里、户籍人口两万多的小镇。青云控股同样出身化纤主业,是衙前“化纤+钢构”两大支柱产业土壤里长出来的新巨头。它的入围意味着:萧山500强的增量,依然主要来自传统优势产业内部的优胜劣汰和能级跃升,而非凭空长出的新赛道。
此外还要提一家“进位标兵”:正凯集团。2024年它还在全国第471位,2025年以32.85%的营收增速冲到第330位,2026年再进至第283位、营收435亿元,两年提升近190个位次。从“随时可能掉出榜单”的尾部选手到稳居中游,正凯的进位是萧山腰部企业集体“练内功”的缩影。
把新旧对照着看,能发现一个有意思的现象:2025年萧山榜单的增量,不是来自互联网、新能源这些风口行业,而是来自化纤、农业、纺织这些“老行当”里的新巨头。这与杭州其他区县形成鲜明对照——滨江的零跑汽车以91.38%的营收增速首次“跑”进榜单,余杭靠的是阿里巴巴这样的巨无霸。萧山的路径很“土”,但也很稳:把传统产业做到别人够不着的规模和技术高度,本身就是护城河。
六、常青树:谁笑到了最后?
十七年长榜,真正的常青树屈指可数。2019年杭州市工商联公布过一份“连续10年以上入围中国民企500强”的杭州企业名单,萧山占了7家:传化、荣盛、恒逸、胜达、兴惠化纤、国泰建设等。逐一复盘其中最具代表性的几家:
荣盛控股:从全国19位到第7位的“进击样本”。 荣盛的排名轨迹几乎是一条单边上扬线:2020年全国第19位,2021年第13位,2022年第10位,2023年第5位,2026年稳定在第7位,营收从千亿级一路膨胀到6816亿元。支撑这条曲线的是舟山鱼山岛上的浙石化炼化一体化项目——荣盛借此完成从化纤到炼化全产业链的惊险一跃,还引入沙特阿美作为战略投资者,把全球资源配置到了家门口。强周期行业里做对“反周期操作”的最大赢家,非它莫属。
恒逸集团:从衙前针织厂到世界500强。 1974年从萧山县衙前公社针织厂起步,恒逸把PTA做到了全球第一,在文莱运作中国民营企业最大的海外投资项目之一,连续多年跻身《财富》世界500强且排名逐年提升。民企500强榜单上,恒逸从2022年的第17位升到2023年的第13位,2025-2026年连续位居第12位,营收突破5000亿元。近年恒逸还组建了全球创新中心,落户萧山宁围总部社区,把分散在全球的研发活动收拢回家门口——锦纶6专用消光剂国产化替代这类“卡脖子”突破,就出自这里。
传化集团:一条深V曲线的转型样本。 传化的故事最有戏剧性。2008年它排全国第82位,此后排名一路下滑,一度跌到170甚至190多位;但2016年11月传化股份更名“传化智联”之后,排名开始一路回升,2018年回到第90位,2023年升到第53位,2026年营收1413亿元、位列全国第70位。V型反转的密码写在更名里:从一家传统化工企业,转型为智能物流平台企业,在全国布局超过70个公路港。传化是萧山企业里少有的“换赛道”成功者——别人在原地卷规模,它重新定义了自己的生意。
万向集团:从“隐身”到“在场”。 这家1969年从宁围公社农机修配厂起步的企业,是萧山乃至全国民营经济的“活化石”。但在全国工商联的民企500强榜单叙事里,万向长期“隐身”:因自身原因多年未参评,榜单上看不到它的名字——这也是2008年萧山约28家的纪录里没有万向的原因。直到近年万向才重回榜单:2023年以1904.66亿元营收位列全国第37位,2026年以2154亿元营收位列第35位;旗下万向三农2025年还曾首次入围,一家企业两度为萧山贡献双席位。万向的“隐身”与“回归”提醒所有看榜的人:家数统计永远有口径的阴影,企业的真实实力不会因参评与否而增减分毫。
东南网架:腰部企业的进位样本。 从2020年的第369位、2021年的第346位,到2022年第251位、2023年第185位,2026年已到第179位、营收656亿元。这家衙前钢构企业参与过“中国天眼”工程、拿过国家科技进步一等奖,用十几年时间从榜单尾部挪进了前200。
还有胜达集团(包装)、兴惠化纤、协和集团、国泰建设这些名字——它们或许排名不显赫,常年在300—500位区间浮沉,但十几年始终“在榜上”,本身就是穿越周期的证明。萧山民企500强的基本盘,正是由这七八家“老面孔”撑起来的。
把几家代表性常青树的榜单轨迹拉成一张表,起伏一目了然(全国排序,部分取约数):
这张表里藏着萧山民企的两种生存智慧:头部企业的“进”——用全产业链和全球化打开天花板;腰部企业的“守”——在细分市场把成本和技术做到极致,任尔东西南北风,榜单上始终有我一个位置。
七、衙前样本:一个镇的4家500强
如果说萧山是浙江民营经济的缩影,那么衙前镇就是萧山的缩影。
这个位于萧山中东部、与绍兴柯桥区接壤的小镇,区域面积不到18平方公里,户籍人口两万五千多人,却同时顶着三块“国字号”招牌:中国化纤名镇、国家钢结构产业化基地、国家装配式建筑产业基地。衙前还有一个更古老的名头——1921年9月,中国共产党领导的第一次农民运动就爆发在这里,“敢为人先、永不满足”的衙前精神由此而来。
一百年后,这种精神以另一种方式延续:2025年青云控股首次上榜后,衙前一个镇集齐了恒逸集团、东南网架、兴惠化纤、青云控股4家中国民企500强并保持至今,数量超过全国绝大多数地级市。以萧山全区约1/50的土地,衙前贡献了全区约1/7的工业产值。
衙前的故事,几乎就是萧山榜单浮沉的微缩版。这里的两大支柱产业——化纤纺织和钢构网架,都是典型的传统制造业。2010年代中后期,衙前同样经历了“成长的烦恼”:外部环境压力传导、产业转型升级阵痛、空间格局重塑挑战。但衙前的解法很“笨”也很扎实:不做赛道切换的白日梦,而是把老产业往深里做——与长三角制造业数字化能力中心共建《化纤行业数字化改造导则》,推动企业有机更新、机器换人,以全区“智慧金融系统”培育上市后备梯队。恒逸全球创新中心落户宁围、衙前企业拿下国家级企业技术中心和博士后工作站,都是这条路径上的果实。
青云控股的上榜,某种意义上是衙前模式的“毕业证”:在同一个产业生态里,龙头企业恒逸冲锋世界500强,腰部企业青云、兴惠接力进位,形成了“一个行业、一镇之内、梯队完整”的罕见格局。这在很大程度上解释了萧山榜单的韧性——别的地方出一家500强是新闻,衙前出一个梯队是常态。
八、为什么会这样变化:四层逻辑
把十七年的起伏拆开看,萧山民企500强家数变化的背后,是四层叠加的逻辑。
第一层:宏观冲击的滞后传导。 2008年金融危机从金融端传导到实业端有时间差,反映在榜单上是2011年前后的第一次断崖;2013年起爆发的担保链风险拖到2016年底才见底,反映在榜单上是2017年后的第二次断崖。两次断崖都不是企业“当年出事、当年落榜”,而是风险出清需要时间——看榜单变化,要有两三年的“时滞意识”。
第二层:行业周期与产业结构的“基因锁定”。 萧山上榜企业绝大多数集中在化纤、纺织、冶炼、造纸、金属制品等传统领域。这些行业强周期、重资产、天花板明显,天然容易“成批上榜、成批落榜”。2008年28家的辉煌,本质上是化纤纺织黄金年代的余晖;此后的萎缩,则是这个行业集中度提升、中小企业出清的必然。榜单家数减半,萧山化纤的全国地位反而更稳固了——因为份额集中到了荣盛、恒逸、兴惠这些幸存者手里。
第三层:门槛抬升下的“相对速度”竞争。 500强是一场相对速度的比赛。门槛十几年涨4倍的背后,是全国各地民营经济的整体跃迁——苏锡常都市圈59家入围、宁波23家、上海17家。萧山的传统产业企业营收增速跑不赢新经济企业,家数自然被稀释。这几年萧山经济指标遭遇兄弟区县的全面挑战甚至赶超,与榜单家数的低谷,很难说只是巧合。
第四层:地瓜经济与总部经济的“回血”。 2024-2025年的回升,动力来自两处:一是头部企业把产业链铺到全国全球——荣盛、恒逸的石化基地遍布宁波、舟山、大连、海南,传化的公路港超70个,万向三农的实体遍布省外——“地瓜”的块茎在外、养分回流总部;二是衙前这样的产业强镇持续“催化”腰部企业,青云控股、正凯集团的进位都得益于此。萧山区如今坐拥2家世界500强、11家中国民企500强、12家中国制造业民企500强,家数稳居全国县(市、区)最前列——这份底气,是十八年榜单浮沉淘出来的。2026年榜单还有一个细节值得记录:萧山6家企业上榜“民营企业研发投入500家”、5家上榜“发明专利500家”,传化同时跻身服务业民企100强第16位——“含新量”正在成为新的竞争力来源。
再把镜头拉远:萧山民企500强家数的十八年,恰好覆盖了中国民营经济的三个大周期。2008-2012年的“后金融危机时代”,4万亿刺激之下产能大干快上,28家的巅峰正是景气顶点的定格,但繁荣的种子也埋下了危机的根;2013-2018年的“风险出清时代”,担保圈连环爆雷,市场出清惨烈却彻底,资源被逼向真正有全产业链能力的企业;2019年至今的“高质量发展时代”,榜单竞争的逻辑变成谁研发强、链条全、全球化深——2025年民企500强平均研发经费投入强度已达2.77%,研发费用总额1.13万亿元。在这个新坐标系下,萧山企业的应对清晰可见:荣盛引入沙特阿美、恒逸落子文莱、传化铺开全国公路港、万向三农全球布局农业资源。2025年,萧山区新增规上工业企业120家、专精特新“小巨人”企业21家,经济总量突破2500亿元,全区经营主体超29万户、企业15.3万户,居杭州全市第一。榜单的回暖,是基本面的映射。
九、横向对照:萧山的位置到底如何?
把萧山放进更大的坐标系,能更客观地评价这12家的成色。
与省内区县比:2025年,浙江107家企业入围民企500强,覆盖除衢州外10个地市的45个县(市、区)。萧山12家断层式领先,第二名宁波鄞州区8家,杭州上城区、拱墅区各6家。余杭区虽然只有2家入围,但坐拥营收近万亿、全国第二的阿里巴巴,一个区就贡献了1.10万亿元——这提醒萧山:家数领先不等于总量安全,头部巨无霸的差距仍需正视。
与全国强区比:苏州、无锡、常州组成的苏锡常都市圈合计59家入围,是国内县域民营经济唯一能与杭州抗衡的板块。但就单个区县而言,萧山12家的密度在全国县(市、区)中位居最前列,且与制造业民企500强(12家)构成“双第一”。
与自己的产业基本盘比:萧山经营主体超29万户、企业15.3万户,居杭州全市第一;2家世界500强、12家中国民企500强、12家中国制造业民企500强。从29万户经营主体到12家全国500强,这条“万—千—百—十”的金字塔,塔基足够厚,塔尖足够高,缺的是中间层的厚度——这恰是当年“断层”问题的另一种表达,也是未来家数能否继续回升的关键变量。
结语:榜单之外
萧山民企500强的家数,从28家跌到9家,用了十年;从9家回到12家,用了七年;2026年小幅回落到11家,但4家千亿企业已连续八年同时稳居全国百强。数字距离历史峰值还很远,但榜单的“质量密度”早已今非昔比——当年28家企业里营收最大的不过百亿量级,如今11家合计约1.82万亿元,头部门槛是全国前10。
对萧山而言,真正的考题也许不再是“榜上有几家”,而是三件事情:第一,荣盛、恒逸之后,第三家千亿级企业在哪里;第二,青云、正凯们能不能复制东南网架的进位曲线,把当年的“断层”真正填平;第三,在化纤、钢构这些“老本行”之外,能不能长出属于下一个十年的新面孔。
起落浮沉,本就是企业经营的常态。萧山这方土地最不缺的,就是“敢为人先、永不满足”的基因。下一个十八年,榜单见。
附:历年萧山区入围中国民企500强家数一览
| | |
|---|
| | |
| | |
| | |
| | 第一次断崖,金融危机滞后发酵(萧山区工商联公开信息) |
| | |
| | |
| | |
| | |
| | |
| | |
| | |
| | |
| | 占杭州34家的32.4%,杭州第一;4家千亿企业连续八年居全国百强 |
注:2008年28家一说,有浙江日报2010年报道(“在2008年度‘全国民营企业500强’中占28席”)、浙江省人社厅官网介绍及萧山区政府对区政协建议的答复等多方佐证;2011年19家见萧山区官方口述史材料及区工商联公开信息;2019—2025年数据综合自全国工商联榜单发布及萧山日报、潮新闻、央广网、人民网等公开报道。受企业参评状态、集团合并口径等影响,个别年份可能存在约数成分,正式引用请以全国工商联官方榜单为准。