泰康之家到底怎么选?看上泰康之后:一个月花多少、钱怎么放、资格怎么保(下辑)
客户说"泰康我看上了",接下来怎么买、怎么算、怎么住,我陪他走了一遍上辑聊完泰康是怎么回事、上海三家社区怎么选,好几位读者私信我:社区我看上了,可真要定下来,反而更懵——钱该放多少?住进去每个月掏多少?买了资格就一定能住上吗?这些问题,才是养老规划真正落地的部分。前段时间正好陪一对上海夫妻(化名,信息已脱敏)把这套流程完整走了一遍,我把当时的思路整理出来,供你参考。先把"住进去花多少",算成一本明白账
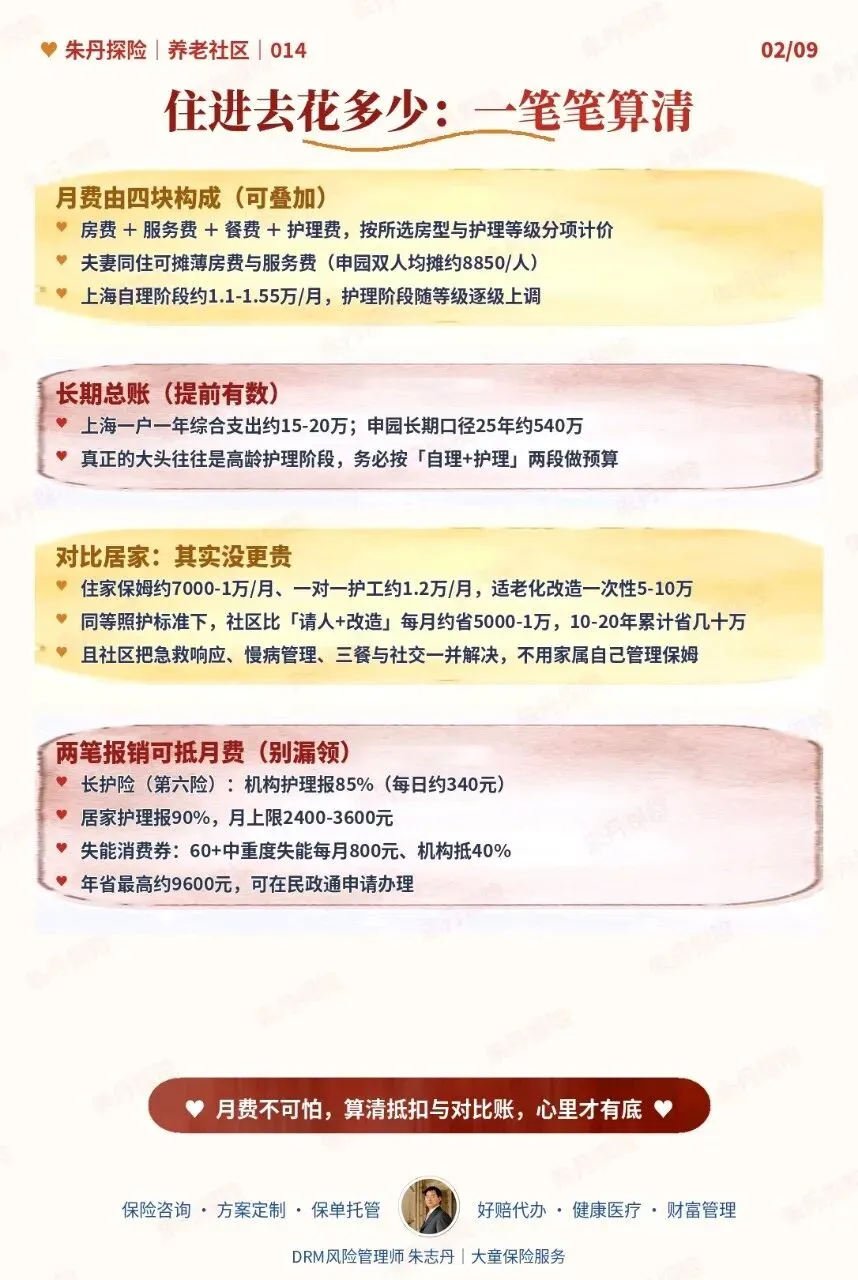
很多人对养老社区的顾虑,来自一个模糊的"很贵"。我习惯先把它拆开。泰康的月费不是一个打包价,而是房费、服务费、餐费、护理费四块,按你选的房型和护理等级往上加;夫妻俩同住,房费和服务费还能摊薄。在上海,自理阶段一个月大约 1.1 万到 1.55 万,一年综合支出 15 到 20 万。听着不少,但我一般会陪客户再算一笔对比账:现在住家保姆一个月 7000 到 1 万,需要一对一照护时护工约 1.2 万,家里做一次适老化改造还要 5 到 10 万。同等照护标准下,社区把急救、三餐、慢病管理、社交都包了,算下来未必更贵。更关键的是两笔容易漏领的钱。一是长护险,上海失能 2 到 6 级,住机构能报 85% 左右,居家也能报九成;二是失能消费券,中重度失能每月 800 元。这两笔办下来,高龄阶段的自付能压下去一块。钱怎么放,决定你晚年从容不从容
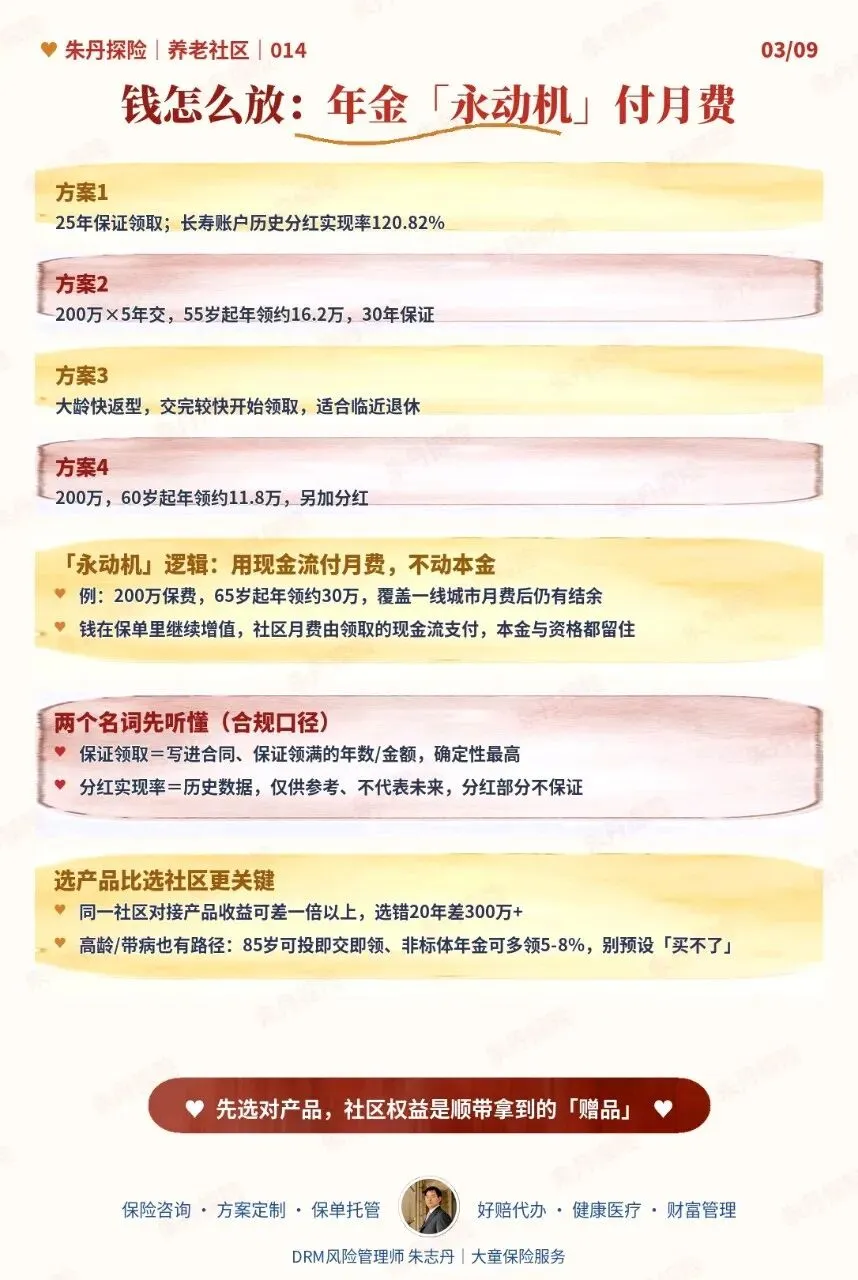
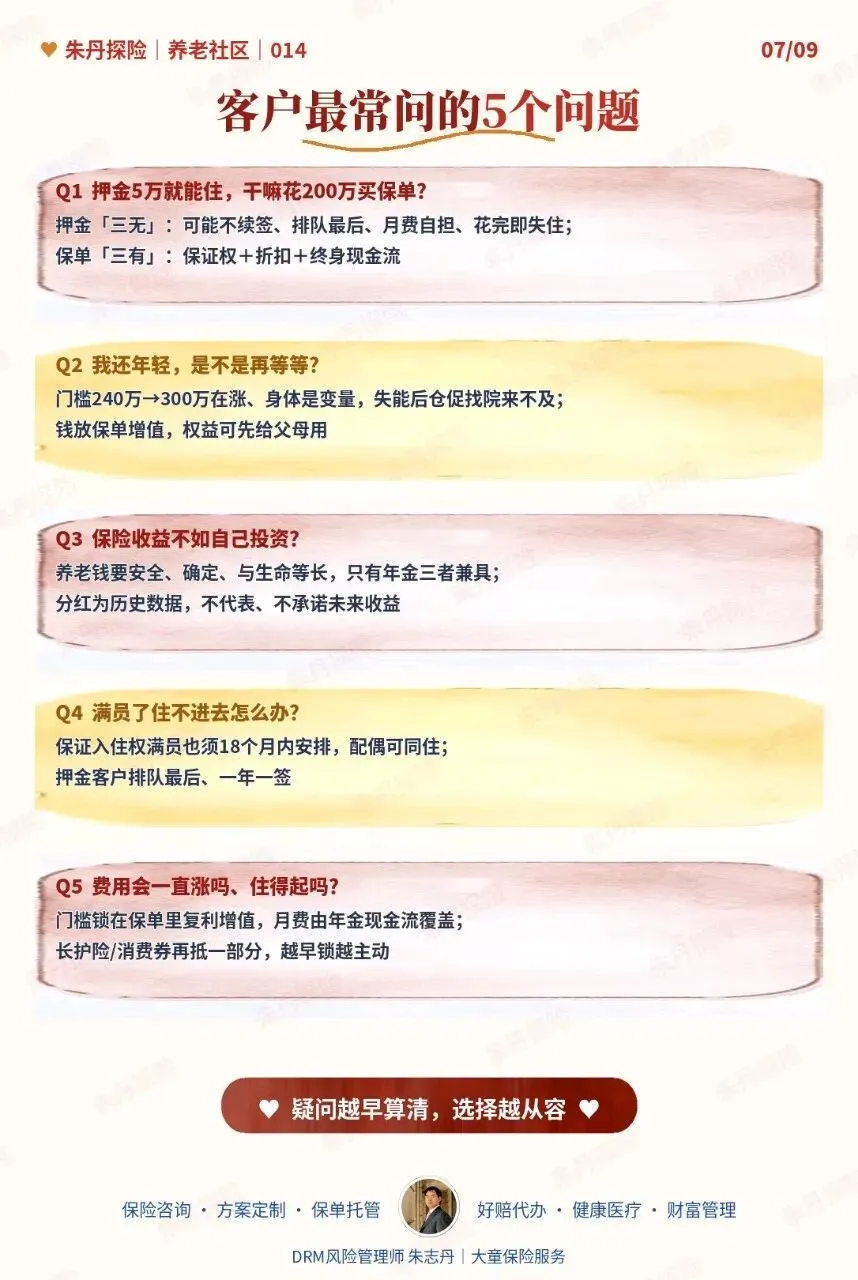
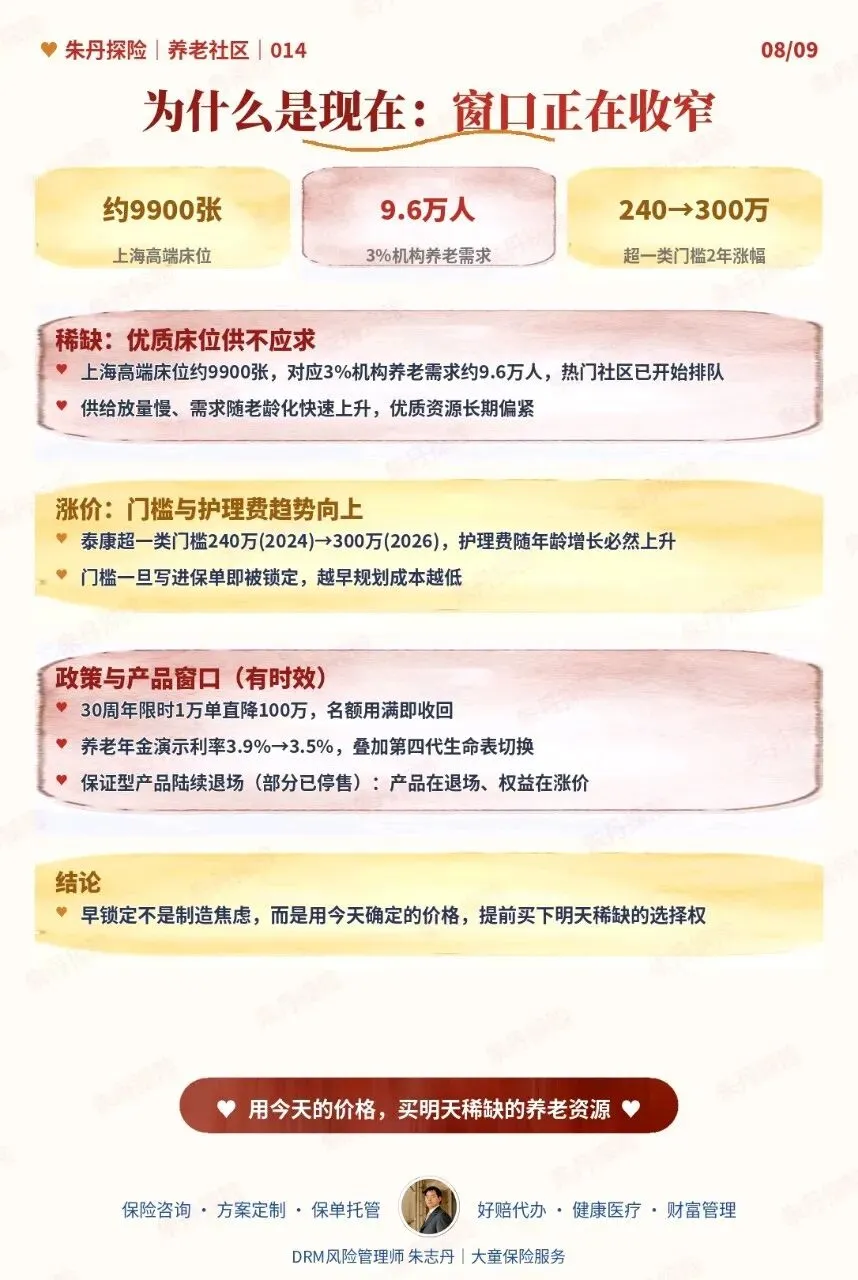
算清月费,紧接着是钱从哪来。我给客户的核心思路是:尽量用一笔与生命等长的现金流去交月费,而不是坐吃本金。具体怎么落地,要看每个人的年龄、预算和打算领取的时间。市场上有不同的方案,有的保证领取时间长、有的适合临近退休快返、有的领取额更高,我会把几款方案摊开帮客户比,而不是先认定某一款。逻辑上,一笔 200 万级的规划,到领取年龄后每年能领出的现金流,大体可以覆盖一线城市的月费,本金还留在保单里。这里有两个词必须说清楚。"保证领取"是写进合同的,确定性最高;而常听到的"分红""实现率",都是历史数据,仅供参考,不代表未来、也不保证。我从不跟客户说"稳赚""稳稳的",养老钱第一位永远是安全和确定。"保证"和"优先",差得不是一点
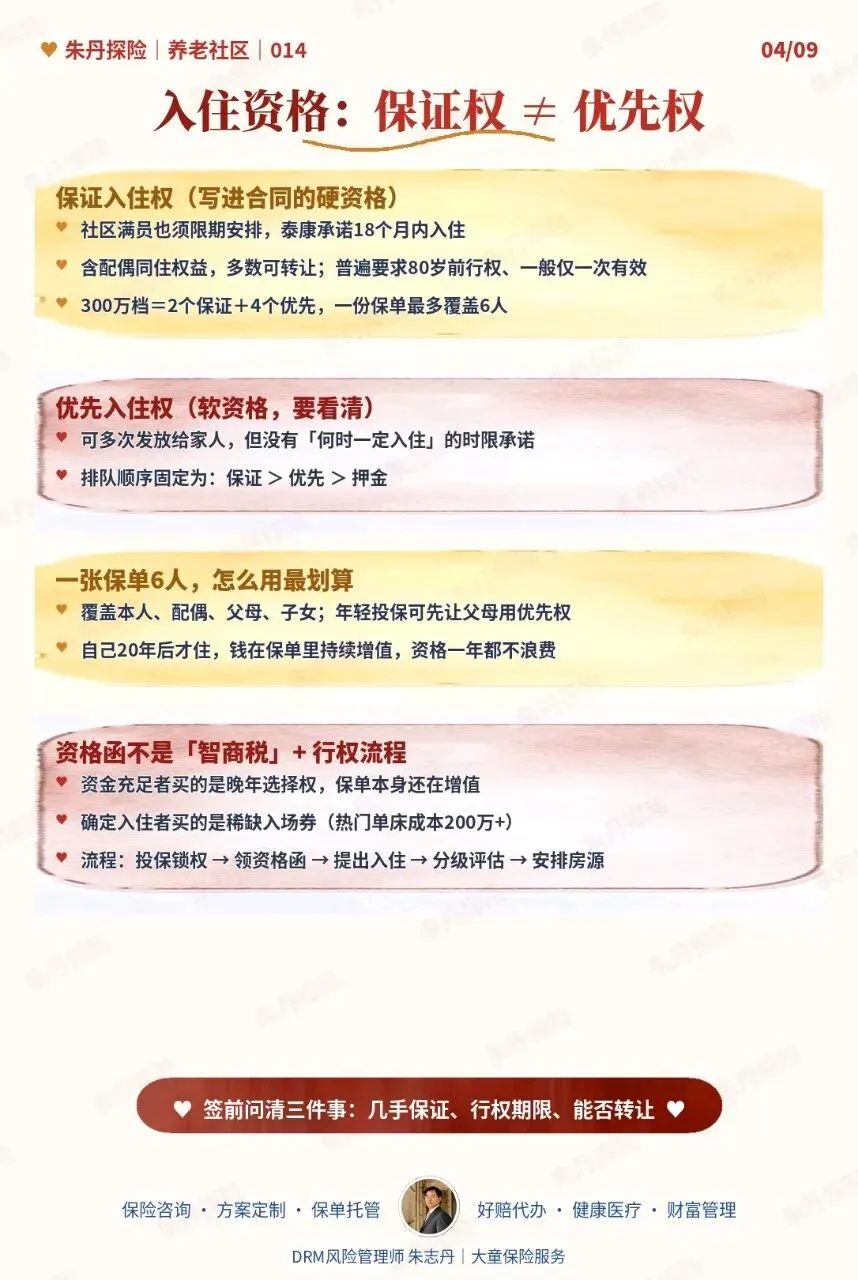
不少家庭闹误会,就闹在"我买了,怎么还住不进去"。泰康的入住资格分两种。保证入住权是写进合同的硬资格,即便社区满员,也承诺在一定期限内(泰康是 18 个月)安排,通常含配偶同住;优先入住权可以发给多位家人,但没有"何时一定住上"的时限。排队先后也很明确:保证 > 优先 > 只交了押金的客户。一份保单最多能覆盖本人、配偶、父母、子女六个人。不少年轻客户会先让父母用优先权,自己多年后再住,资格一年都不浪费。不同的家庭,配法完全不同
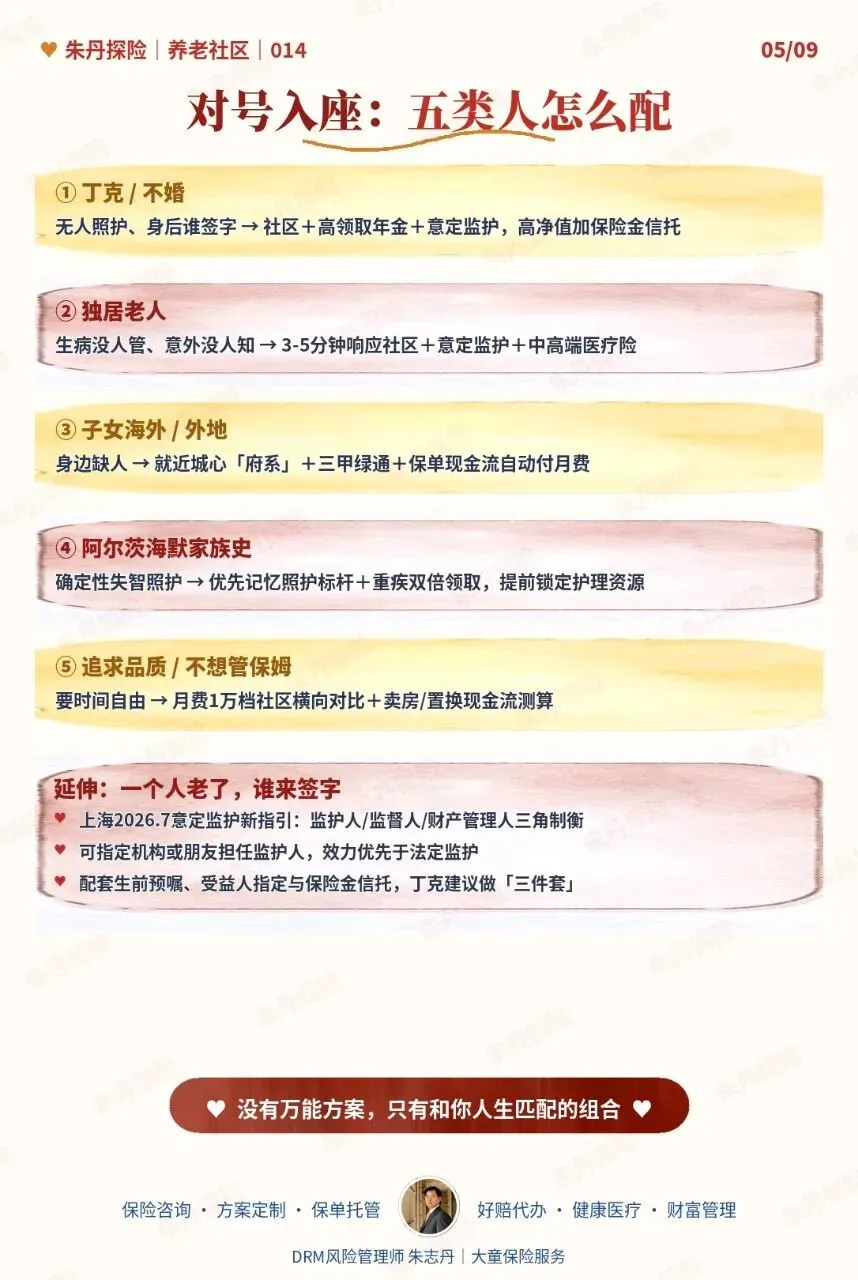
陪客户做方案,我从没有标准答案。丁克或独居的,我会重点安排"谁来签字",社区加现金流加意定监护,必要时配保险金信托;子女在海外的,倾向城心社区和绿色就医通道;家里有阿尔茨海默家族史的,提前锁定记忆照护资源。上海近年还更新了意定监护指引,监护人、监督人、财产管理人可以三角制衡,这对独居和无子女家庭特别重要。别急着交钱,先自己去看
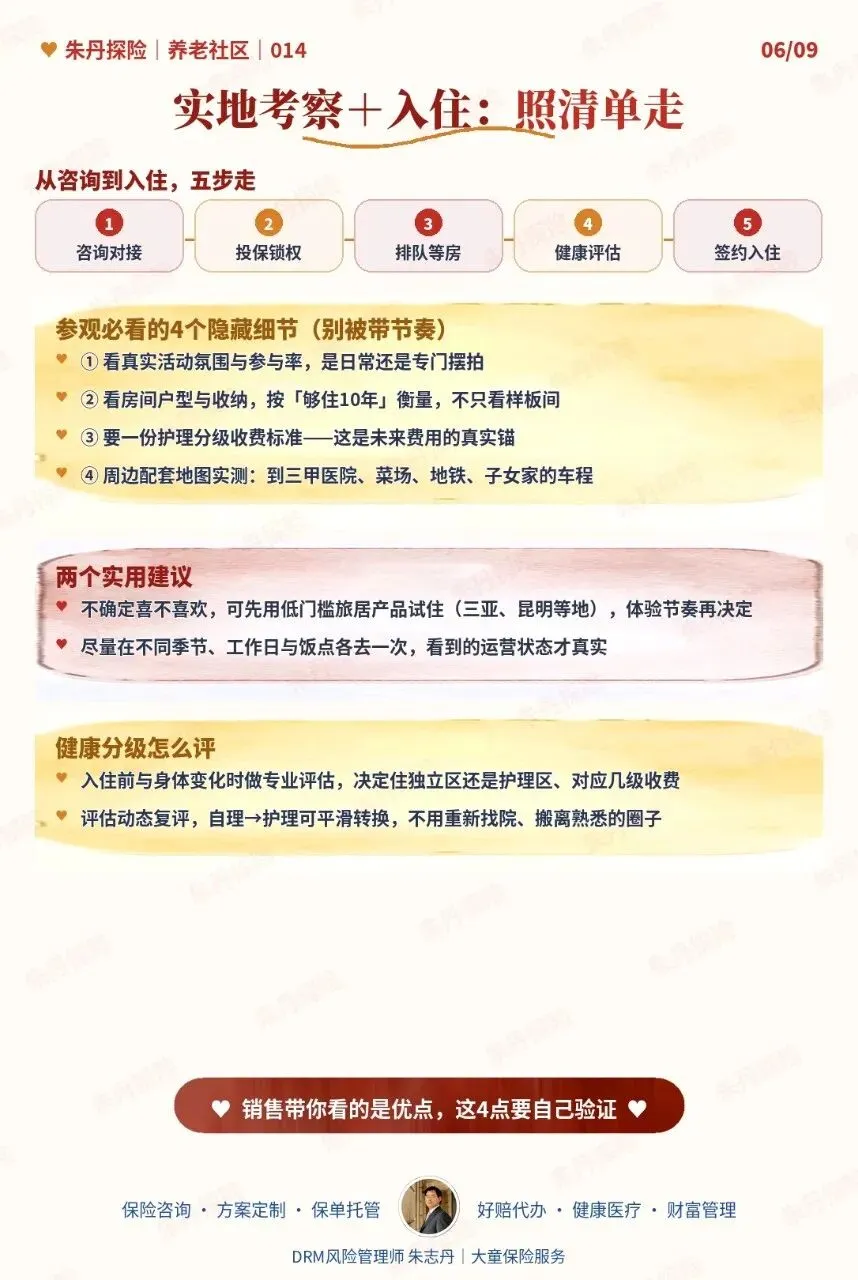
我几乎会拦住每一位"当场就要定"的客户,让他们先实地走几遍。流程其实不复杂:咨询、投保锁定资格、排队、健康分级评估、选房型签约。但参观时,销售带你看的往往是优点,有四件事得自己验证:真实的活动参与率(是日常还是摆拍)、户型收纳够不够住十年、护理分级的收费表、到医院和子女家的真实车程。不确定喜不喜欢,还可以先低门槛旅居试住。养老规划这件事,我越来越确信,它考验的不是你有多少钱,而是你愿不愿意提前把意愿和现金流都安排明白。泰康体系成熟、自建医疗强,确实适合不少家庭;但它一线月费偏高,也有人选别家更合适。没有绝对好坏,只有适不适合。如果你也在看养老社区,不妨先把这几个问题想一遍:想住什么类型、预算多少、打算什么时候住。拿不准的,可以找我一起捋