这两年港险圈悄然有个变化:以前大家开口问“友邦还是保诚”,现在越来越多人问“中资那几家怎么样”。国寿海外、太平香港、太保香港,背靠内地国资巨头,又被叫做“中资三巨头”。今天我把三家的底子摊开,帮你按自己的需求对号入座——不吹不黑,只讲适配。
▍一、为什么中资突然被看见
主要原因是:客户要的,从“高演示”变成了“确定性”。当利率下行、市场波动,大家不再只追数字,更看“这家公司靠不靠得住、分红兑现是否靠谱”。中资机构背后是大型金融央企或国企集团,天然带着“信用锚”的属性,恰好撞上这波需求。
再加上GN16之后,选品逻辑变成“看实现率、看透明”,中资机构历年相对稳定的兑现记录,反而被更多人看见。不是它们突然变强,是市场的尺子变了——从前比谁嗓门大,现在比谁兑现稳。
▍二、三家的底子,先看清
三家都属大型中资金融集团在港的寿险机构,但历史与定位各有侧重:
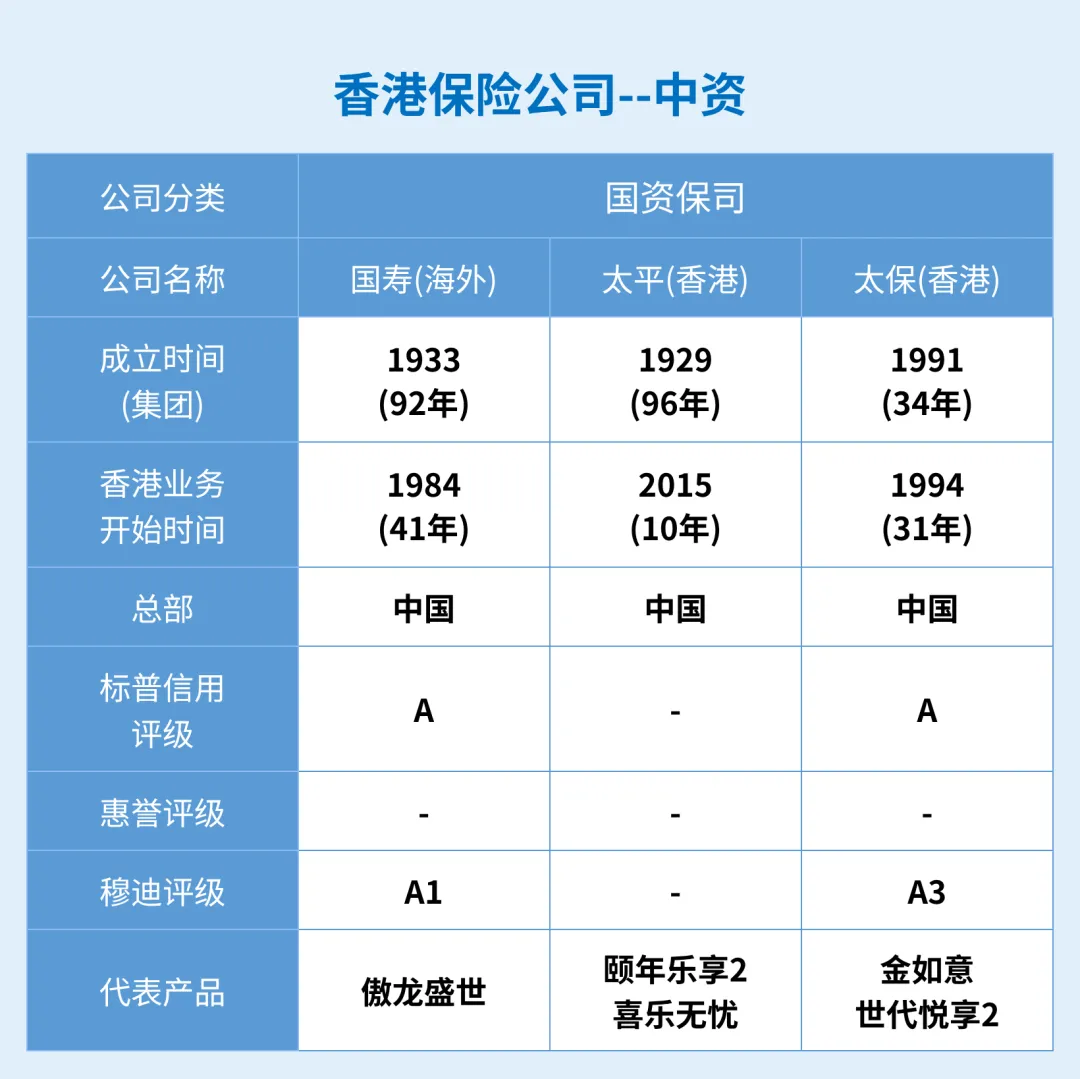
把这行读三遍,你会发现三家不是“谁强谁弱”,是“长处不同”。
国寿重规模与根基,太平重跨境与历史,太保重创新与弹性。选哪家的第一步,是先承认它们不一样。
⚠ 以上为背景性概述,具体资本实力、评级、产品与实现率,以各公司官网及保监局每年 6·30 前统一披露为准。本文仅为对比参考,不构成对任何产品的推荐;任何保单利益均含非保证部分。
▍三、产品“性格”有什么不同
国寿海外
风格偏稳健,产品线成熟,常见以“长期稳定、传承导向”为主,适合把“安全”放第一位的人;作为共和国保险业的长子,是绝对最安全稳健的保司选择。
国寿海外的风格跟内地国寿大不相同,香港国寿的件均保费超过50万港币,大多是中高端客户;而内地下沉到农村市场,件均保费很低。
国寿海外的结算系统和电子信息化程度非常高,服务效率,尤其是理赔效率极高。
太平香港
跨境服务与内地客户衔接经验丰富,适合看重“内地 + 香港”无缝服务、以及集团综合金融背景的家庭。它的优势常在“衔接感”上,而非单一数字。
太平香港曾经是香港融资型保单的引领者,近几年稍显吃力;在港府寻求内地养老方案的大背景下,太平香港的内地养老社区是一大优势。
太平香港近些年的分红实现率基本都精准控制在100%,看似都达成了,但是这种精准控制,反而让人心生一种担忧:真实情况到底是啥样儿的?
太保香港
近年产品迭代快、在回报弹性与功能设计上较进取,适合愿意为更高弹性承担相应波动、追求功能创新的人。它更像“进取派”,适合懂行、能接受非保证波动的客户。
太保香港最大的优势在于内地养老社区与香港产品的联动,特别是香港保单直付内地养老社区,不受每年5万美元的限制,真的很香!
▍四、对号入座:你更像哪一种
画像 A——把“稳”当底线:看重国资信用、长期不折腾,优先考虑国寿海外或太平香港这类根基深、风格稳的。你买的是安心,不是刺激。
画像 B——看重跨境服务:家庭资产横跨内地与香港,希望服务衔接顺、资料互通,太平香港的跨境网络是加分项。你买的是“省心”,不是某个点。
画像 C——愿意为弹性买单:理解非保证、能接受波动,想要更新潮的功能设计,可以重点看太保香港的近年产品。你买的是“可能性”,也接受它的不确定性。
如果您看中的是养老社区需求,这三家都有内地养老社区,且都比较成熟。
其中国寿海外的产品尚未完全对接内地社区,需要静待国寿的政策;太平香港可以对接,可以作为一个选择;太保香港在积极推动港险对接社区的联动,且未来领取养老金时,可以直付到养老社区,不占用结售汇额度,非常友好和便捷,是首选!
在选择港险公司时,没有“最好”,只有“适合”。选公司,本质是选和你风险偏好、服务需求相匹配的过程。别人的最优,未必是你的。
▍五、选之前,问自己三个问题
问题一:我是稳健派,还是激进派?
答案决定你该看中资里的稳健派,还是进取派。先定调,再看货。
问题二:我看重公司信用,还是看重演示数字?
若前者,中资的国资背景值得认真看;若只追数字,那中资未必比你想象中“高”,别被背景光环带偏。
问题三:未来服务谁来做?
公司再大,落地服务靠人和架构。选一个你信得过的顾问,比选一个响亮的名字更实在——保单是几十年的事,陪跑的人比招牌重要的多得多。
▍六、P君的话
中资崛起不是噱头,是需求匹配的结果。但它也不是“闭眼买中资就稳”——任何保单的利益都含非保证部分,公司的好,要落到你具体的计划书和实现记录上。
说个细节:我帮客户比中资时,从不只问“哪家大”,而是先问“你这笔钱未来想怎么用”。要稳,看根基;要服务,看网络;要弹性,看产品。把需求说清楚,三家的长处分流自然就出来了——这时候选哪家,反而不难。
教你看三招“验底子”。第一招看资本与评级:上保监局或公司官网,查它的偿付能力、信贷评级;第二招看实现率:每年6·30前各家统一披露分红实现率,直接拉近5年,看贴不贴近100%;第三招回到计划书:回本第几年、保证占比多少、非保证怎么演示。三招下来,名字的光环就退了,剩下的是实打实的干货。
一个真实的对比画面。我有位客户,原本冲着“某家名气大”去,我把三家近5年兑现记录一摆,他发现名气那家反而波动大,另一家根基底、兑现稳,更合他“求稳”的调,最后选了后者。选公司这事儿,数据比招牌诚实。
别被中资热三个字带节奏。热潮里最该冷的是你。我见过客户因为群里一句中资稳,连计划书都没细看就签了,结果产品回本比预期慢,反倒慌了。所以选之前,先把这三家的性格读一遍、把那三个问题答一遍,再决定。热度是别人的,账是自己的。
给你一个实在的收尾动作。选公司不是选完就完,是选一个长期陪跑的关系。哪怕今天定不下来,也先找一位愿意把短板也讲给你听的顾问——能主动讲缺点的,才值得你把身家托付。选对公司重要,选对人,更重要。
「选公司,不是选名气最大的,是选和你最对得上的。」
— 本文由【P君说险】原创,仅供科普与学习参考,不构成任何保险、税务或投资建议。具体方案请以香港保监局规定及正式保单建议书、条款为准。 —