今天,我们先看一组数字。
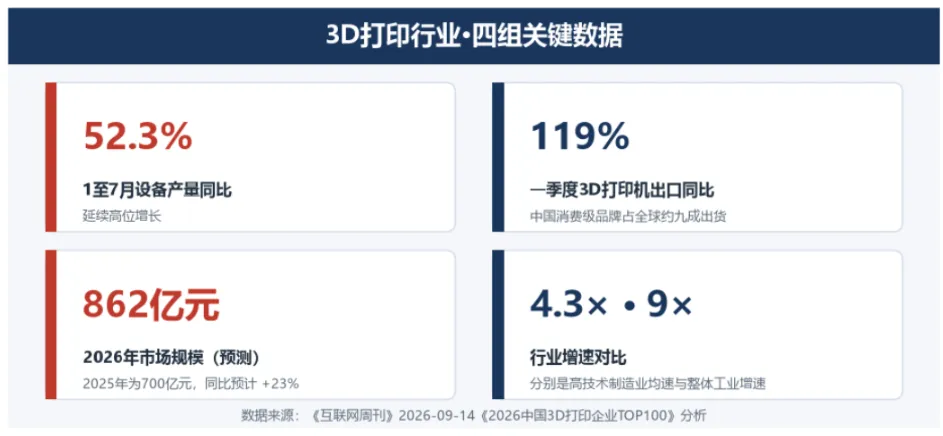
据《互联网周刊》2026年9月14日披露,今年1-7月,国内3D打印设备产量同比增长52.3%;同口径下,2025年市场规模约700亿元,2026年预计突破862亿元。这一增速是高技术制造业平均水平的4.3倍,也是整体工业的近9倍。
数字很热闹,但榜单的价值不在总量,在结构。
把镜头往下压一压,画面就变了:消费端跑出的是想象力,工业端跑出的是订单。而在工业端,第一个跑成量产的场景,是铸造。
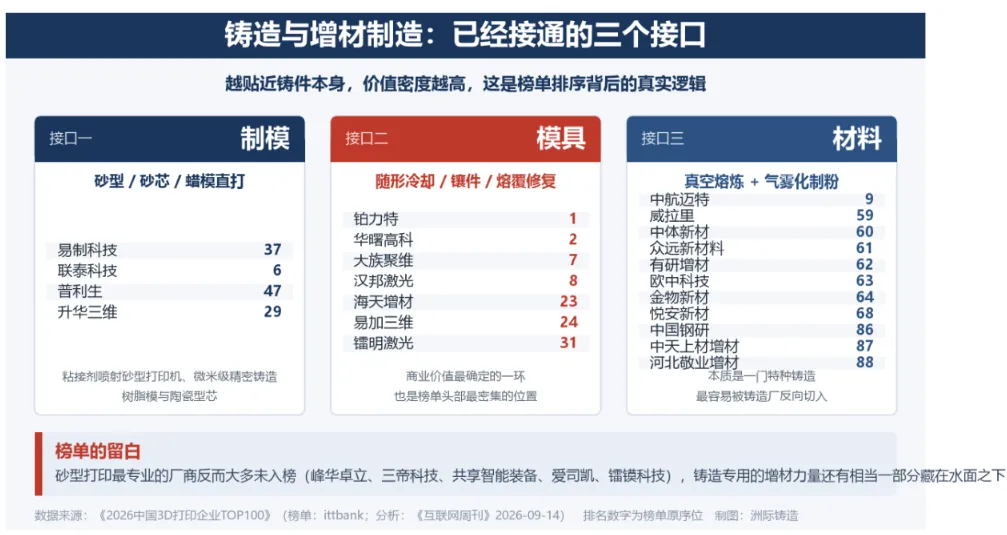
回到ittbank2026年3D打印百强榜,TOP10里只有先临三维、创想三维、拓竹三家站在消费级这一侧。另外七家,铂力特、华曙高科、联泰科技、大族聚维、汉邦激光、中航迈特、金石三维,主战场都在工业金属、模具与粉末材料。它们同属铸造业范畴。
这不是巧合。仔细看过这个表单,排名越靠前的企业,它的“金属含量”和“模具含量”就越高,说明这个企业离铸件越近,就越值钱。
铸造业与3D打印之间,早已形成了各自圈层的“默契”。
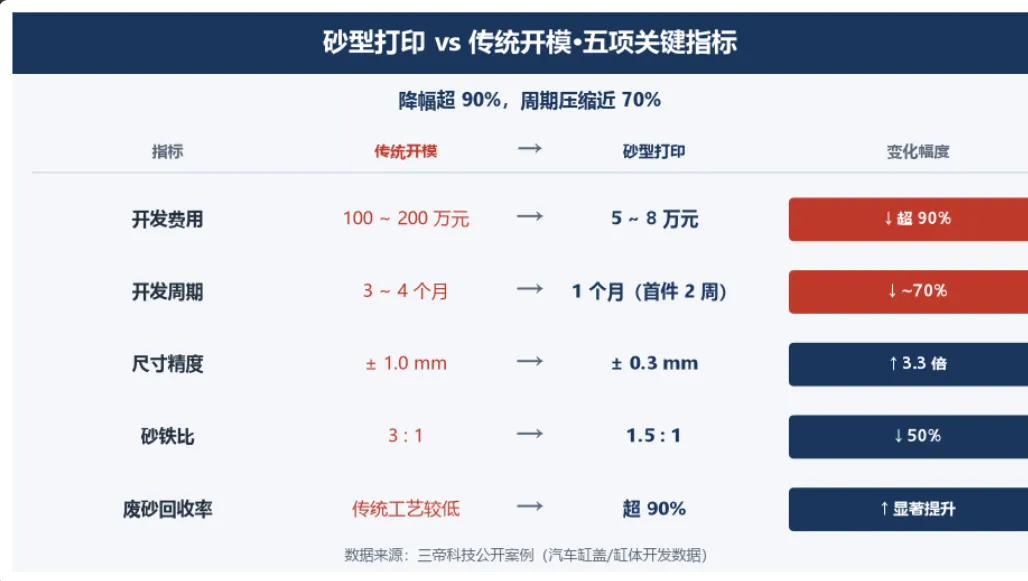
按三帝科技对外披露的对比测算,开一副金属模做砂型,开发费100万到200万元、周期3到4个月;改砂型直打后,费用5万到8万元、周期1个月。熔模铸造同理,跳过压蜡模,单件、小批量的研发成本直接摊开。
榜单里,易制科技(37)做面向铸造的粘结剂喷射砂型打印机,主推“数字化无模铸造”;联泰科技(6)在微米级精密铸造方向;普利生(47)、升华三维(29)分别在树脂模与陶瓷型芯。
接口已越过“能不能用”,直接进化到“用得起、用得多”。(备注:括号数字均为ittbank2026百强榜排名)
第二个接口是模具
这个板块商业价值最确定
榜单头部企业最密集
核心是随形冷却。丰田混动变速箱壳体开发中,弗劳恩霍夫激光技术研究所(Fraunhofer ILT)公开的案例显示,用金属打印设备配新型工具钢做混合模具镶件,集成了传统加工做不出的近轮廓冷却通道,模具寿命是传统H13模具的4倍。
国内一侧,2025上海国际压铸展的行业综述披露,超大型一体化压铸模具镶块已突破9000吨级并进入量产。铂力特(1)、华曙高科(2)、大族聚维(7)、汉邦激光(8)、海天增材(23)、易加三维(24)、镭明激光(31)都站在这里。谁把随形冷却与镶件修复做进日常工艺,谁就握住大压铸件的交付节奏。(备注:括号数字均为ittbank2026百强榜排名)
还有第三个接口,便是——材料
藏得最深,却离铸造企业最近。
金属增材粉末的主流工艺是真空熔炼加气雾化:成分控制、熔炼、炉前经验、合金设计,全是铸造厂的老本行,其本质就是特种铸造。
ittbank 2026百强榜里,这一支上榜11家:中航迈特、威拉里、中体新材、众远新材料、有研增材、欧中科技、金物新材、悦安新材、中国钢研、中天上材增材、河北敬业增材。材料是整条链上最像铸造,也最容易被铸造厂反向切进去的一环。
还有一点值得记下:砂型打印最专业的那批厂商反而大多没进榜,铸造专用的增材力量,还有相当一部分藏在没上市、不做品牌的服务型企业里。水面之下,比榜单更长。
三条位移在发生。装备在大型化,砂型打印件向数米级推进,一体化压铸模具镶件越过9000吨门槛;国产替代在提速,粉末与砂型材料成本持续下行;商业模式也在变,从卖设备转向卖产能,甚至直接卖铸件。这对铸造企业是明确的机会窗口:最懂“怎么浇出一个合格件”的,原本就是铸造厂。
“增材试制+铸造量产”正在成为默认的研发生产组合。3D打印补的是铸造在品种、批量、周期上的三块短板;它要的不是取代铸造,而是把“等模具的那段时间”压缩掉。
榜单值得反复读的,不是那100个名字,是一个方向:增材制造正在把工艺经验变成工艺数据,把模具库变成数据库。
铸造业从来不缺炉子,也不缺手艺。接下来的较量,是谁先把车间里的经验翻译成数字语言。
你所在的环节,已经接上了哪个接口?留言区聊聊。