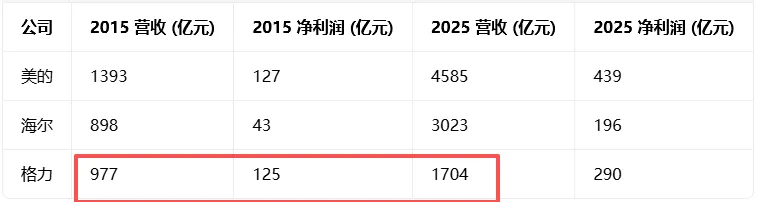
这个答案早在2020年以前我就说过,优先看美的,其次看海尔、最后才看格力,现在6年过去了答案不变。从表格可以看出,格力收入、利润增长都只有一倍,美的、海尔都有接近倍差距,这个在市值表现上很直观,以前格力跟美的基本不相上下,美的最新市值6300亿,是格力2200亿三倍。格力 2025 年业绩继续下行,2020–2022 连续三年营收就在 1682~1890 亿区间震荡,而美的、海尔持续扩张。美的业务版图最广,主线全屋智能家电、暖通空调、楼宇科技,第二曲线库卡机器人、新能源车零部件、储能。
2025智能家居收入2999亿,同比增长11.3%,B端工商业解决方案1228亿,同比增长17.5%,研发投入178亿,全球专利超13万件,海外收入1959亿,占比43%,同比增长16%。
格力高度依赖空调,家用+中央空调国内市占连续14年第一,2025空调份额超15%,线上零售份额24.3%。2025消费电器1330亿,占78%,同比下滑10.4%。
绿色能源、工业制品合计174亿基本原地踏步,前些年最让我不解的是格力参与三安光电投资,这也是我很长一段时间都没关注格力原因之一。
海尔冰箱、洗衣机基本盘最强,全球化布局最深。卡萨帝高端品牌、海尔主品牌,海外收购新西兰斐雪派克、美国GE家电。2025冰箱841亿,洗衣机650亿,空调537亿;海外收入1545亿,占比51.1%。
冰箱线下份额47.7%、洗衣机47.4%、热水器32.5%,全部行业第一,欧洲业务两位数增长,印度同比增长15%,巴基斯坦同比增长30%,海尔是三家公司海外业务做得最好的。
三家2025经营现金流全部大于净利润,赚到的利润都有现金落地,不是账面虚利,格力经营现金流464亿,是净利润的1.6倍,同比大增57.9%;美的1.21倍;海尔1.33倍。
通常经营活动现金流大于净利润,都可以理解为公司盈利质量相当不错,A股5000家公司能达到这个标准的不会超过1/3.
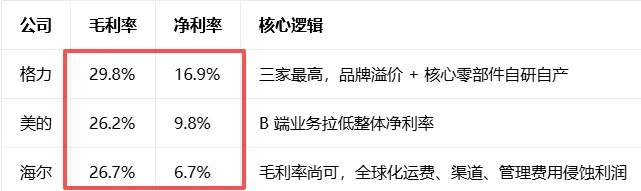
再看下三家公司毛利率情况
格力品牌一家还是不错的,美的受制于b端业务,海尔全球化受制于全球油价和运费变化。
对比一下公司经营效率,主要看
ROE=净利率×资产周转率×权益乘数(杠杆)
美的净利率9.8%,周转0.76,杠杆2.6,ROE19.7%。2023年22.23%、2024年21.9%,连续多年稳定19%以上。靠净利率、资产周转、杠杆三者共同贡献,规模+全球化+运营效率是核心。
格力净利率16.9%,周转0.45,杠杆2.61,负债率61.7%,ROE10.3%。高ROE来自高净利率,资产周转偏弱。
海尔净利率6.7%,周转1.03,杠杆2.3,ROE17.0%。周转强,但净利率被海外运营成本压制。
这个角度看美的好于海尔、海尔好于格力。
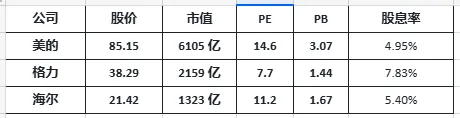
最后看下估值情况:
美的 PE 处于近十年中枢区间;格力 PE 在近五年底部;海尔估值处于历史偏低位置。
国内地产弱复苏,以旧换新补贴 2024-2025 拉动需求,2026 补贴退坡,行业承压,海外面临美国关税压力。2025 国内家电零售 8931 亿,同比 下降4.3%,家电出口 962 亿美元,同比下降3.9%。
长期来看,家电消费都算是不错行业,行业处于相对稳定期,如果短期市场明显利空带动股价下跌,可以考虑阶段性进场,但不要期待太高。
《有哪些值得长期持有的股票?【半导体设备】》
《有哪些值得长期持有的股票?【光刻胶】》