比亚迪、吉利、零跑进入前三,15家企业品牌跨过2万辆。销量榜背后,市场梯队正在重新分层。
重点大纲
01/15家企业品牌,差距一眼可见
02/零跑站上第三,改变的不只是新势力排名
03/传统集团与新势力,不能只比一个数字
04/作者判断
8月新能源乘用车零售榜单出来了。
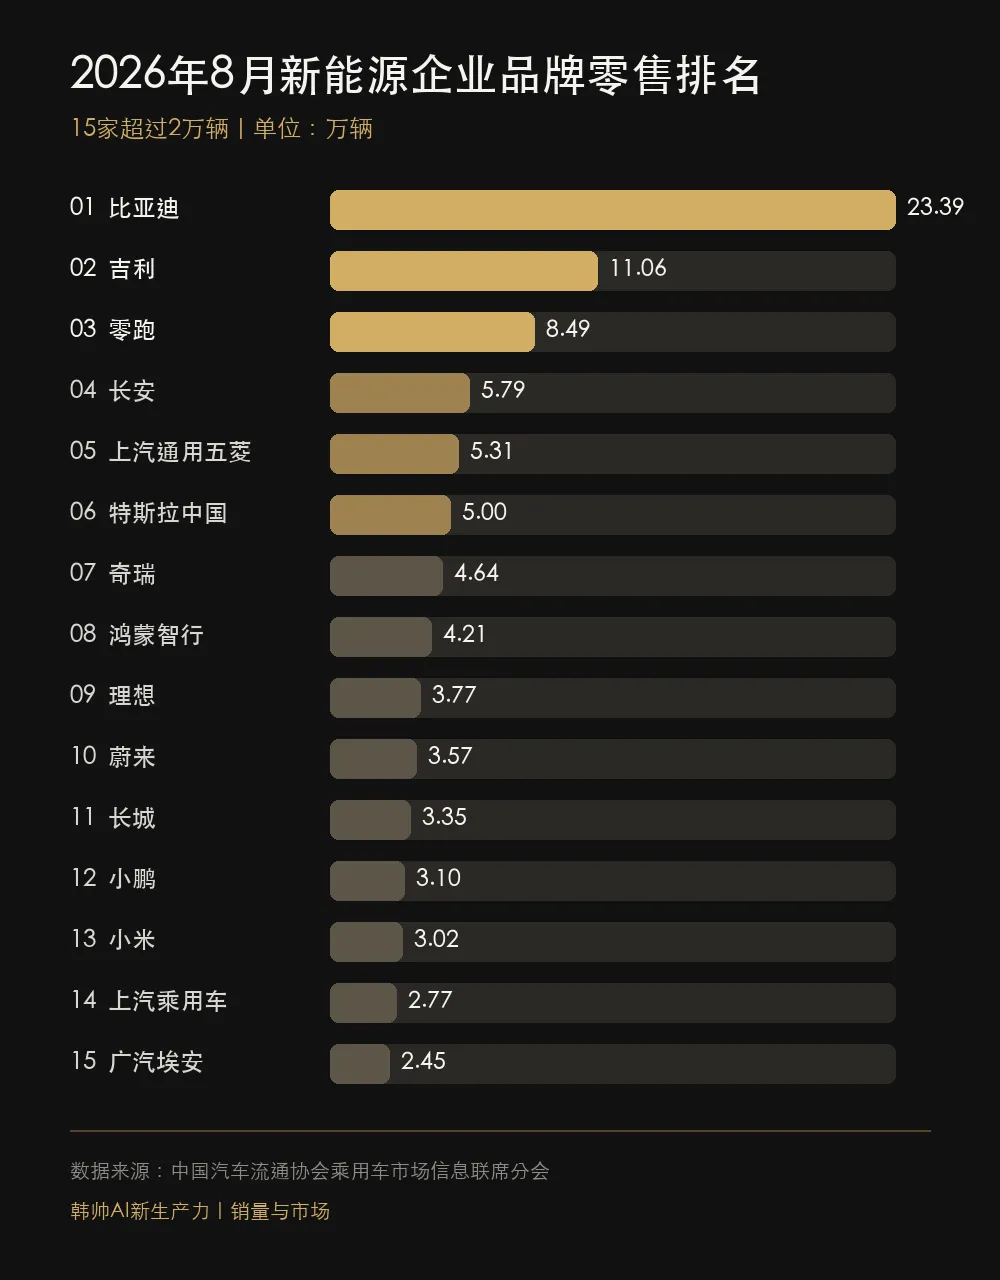
15家企业品牌跨过2万辆门槛。比亚迪23.39万辆,吉利11.06万辆,零跑8.49万辆,前三名的距离已经拉开。
但这张榜单真正值得看的,不只是名次,而是头部规模、品牌梯队和渠道效率正在同时分化。
按中国汽车流通协会乘联分会公布的零售口径,前15名依次为:比亚迪23.39万辆、吉利11.06万辆、零跑8.49万辆、长安5.79万辆、上汽通用五菱5.31万辆、特斯拉中国5.00万辆、奇瑞4.64万辆、鸿蒙智行4.21万辆、理想3.77万辆、蔚来3.57万辆、长城3.35万辆、小鹏3.10万辆、小米3.02万辆、上汽乘用车2.77万辆、广汽埃安2.45万辆。
8月新能源乘用车市场零售100.5万辆。比亚迪一家约占23.3%;比亚迪、吉利、零跑前三家合计42.94万辆,约占整个新能源零售市场的42.7%。
这说明市场并没有平均增长,销量越来越集中在少数头部企业。
零跑8.49万辆,不仅领先理想、蔚来、小鹏和小米,也越过了长安、五菱和特斯拉中国的8月零售量。
这组数据提醒行业:新势力竞争已经从“有没有爆款”,进入“能不能形成多车型规模”的阶段。单月跑得快不算结束,产品更新节奏、交付能力和渠道承接能力要一起跟上。
再看3万—5万辆区间,特斯拉中国、奇瑞、鸿蒙智行、理想、蔚来、长城、小鹏和小米挤在一起。这里会是接下来竞争最激烈的梯队:一次新车上市、一次产能调整,都可能改变名次。
吉利、长安、奇瑞、长城、上汽等集团拥有多品牌和更宽的产品价格带;理想、蔚来、小鹏、小米等新势力则更容易形成鲜明的品牌认知。
两类企业放在同一张销量榜上可以比较规模,却不能直接推出利润高低。企业品牌口径不同,直营和经销模式不同,单车售价、促销力度和渠道成本也不同。
对经销商投资人而言,销量只回答“市场上有没有人买”。更重要的三个问题是:单店能分到多少销量,成交需要多大折扣,厂家政策能不能按时兑现。
2万辆不是安全线,只是一张继续留在牌桌上的入场券。
比亚迪已经建立明显规模优势;吉利和零跑组成第二梯队;从5万辆到3万辆之间,则是一场贴身战。真正决定下一轮位置的,不会只是某个月多交付几千辆,而是谁能把新品热度变成稳定订单,把订单变成现金回款。
下一次看销量榜,建议少问一句“谁排第几”,多问一句:这个排名,是靠产品拉动、价格换量,还是渠道推动?这三种销量,看上去一样,质量完全不同。
本文基于公开资料进行产业分析,不构成投资建议。不同机构统计口径可能不同,涉及品牌经营判断时应结合企业公告、监管披露和后续数据交叉验证。
#汽车产业观察 #销量与市场 #作者判断
公众号:
韩帅AI新生产力|销量与市场
持续分享:
月度销量市场份额价格走势主机厂竞争
如果这篇分析对你的经营判断有帮助,欢迎转发给身边的汽车行业同行。关注《韩帅AI新生产力》,一起看懂数据背后的汽车产业变化。