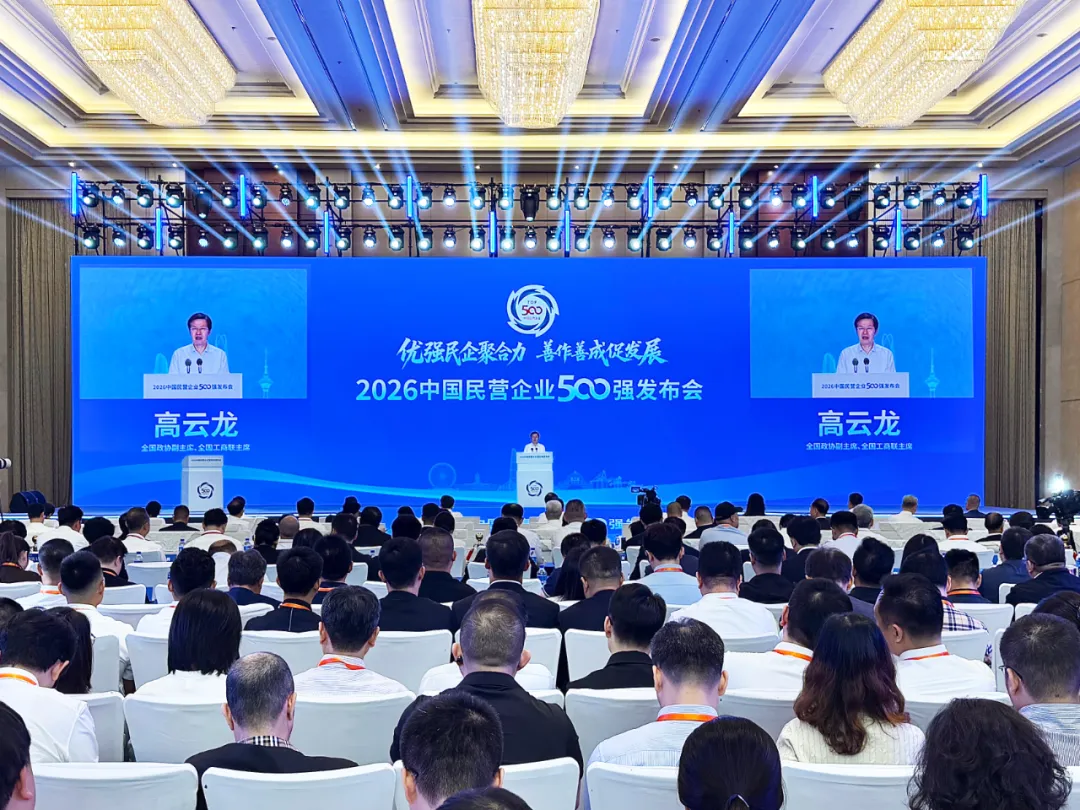
9月22日,全国工商联发布“2026中国民营企业500强”。全榜营收44.93万亿元,净利润只增1.31%。
我们筛出食饮相关上榜企业,合计营收约2.62万亿元。盘子够大,但信号不轻松:猪价跌、粮油薄、品牌溢价有限、渠道剧烈重构。规模能让你上榜,利润和效率才决定你能不能留下。
谁在赚钱,谁在承压?答案藏在成本、品牌和渠道里。
饲料养殖是重头。通威2558.95亿(第27)、东方希望1811.40亿(第41)、牧原1491.10亿(第63)、海大1284.68亿(第80)、双胞胎1192.42亿(第86)、新希望1068.56亿(第97)、温氏1038.62亿(第103),7家千亿级一字排开。禾丰、德康、圣农、唐人神、大北农、锦绣大象也在列。
但规模大不等于利润稳。2025年,牧原归母净利154.87亿元,同比降13.39%;温氏52.66亿元,降43.25%;新希望亏损17.84亿元。猪价低迷是直接原因,成本分化才是关键。
同一个猪周期,三家企业三种结果:牧原在低谷还能盈利,说明完全成本已压到行业前列;温氏降幅更大,与其“公司+农户”模式在行情下行时对农户的托底压力有关;新希望亏损,则反映出扩张节奏与负债结构在周期底部的承压。
竞争已从“规模竞赛”转向“成本竞赛”,这不是口号,是账本上每一公斤猪肉的差距。
粮油加工集中在山东、河北。渤海实业645.08亿(第190)、汇福粮油626.34亿(第192)、五得利519.38亿(第233)、桂林力源487.57亿(第254)、香驰390.19亿(第326)。
山东食品产业营收连续37年居全国首位,是全国唯一食品工业营收破万亿的省份。这个“第一”不是偶然。
山东有港口、有压榨产能、有饲料养殖下游,形成了一条从大豆进口到豆粕、豆油再到养殖的闭环。粮油加工两头受挤:原料成本受政策托底,终端价格支撑不足。利润弹性小,赚的是规模和效率的钱。
谁采购更省、产能利用率更高、物流半径更短,谁才能在个位数毛利率里活下来。这个赛道不奖励冒险,只奖励不犯错。
消费端看品牌。
乳制品:伊利1159.31亿(第88),唯一营收净利双增乳企。
调味品:海天288.73亿(第454),归母净利率约25%,是全榜4.06%里的例外。
酒饮:稻花香610.36亿(第198)、金东投资301.18亿(第438)。
饮品:农夫山泉525.53亿(第227)、瑞幸492.88亿(第248)。
肉制品:双汇594.60亿(第205)、金锣308.59亿(第426)。
食品零售:物美577.39亿(第208)、永辉535.08亿(第225)、朴朴317.72亿(第415)、利群263.86亿(第486)。
农资化肥:心连心262.72亿(第490)。
海天的25%净利率为什么值得单独说?因为调味品是少数能靠品牌心智形成定价权的食饮品类。一瓶酱油的原料成本透明,但消费者愿意为“海天”两个字支付溢价。
伊利是唯一营收净利双增乳企,说明乳制品行业在经历原奶过剩、价格战后,头部企业的规模壁垒和渠道控制力反而在增强。
但也要看到,2.62万亿里,真正靠品牌溢价赚钱的企业,屈指可数。
量贩零食:鸣鸣很忙661.70亿(第178),万辰514.59亿(第238),两家GMV市占率超75%。鸣鸣很忙2025年存货周转天数约12.7天,靠供应链周转把成本压下来。
12.7天周转是什么概念?传统商超存货周转通常在30天以上。这意味着鸣鸣很忙用一半时间完成同样的资金循环,资金效率翻倍,终端价格自然有空间。
传统商超承压:永辉2025年营收535.08亿,降20.82%,亏损25.5亿,排名从168降至225。
永辉的下滑,不只是因为“卖得贵”,而是门店模型、采购链路、库存管理在效率上被新业态拉开了代差。
渠道变革的本质,不是谁卖得便宜,而是谁用更低成本把货送到消费者面前。
三个事实很清楚。
第一,上游重资产主导,涉农企业营收占样本近半,利润波动剧烈。
第二,成本领先是穿越周期唯一武器,牧原在猪价低谷还能盈利154亿,海天在竞争加剧下保持约25%净利率。
第三,渠道效率正在重写品牌触达规则,传统品牌若不能在量贩零食、社区零售、前置仓找到位置,产品力再强也触达不了消费者。
这份榜单真正值得琢磨的,不是谁排第几,而是利润在向谁集中。上游靠成本,下游靠品牌,中间靠效率。走不通的企业,往往是在其中一个维度上掉了队。
规模决定能不能上榜,利润结构决定能不能留下。2.62万亿不是安乐窝,而是一场淘汰赛。下一轮,活下来的未必最大,但一定最会算账、最快触达、最能扛周期。
利润不会说谎,效率不会撒谎。谁能在成本和效率两个维度同时建立优势,谁才有资格留在牌桌。
2026中国民营企业500强