如需报告请联系客服或扫码获取更多报告(1000份+报告)一、产品与渠道同构护城河
1.1 泉峰:从代工到品牌,电动工具+户外动力工具双轮驱动
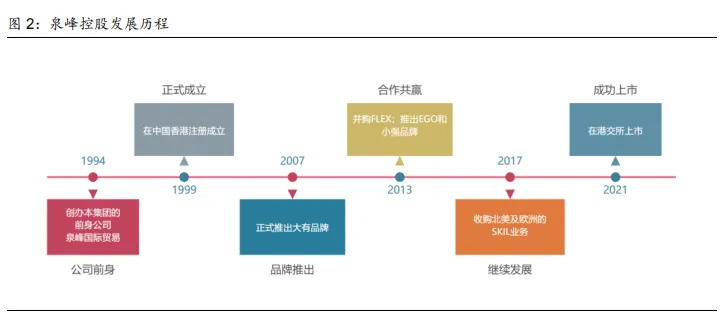
公司主营业务为两大类,电动工具(Power Tools,PT)和户外动力工具(Outdoor Power Equipment,OPE)。从业务模式来看,OBM占比从2018年62.5%提升至2025年76.7%。 泉峰成立 30 余年,在为客户代工的过程中,积累技术与资源,通过并购和自创两种方式 逐渐丰富了自有品牌矩阵。OBM 业务中,泉峰引领了锂电 OPE 这一领域的趋势变革,自 创品牌 EGO 成为备受消费者认可的高端品牌。
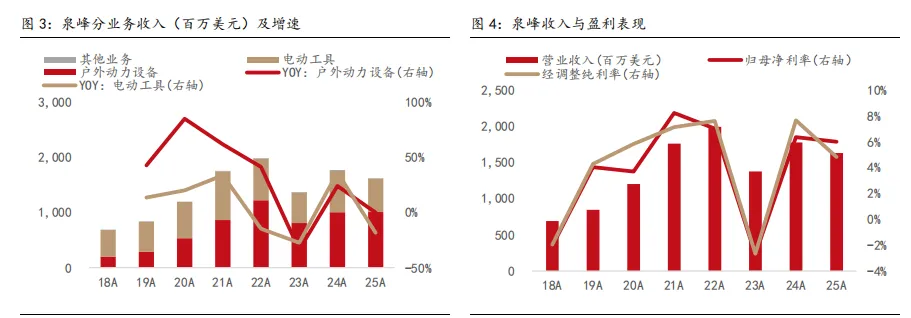
收入及盈利概况:收入分品类来看,OPE 增长明显,2018~2025 年 CAGR 为 26%;电 动工具业务相对稳定,2018~2025 年 CAGR 为 3%;带动整体收入 2018~2025 年 CAGR 为 13%。从盈利能力来看,2023 为库存之年,2025 年为关税扰动之年,规模效应不足, 费用投入坚持长期主义,导致利润出现波动。
1.2 竞争力:产品力与渠道双重加持,EGO在户外动力工具赛道领衔
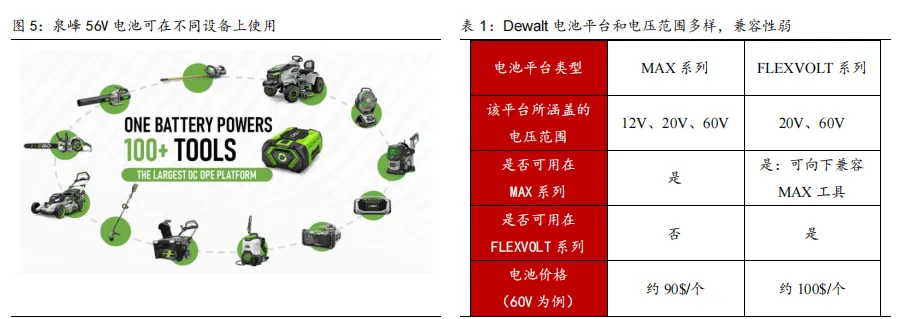
产品力:工具依靠裸机和电池包配合发挥作用,同一品牌的电池包可以在不同设备间共用。 由于电池包购买成本高,当消费者积累了某一品牌的电池包时,也会形成设备的复购。如果电池平台足够好用,则形成长期的粘性。泉峰的 EGO 品牌,其电池平台更为简洁,可 以凭借单一的 56V 的电压平台同时满足高低功率需求,一块电池在各个设备间使用。而友 商则开发了多类型的电压平台,不同电压的电池需要与不同设备的电压型号匹配,既提高 了购买成本,也影响了产品体验。
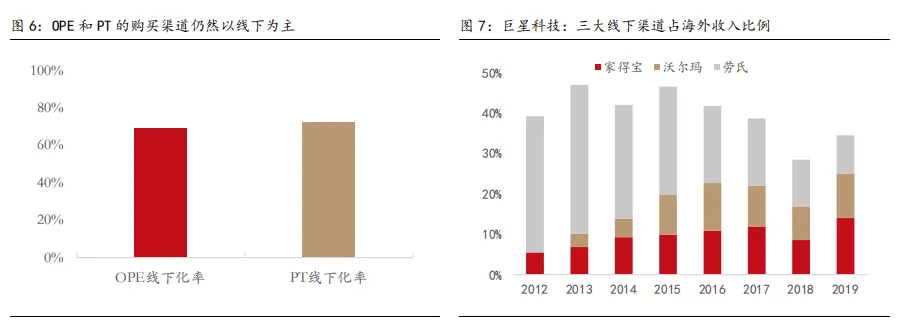
渠道:在北美,线下渠道是消费者进行采购的主要场景,货架的有限性使得渠道具备了选 择品牌的话语权。另外,当线下渠道越集中,渠道话语权越强。以巨星科技为例,The Home Depot(家得宝)、Lowe’s(劳氏)、Walmart(沃尔玛)占海外业务近 40%,考虑到巨 星仍有业务出口欧洲,故三家大型零售商占北美收入预计更高。渠道为了加强与品牌的合 作共赢,二者存在绑定与共生关系。泉峰 2020 年进一步加强了与核心渠道 Lowe’s 的合 作,双方形成战略合作关系,旗下 EGO、FLEX 和 SKIL 在 Lowe's 门店行销,2021 年成 为 Lowe’s Hardline 业务领域的唯一获奖者。
二、家用锂电OPE龙头,商用及智能化空间广阔。
2.1 OPE行业:智能化、锂电化率提升为行业主线
OPE 可以定义为用于草坪、花园或庭院维护的工具或设备。因为海外消费者重视草坪花 园养护,故用户场景中,2020 年北美、欧洲占比分别约为 55%、32%;2025 年北美、欧 洲占比分别约为 49.16%、32.05%。
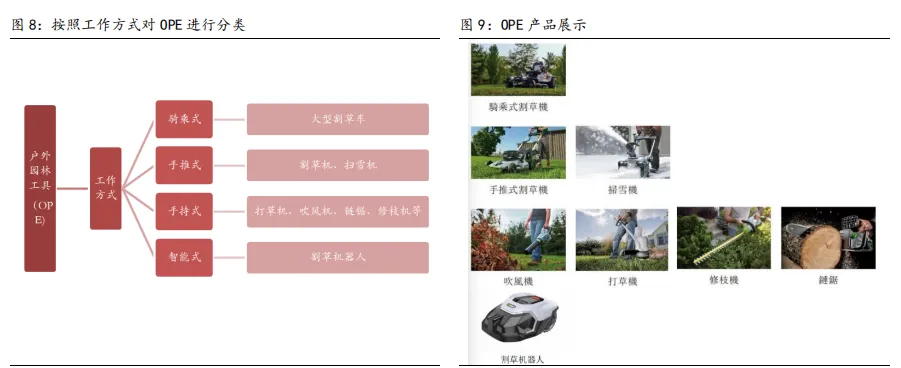
OPE 按是否需要人工参与,可以分为非智能类(骑乘式、手推式、手持式)与智能产品 (割草机器人)。割草机器人能够自动完成草坪修剪,通过内置的感应与导航系统,自主 规划路线并避开障碍物,实现无人化割草作业。新一代割草机器人技术路径从有边界向无 边界进化,随着高精度卫星定位、视觉感知及人工智能算法的成熟应用,产品在智能化、 作业效率及环境适应性方面均实现提升。
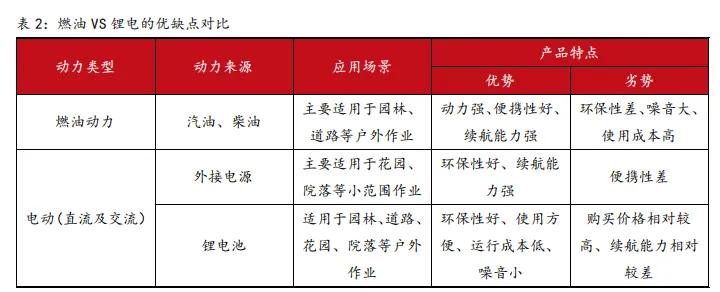
OPE 按动力,分为锂电和燃油。因环保、噪音小等优势,行业主线是锂电替代燃油。从 燃油动力到新能源动力的转变,这期间诞生了重塑园林机械行业格局的机会,泉峰在此过 程中突破了传统燃油企业的包围,以 EGO 品牌引领行业发展。
OPE 按终端用户,分为家用和商用。根据弗若斯特沙利文报告,OPE 产品可按终端用户 类别分为两个分部:(1)高端 OPE,主要用于住宅及商业用户的大面积公共区域、住宅或 庭院维护与清洁(2)大众市场 OPE,主要用于中型住宅或庭院清洁与维护。2020 年,高端 及大众市场分部分别约占全球 OPE 市场的 35.0%及 65.0%。
OPE 锂电率从家用到商用逐步提高。由于功率越大,锂电替代燃油的难度越高,所以渗 透过程也是从小功率产品如打草机,向更高功率产品如手推式割草机渗透。作为生产力工 具,商用产品的使用场景更复杂、使用时间更长,锂电渗透率也慢于家用产品。OPE 整 体锂电化率已经从 2010 年 13%增长至 2019 年的 27%。
2.2 家用锂电OPE产品、规模及格局
关于产品:功能的不断完善是锂电化率得以顺利提升的基础。锂电的优势在于环保、噪音 更小,但要替代燃油,同时需要满足成本、动力、续航等参数的完善,好用且环保才能更 加有效地提高渗透率。
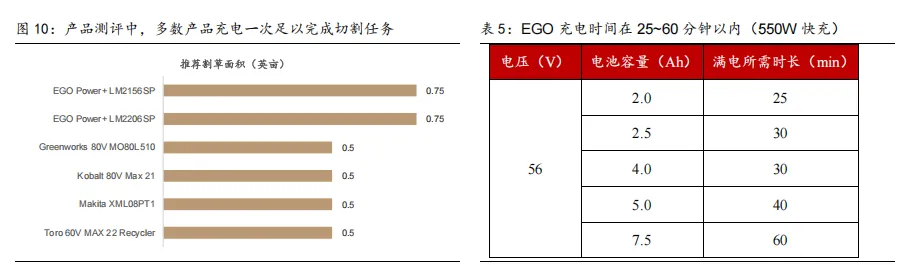
1) 动力:锂电产品首先需要具备与燃油类产品相当的动力强度。2010 年至 2024 年, 北美 85%以上的家庭新建独栋住宅地块面积小于 0.5Acres,以手推式割草机为例,根据 Popular Mechanics 评测编辑测评,充电一次的切割面积可满足 80%以上家用割草需求。
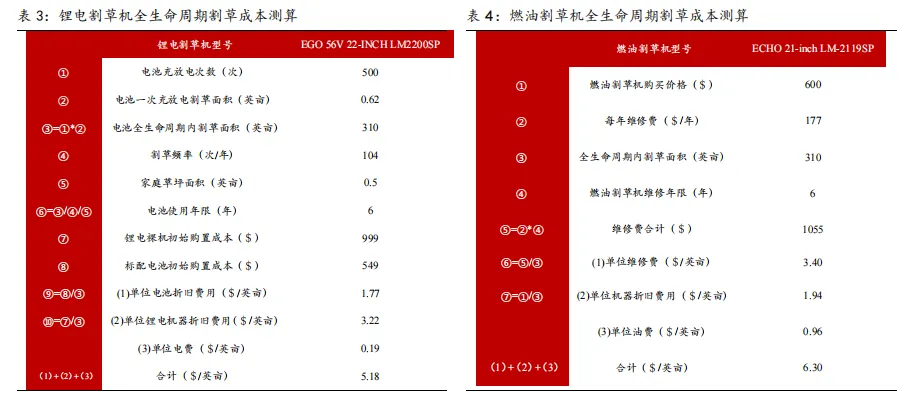
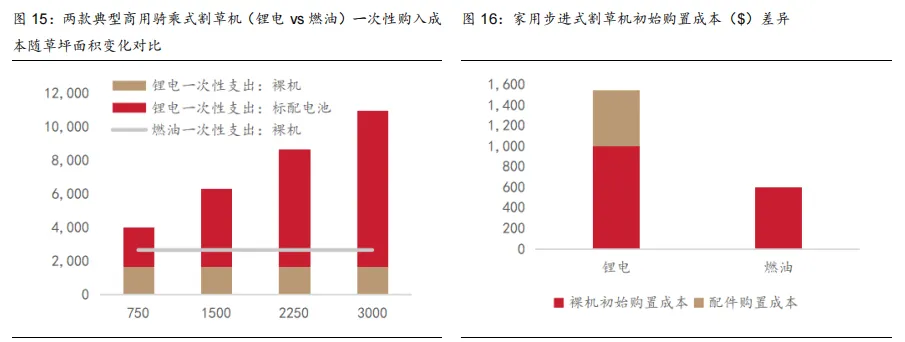
2) 成本:全生命周期成本=一次性购置成本+后续使用成本。以手推式割草机为例:锂电 机型需购买电池,一次性购置成本高,但后续使用电费成本低。消费者需要克服锂电产品 一次性购买成本高昂的心理门槛。随着油价上涨,锂电机型的全生命周期成本开始凸显经 济性,进而有望加速锂电化率的提升。
3) 续航:充电速度足够快。相比于燃油短则几分钟的操作,充电速度够快能满足对燃 油的替代,并且锂电充电更加清洁,脏污不沾手。
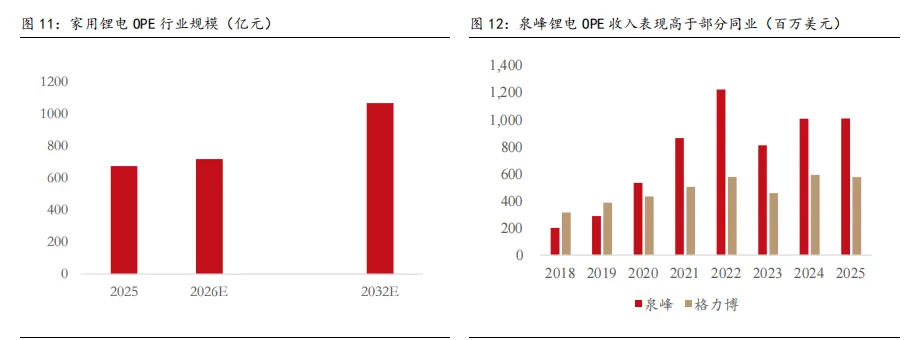
关于规模:根据 YHResearch 调研统计,2025 年全球锂电户外动力设备(OPE)收入规 模约达 674 亿元。该数据理论上包含家用、商用、智能割草机器人三品类,考虑到商用 渗透率低,智能割草机器人规模仍未迎来大规模增长,该数据可粗浅视作家用锂电 OPE 规模。
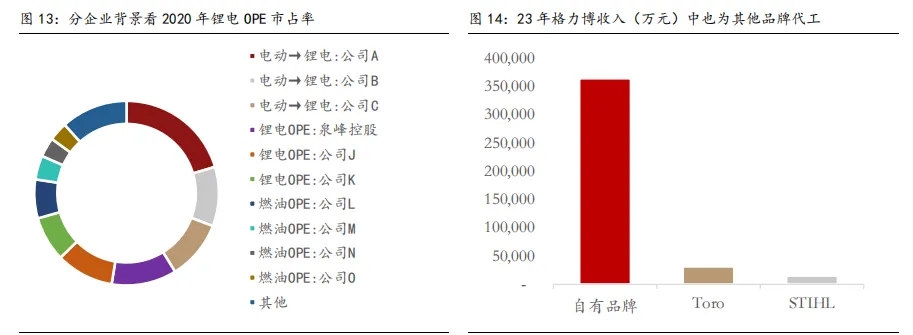
关于格局:EGO的收入表现高于部分同业。如前述,泉峰OPE在2018~2025年收入CAGR 为 26%,格力博 OPE 在 2018~2025 年收入 CAGR 为 9%。竞争对手主要为三类。第一 类是专业做锂电 OPE 产品的中国企业之间竞争;第二类是传统燃油企业尝试锂电化转型, 但并未掌握核心技术,依赖中国企业代工;第三类是电动工具行业参与者,主要利用电动 工具业务的积累拓展至 OPE 行业。
1)主业聚焦 OPE 的竞对中,EGO 可以凭借单一的 56V 的电压平台同时满足高低功率需 求,而友商开发 40、60、80V 不同电压平台,提高了电池购买成本,影响产品体验感, 降低了品牌粘性。2021 年起,劳氏将其战略合作商切换至泉峰,看中 EGO 的品牌实力为 渠道助益。
2)从燃油切入锂电的品牌,自身尚无成熟技术布局,依赖中国企业代工,其产品力将偏弱。
2.3 商用锂电OPE产品、规模及格局
关于产品:商用锂电 OPE 的初始购置成本显著高于燃油产品,可能会使工人的尝试意愿 降低。全生命周期中,锂电使用成本低,这一特征在商用产品上依然成立。但功率越高的 产品,燃油和锂电的初始购置成本的差异越大。家用产品由于使用频率低,一组电池足以 完成 5 年的割草任务,不需要频繁购买电池。商用产品使用频率高,随着割草面积的增加, 工人也会更加频繁地感受到电池导致的一次性支出成本增加。
关于规模:目前商用 OPE 产品的锂电化率低于家用产品。根据 QYResearch 的统计,对 市场规模进行简单测算。
关于格局:泉峰再次抢占渠道优势。泉峰为了更好地发展商用产品,并鉴于家用锂电 OPE 形成的品牌力,泉峰与 Deere & Company(迪尔)达成战略合作。约翰迪尔是农业、林 业和筑路设备领域的全球领导者,2024 年销售收入为 517 亿美元。自 2023 年第三季度 起,泉峰向美国及加拿大的约翰迪尔经销商供应 EGO 品牌锂电产品。借助约翰迪尔庞大的商用渠道,EGO 加速切入北美商用 OPE 市场,同时助力以油机为主的约翰迪尔实现 产品锂电化转型。