十大品牌
当前位置:
首页
>
排行榜
>近十年 中国动画制作公司 利润排行榜……
近十年 中国动画制作公司 利润排行榜……
更新时间 2026-09-25 02:15:56
近十年 中国动画制作公司 利润排行榜……
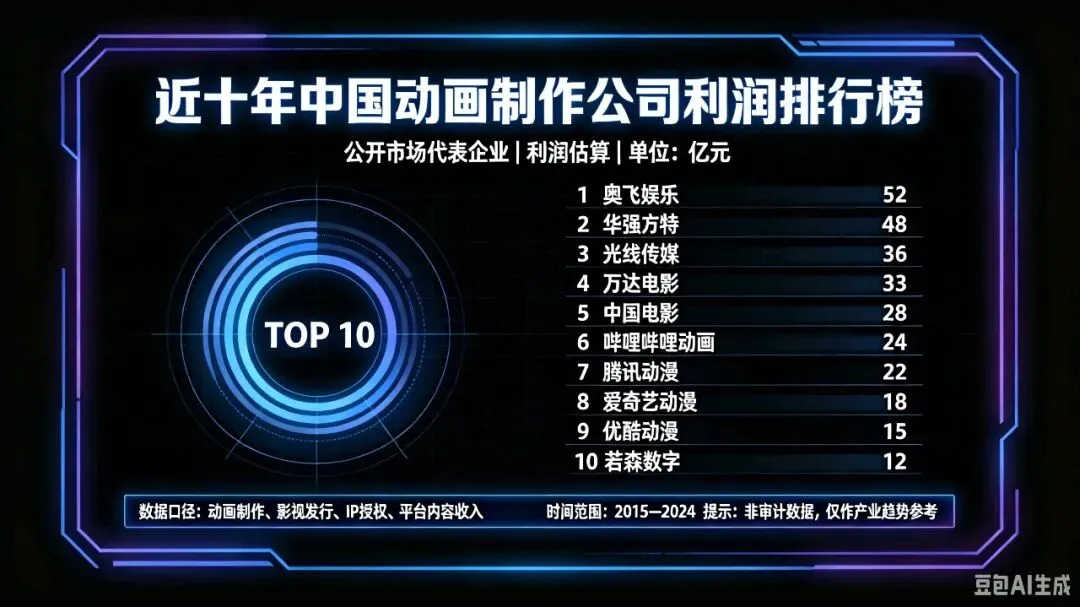
近十年国产动画公司利润排行榜:爆款赚亿,多数在亏钱
导语:
国漫票房年年破纪录,但赚钱的动画公司依旧是少数。近十年,有的公司靠IP闭环持续躺赢,有的凭一部爆款暴富之后迅速回归亏损,大量纯制作企业挣扎在盈亏边缘。
一部动画电影票房几十亿,不等于动画公司就能赚到钱。
高额宣发、制作成本分账、平台压价、IP周期波动,是悬在每一家动画企业头顶的利剑。过去十年(2016‑2026),国漫从低幼向走向全年龄,院线票房屡创新高、网络番剧产量爆发,但行业真实利润格局,呈现极端的头部吃肉,中部微利,尾部亏损的局面。
说明:部分民营未上市企业没有公开完整财报,榜单结合上市公司年报、新三板披露、三文娱行业统计整理;区分「集团整体利润」与「动画业务板块利润」,电影出品方≠纯动画制作公司 。
🏆第一梯队:能够稳定实现年度净利润过亿
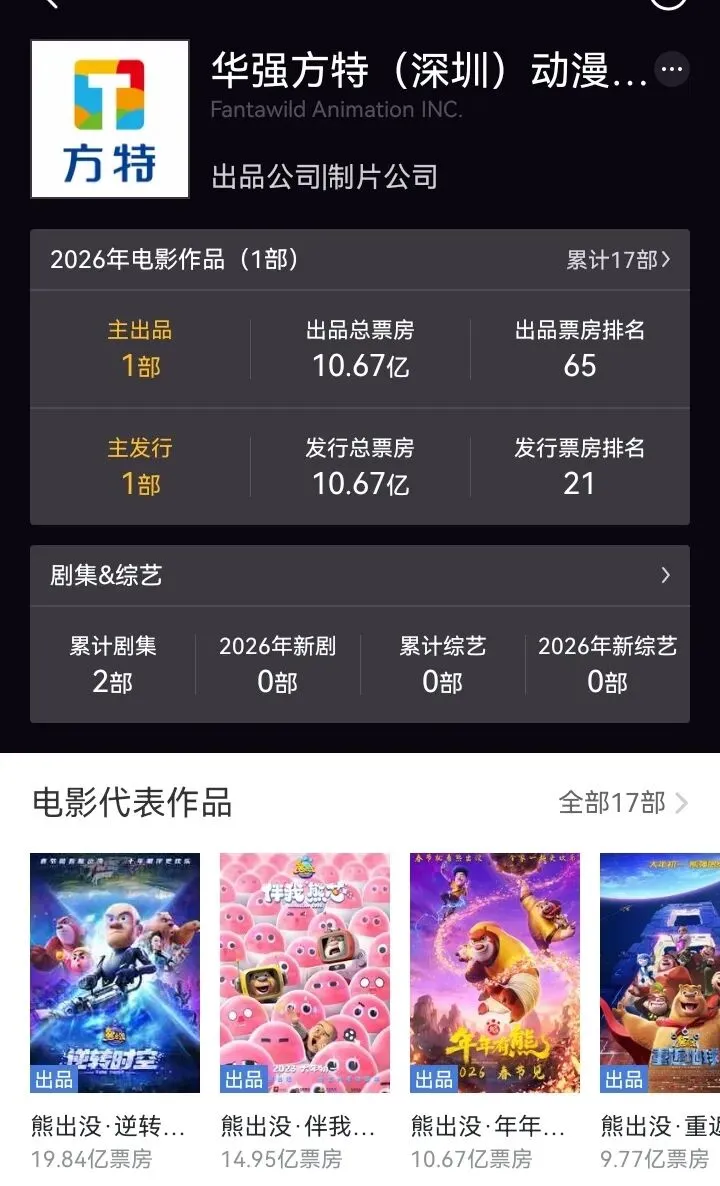
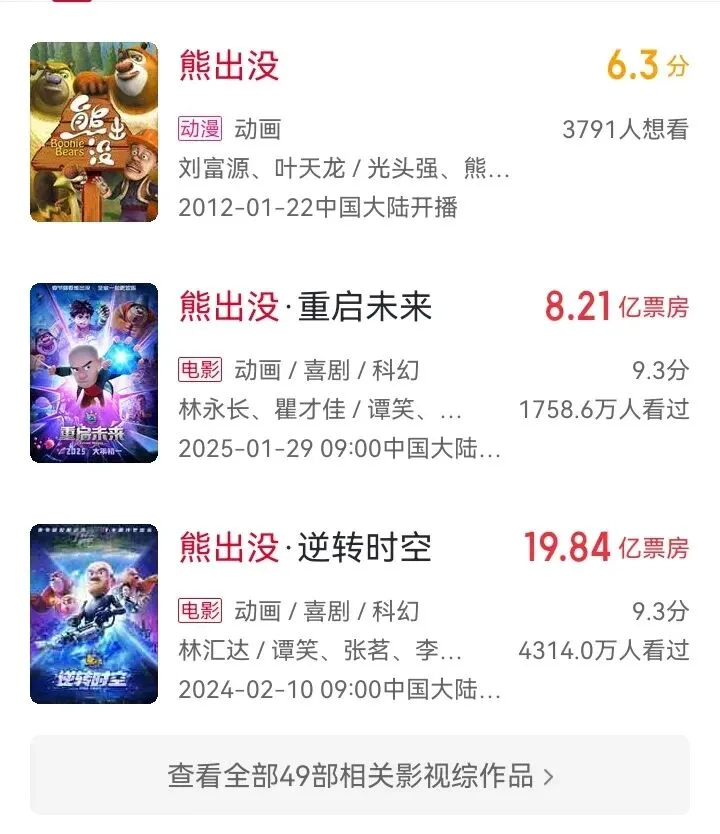
1、华强方特(方特动漫)|代表IP:《熊出没》
近十年核心特征:行业盈利稳定性天花板
动画业务不靠赌单次爆款,每年春节档《熊出没》系列稳定输出,电影分账、电视动画播放版权、IP授权、主题乐园联动形成完美闭环。
即便票房不及预期,剧集版权+衍生品依然托住基本盘。
高峰年份:动画板块净利润1.3‑1.8亿元;普通年份也保持数千万级别盈利 。
风险:极度依赖熊出没单一超级IP;电影票房波动会直接影响年度利润。
现实:很多人低估低幼合家欢,《熊出没》12部院线电影累计票房超96亿,是国内最成功系列IP,动画内容反哺乐园,乐园反哺动画制作,行业独一份商业模式。
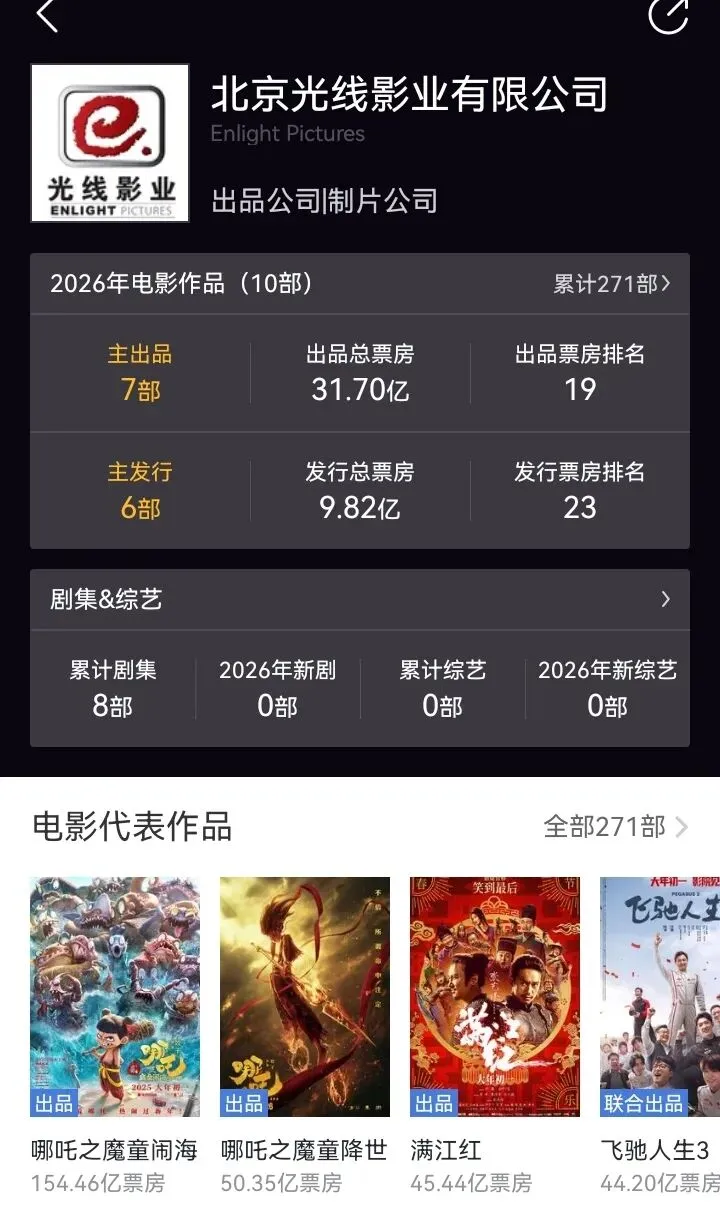
2、光线传媒(彩条屋)|代表IP:《哪吒之魔童降世》《姜子牙》《茶啊二中》
近十年核心特征:“一部爆款吃多年”,利润波动极其剧烈
2019年《哪吒之魔童降世》带来的巨大利润,拉高整个公司业绩;没有重磅动画上映的年份,利润大幅回落,甚至出现下滑。彩条屋更多是投资+出品主控,并非全部自主制作。
峰值年份:动画相关业务贡献净利润10亿+级别;小年动画业务仅数千万利润。
短板:项目周期长,3‑4年才产出一部重磅电影,中间空档期没有稳定现金流。
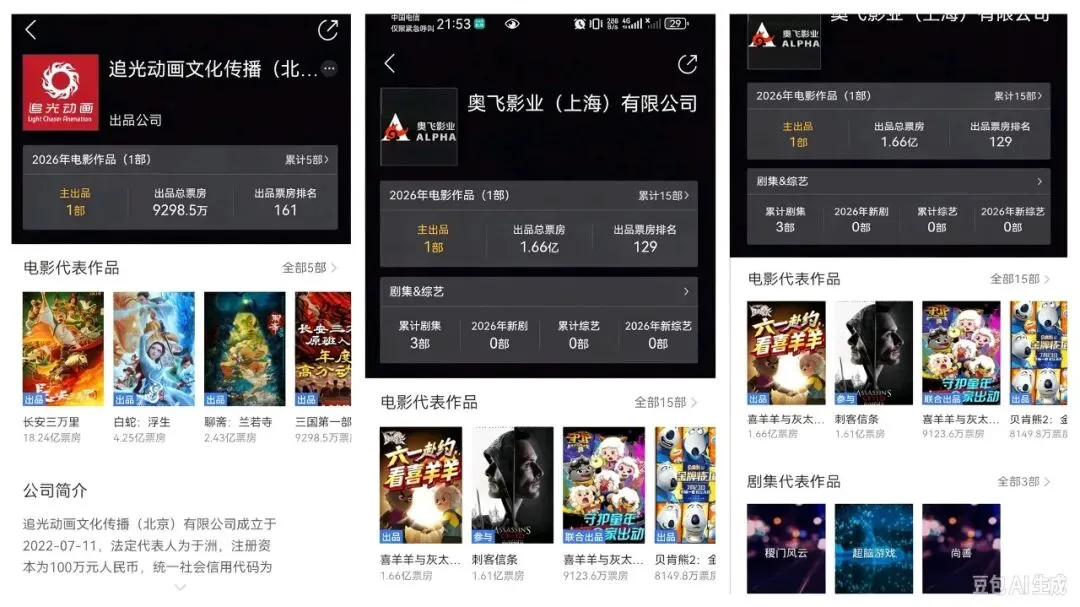
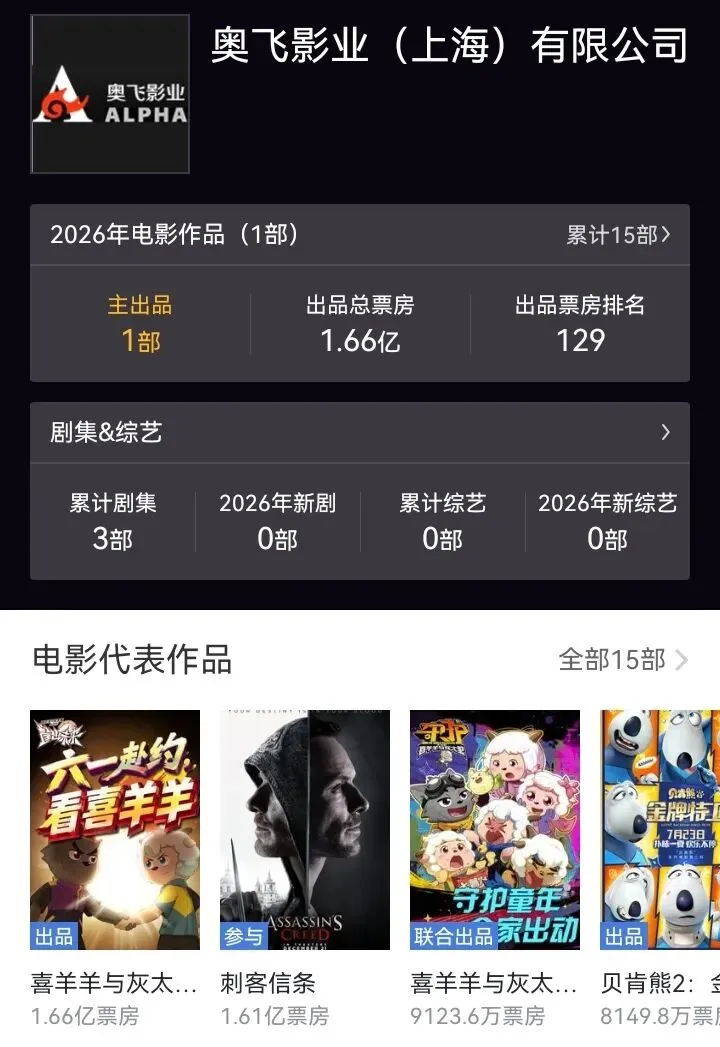
3、奥飞娱乐|代表IP:喜羊羊与灰太狼、超级飞侠
近十年核心特征:IP+玩具衍生品双轮驱动,大起大落,近年重回盈利通道
国内少有的“动画内容+实体玩具商品”全链路公司,动画是为玩具赋能。曾经大额亏损,2025年扭亏,2026上半年利润大幅反弹,归母净利润1.5‑1.9亿区间,一部分来自主业改善,一部分来自退税收益 。
动画剧集本身利润有限,利润大头来自玩具销售、IP授权;单纯做动画并不赚钱,卖周边才赚钱。
🥈第二梯队:常年千万级盈利,很难破亿(纯动画制作主力军)
这一档是国漫行业真正的基石,绝大多数网络3D番剧、二维动画出自他们。营收很高,但人力成本巨大,利润卡在千万区间。很多企业不对外公开财报。
1. 玄机科技|《秦时明月》《斗罗大陆》
国内3D年番龙头,营收数亿;依靠平台定制+版权分成,常年数千万级别净利润。但大量人力团队,扩张成本高,很难冲击亿元净利润大关,属于“大营收、中等利润”典型代表。
2. 原创动力|《喜羊羊与灰太狼》
早期巅峰年净利润接近两千万;后期IP热度回落,稳定千万级利润,被奥飞收购之后成为子公司板块 。
3. 若森数字|《画江湖》系列
曾经巅峰盈利,后期受政策、平台项目缩减影响,业绩起伏很大,出现过亏损。
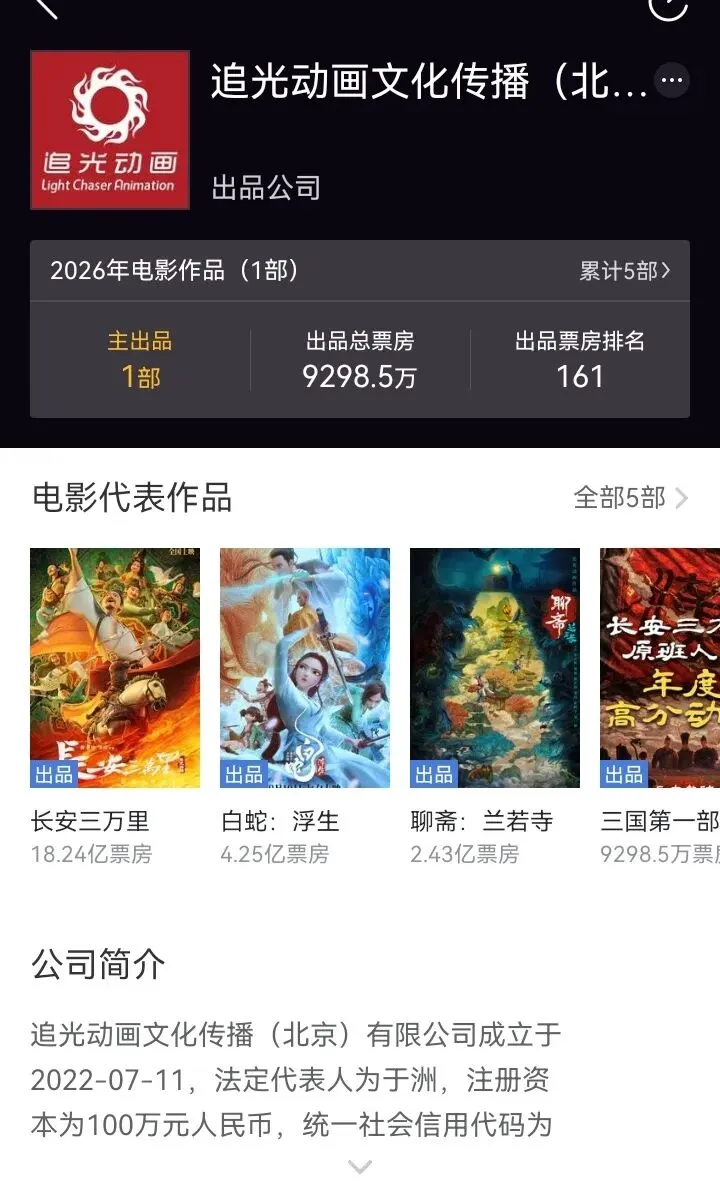
4. 追光动画|《白蛇》《新神榜》系列
经典“叫好不叫稳赚”。作品口碑高,但是制作投入巨大,多数项目勉强回本,少数实现盈利,极少大额利润。属于出品制作一体,没有衍生品闭环,高度依赖票房分账。
5. 幻维数码|《斗破苍穹》等网文改编3D番剧
腾讯体系核心制作供应商,产能稳定,订单充足,保持千万级盈利,主要做定制代工+联合出品,自有IP较少。
📉第三梯队:微利、持续亏损,靠项目续命(绝大多数中小动画公司)
国内超过70%动画制作公司落在这个区间。
收入来源:平台定制外包、短视频漫动画、政府项目;
现状:接单就活,没项目就亏;单项目盈利,年度整体亏损非常普遍;
代表:绘梦动画、艺画开天、很多地方中小型动画工厂。
残酷真相:做动画代工,钱都花在画师、建模、渲染人力;拿到爆款项目可以赚一笔,但是没有自有IP,无法持续变现。
📊一张看懂近十年行业真相
能稳定年利润过亿的动画企业,全行业不超过3家;
赚钱的公司,几乎都不靠“单纯做动画”:要么绑定乐园,要么绑定玩具衍生品,要么靠投资爆款电影;只靠卖番剧版权很难做大利润;
院线动画风险极高:一部爆款暴富,下一部就可以巨额亏损;
大量高口碑国漫,制作公司本身并不赚钱,靠资本输血维持。
🔮未来3年趋势:AI正在改写利润格局
AI动画工具降低建模、渲染成本,中小团队生产成本下降30‑50%。
但不会改变底层逻辑:制作成本下降不等于利润上涨,IP变现能力依旧是分水岭。
未来会出现两种分化:
✅手握成熟IP、具备衍生品/线下变现的头部,利润进一步扩大;
❌纯外包代工动画公司,价格战加剧,利润进一步被压缩,大量小厂淘汰出清。
写在最后
我们看到一部又一部国产动画刷屏银幕,惊叹国漫崛起。但拨开票房数据,动画行业依旧是一个高风险行业。
叫好容易,叫座很难;做出爆款容易,持续盈利很难。
真正强大的动画企业,拼的不只是画面质量,而是完整的商业闭环。
免责声明:文中数据来自公开财报、三文娱行业统计,未上市民营公司为行业公开测算值,仅供行业科普,不作为投资参考。
本文来自网友投稿或网络内容, 如有侵犯您的权益请联系我们删除, 联系邮箱:wyl860211@qq.com 。
极端压力之下的爆发,华为中国民企500强排名第4
【关注】2026中国民营企业500强出炉!山西九家企业上榜
热门文章
黄三色是哪三色颜色的?解析黄三色的具体颜色及其应用
十大平板拖把品牌排行榜_什么牌子的平板拖把好
第一次做ae视频一般多少秒,制作视频的时长建议
十大免费mp3音乐网站_mp3歌曲下载网站哪个好_MP3音乐网站大全
达泊西汀十大品牌排行榜_达泊西汀品牌排名_达泊西汀品牌排行榜
十大必看番号有哪些?你知道哪些是值得一看的热门番号吗?
亚洲尺码和欧洲尺码区别是什么
包机和专机的区别是什么?
随机文章
10个月宝宝每天需要喝多少奶粉?是否有一个标准量?
十大必看番号有哪些?你知道哪些是值得一看的热门番号吗?
宝宝喝奶粉消化不良怎么办?
Is "How do you pronounce 'formula' in English?" a Common Question for New Parents?
米诺地尔十大品牌排行榜_米诺地尔品牌排名_米诺地尔品牌排行榜
wow十大板甲幻化
用120毫升的水放几勺奶粉:你真的知道吗?
MRO工业品十大采购平台-工业品一站式采购平台排行榜
三轮车十大品牌排行榜:三轮车品牌十大排行榜:三轮车什么牌子好:2025