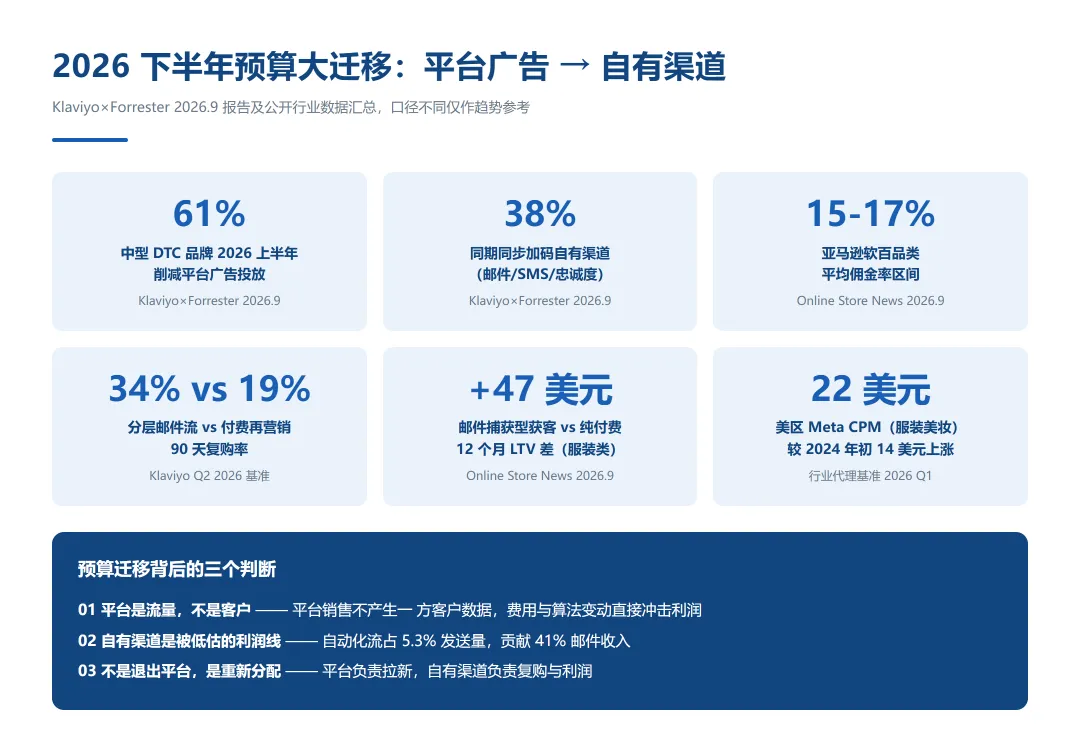
61% 的中型 DTC 品牌,2026 年上半年削减了平台广告投放;38% 同步加码自有渠道——这是 Klaviyo 与 Forrester 2026 年 9 月联合报告给出的数字。Q4 旺季在即,出海预算的搬运方向,正在发生一次安静的转向。
过去三年,出海品牌的主流动作是「全渠道铺开」:上亚马逊、开 TikTok Shop、进沃尔玛。但进入 2026 年下半年,一批品牌开始往回撤——不是放弃平台,而是把预算和库存重新向自己的独立站、邮件与短信名单倾斜。行业观察者把这一幕称为「return-to-platform moment」:回归的不是平台,而是平台之外的自主权。
▍先看数据:这次「回撤」有据可依
把近期公开的关键数据放在一张表里。口径各不相同,但方向高度一致:平台侧成本在涨,自有渠道的回报在拉开差距。
| | |
|---|
| 61%(年营收 500 万至 5000 万美元区间) | Klaviyo×Forrester 联合报告,2026.9 |
| | |
| | Online Store News 行业分析,2026.9.6 |
| | |
| 分层邮件流 34% vs 付费再营销为主的店铺 19% | |
| 邮件捕获型获客约 134 美元,纯付费获客约 87 美元 | |
| 约 22 美元,较 2024 年一季度约 14 美元明显上涨 | |
| 2026 上半年提升至 33.7%,高出全国水平 8.8 个百分点 | |
注:各来源统计口径不同,数据仅作趋势参考,以官方最新口径为准。
▍判断一:平台给你订单,但不给你客户
这次回撤的深层原因,不只是费用上涨,更是「数据饥渴」。在亚马逊上卖出一件货,你拿到的是一笔交易记录,而不是一个客户:没有邮箱、没有购买历史、没有行为信号,复购程序无从谈起。一家 Shopify 家居品牌联合创始人的说法很直白:花 18 个月把 TikTok Shop 做到占营收近三成,同期邮件名单增长却几乎为零——「我们是在租客户,不是在赚客户。」(Online Store News,2026.9.6)
当财务团队开始给客户生命周期价值做压力测试,平台渠道的问题就藏不住了:平台带来的营收好看,但平台获客的客户,在复购模型里的贡献普遍偏低。营收集中在单一平台的品牌,还额外承担着费率调整、算法变动、政策反复三重风险——这几年的平台政策波动频率,大家都有体感。
▍判断二:自有渠道是一条被低估的利润线
自有渠道的账,很多人没算过。Klaviyo 2026 年基于 18 万余商家的基准数据显示:自动化邮件流只占发送量的 5.3%,却贡献了约 41% 的邮件收入;流邮件点击率 5.58%,是普通群发(1.69%)的三倍多。按单收件人算,自动化流的收入产出接近群发的 18 倍(Klaviyo 2026 邮件基准,blufire 整理)。
放到获客侧同样成立:邮件捕获型获客(广告导流到订阅,再靠自动化序列转化)的品牌,服装类 12 个月 LTV 约 134 美元;纯付费直接成交的约 87 美元。47 美元的差距,乘以成千上万的客户数,就是 Q4 预算谈判桌上的核心论据。更关键的是,自有渠道的边际成本接近于零——每一封自动化邮件带来的复购,都是不用再向广告平台付一次买路钱的收入。
▍判断三:不是退出平台,而是重新分工
要澄清一个误读:return-to-platform 不是「逃离平台」。报告里的原话是重新校准——品牌没有清空平台店铺,而是把增量预算和库存腾出来,补自有渠道的课。合理的分工是:平台负责拉新和搜索型成交,独立站与邮件短信名单负责复购、利润和高客单转化。
AI 也在改变这个分工的边界。Criteo 在 2026 年 9 月的全球本土化大会上给出的数据是:96% 使用 AI 购物助手的消费者,仍会同时通过搜索、社交、品牌官网等多渠道完成决策(21 世纪经济报道,2026.9.14)。入口越来越碎,能被你自己反复触达的「自有名单」,价值只会更突出。
▍大盘的另一面:钱没有消失,只是换了去处
把镜头拉远看,这次预算迁移不是个别品牌的动作,而是行业结构变化的缩影。2026 年 9 月 9 日至 13 日的服贸会上,「企业出海」是贯穿全场的话题:澳洲会计师公会、上海国家会计学院与德勤中国 5 月联合发布的调研显示,74% 的受访企业首选亚洲作为出海目标市场,东南亚以市场容量、人口红利与互联网普及率成为核心支点(中新经纬,2026.9.11)。
出口侧的结构变化更直接:2026 上半年,深圳自主品牌出口占比提升至 33.7%,高出全国水平 8.8 个百分点;2025 年深圳跨境电商进出口额 2845 亿元,连续 4 年居全国大中城市首位(南方+,2026.9.18)。数字背后的含义是:越来越多企业从「渠道出海」走向「品牌出海」,而品牌出海的资金天然要往内容资产、用户资产这类可沉淀的方向流动——自有渠道正是这两类资产的存放地。
9 月 16 日深圳 CCBEC 跨境电商博览会的 DTC 论坛上,几位嘉宾的说法与此互相印证:有企业把 DTC 简单理解为建站投流,而可持续的 DTC 增长,核心是把一次性流量转化为可沉淀的用户资产,搭出从获客、转化到复购的闭环(深圳新闻网,2026.9.18)。换句话说,行业已经过了「建个站就算 DTC」的阶段,比拼的是名单运营的功夫。
▍中小出海品牌的 Q4 行动清单
第一步,先搭「接客户」的容器。独立站注册、邮件订阅弹窗、短信订阅入口,三件套配齐;包裹卡引导扫码订阅也不可少——平台订单的包裹,是你离客户最近的一次物理接触。
第二步,给平台订单做「数据搬运」。用工具把平台订单邮箱(在合规前提下)导入自有名单,或者至少把包裹卡、售后卡、评价邀请做成标准化动作。具体合规边界以各平台政策与当地隐私法规为准。
第三步,Q4 前把两条自动化流跑起来:欢迎流和弃购流。这是投入产出比明确的两条流,具体搭法可以看明天的次条——我们给了完整的五步操作和基准数据表。
预算怎么分?给一个参考框架而不是标准答案:Q4 旺季投放以平台为主(收割搜索型需求),但从中划出一小笔固定比例——哪怕 10%-15%——投给「名单增长」(订阅激励、包裹卡、问卷弹窗)与「名单变现」(自动化流搭建与文案)。这笔钱的回报不以当周 ROI 计算,而以 90 天、12 个月的复购和 LTV 计算。预算比例是个经营决策,量入为出即可。
▍高频问答
Q1:中小品牌体量小,值得现在就做自有渠道吗?恰恰是体量小时成本更低。名单从零开始积累,工具费用也随体量走;等到平台费用挤压利润时再动手,前面积累的平台客户数据大多已经找不回来了。
Q2:平台佣金 15%-17% 这个数字可信吗?这是行业媒体给出的软百货类参考区间,实际费率因品类、站点、活动而异,以平台官方最新费率表为准。趋势性的判断是:平台综合成本(佣金+广告+履约)在上升,这个方向争议不大。
Q3:自有渠道做邮件,中国团队是不是玩不转?难点不在语言而在机制:分层、自动化流、送达率维护都是流程活。海外成熟工具的模板和自动化能力已经很完善,小团队两三周可以跑起基础配置,关键在持续运营而非一次性搭建。
Q4:独立站流量成本不也涨吗?为什么还要投?独立站的正确打开方式不是和平台拼买量,而是承接平台溢出的兴趣流量和沉淀老客户。报告里加码的 38% 品牌,投的是邮件、短信、忠诚度这些「已经有了的流量」的变现效率,不是再开一个买量战场。
数据来源:Klaviyo×Forrester 联合报告(2026.9,转引自 Online Store News 2026.9.6)、Online Store News《Return-to-Platform》《Email Is Quietly Outrunning Paid Social》(2026.9)、Klaviyo 2026 Email Benchmarks(blufire 整理)、南方+(2026.9.18)、21 世纪经济报道(2026.9.14)。行业数据更新较快,请以官方最新口径为准。
回复关键词【出海】领出海营销工具包
底部菜单可预约免费出海诊断