过去,很多人熟悉这样的分工:品牌商负责做产品和品牌,经销商负责把商品送到终端,零售商负责提供货架和消费者触点。
现在,这条分工线正在变得模糊。零售商开始做自有品牌,参与选品、定规格、定价格;即时零售平台也不再只强调配送速度,而是开始把重点放到商品供给和新品开发上。
这背后真正的变化,不是渠道突然要取代厂家,而是渠道希望从“卖别人的商品”,进一步走向“参与定义什么商品值得卖”。
一、自有品牌的增长,不只是低价替代
很多人谈到零售商自有品牌,第一反应是低价:同一个品类,换成渠道自己的牌子,价格低一点。但这只能解释自有品牌的一部分。
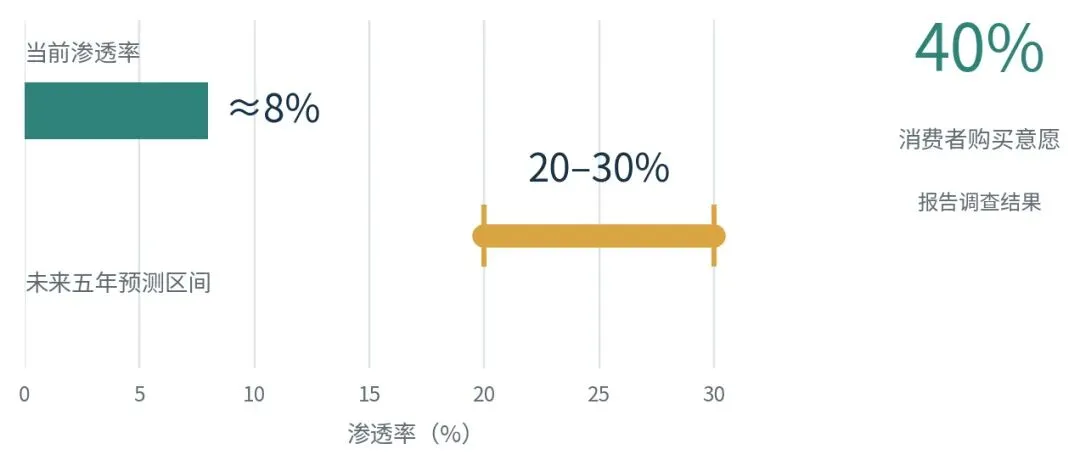
波士顿咨询公司与中国连锁经营协会发布的《2026中国自有品牌发展报告》显示,中国商超自有品牌渗透率目前约为8%;报告称,40%的中国消费者愿意购买自有品牌,并预测未来五年自有品牌渗透率有望达到20%—30%。后两个数字分别代表消费者意愿和行业预测,不能当作已经发生的购买结果。
图1|自有品牌的当前渗透率、消费者购买意愿与未来预测。来源:BCG与中国连锁经营协会《2026中国自有品牌发展报告》。三项指标口径不同。
这组数据值得关注的地方,不在于预测数字一定会实现,而在于“意愿”和“实际渗透”之间仍有距离。消费者表示愿意买,不代表每次都会买;零售商增加自有品牌,也不代表每个自有品牌都能做成。真正的难题,是把一次尝试变成持续复购。
零售商更大的优势,是贴近消费现场:它能看到商品在什么门店、什么规格、什么价格带卖得动,也能观察消费者什么时候购买、买完是否回来。当这些信息开始反过来影响商品开发,零售商就不只是货架的管理者,也开始成为商品的定义者。
二、零售商为什么要自己做商品?
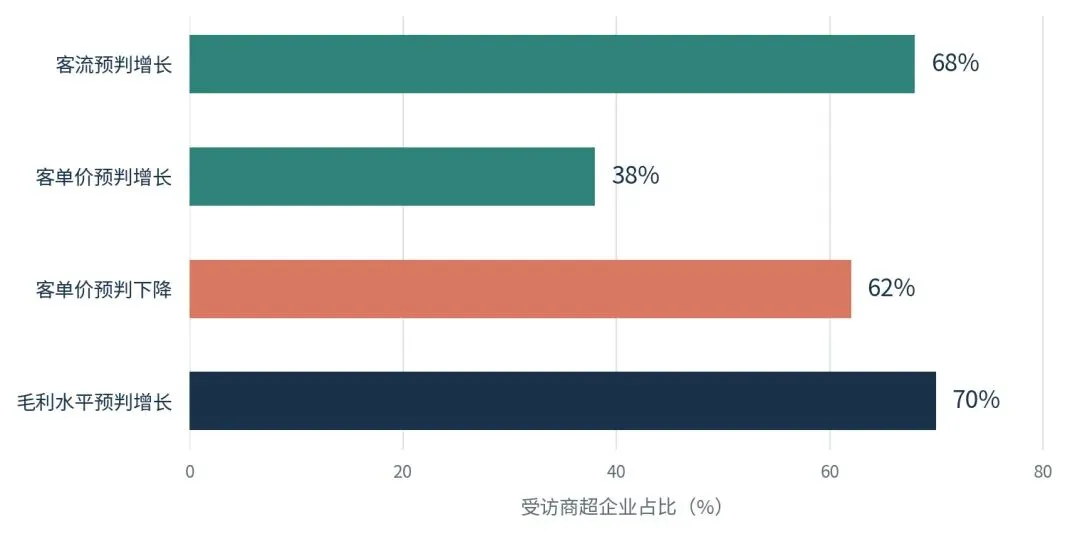
中国连锁经营协会对47家商超企业开展的2026年中秋、国庆销售预判,提供了一个具体的经营背景。在这47家受访企业中,68%预判双节客流会增长,但只有38%预判客单价增长,另有62%预判客单价下降;与此同时,70%预判整体毛利水平会增长。这是节前预判,不是节后实际销售数据。
图2|47家商超企业对2026年中秋、国庆销售表现的节前预判。来源:中国连锁经营协会。
客流增长,不等于销售额和利润自然增长。消费者来了,如果只买低价商品、减少购买件数,门店依然要面对客单价压力;如果商品同质化严重,促销又不断加码,销量增长也可能换不来利润改善。
零售商做自有品牌,正是想获得更多商品组合和定价空间:哪些商品承担价格形象,哪些商品提供差异化,哪些商品能够增加复购,哪些商品能够贡献毛利。自有品牌不是简单的“压低采购价”,而是零售商试图把商品结构掌握得更主动。
三、真实案例:零售商正在从卖场走向商品经营
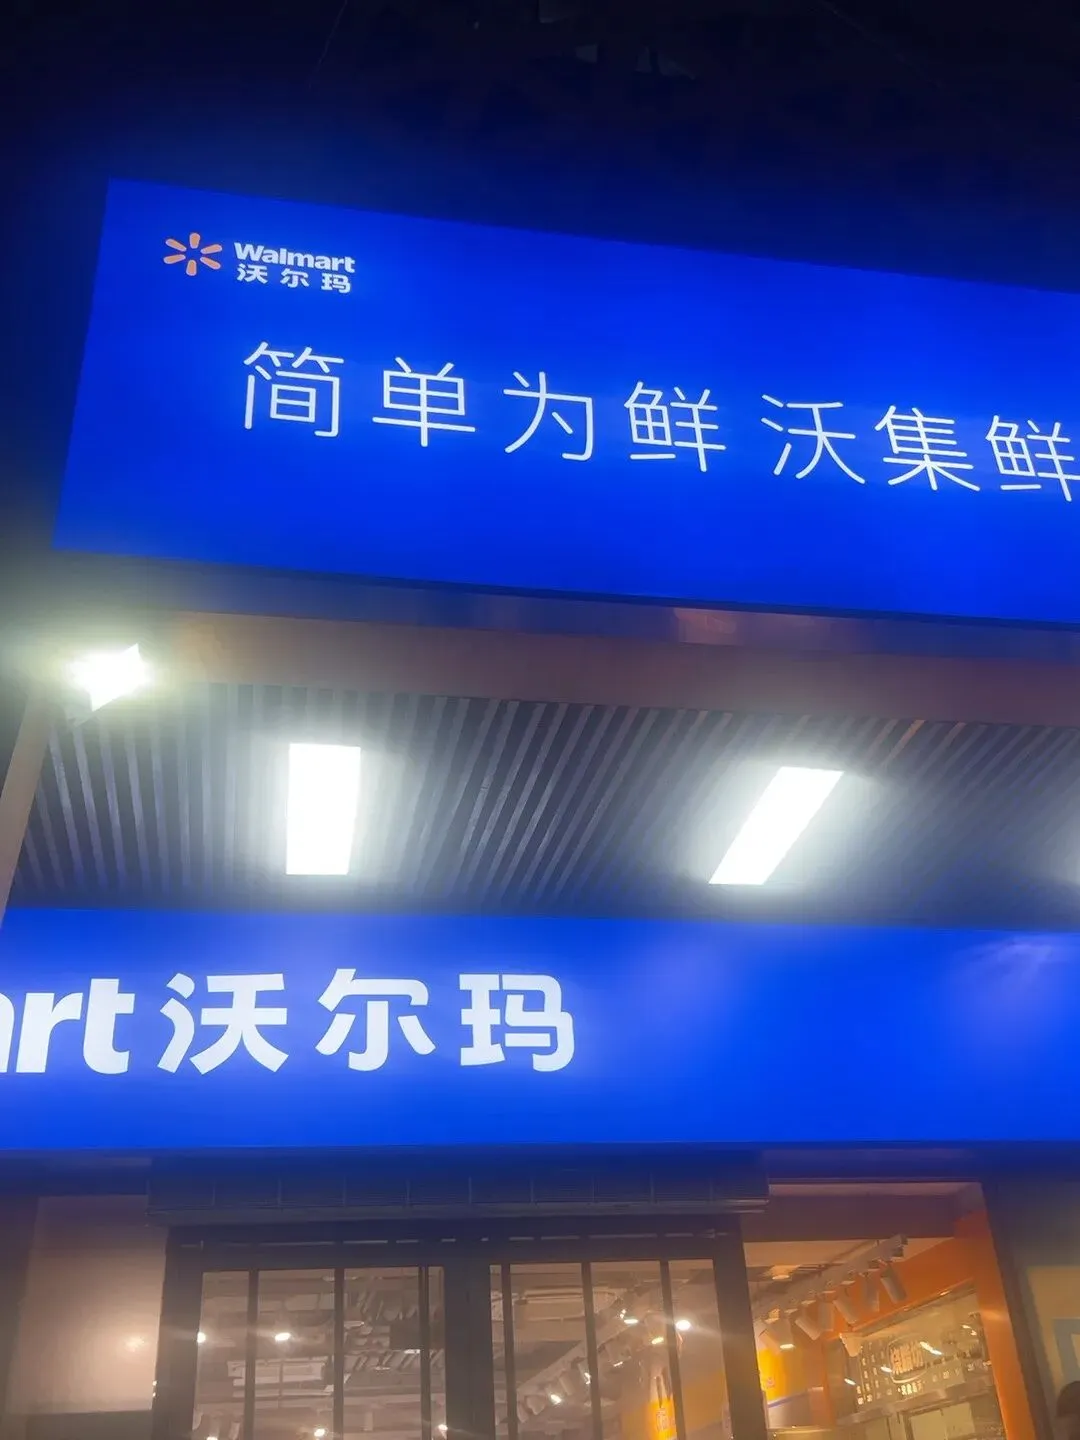
山姆的Member’s Mark、盒马自有品牌,以及沃尔玛“沃集鲜”,是消费者已经能够在门店里看到的例子。它们的经营形态并不完全相同:会员店通过自有品牌建立选品认知,线上线下零售商用自有商品丰富商品组合,大型商超则把自有品牌产品放进具体品类和消费场景中
图3|沃尔玛“沃集鲜”门店现场照片。它记录了自有品牌商品的终端陈列,不代表销售表现。
这张现场图能说明一个具体变化:零售商的自有品牌不再只是货架上一行标签,而是开始以专区、包装和商品组合的方式进入消费者视线。
不过,案例只能说明“零售商正在做”,不能单凭一张陈列照片判断“消费者已经认可”或“商品一定畅销”。判断一个自有品牌是否真正成立,还要看复购、动销、毛利和消费者评价。
四、品牌厂家真正的风险,是变得容易替换
面对渠道自有品牌,品牌商容易出现两种判断:一种认为零售商迟早会把厂家全部替代;另一种认为消费者只认品牌,自有品牌很难做大。这两种判断都过于简单。
零售商更接近消费数据,却未必具备每个品类的研发和制造能力;厂家掌握产品、工艺和供应链经验,却不一定有能力直接经营每一家门店、理解每个区域市场。双方的能力不同,合作关系就会重新调整。问题变成:谁洞察需求,谁定义商品,谁承担质量和库存责任,谁获得品牌溢价,谁掌握消费者触点。
对厂家来说,真正的风险不是零售商推出了自有品牌,而是自己的商品在渠道眼里变得容易替换。如果产品与竞品差异不明显,销售主要靠促销推动,渠道更换一个供应商就能获得相似商品,那么品牌的议价能力自然有限。
相反,如果厂家能持续提供消费者认可的产品差异、稳定的品质和有效的终端动销,渠道依然需要它。品牌价值需要转化成消费者选择,也需要转化成渠道能看见的经营结果。
五、经销商的价值,要从把货送到走向帮商品卖动
渠道变化也会传导到经销商。过去,经销商的重要价值是区域覆盖、仓储配送和客户关系。随着订货、库存和配送越来越数字化,单纯完成货物流通的价值可能被压缩。
但这不代表经销商会消失。厂家不可能在每个区域都直接维护所有客户,零售商也不一定愿意自己承担全部本地服务。懂区域市场、能维护门店关系、能快速处理补货和执行问题的人,仍然有价值。
变化在于,经销商不能只说“我覆盖了多少家店”,还要说明自己如何帮助商品提高动销:哪些门店适合铺货,什么规格更适合当地渠道,陈列和促销怎样执行,库存如何控制,消费者反馈如何回传。
经销商的角色,正在从货物流通者,向区域经营服务者延伸。
六、即时零售也在把竞争推回到商品本身
9月22日,美团闪购在即时零售产业大会上提出,行业正在从“店仓配时代”走向“商品时代”。平台宣布未来三年投入300亿元支持资源,覆盖基础设施、产品研发和商品营销等方面。这个数字是平台宣布的未来资源计划,不等于已经投入的金额或已经实现的销售额。
这条变化与自有品牌指向同一个问题:当门店、仓库和配送网络逐渐完善之后,消费者为什么要在这个渠道买这件商品?即时零售不是把线下货架原样搬到手机上。产品组合、包装规格、即时场景下的价格和促销方式,都可能影响商品表现。
渠道竞争不只是谁送得快,也不只是谁开店多。商品是否适合这个渠道、这个时段和这类消费者,会越来越直接地影响增长。
最后:渠道不是终点,消费者才是!
当零售商开始做品牌,表面看是零售商向商品端延伸;更深一层看,是零售商希望从提供货架和流量,走向参与商品定义和消费者经营。
这会改变品牌商、经销商和零售商之间的分工,但不意味着其中任何一方必然消失。厂家需要证明产品为什么值得消费者选择,渠道需要证明自己能持续经营好商品,经销商需要证明自己能把商品有效落到区域市场。
最后决定商品能不能留下来的,不是它属于厂家品牌还是渠道品牌,而是消费者是否愿意继续买,渠道是否能持续经营,经销链条是否能从中获得合理回报。
谁能把消费者需求转化成商品,再把商品转化成稳定的复购和经营结果,谁就更有资格参与下一轮价值分配。
——思想开始的地方写生意,也写变化中的普通人。
数据与素材来源
1. BCG与中国连锁经营协会《拐点已至:2026中国自有品牌发展报告》,2026年8月20日。自有品牌渗透率、购买意愿及未来预测。
2. 中国连锁经营协会《2026年商超企业中秋国庆双节销售趋势预判》。样本为47家商超企业,属于节前预判。
3. 新华网《美团闪购:投入300亿联合行业共建“30分钟商品圈”》,2026年9月22日。300亿元为未来三年支持资源计划。
4. 沃尔玛“沃集鲜”门店照片由作者提供,仅用于展示终端陈列,不作为销量或市场份额依据。