前言:
不问健康告知、一般既往症也能赔的中高端医疗险,保障和坑点都在这篇里,看完再决定这个产品适不适合你。
正文:
体检发现结节、息肉,想买医疗险却被健康告知拦住——这是很多人的真实处境。
今天客观拆解一款"免健康告知"的产品:
众安保险的众民保·中高端医疗险2026。
它是什么、保什么、不保什么,一次说清。
一、核心保障:必选责任拆解
这是一年期医疗险,必选责任主要有这几块👇
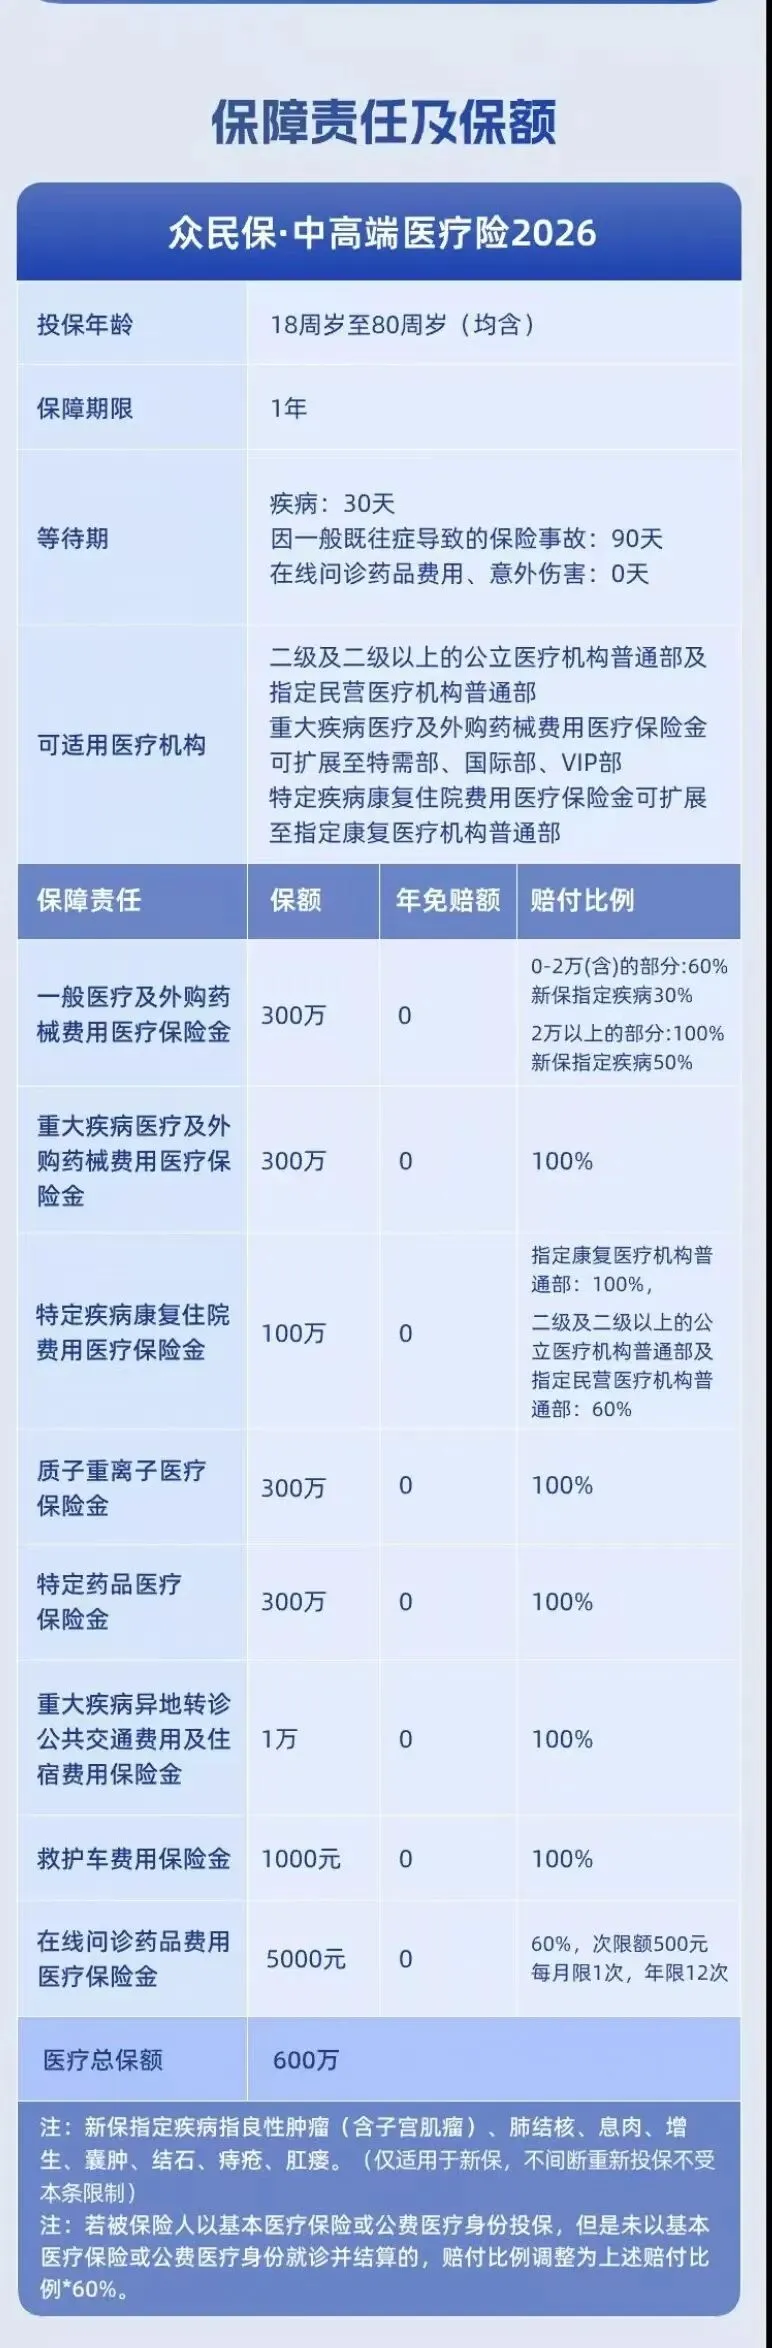
- 一般医疗及外购药械 300万0免赔额。医保结算后,2万元以下部分报60%,2万元以上部分报100%
- 特定疾病康复住院16种特定疾病,100万保额、0免赔(2026版从1万升级,脑梗术后康复这类支出用得上)
- 在线问诊药品(2026新增):0等待期,三高等慢病的原研药可线上开方、送货上门,按0免赔60%赔付
- 可选特需加油包:一般疾病也能去特需部,2万免赔、2万以上100%
二、产品亮点
✅ 不填健康告知:投保页面没有健康问卷(系统有风控筛查,并非人人可投),如果风控,可以选择其他产品。
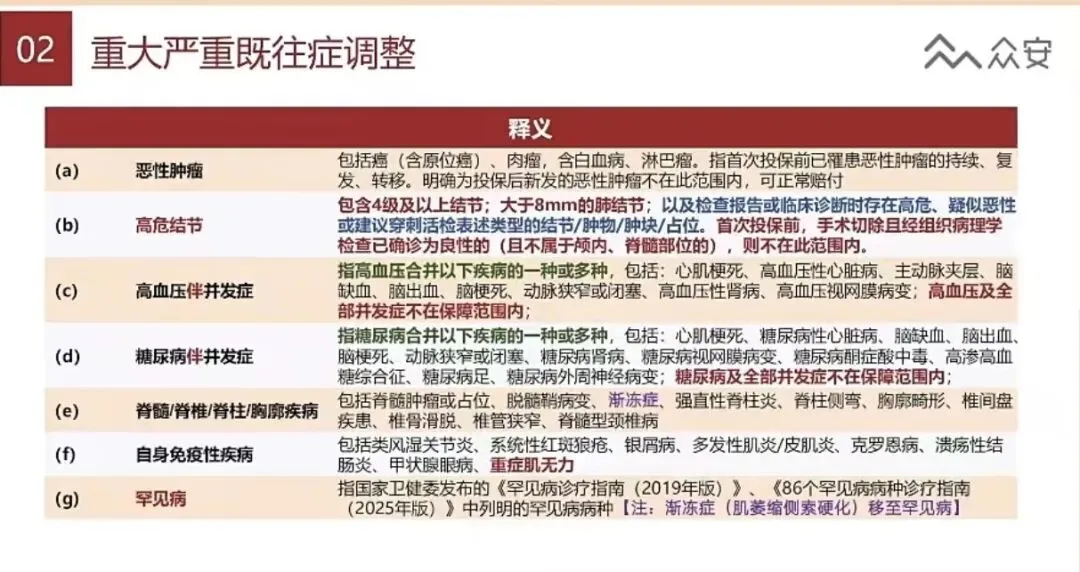
✅ 一般既往症可保可赔:只有清单内的严重既往疾病除外,结节3级、单纯高血压等一般体况过了等待期就能赔
✅ 续保(含升级)0等待期,
新保等待期:新发疾病30天、一般既往症90天
✅ 家庭单划算:2人95折、3人9折、4人85折、5人及以上8折
三、不足与注意点
⛔ 一年期产品,不保证续保,每年需重新投保
⛔ 5类严重既往疾病不赔:恶性肿瘤史、高危结节(4级及以上、大于8mm肺结节等)、高血压伴并发症、糖尿病伴并发症、肝硬化、脑梗史等
⛔ 新保保单对指定疾病(息肉、囊肿、结石、痔疮、良性肿瘤等)赔付打5折:2万以下实报30%、以上实报50%(续保后恢复)
⛔ 一般既往症的药品限2026年4月30日前已批准的药品及适应症
⛔ 就医范围:二级及以上公立医院普通部+183家指定民营机构普通部;特需部仅重疾自动拓展或加购加油包
四、产品适合谁?不适合谁?
适合:有结节、息肉、囊肿等一般既往症、过不了健康告知的人;
年龄偏大(60岁+)的长辈;
想给全家统一配置的家庭。
不适合:身体健康、能通过健康告知的年轻人;
追求特需/VIP全程就医体验的人;
希望"保证续保写进合同"的人。
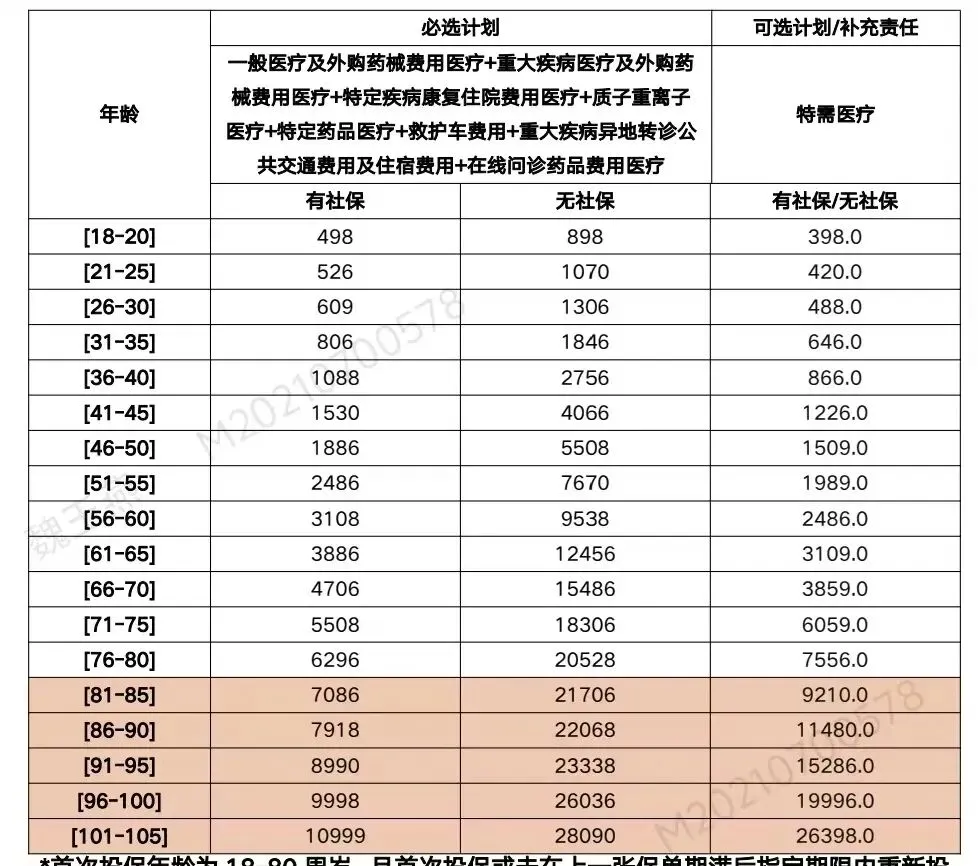
五、不同年龄保费参考
以上为单人标准保费示例,无社保版本更贵,实际以投保页面报价为准。
回答几个经常被客户问到的问题 Q&A
Q1:不用健康告知,是不是人人都能买?
不是。有风控筛查,且5类严重既往疾病及其并发症不赔,投保前建议对照官方既往症清单。
Q2:甲状腺结节3级、肺结节6mm,能赔吗?
按公开规则,非高危结节可赔。4级及以上、大于8mm肺结节、报告出现"疑似恶性/建议穿刺"等表述的属高危结节,不赔。
Q3:0免赔是不是小病也能报?
能报,但2万以下只报60%,且新保单的息肉、结石等指定疾病还要打5折。它不是"全额报",是降低理赔门槛。
Q4:保证续保吗?
不保证。一年期产品,期满重新投保需经保险公司同意。
Q5:能去特需部吗?
重疾治疗自动拓展特需/国际部/VIP部;一般疾病想住特需,需加购特需加油包(2万免赔)。
保险没有完美答案,只有合不合适。
建议结合自己的体况、预算和已有保障综合判断,投保前仔细阅读条款与既往症清单。