杠杆寿怎么选?3款主流产品测评
- 更新时间 2026-09-24 06:09:08
杠杆寿的核心价值就是小保费撬动大保额,体现自己的身价,给家人留一笔确定的钱,同时可以实现定向传承、资产隔离、税务筹划等功能。
01.杠杆寿与定期寿、增额寿的区别
定期寿险同样可以小保费撬动大保额,但是有期限,过了约定年龄期限保单就失效了,保费属纯消费。
杠杆寿是终身的,人总有一死,保额确定可以赔,只是早赔晚赔的问题,具有高度确定性。
增额寿也有定向传承功能,但是前期身故杠杆很低,主要功能是存钱理财。
只有杠杆寿,终身高杠杆寿,确定可以赔,让自己的身价倍增,给家人确定性的经济保障,体现家庭支柱对家人的爱与责任。
02.杠杆寿怎么选?
一是公司品牌。杠杆寿与养老年金一样,要终身持有的,选择一家安全靠谱的保险公司很重要。风险评级至少要BB级以上。
二是产品选择。先确定要分红型还是固收型,建议选分红型,现在是分红时代,保额会逐年递增。
另外就是比较杠杆率,看哪款产品杠杆效率更高,还有现金价值增长情况,应急动用现金的灵活度。
三是核保情况,杠杆寿的核保要求比定寿和增额寿更严格,各公司的尺度不同中,能过核保才能投。
如果有体况,建议可以同时投多家保,看哪家核保条件更友好。
同时每家公司都有免体检额度和财务核保额度,超过额度会比较麻烦一些。多家投也有利于顺利核保。
四是起投门槛,不同产品规定不同,一般最低50万保额起,也有要求100万起。自己的预算要符合最低要求。对接信托保额至少100万起步。
03.主流杠杆寿测评
市场上杠杆寿产品很多,选3款主流产品帮你测评对比一下:
同方全球新传世恒久智臻版,同方的杠杆寿是市场标杆,知名度比较高,销量较大。
中英人寿爱永恒A款,中英是AAA评级公司,投资和分红能力市场TOP级。
长城人寿山海关锦绣版,长城是国资控股险公司,以产品极致性价比破圈。
举个例子,40岁女,保额100万,20年交费,投保上述三款产品经典计划,保费、保额变化、现金价值增长情况如下:
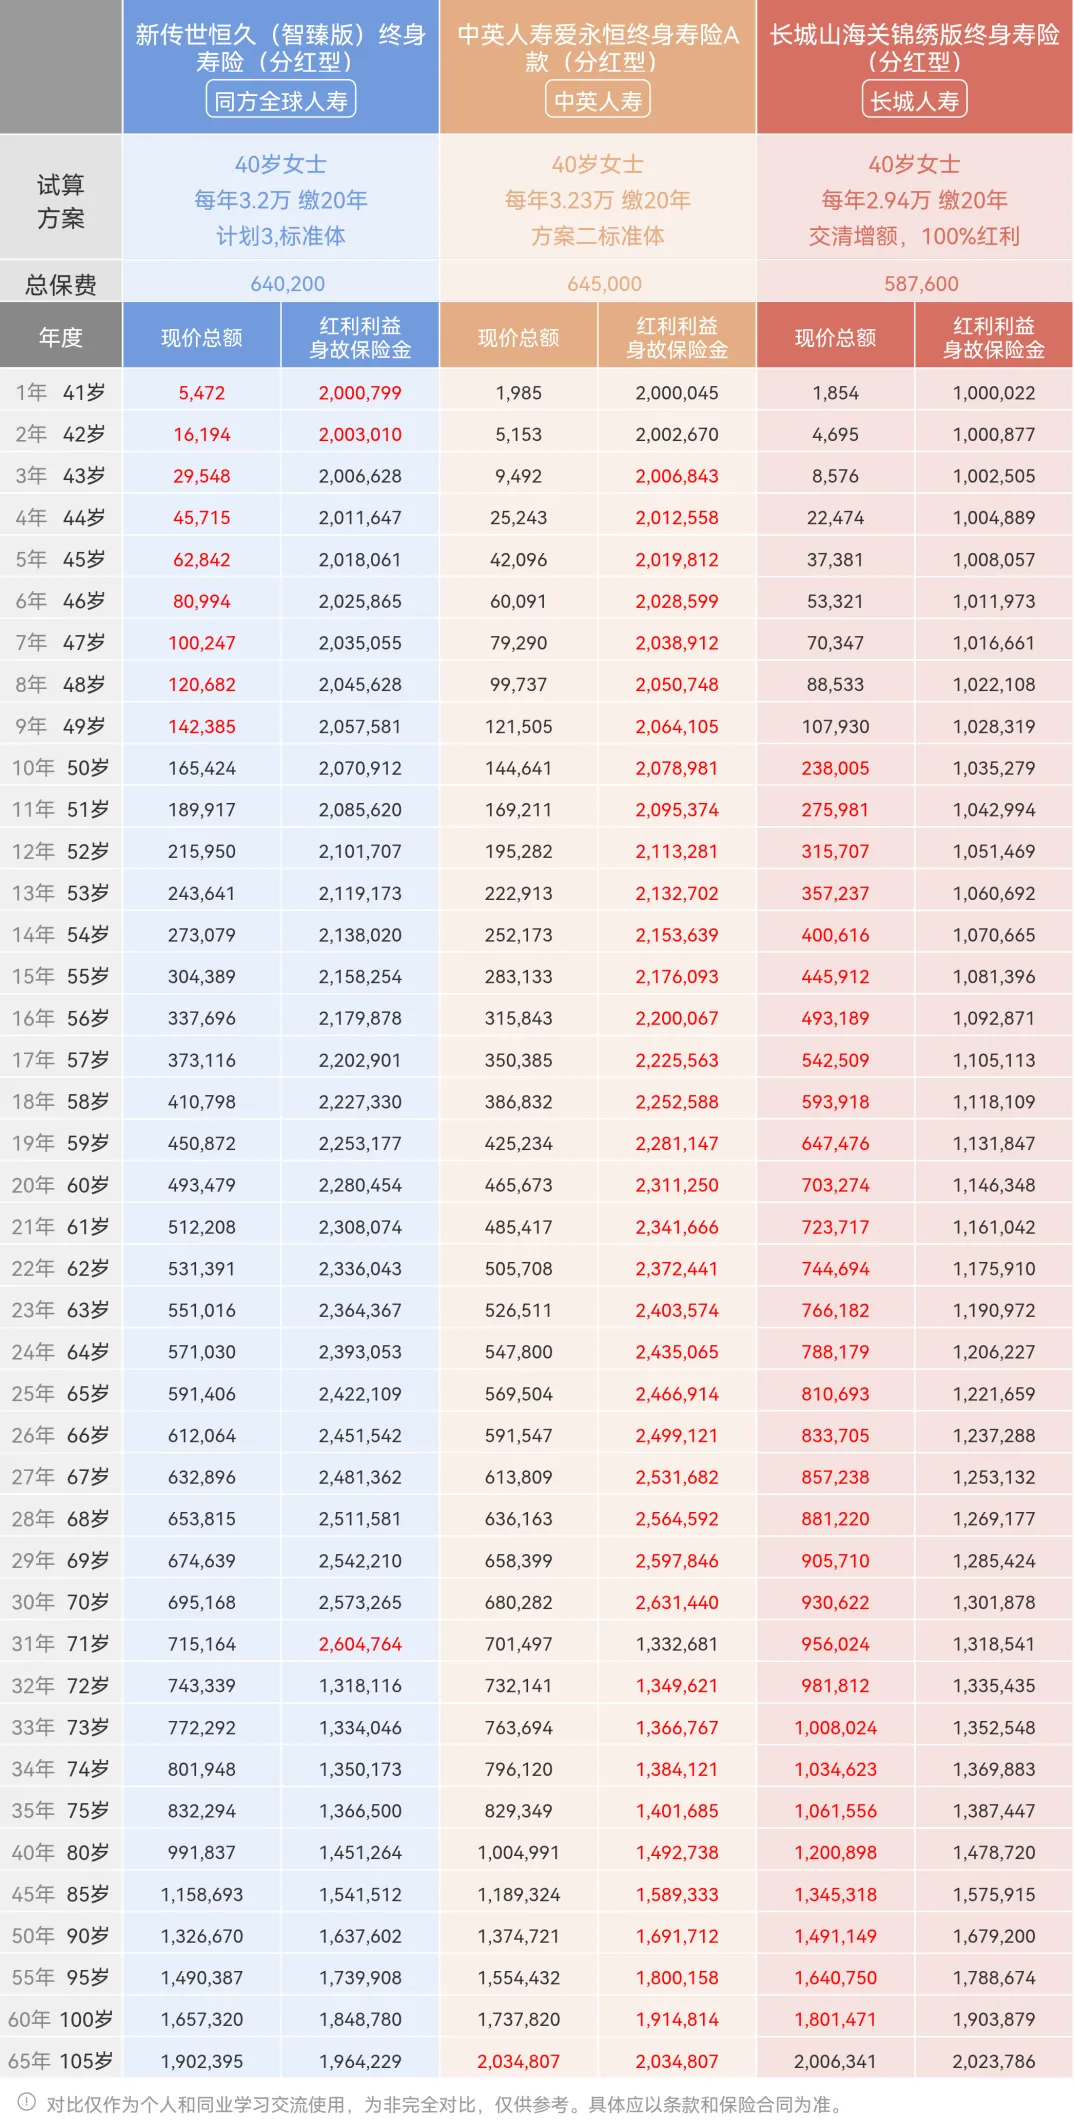
新传世恒久智致臻版,计划3每年保费3.2万,20年总保费64.02万。保额在71岁前翻倍,保100万,赔200万,加上分红更多。
爱永恒A款,计划二每年保费3.23万,20年总保费64.5万,保额在70岁前翻倍。
中英和同方这两个产品形态高度接近,保费接近,在前期保额都翻倍,同方比中英翻倍时间多1年,中英的分红表现更突出,保额会更高一些。
长城山海关锦绣版还是一贯主打性价比,每年保费只要2.94万,总保费58.76万,但保额没有翻倍功能,前期杠杆率不如前两款。
不过长城的现金价值增长很快,20年左右会超过总保费,优势明显,方便投保人大额变现周转。
最后总结:
杠杆寿并非富人专属,只要有规划给孩子留钱,对家人承担经济责任的家庭主力,都适合规划杠杆寿险。
市场主流杠杆寿,首推同方全球的新传世智臻版,公司主力产品,配套服务成熟,核保理赔、对接信托都丝滑顺畅。
如果看重AAA级公司实力,中英爱永恒A款也不错,可以平替同方产品,分红表现更好。
追求极致性价比,看重现金价值的快速增值,既想给孩子留钱,也考虑自己用钱,可以选长城山海关锦绣版,既是杠杆寿,也像增额寿。
具体咨询规划:+changqing_iso详聊~
投保须知:
储蓄型保险:
保障型保险:
带孩子去北京新世纪、和睦家、公立特需就诊,少儿高端医疗险怎么选?
团财险:
保险金信托:
招募合伙人:
