看完民企500强,中国最赚钱的民企,不在前5名
- 更新时间 2026-09-24 00:27:50
关注我们,欢迎转发留言,右上角点击“在看”~
2026中国民营企业500强新鲜出炉,营收第一的京东,净利润不足腾讯的十分之一;而营收排第16的宁德时代,赚得比第5名的比亚迪还多。
当“大”与“强”在榜单上分道扬镳,我们或许该重新理解中国民营经济的权力版图。
规模,还是价值
全国工商联第28次上规模民企调研,6350家企业参评,最终出炉的2026中国民营企业500强,总收入44.93万亿元,户均898亿元。
这份榜单按营业收入排序,当把镜头从营收转向净利润,图景出现反转。
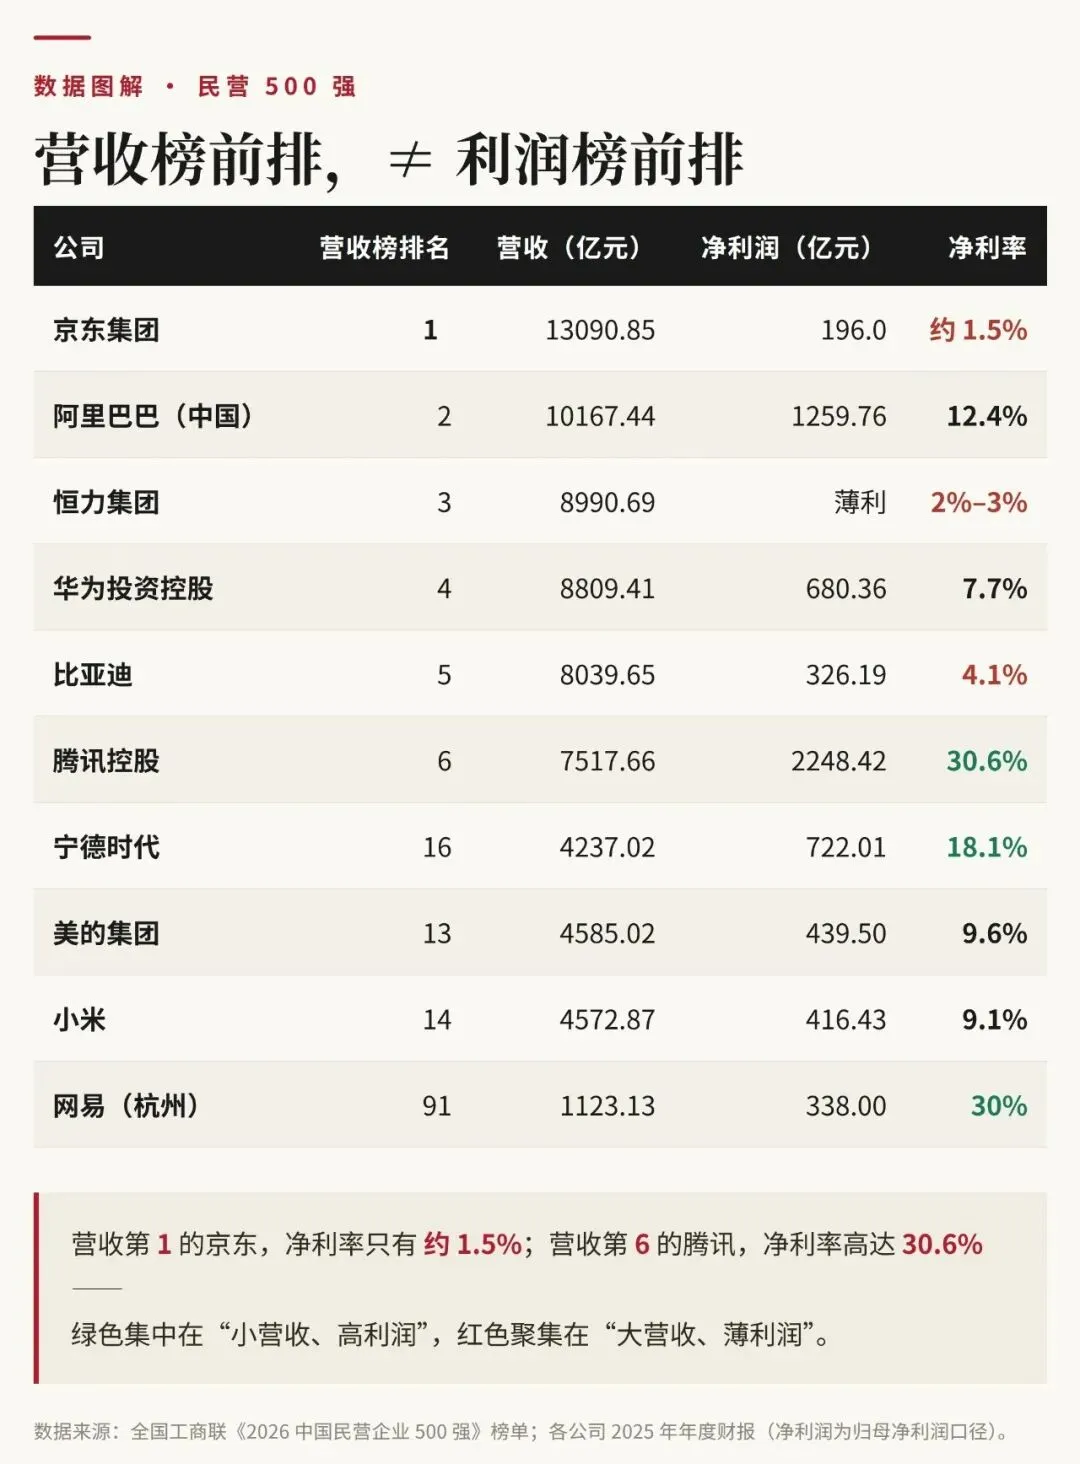
2025年,京东以13090.85亿元营收登顶,是榜单上唯一一家营收破1.3万亿的民企。
但翻开它的年报:归母净利润196亿元,同比下降52.6%;第四季度甚至录得27亿元净亏损——这是京东上市后少有的单季亏损。它的净利率,只有约1.5%。
同一张榜单的第6名腾讯,营收7517.66亿元,不到京东的六成。但它的归母净利润是2248.42亿元,是京东的11倍多。净利率30.57%。
一个搬了1.3万亿的货,留下196亿;一个搬了7500亿的货,留下2248亿。这就是“规模”与“价值”的错位。
“利润王”靠的是什么
如果按净利润重排中国民企,座次大致是:腾讯以2248亿元独占鳌头;阿里巴巴以1259.76亿元紧随其后;其后是宁德时代722亿元、华为680亿元、美的439亿元、小米416亿元、网易338亿元、比亚迪326亿元……
几个特征显而易见。
第一,利润高度集中在“两端”。
腾讯、网易是典型的内容与平台型公司,靠IP、用户关系和网络效应“抽水”,净利率分别超30%。
宁德时代是硬科技龙头,靠技术壁垒和规模效应拿下18.12%的净利率,ROE接近25%。
华为在被极致打压的第六年,仍守住680亿元净利润、21.8%的研发投入强度——它把利润又悄悄投回了未来。
第二,“最赚钱”的,往往不是“最大”的。
宁德时代营收4237亿元,在榜单仅排第16,但它的利润(722亿)超过了营收8039亿元、排第5的比亚迪(326亿),也压过了营收8990亿元、排第3的恒力集团。
比亚迪卖460万辆车,赚的钱还不如宁德时代卖电池赚得多——而宁德时代,恰恰也是比亚迪的供应商之一。
第三,平台与硬科技,共同构成了利润的“金字塔尖”。
腾讯加阿里的净利润合计超过3500亿元,约占500强全部净利润(1.83万亿)的19%。也就是说,占榜单0.4%的两家公司,拿走了整个民企头部群体近五分之一的利润。
规模玩家的困境:大,并不等于赚
再把视线拉回营收榜前列,是另一番景象。
京东之外,恒力集团(营收第3,约8990亿)、浙江荣盛(第7,6816亿)、山东魏桥(第10,5915亿)等,都是典型的“大块头”。
它们身处石化、纺织、铝电等重资产、低毛利行业,营收惊人,利润稀薄。恒力、荣盛的净利率常年徘徊在2%—3%,一场原材料价格波动,就能吞掉全年利润。
比亚迪则是另一种“大而不赚”的样本。2025年它卖出460万辆新能源车,营收8039亿元,但归母净利润同比下滑18.97%至326亿元,净利率约4%。
董事长王传福在年报中直言,行业已进入残酷的“淘汰赛”。价格战打下来,销量涨了,钱却少了。
500强整体净利润仅增长1.31%,平均净利率只有4.06%。制造业企业净利增长13.43%,看似不错,那是因为基数低、且集中体现在少数龙头身上。绝大多数“腰部”制造企业的真实处境,远比营收数字更具寒意。
利润的“微笑曲线”
宏碁创始人施振荣提出的“微笑曲线”,在2026年的民企榜单上依然成立:利润向产业链的“研发、品牌”与“营销、服务”两端集中,中间的“制造、组装”环节最薄。
腾讯、阿里、网易占据的是“数据与服务”的右端;宁德时代、华为占据的是“技术与专利”的左端;京东、恒力、比亚迪,则不同程度地卡在曲线的底部——它们规模庞大,却要和最凶猛的对手拼价格。
波特在《竞争战略》里说,超额利润来自两种壁垒:成本领先,或差异化。
中国民企的营收冠军们,大多选了“成本领先”——用规模摊薄成本。这条路能做大,却很难赚多:当所有人都规模化的那一天,规模就不再是壁垒,价格战才是。
而腾讯的微信、网易的《梦幻西游》、宁德的麒麟电池,卖的不是“更便宜”,而是“只有我有”。差异化,才是利润真正的栖身之所。
规模不是护城河,净利率才是
这份榜单揭示了:在存量时代,规模是负债,利润率是资产。
京东2025年把营销费用从480亿烧到840亿,去抢外卖这块新大陆,换来的是利润腰斩。这是“用利润换规模”的典型赌注——赌对了,是第二曲线;赌错了,是失血过多。
反观腾讯,2025年把857.5亿元砸进研发、792亿元砸进AI基础设施,资本开支创历史新高,换来的却是30%的净利率和2248亿利润。马化腾在年报里说,AI提升了广告定向能力、带动了游戏互动,“核心业务富有韧性,并产生了充足的现金流”。
腾讯用AI,把利润率的护城河又挖深了一米。
这恰恰是未来最值得警惕的分化:AI不会平均地造福所有企业。它先增厚的是那些本就拥有数据、用户和网络效应的平台;而对仍在价格战里肉搏的制造商,AI更多是“降本”的工具,省下来的钱,又会被下一轮价格战卷走。

您或许还想看
Don't be too nice!十位顶尖女性CEO,改写命运的十件事
 有态度的CXO都“在看”❤️
