民企500强两年对比:谁上升,谁退场?这几个信号值得关注
- 更新时间 2026-09-24 00:03:28
近日,全国工商联发布《2026中国民营企业500强》。与2025年榜单相比,这份新榜单不止是名次的简单轮换,更像一面镜子,照出了过去一年中国民营经济在总量、结构、区域与产业上的深层变化。以下从总量、企业、区域、产业四个维度,借助火石星览产业智能体,逐一拆解这份榜单背后的信号。
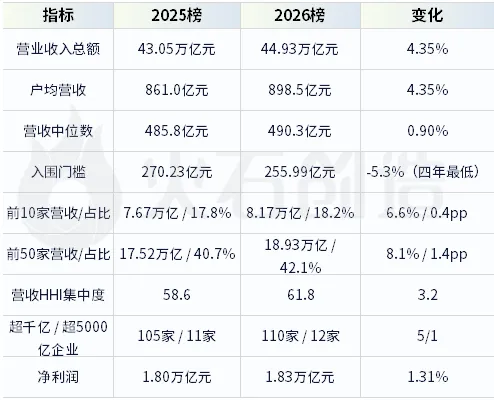
总量:盘子变大、门槛变低、集中度变高
从近四年民营500强的入围门槛来看,今年最低,同期营收总额却创高。从营收来看,增长几乎全部来自头部,腰部与尾部在收缩。对比2025年,450家企业留榜,其中68家营收负增长、197家波动在±5%以内,仅36家增速超过20%,专家对这一格局的概括是“头部稳固、动能换挡、腰尾承压”。同时增收不增利:营收增长4.35%而净利润仅增长1.31%,平均净利率4.06%。
表:总量、门槛与集中度
企业:头部位次稳定,腰尾剧烈换位
企业层面头部位次稳定,前六名两年完全一致,但内部分化:京东营收增长13.0%至13091亿、腾讯+13.9%、小米+25.0%,华为、比亚迪、恒力增速相对较小;化纤石化纺织系企业在前12名中占5席,增速偏低。
名次跃升最快的是零跑,从2025年的第414位升至第187位,跃升227位;小鹏从第308位升至第141位;鸣鸣很忙从第319位升至第178位;瑞幸从第387位升至第248位;旭创从第487位升至第365位;伊泰从第229位升至第121位;力勤资源从第461位升至第313位。
区域:东部基本盘固化,“总部经济+资源与新兴产业带”上移
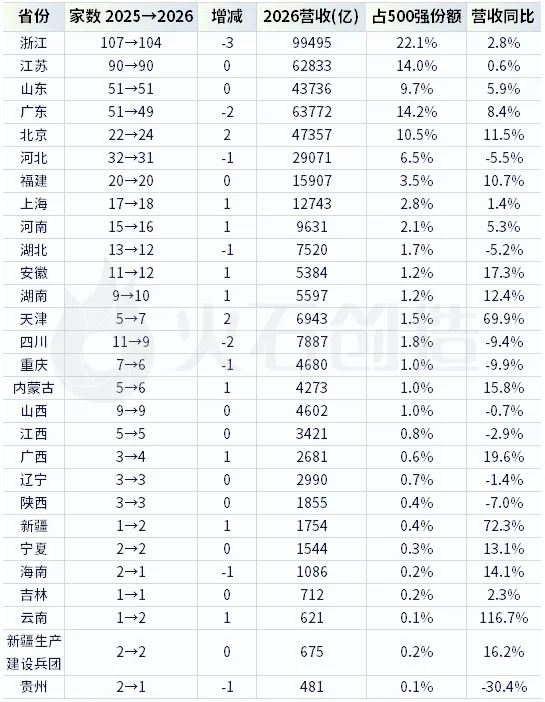
头部省份上榜数量格局高度稳定,浙江104家、江苏90家、山东51家、广东49家仍居前四,四省合计占500强的68.8%。
浙江数量减少3家,但营收总额增长2.8%,户均营收与千亿俱乐部成员(18升至23家)继续提升;江苏90家数量持平,苏企以传统制造与贸易为主,受价格下行拖累更明显,营收仅增长0.48%。广东家数下降2家但营收增长8.4%,是四省中弹性最强的省份,反映电子与新能源车企业的量价优势。
表:民营500强省份分布
产业:制造业进场,贸易与地产链“离场”
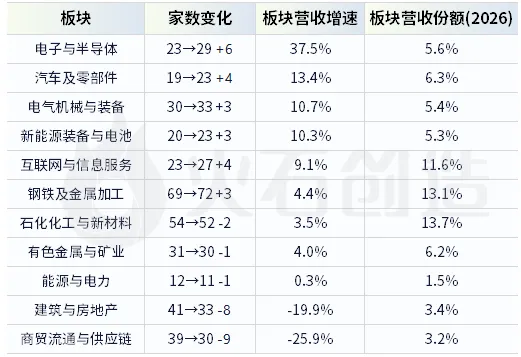
制造业企业数量占比从66.40%升至70.60%,第二产业占比从72%升至74.40%;制造业企业营收32.22万亿元、增长8.73%,远高于500强整体的4.35%,其净利润1.09万亿元、增长13.43%。即利润与增长都在向制造集中,非制造板块(贸易、地产、建筑)在拉低整体。
表:产业板块营收同比增速
来源:火石星览产业智能体
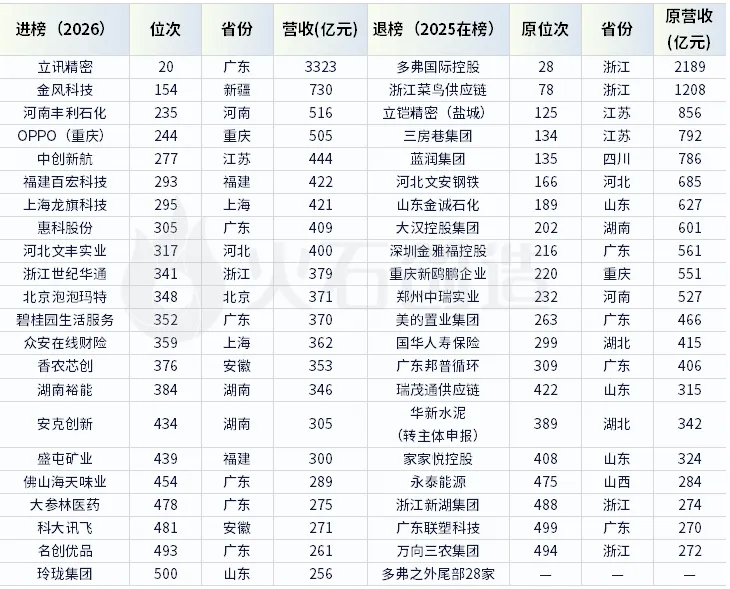
从进、出榜企业结构来看,新进集中在电子与半导体、钢铁、互联网与信息服务、新能源与汽车;退榜集中在商贸流通、建筑与房地产、石化化工、金融投资领域。
小结
名义价格效应是第一驱动。2025年1—11月工业生产者出厂价格同比下降2.7%、购进价格下降3.1%,其中黑色金属材料类下降3.0%、化工原料类下降5.0%、燃料动力类下降6.9%,而有色金属材料及电线类逆势上涨8.1%。对应名单表现:钢铁、石化、化工、建材企业“量增价减”,名义营收被压缩,尾部企业跌破门槛退出;有色系企业排名显著上升。榜单以名义营收排序,价格通缩会直接改写名单,因此相当一部分下滑可能不是经营失败,而是分母里的价格。
房地产、建筑链持续出清。2025年1—11月新建商品房销售面积同比下降7.8%、销售额下降11.1%。对应建筑与房地产板块数量减少8家、营收下降19.9%,一批地产系退出或大幅下滑,并向下传导至钢结构、建筑陶瓷、水泥、装饰企业。
大宗贸易与供应链“挤水分”。商贸流通板块数量减少9家、营收下滑25.9%。价格下行周期中囤货价差消失、大宗商品波动加大是共同背景;全国统一大市场建设与“整治内卷式竞争”、以及部分贸易业务按净额法确认收入,会压低这类企业的报表营收规模。
电子信息与AI算力补位。该板块营收增加37.5%。2025年11月装备制造业增加值同比增长7.7%、高技术制造业增长8.4%,均快于规上工业的4.8%;民企500强出口总额1.97万亿元、增长11.25%,占我国出口总额7.31%、提高0.34个百分点。立讯精密首次申报即列第20位(3323亿元),光模块、消费电子ODM、面板、存储分销、封测领域集体进入或跃升。
汽车链与新能源内部剧烈分化。整车、新势力靠销量放量:零跑、小鹏位次大幅上升,吉利营收增长9.9%。但光伏主链受组件价格战拖累,晶科、晶澳等位次出现大幅下降。
新消费与服务业态入场。泡泡玛特、名创优品、鸣鸣很忙(量贩零食)、瑞幸、万辰食品、海天味业、大参林等企业新晋或跃升,对应信息/服务与消费类板块营收增长9.1%。
政策与要素导向。制造业与实业占比提升,与“坚守主业、做强实业”的政策导向及企业向价值链上游攀升一致。区域上“北京+天津+安徽+西北”的上行,主要由总部经济、重卡/钢贸主体整合、新能源与半导体产能布局、有色与能源涨价共同推动。
你最关注哪家企业或哪个赛道或哪个省份的位次变化?
在评论区聊聊你的判断,也欢迎用火石星览产业智能体进一步拆解500强数据、对比历年榜单、追踪区域与产业迁移,发现机会。
-产业链解读-
摩托车 | 脑机接口 | 商业航天 | 集成电路 | 智能经济 |细胞与基因治疗 | 新型储能 | 氢能 | 风电| 算力|人形机器人 | 低空经济 |新一代算力光芯片 | 6G |人工智能 | 核聚变能
-企业榜单-
潜在独角兽 | 行业榜单 | 新质100| 全球千强 | 福布斯中国AI50强
