9月22日,全国工商联发布了2026中国民营企业500强榜单。这份500强从头到尾有哪些材料相关的企业?那些真正跟矿山、炉子、车间打交道的公司有哪些,它们赢在了哪里?
总体上看,72家钢铁企业上榜,27家有色金属企业,7家建材企业,80余家化工企业,加起来超过180家。
这说明500强里每3家就有1家是做材料的。
1.钢铁这72家,河北一个省占21个
钢铁是材料类上榜企业最多的板块。
72家钢企上榜,前30名里就有青山控股(第15)、敬业集团(第18)、沙钢集团(第25)、冀南钢铁(第26)、德龙钢铁(第28)、建龙重工(第29)六家。
河北一个省有21家钢企上榜,主要集中在唐山和邯郸。唐山有津西、鑫达、港陆、东华、九江线材、天柱;邯郸有普阳、裕华、太行等。
为啥?
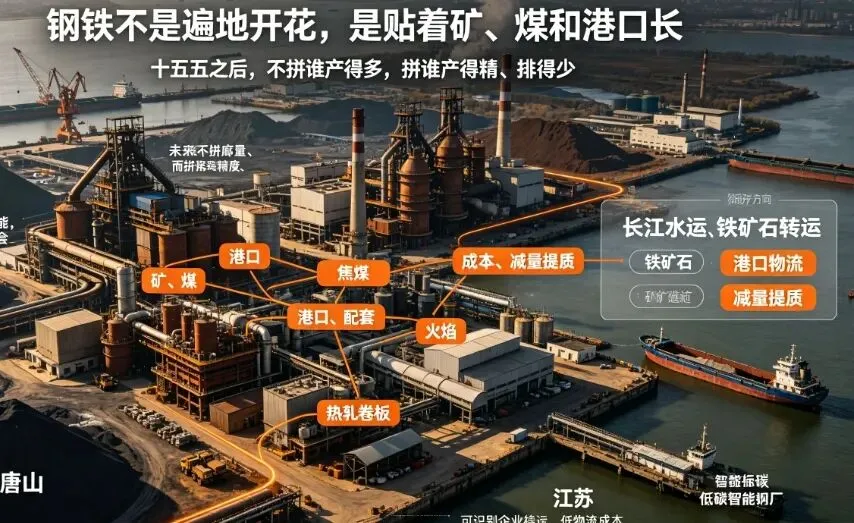
河北有矿、有煤、有港口。唐山靠渤海,进口铁矿石方便;邯郸挨着山西,焦煤运过来成本低。加上几十年形成的产业配套,从采矿到炼钢到轧材,一条龙全在方圆几十公里内搞定。
沙钢在江苏张家港,排第25位。中国第四大民营钢企,靠的是长江边的水运优势,铁矿石从海外运到上海港,再转运到张家港,物流成本比内陆钢厂低一大截。
“十五五”钢铁行业的关键词是减量提质,控产能扩张、促产业集中、推进绿色低碳转型和智能制造。
简单说,以后不拼谁产得多,拼谁产得精、排得少。青山控股靠不锈钢做到第15位,这个方向可能真就走对了。
2.有色这27家,山东铝业双雄撑起全省排面
有色金属板块27家上榜,前三名全在山东。
魏桥创业(第10)、信发集团(第21)、南山集团(第23)。
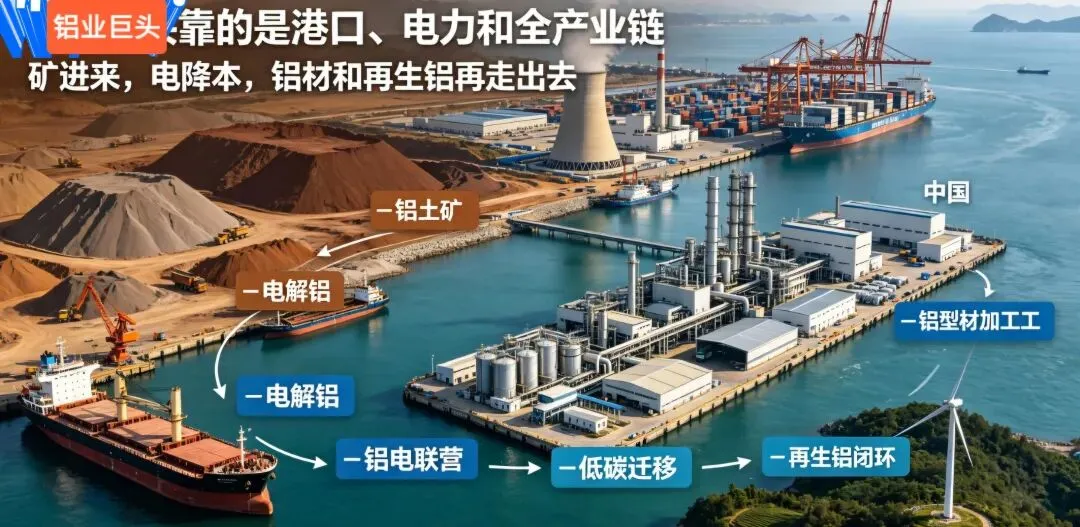
魏桥创业是山东唯一进入全国前十的民企。它的铝产业布局特别有代表性:从非洲几内亚运铝土矿到山东滨州,在当地形成了“铝土矿—氧化铝—电解铝—铝型材—再生铝”的全产业链。魏桥拥有22亿吨高品质铝土矿资源储量,氧化铝单体规模做到全球最大。
但魏桥把近400万吨核心电解铝产能从山东整体迁到了云南。为什么?
电解铝是高耗能产业,山东以火电为主,能耗指标紧张、碳排放管控严。云南有丰富的水电,同样产能放在云南,碳排放降一大截。
信发集团在聊城,从一座小型热电厂起步,现在集发电、供热、氧化铝、电解铝、铝深加工于一体。它的模式是铝电联营,自己有电厂,铝的生产成本比同行低不少。
南山集团在烟台,从铝业起家,现在横跨铝业、纺织、地产、航空。排名从第之前的38位大幅前移到第17位。
山东为什么能出这么多铝业巨头?
烟台港是铝土矿进口的重要口岸,几内亚的矿从这里进来,直接就地上岸加工。加上山东的电力基础设施完善,铝加工产业链完整,形成了“港口+电厂+铝厂”的黄金组合。
3.建材只7家,但每一家都是细分领域的狠角色
建材上榜企业数量不多,有7家,但每一家都是细分领域的狠角色。
东方希望集团排第41位,表面看是建材企业,实际上业务横跨水泥、化工、光伏。它在上海和成都都有总部,走重资产+多元化路线。
红狮控股在浙江,水泥产能排全国前列。浙江没有大型石灰石矿,红狮跳出浙江在江西、湖南、四川等石灰石资源丰富的地区建厂,把生产基地放在资源地,把销售网络铺向全国。
华新建材在湖北,第374位。黄石是中国重要的水泥生产基地,石灰石储量丰富,长江水运便利,华新把水泥卖到长江中下游各地。
东方雨虹排第475位,是建筑防水材料领域的龙头。防水材料的下游是基建和地产,这个赛道的特点是刚需、高频、品牌壁垒高。
建材行业面临的最大变量是“十五五”的碳约束。“十四五”期间建材行业能耗总量下降19.3%、碳排放量下降24.9%,已经实现了碳达峰。“十五五”提出了更硬的双约束指标,碳排放双控从政策要求变成了指标约束。
这意味着水泥、玻璃这些高碳排放的建材产品,产能会被进一步压缩,绿色建材、低碳水泥、循环利用材料会成为主赛道。东方雨虹的防水材料、红狮的替代燃料技术、华新的工业固废协同处置,都是在这个方向上卡位的。
4.材料巨头为什么扎堆这几个省?
把180多家材料企业的地图摊开看,规律特别清晰。
山东:51家上榜,铝业+石化+钢铁+化工。
魏桥、信发、南山三家铝业巨头撑起了山东材料的门面,东营一市就有16家企业上榜,集中在石化领域。
河北:钢铁一家独大,21家钢企上榜。
唐山和邯郸两个城市,几乎撑起了河北钢铁的半壁江山。
江苏:钢铁+化工+建材。
沙钢、恒力、盛虹、金峰水泥,从苏南到苏北,沿江布局,靠的是长江水运和港口优势。
河南:有色金属+钢铁+化工。
洛阳栾川钼业排第36位,济源钢铁、安阳钢铁信阳公司、龙佰集团、心连心化工都在榜上。豫西的矿产资源、豫北的煤化工基础,构成了河南材料的底盘。
浙江:化工+建材。
荣盛、恒逸、桐昆三家石化巨头排在前30,红狮水泥在建材板块领跑。
内蒙古、山西:能源+有色。
内蒙古有伊泰、蒙泰、君正能源化工;山西有鹏飞集团、晋城钢铁、晋南钢铁等9家上榜。
所以,你看材料企业跟着资源走。
有矿的地方出有色和钢铁,有煤的地方出化工,有港口的地方出进口加工。
那么,最后一个问题,未来5年谁会成为明星企业?
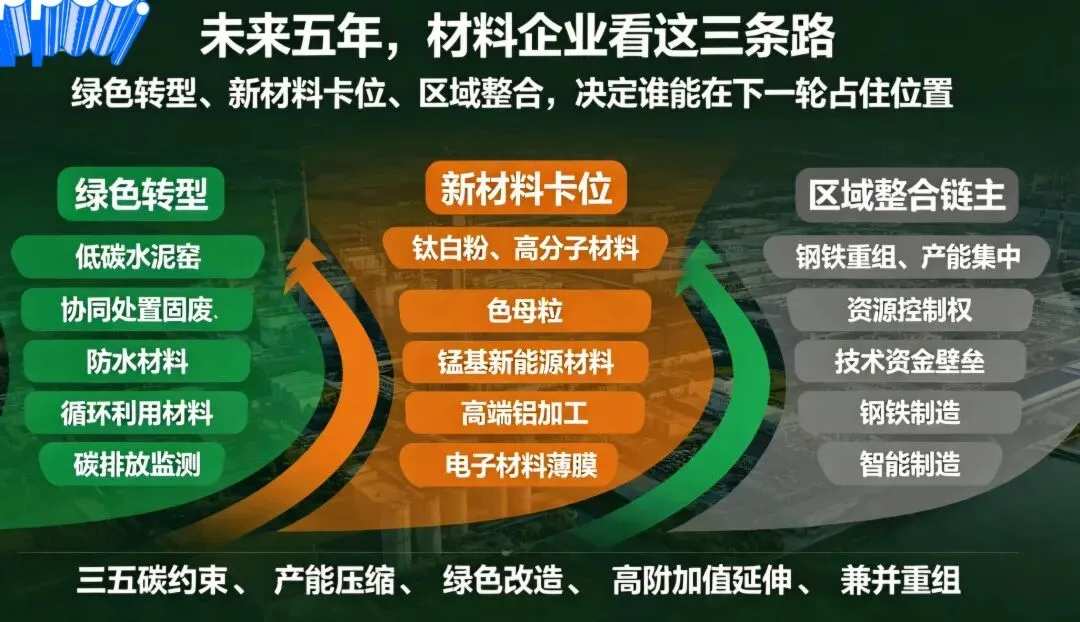
结合“十五五”规划的方向来看,一是绿色转型的先行者,如魏桥、信发、红狮。
“十五五”碳约束只会越来越紧,谁先完成绿色改造,谁就能在下一轮竞争中拿到入场券。
二是新材料赛道的卡位者,像龙佰集团、道恩集团、天元锰业。
这些企业的共同特点是从传统材料切入,往新能源、电子、航空航天等高附加值领域延伸。
三是区域整合的链主,如钢、青山、南山。
“十五五”钢铁行业明确要促产业集中,意思就是头部企业通过兼并重组做大做强。谁手里有资源、有技术、有资金,谁就能在整合潮中吃掉更多份额。
再留个小问题,你认为材料企业的追求大规模,到底是好事还是坏事呢?评论区聊聊。