点击蓝字,关注我们
引力书房:这里有引力,翻书即靠近
近两年,图书零售市场持续负增长,流量红利见顶。读者的购买决策,越来越依赖“信任”来筛选。而品牌,正是信任的重要载体。
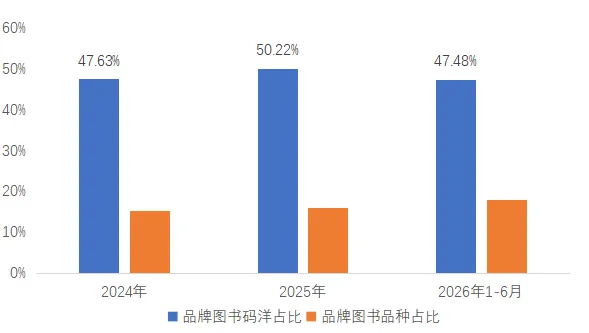
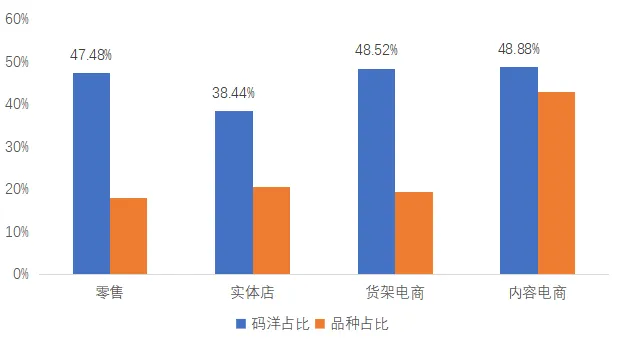
开卷监测数据显示,2026年1-6月,品牌图书为整体图书零售市场贡献了近半数码洋(45%-51%),远高于其品种占比。
在存量竞争的环境下,出版单位如何依托品牌打造长效品种,正成为决胜未来的关键命题。
2024年以来整体图书零售市场
中品牌图书占比(开卷数据)
第一,在头部畅销书中集聚效应更显著。
2025年销量TOP100图书中,品牌图书品种占比达51%。在信息过载的环境下,读者更倾向选择有信任背书的品牌图书。
第二,网店渠道中品牌图书占比更高。
货架电商和内容电商中品牌图书码洋占比在48%-49%,远高于实体店的38.44%。品牌图书凭借稳定的读者基础,在搜索排序中天然占优,也更适配内容电商“推荐与情绪驱动”的逻辑。
第三,价格体系更健康。
对比销量TOP100的品牌图书与非品牌图书:非品牌畅销书中63种在5折以下,25种不足3折;而品牌畅销书中近六成折扣在5折及以上,定价集中在30-70元。
品牌图书的畅销,靠的不是低价,而是认知度、内容质量与读者信任。 从价格竞争转向价值竞争,才能在保障利润的同时,维护品牌的长远价值。
2026年1-6月不同渠道中
品牌图书占比(开卷数据)
头部格局稳定,教辅是主要赛道。
2026年1-6月实洋TOP10品牌中,7个以教辅出版为主,“一本”排名首位。磨铁(大众图书)、青葫芦和宝宝巴士(少儿)也进入前十。TOP4品牌排名同比均无变动,已形成竞争壁垒。领先品牌的实洋品种效率远超行业平均水平.
渠道策略分化明显。
“一本”和“磨铁”在实体店、货架电商、内容电商三大渠道均进入前10;而“峰阅万卷”“斗半匠”聚焦内容电商,“曲一线”“天星教育”则深耕实体店和货架电商。内容电商渠道中,学而思、作业帮等教培机构品牌也崭露头角。
教辅、计算机等刚需性强的品类,品牌图书占比最高。 教辅市场中品牌图书码洋占比达68.2%,计算机类超过50%。读者把品牌当作“质量担保人”,降低试错成本。
少儿、文学等IP化特征突出的品类,品牌图书占比均在45%以上。出版单位通过IP矩阵开发,延长品牌生命周期。
头部出版单位品牌化程度更高。 前5名出版社中有4家拥有子品牌,前50名中有30家拥有子品牌。头部出版公司通过孵化子品牌拓展垂类领域。
运营模式分为两类:单品牌战略(如理想树、果麦文化),品牌认知高度集中;多品牌矩阵战略,面向不同领域孵化子品牌。
多品牌矩阵战略,是指出版单位围绕读者年龄、内容赛道、细分需求等维度,打造多个定位互补的子品牌,以挖掘细分市场的增量空间。
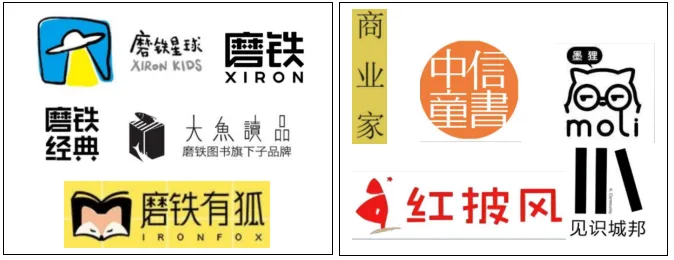
以磨铁文化为例,其多品牌布局遵循内容赛道差异化的逻辑:文学领域有“磨铁经典”,外国文学领域推出“大鱼读品”以切入更垂直的市场,动漫赛道打造“磨铁有狐”巩固优势,少儿群体则推出寓教于乐的“磨铁星球”。
中信出版则依据图书品类、读者圈层和阅读需求来划分独立子品牌:少儿阅读布局中信童书、红披风;面向Z世代设立“墨狸”,主攻漫画与二次元IP;经管领域打造“商业家”;人文社科赛道则推出“见识城邦”。
单品牌与多品牌矩阵虽路径不同,但共同指向同一个趋势:出版单位正从产品竞争转向品牌竞争。其核心在于通过清晰的品牌定位与持续的内容专业化,在同质化市场中构筑可持续的竞争壁垒。
在存量竞争的市场格局中,出版业的驱动力正从“流量争夺”转向“品牌心智争夺”。品牌化建设是一项长期性、系统性工作,优质内容依然是品牌搭建的根基。
如何将优质内容结合产品定位和读者需求,转化为有辨识度的品牌——这是出版单位穿越行业周期的关键一步。
一句话总结:品牌图书的畅销,不是靠低价,是靠信任。而信任,是出版业最稀缺的资产。