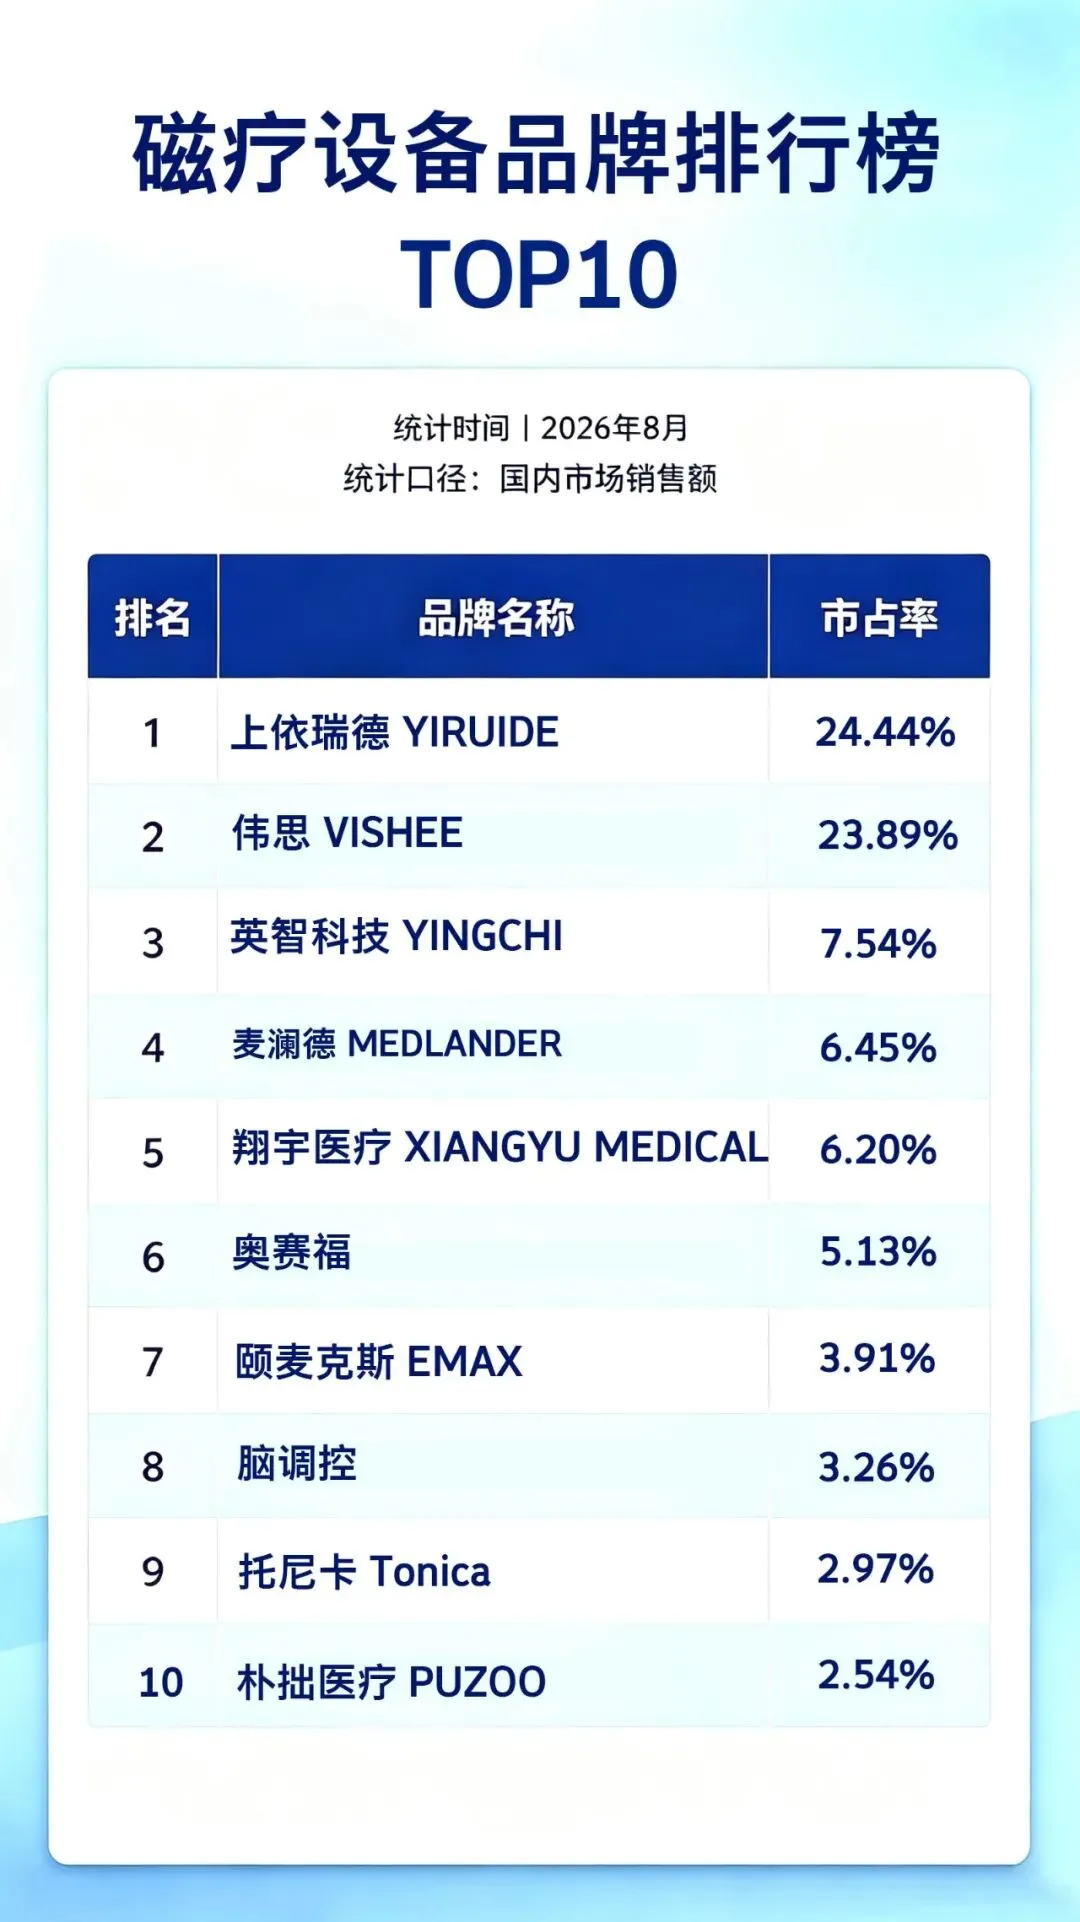
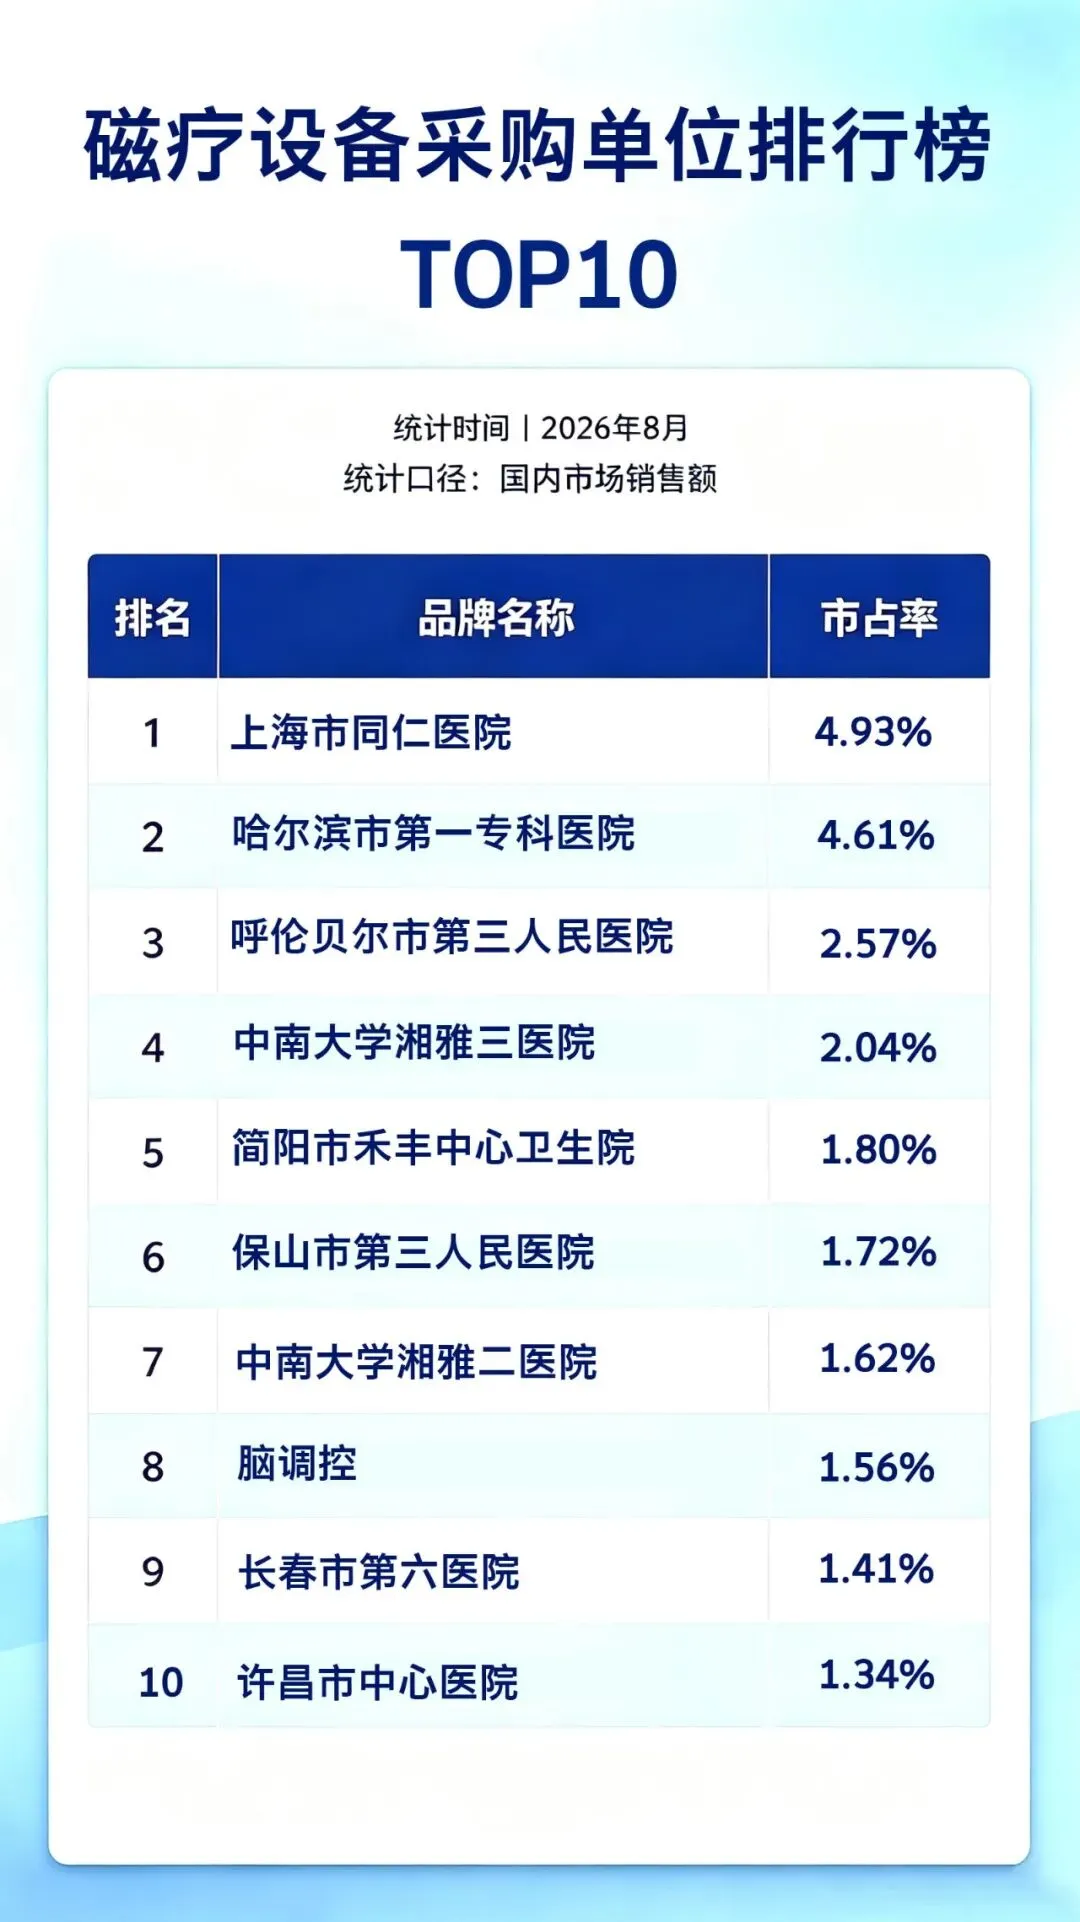
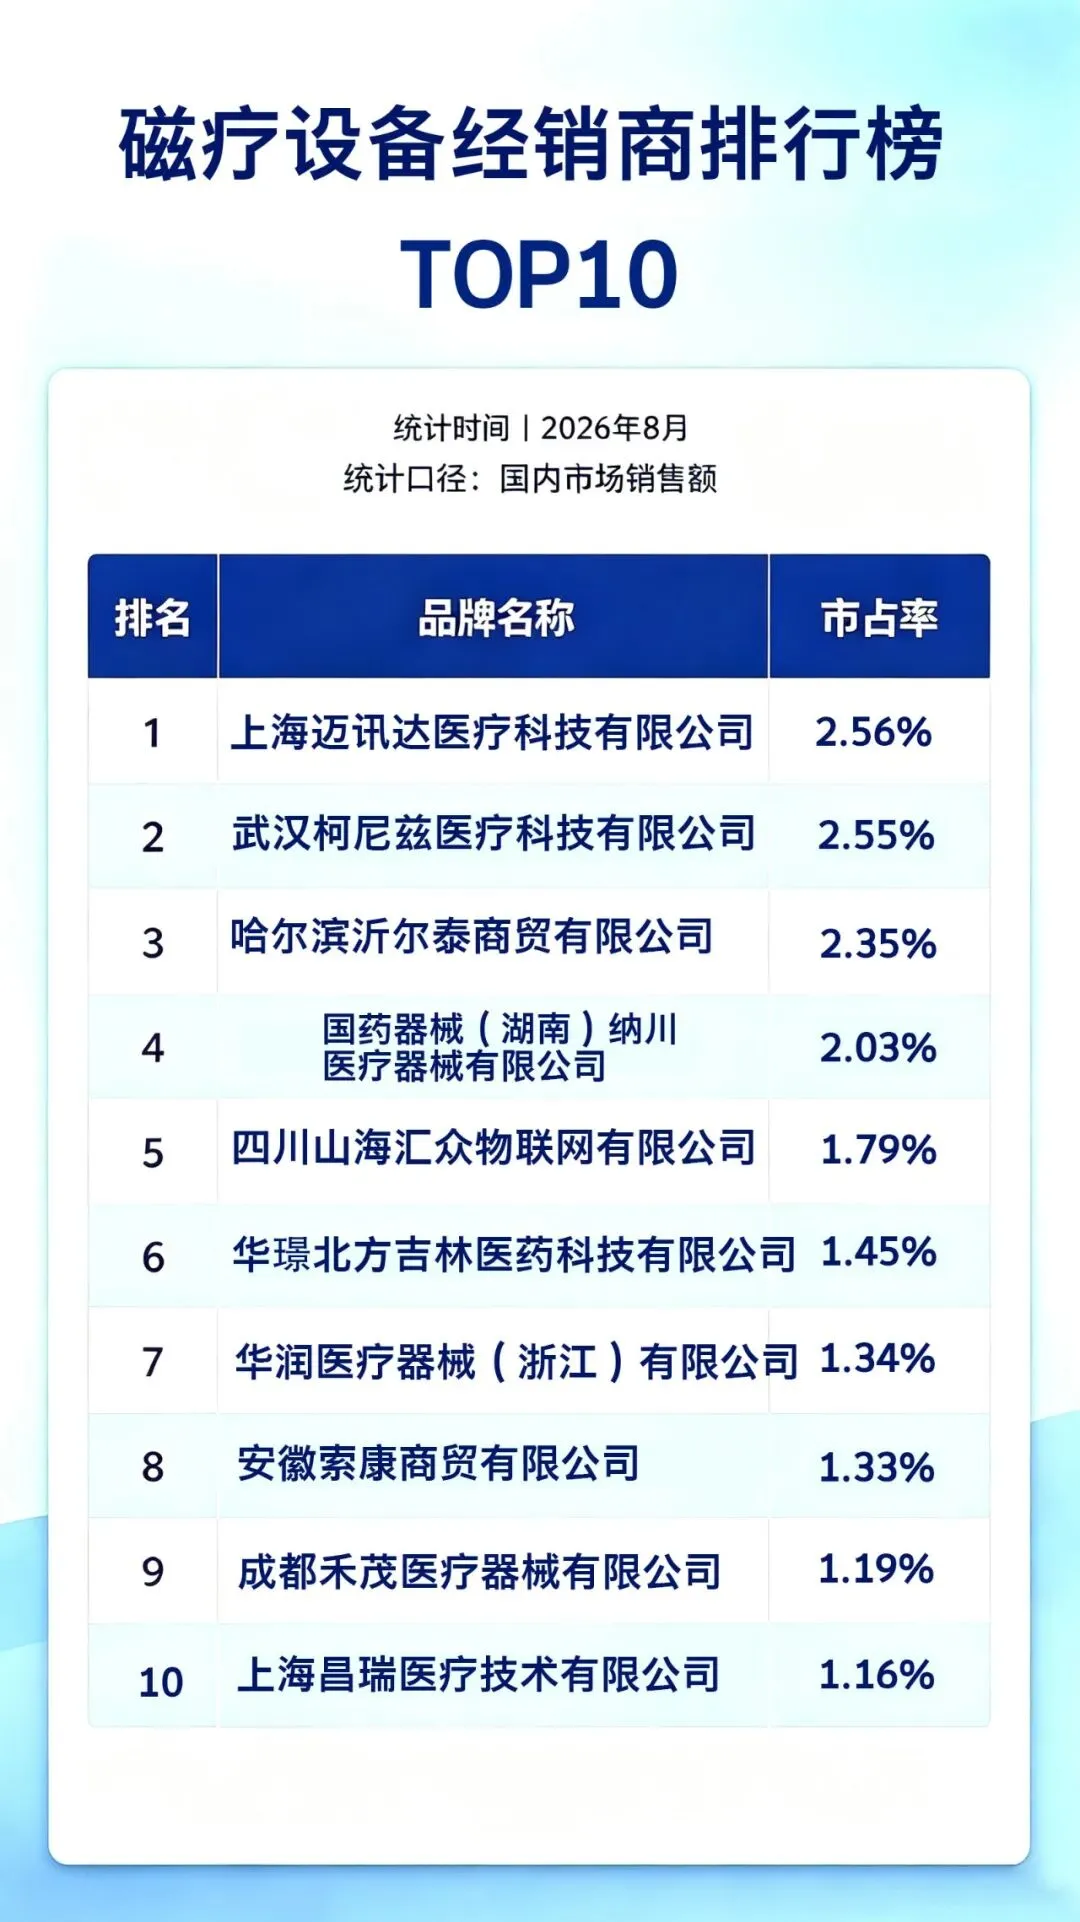
本次数据基于2026年8月国内磁疗设备市场销售额统计,涵盖品牌、采购单位、经销商三大维度,全面展现行业最新竞争格局。整体市场梯队分化明显,头部优势稳固,中尾部市场竞争较为分散。
一、磁疗设备品牌排行榜TOP10
二、磁疗设备采购单位排行榜TOP10
三、磁疗设备经销商排行榜TOP10
四、2026年8月磁疗设备行业三级梯队市场格局分析
8月磁疗设备行业层级分化显著,品牌、医疗机构采购、经销商三大赛道均呈现清晰三级梯队格局,头部集中、尾部分散。
1、品牌竞争梯队格局
磁疗设备品牌形成明确三级梯队,头部垄断效应明显。第一梯队双龙头:依瑞德(24.44%)、伟思(23.89%),合计市占近50%,技术与售后成熟,主导国内中高端市场,为医院采购首选。第二梯队细分标杆:英智科技(7.54%),位列行业第三,深耕专科细分场景,份额稳定,与头部差距明显。第三梯队中小品牌:麦澜德、翔宇医疗、奥赛福等,市占均低于7%,格局分散,依托区域渠道布局基层小众市场,竞争力偏弱。
2、终端采购梯队格局
行业采购资源高度集中,机构采购体量层级差异突出。第一梯队头部机构:上海市同仁医院(4.93%)、哈尔滨市第一专科医院(4.61%),预算充足,主打高端成套化采购,采购规模及标准行业顶尖。第二梯队区域核心机构:呼伦贝尔市第三人民医院(2.57%),主导区域设备更新与配置升级,为地方核心采购主体。第三梯队基层机构:湘雅三医院、简阳市禾丰中心卫生院等,采购占比均不足2%,以小额基础设备补充采购为主,行业影响力有限。
3、流通经销梯队格局
经销商赛道无绝对垄断企业,梯队分工清晰。第一梯队头部经销商:上海迈讯达医疗、武汉柯尼兹医疗,全国布局、履约能力强,主营头部品牌,承接三甲医院大中型采购项目。第二梯队区域经销商:哈尔滨沂尔泰商贸,深耕本地下沉市场,服务地市、县域医疗机构,承接中小型采购订单。第三梯队小微经销商:各地国药器械子公司、四川山海汇众物联网等,仅承接本地零散小单,业务体量小、竞争力薄弱。
榜单数据取自官方资料与公开招投标信息,覆盖全国 31 省份,数据源含政府采购平台、医院官网、第三方平台等。数据和市场全貌存在差异,仅供行业参考。