缺钱的时候,很多人都会纠结:是选“申请快”的网贷,还是流程相对复杂的银行信用贷?
如果个人资质还可以,我更建议优先考虑银行贷款。
第一是利息低。符合条件的银行信用贷,年化利率部分能做到3.5%左右,而网贷综合成本通常高不少,长期下来利息差距很明显。
第二是还款方式。银行一般有1—3年先息后本、3—5年等额本息,期限更长,月供压力相对小一些。
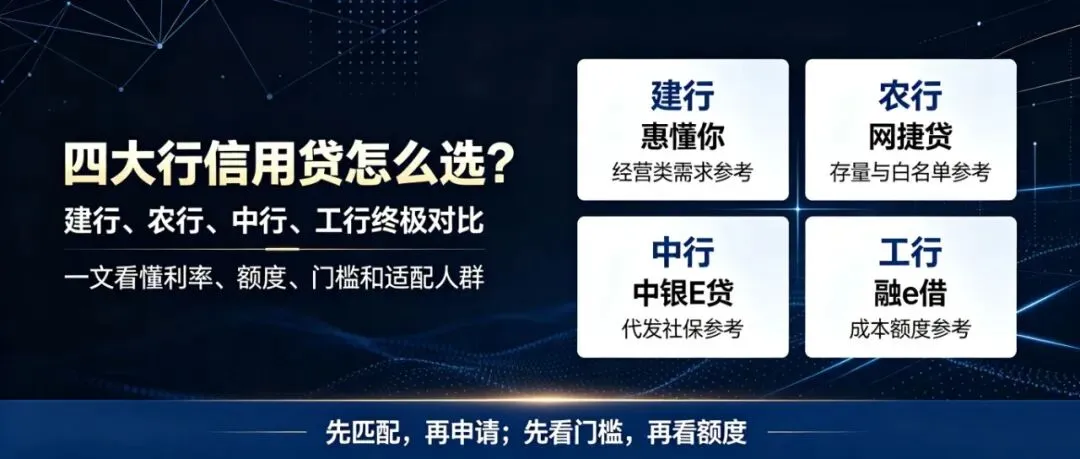
四大行的个人信用贷款,一般都以公积金群体为主。
农行和建行比较看重工作单位,常见白名单群体包括公务员、事业单位、国企、央企等,对查询和负债相对更友好。
工行和中行一般看公积金基数或本行代发工资。公积金基数达到一定要求,或者属于本行代发客户,可以重点了解。
所以四大行没有绝对的“最好”。
单位、公积金、收入、征信、负债不同,适合的银行也不同。
如果资质不错,没必要为了“快”优先选择高成本网贷。
适合自己资质的银行,才是最好的选择。
下面具体讲讲这四个银行。
像建行卡信用卡张数,正常6家,5家以内最好。
查询说是看半年但是实际看近3个月为主。
当月查询不超4次(我实操半年查询70次这样。3个月查询4次。也是批了),
这个查询不一定,但符合条件批款率会更高(当月不超4次,近半年不超10次),这样也更稳妥些。
建行负债这个也要看单位,也有100万负债批的,额度一般是年收入的2.5倍为主(建议按照2倍-3倍计算),能超过30万。
建行产品还是不错的,年化最低3.35%,可以做到3年不回本。
农行主要做的还是白名单客户,优质单位,部分房贷客户也可以批,或农行日均存款高的。
优质单位,尤其特优单位,是基本不看查询,不看网贷的。
但有时会因为信用卡使用率的原因提款跳374,这个要注意一下,374一般可以客户经理后台查询具体原因,然后根据原因解决。
374若按照方式,确实是大部分可以解决,但首要其他的征信也要基本符合。
中行目前主要做的是优质单位或上市公司,部分也会批房贷及代发工资客户。
额度一般是年收入的3-5倍-负债,尤其分期一定要结清后再申请,否则减额很厉害,因为月收入必须大于月供负债,这样就懂了。
查询其实不太看,但具体还是要看行口。
一般半年不超6次或1年不超20次,也有3个月不超6次。具体还是要根据当地的审批规则沟通情况。
因为是线下申请,分行审批。有沟通协调性。最长可以3年不回本具体。
工行,不看重负债,年龄可以到60,查询怎么说呢,查询多也可以试试。
他的审批一直看不懂就和开奖一样。征信好的也有拒过。征信大花网贷多也有批款。
公积金基数高可以去看看,尽量征信稍微干净一点。一般建议查询2个月不超6次。优质单位为主才可以走线下。
目前比较火的复刻,也可以看看是否可以再次释放一个额度。
提款报错,确实有些技巧及经验能提款成功。
但也不是100%。
注意:四大行利息低,所以要求高,建议首选办理。四大行人工干预的还是蛮大的,确实有很多问题可以线下沟通解决。
四大行选择思路
1、公务员/事业单位
首选农行网捷贷(利率最低)、次选建行建易贷(额度高)。
2、私企白领
公积金基数高→中行随心智贷;工资代发在工行→融e借。
3、小微企业主
建行“快贷+云税贷”组合;农行微捷贷支持随借随还。
4、征信有瑕疵
试工行(高容忍度)、中行(可人工沟通)。
办理四大行信用贷款注意事项
1、要明确自身贷款需求。
如果资金需求额度不高且不想出具抵押物,同时又满足贷款条件,那么建议采用此方式贷款。
2、评估自身财产状况。
根据现有整体资产及债务情况做一个评估,确认自己可以承受,避免出现还不上款的情况。
3、了解贷款类型,选择合适的产品。
个人信用贷款的种类较多,建议结合自身的需求选择匹配的产品。
可以选择咨询专业的助贷中介,节省时间的同时也能将自身的利益最大化。
4、明确还款方式和期限。
根据自己的还款能力选择合适的还款方式和期限,避免逾期。
写在最后
如果你的征信已经比较花,网贷笔数很多,负债也比较重,那么这时候就不要纠结:“建行还是农行?”
真正应该考虑的是“我现在到底适不适合继续申请银行?”
因为有些人不是没有贷款资格,而是申请方式出了问题,银行信用贷最大的优势,本来就是低成本。
但如果目前负债已经比较重,也不要为了所谓“低息”继续盲目申请。
先把自己的征信、负债、收入、公积金和月供能力算明白,再决定去哪家银行。
毕竟四大行信用贷真正的终极对比,从来不是:建行3.35%、农行多少、中行多少、工行多少。
而是哪家银行的风控模型,最认可你的这份资质。
我们拥有8年银行融资全流程实操经验,一线对接各大银行,专注做负债整合、月供优化、整体资金规划等融资方案。
有资金周转需求却无从下手?
不懂贷款流程怕踩雷?
可私信一对一咨询
专业规划合理融资方案