【9.23百川盈孚】大宗商品价格涨跌排行榜
- 更新时间 2026-09-23 20:03:21
01
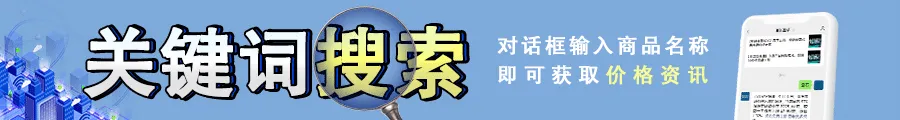
今日大宗商品涨跌前十
02
大宗商品今日热评
草铵膦价格上涨。部分企业报价6万元/吨,95%草铵膦原粉主流成交参考5.9-6万元/吨左右。场内部分企业装置维持检修状态,其余企业正常开工,市场现货供应仍偏紧维持,部分工厂反馈接单空间有限,完成前期排单为主。需求稳好,下游询单气氛良好,客户按需采购,供应商排单充足,挺价心态浓郁,新单成交价格走高。
草甘膦价格上调,成交清淡。部分草甘膦工厂报价2.8-3万元/吨,95%原粉华东主流成交参考2.77-2.8万元/吨,港口FOB4200美元/吨;97%原粉主流成交参考2.8-2.85万元/吨,港口FOB4270美元/吨。场内部分工厂停产,其余企业正常生产,市场供应充足。受成本端支撑上游厂家挺涨情绪积极。但实际需求表现清淡,海外需求释放量偏少;国内制剂厂需求跟进仍需观望。
硫酸铵市场大涨运行,焦化级主流参考900-1135元/吨,己内级主流(山东)参考1290元/吨。焦化级邯郸、山西、河南以及西北地区均宽幅拉涨,涨幅在150-200元/吨。当前北方部分靠近港口地区颗粒厂手中仍存在前期能够出口订单,临近假期将至,也存在补库需求,叠加北方部分焦企开工水平尚未有明显恢复,供给面优势仍存,供需结构偏紧,价格走势上行。综合来看,预估今日硫酸铵市场主涨运行。
今日氯化亚砜市场上行,当前市场平均报价4260元/吨,较上一工作日上调138元/吨。临近假期,下游节前备货需求向好,部分企业货源偏紧,暂停对外报价。原料端硫磺、液氯维持高位震荡,成本支撑仍存,市场交投氛围偏强,短期行情偏强运行。
今日氯化钙市场均价为610元/吨(均值为二水74%氯化钙,价格为含税出厂、折现汇价),与上一个工作日上涨19元/吨,二水市场成交情绪较好,生产端报价大体持稳,局部微调,场内出货表现顺畅,市场成交重心略有上移;无水氯化钙市场均价1561元/吨(均值为五水94%氯化钙,价格为含税出厂、折现汇价),与上一个工作日上涨32元/吨,市场供应紧张,需求接货情绪较好,支持价格高位坚挺,均价上行。
毒死蜱成本坚挺,价格上行。97%毒死蜱市场成交价格参考至3.8万元/吨。国内主流生产厂家装置正常开工,厂家可正常接单供应下游,市场供应面相对稳定,需求端整体偏弱,询单积极性有待促进,下游按需采购为主。
异丙醇市场均价执行9150元/吨,较上一工作日价格上涨200元/吨。今日山东地区主力厂家价格持稳,原料市场整理为主,成本支撑有限,部分企业成本承压,低出意愿不高,持货商高报为主,但下游对于高价存抵触情绪,成交低迷,市场再度出现让利行为,关注午后成交放量情况。今日山东地区参考价格均价在9300元/吨左右,实单详谈。华东地区参考价格9100-9200元/吨附近,实单详谈。华南地区价格报盘在9000-9200元/吨左右。
苯胺市场均价为14460元/吨,价格较上一工作日价格上涨,涨幅为2.12%。苯胺市场持续上推,原料纯苯端高位支撑,加上苯胺工厂库存低位,现货资源紧缺,流通现货难寻,个别工厂现货交付周期拉长,货源紧俏下工厂挺价心态浓厚,报盘再度上调,涨幅300元/吨,节前下游仍存一定需求,按需询单。
氟钽酸钾价格上涨,市场均价为2525元/公斤,较上一工作日价格上调50元/公斤。原料端钽矿价格坚挺偏强,成本端支撑增强,下游采购按需,场内成交逐步释放,市场情绪尚可,氟钽酸钾价格上涨。
非芳烃市场价格走势向好。价格参考6000-7630元/吨。国际油价连续下跌,消息面打压市场情绪,纯苯期价随油价回落,但纯苯近端供应紧张,持货商惜售,个别贸易商补空买货;环戊烷正值消费旺季,价格向好影响含量偏高的非芳烃价格上涨,预计短期内非芳烃市场价格推涨为主,波动幅度在50-150元/吨左右。
涤纶短纤市场价格大幅下跌,聚酯原料震荡下跌,成本面压力缓解,部分短纤工厂报价下调,场内现货资源有限,基差走强,下游纱厂刚需采买,实单商谈为主,目前国内1.4D商谈价格在8380-8550元/吨,短途送到。
二乙二醇市场价格回落。目前二乙二醇市场仍处于供需博弈阶段,今日市场报递盘价差扩大,市场商谈重心下移,目前华东市场商谈参考在7000元/吨附近;华南区域市场稳价出货,场内货源充足,成交一般,部分货源价格参考在7200-7300元/吨附近送到。
维生素E市场跌幅进一步扩大。一线厂家对后市多持挺价态度,但据悉个别二线厂家有对外放量接单,使得下游采购积极性受挫,贸易渠道跌幅进一步扩大。今日贸易市场一线品牌货源主流接单报价逐渐趋向60元/公斤上下,部分高位报价在61-63元/公斤附近,但整体60元/公斤以上价格新单难成交或以小单、散单成交为主,部分低位价格在59元/公斤附近,极个别低位价格在58元/公斤,二线品牌货源参考接单报价在58-59元/公斤,个别低位价格在57元/公斤。
重苯市场价格宽幅下跌,主产区价格参考4000-5000元/吨。原油继续下行,燃料油市场交投转淡,业者对后市看法转弱,下游采购维持谨慎,炼厂走货偏慢;下游工业萘市场新单交投普遍承压下行,悲观情绪持续弥漫,市场多空交织影响重苯价格宽幅下调,预计短期内重苯价格延续跌势,幅度50-100元/吨。
国内85%主流工业级甲酸市场再度出现大幅下跌行情,现货成交均价下探至2014元/吨,较前一交易日下跌10.88%。当前市场整体处于供需双弱的停滞状态,下游终端接货后消化缓慢,中间流通环节也普遍持观望态度,导致甲酸厂家库存持续攀升。临近双节下游备货需求迟迟未启动,企业为赶在节前完成库存去化,只能以价换量加速出货。
03
行业点评
04
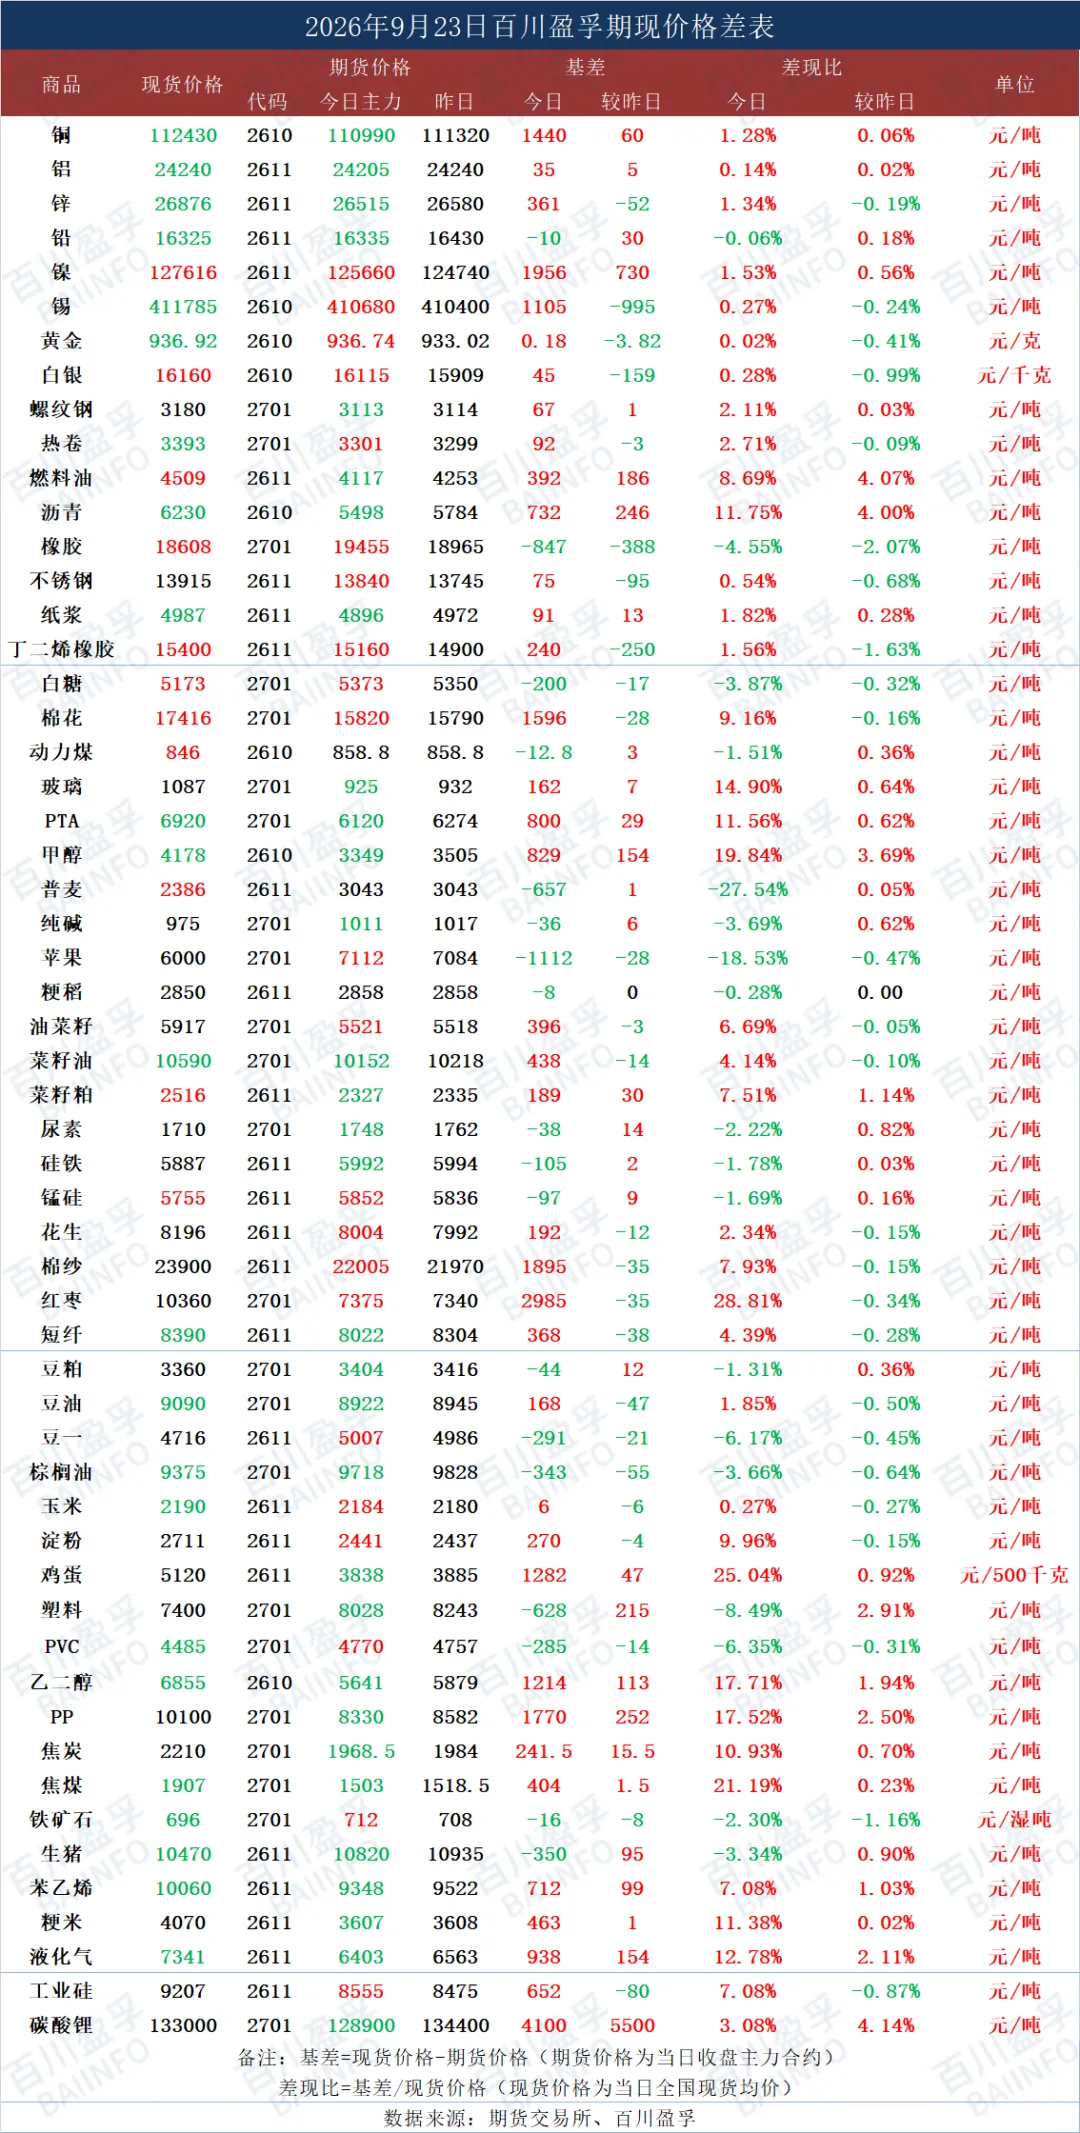
今日期现价格差表
图/来自百川盈孚 文/来自百川盈孚

本公众号发布的数据、信息、文章,仅供交流和参考,不对您构成任何投资建议,据此操作风险自担,盈亏自负。
如需转载到别的账号、发布平台或在您的文章中引用,请联系我司公众号后台,并注明内容来源于百川盈孚,且转载或引用不得用于任何商业用途。
若想进一步了解,请致电官方客服电话 010-59795659