国信纺服 | 国际品牌季报总结:品牌库存去化进展明显,看好供应商订单恢复确定性
- 更新时间 2026-09-23 19:02:36
报告发布日期:2023年12月30日
报告名称:《国信证券-国际品牌季报总结:品牌库存去化进展明显,看好供应商订单恢复确定性》
证券分析师:丁诗洁(S0980520040004)、关竣尹(S0980523110002)、刘佳琪(S0980523070003)
摘要:
国信纺服观点:1、总结:根据各国际运动休闲品牌最新业绩公告(对应自然年三或四季度),库存去化方面均有明显进展,除UA外其他公司库存金额均实现同比下降,且大部分公司实现同比双位数下降,基本均好于彭博一致预期,且部分公司管理层已表示库存达到健康良性水平,供应商订单修复拐点在即;动销情况和全年业绩增速指引各品牌有差异。2、各品牌具体来看:1)Deckers/Lululemon/迅销/PUMA受益于今年户外和瑜伽等小众运动赛道的景气度高,库存改善和动销情况表现均较好,全年业绩指引乐观,收入预计增长高个位数到高双位数;2)Nike/Adidas库存恢复健康,在上一财年收入中高个位数增长的基础上销售增长和全年业绩指引放缓,全年收入预计持平左右;3)VF/UA销售承压、库存去化进展相对较缓,但预计今年年底前也将实现库存健康水平或金额同比下降,全年收入预期下滑。
评论:
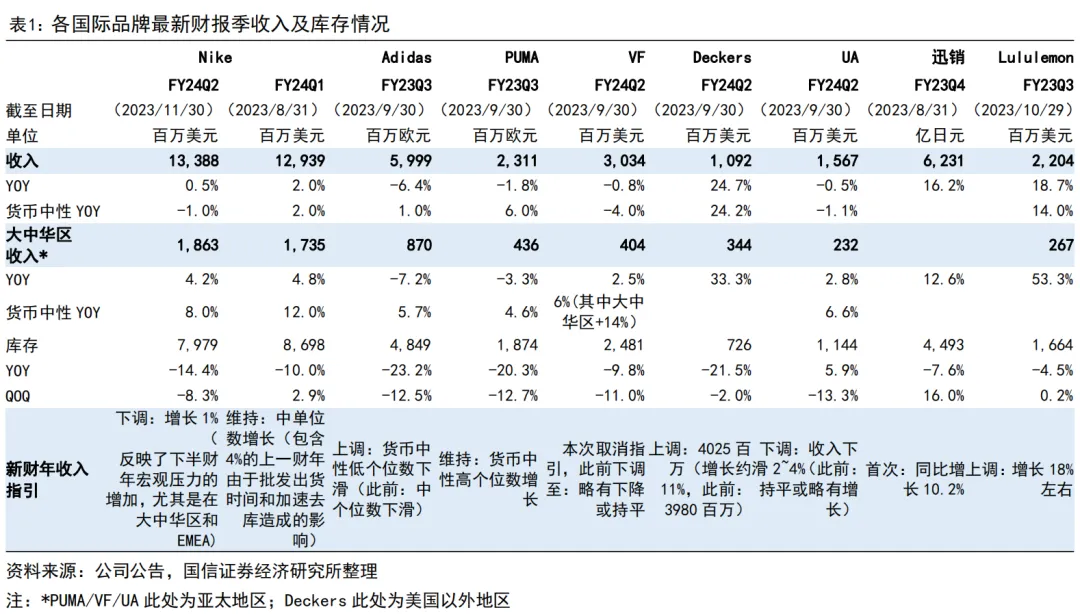
总结:自然年三或四季度各品牌普遍收入增速环比放缓,盈利情况好于预期,库存去化进展明显
根据各国际运动休闲品牌最新业绩公告,对应自然年三或四季度,公司整体及大中华区(或亚太地区)收入表现普遍相较上一季度增长降速,基本符合预期或略好于一致预期;同时各公司更加注重成本费用控制,毛利率、净利润普遍大幅好于预期,且预计全财年盈利向好趋势可延续。
拆分收入增长驱动因素来看:
1、分渠道:渠道端主要受DTC渠道增长推动,批发渠道普遍承压,普遍受以北美为主的渠道库存压力较大进而公司控制发货影响;
2、分地区:大中华区及亚太地区虽普遍增长环比降速,但仍然在全球各区域市场中引领增长,且由直营与批发渠道共同增长推动,渠道库存健康;大部分公司北美地区收入下滑或低于整体增速,普遍受批发渠道去年高基数+今年渠道库存管控影响;EMEA,尤其欧洲地区大部分公司同样存在渠道库存压力,在批发渠道收入下滑影响下整体收入增长较缓,仅PUMA在EMEA地区仍保持较快增长。
库存去化方面均有明显进展,除UA外其他公司库存金额均实现同比下降,且大部分公司实现同比双位数下降,基本均好于彭博一致预期,且部分公司管理层已表示库存达到健康良性水平;预计进展相对较慢的VF和UA到今年年底也将实现库存健康水平或金额同比下降,供应商订单修复拐点在即。
按照库存去化进展、动销情况、全年指引的情况,大致可以分为三类:
第一类:库存改善和动销情况表现均较好,全年业绩指引乐观,收入增长高个位数到高双位数(Deckers/Lululemon/迅销/PUMA)
1)截至9月底,Deckers库存金额同比下降21%,下降幅度超彭博一致预期,去库进展领先;本季度收入货币中性口径增长24%,其中UGG、HOKA品牌增长强劲;继Q1上调全年指引后,本次公司再次上调全年业绩指引,上调收入指引至同比增长约11%,同时上调毛利率、EPS指引。
2)截至10月底,Lululemon库存金额同比下降4%,降幅超管理层预期,管理层对库存质量和数量表现满意;本季度收入同比增长19%,好于管理层指引,其中中国区强劲增长53%;上调全年业绩指引,小幅上调收入指引至18%左右,同时上调经调整经营利润率和EPS指引。
3)截至8月底,迅销集团库存金额同比下降8%;优衣库国际及GU事业部带动下FY2023全年收入增长20%,收入与净利润均好于指引;首次给出FY2024业绩指引,收入预计同比+10%。
4)截至9月底,PUMA库存金额同比下降20%、环比下降13%,在上一财报季管理层已表示库存水平已如期恢复正常;本季度收入货币中性口径收入增长6%,各地区收入均正向增长,零售渠道及鞋类销售引领增长;维持此前指引,预计收入货币中性口径高个位数增长。
第二类:库存恢复健康,高基数下销售及全年业绩指引放缓,收入预计持平左右(Nike/Adidas)
1)截至11月底,耐克报表库存金额、公司市场上总库存量均实现双位数下降,去库速度超预期,库存领先行业恢复健康水平。FY2024Q1-Q2(对应23年6-11月)收入货币中性口径分别+2%和-1%,符合管理层预期;下半财年预期尤其在大中华区和EMEA地区宏观压力加大、销售承压,下调全年收入指引至增长1%。
2)截至9月底,阿迪达斯库存金额同比下降23%,降幅好于管理层预期;本季度收入货币中性口径增长1%,除北美外其余地区均实现增长,其中大中华区、亚太地区、拉美地区收入增速较快,大中华区货币中性收入增长6%,除Yeezy外增长10%;上调收入和利润指引,预计2023财年收入货币中性口径低个位数下滑。
第三类:库存去化进展相对较缓,全年收入预期下滑(VF/UA)
7)截至9月底,VF集团库存金额同比下降10%,兑现了管理层给出的库存同比减少的承诺,并预计到今年年底库存将接近正常水平;本季度收入货币中性口径下降8%,大中华区收入货币中性增长14%;分品牌看,仅The North Face品牌正向增长,货币中性增长17%,在大中华区的全渠道增长接近50%。本次取消业绩指引,给出自由现金流指引,较此前下降。
8)截至9月底,UA库存金额同比增长6%,与此前管理层展望一致,此前管理层预计在第二季度末,库存将以中高个位数的百分比增长,在第三季度下降,并在24财年结束时下降约中双位数,大约为10亿美元。本季度收入货币中性下降1%,亚太、EMEA地区正向增长;下调收入指引至下滑2~4%,维持盈利指引。
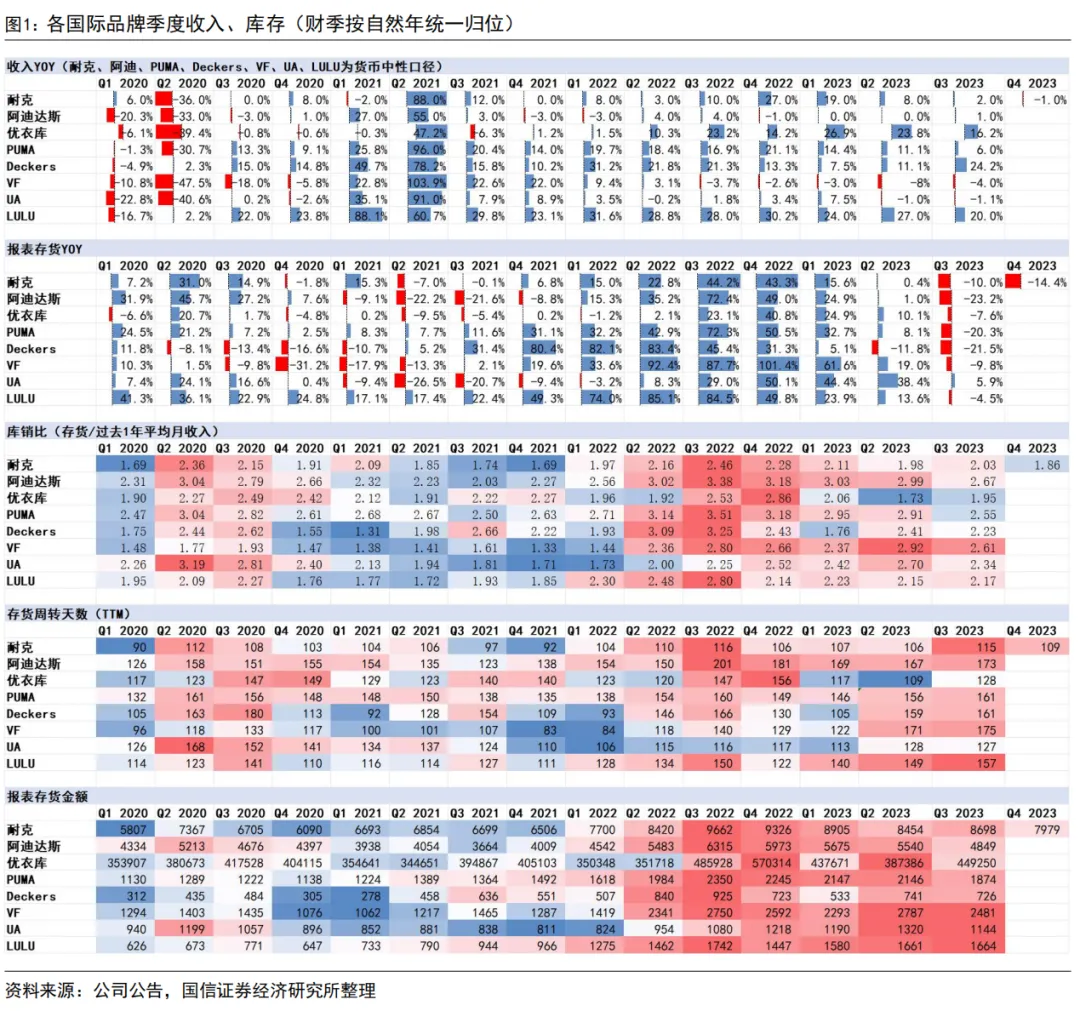
纵向来看,相较去年Q3的库存高位,2022Q4首先实现环比回落;在今年Q2去库进展较快的品牌已出现库存拐点,品牌存货增速低于收入增速,Nike和PUMA管理层在交流会上表示库存已如期恢复正常;2023Q3大部分品牌在收入保持增长同时、存货增速出现明显下降,且大部分公司实现双位数下降,去库进展基本均超预期;仅VF、UA两家去库速度相对较慢,管理层也给出到年底实现库存水平健康或同比下降的指引。
存货周转水平有差异,优衣库、UA存货周转天数低于近三年中枢水平;Nike小幅高于近三年中枢水平;其余品牌较近三年中枢水平高出双位数。但同时由于各品牌近年来DTC业务占比提升,一定程度影响报表端库存金额和周转效率。品牌库销比也逐季呈现较明显的改善趋势,其中,耐克、优衣库、PUMA、Deckers、LULU库销比回到或接近2019年同期的正常水平,其余品牌环比下降较明显。
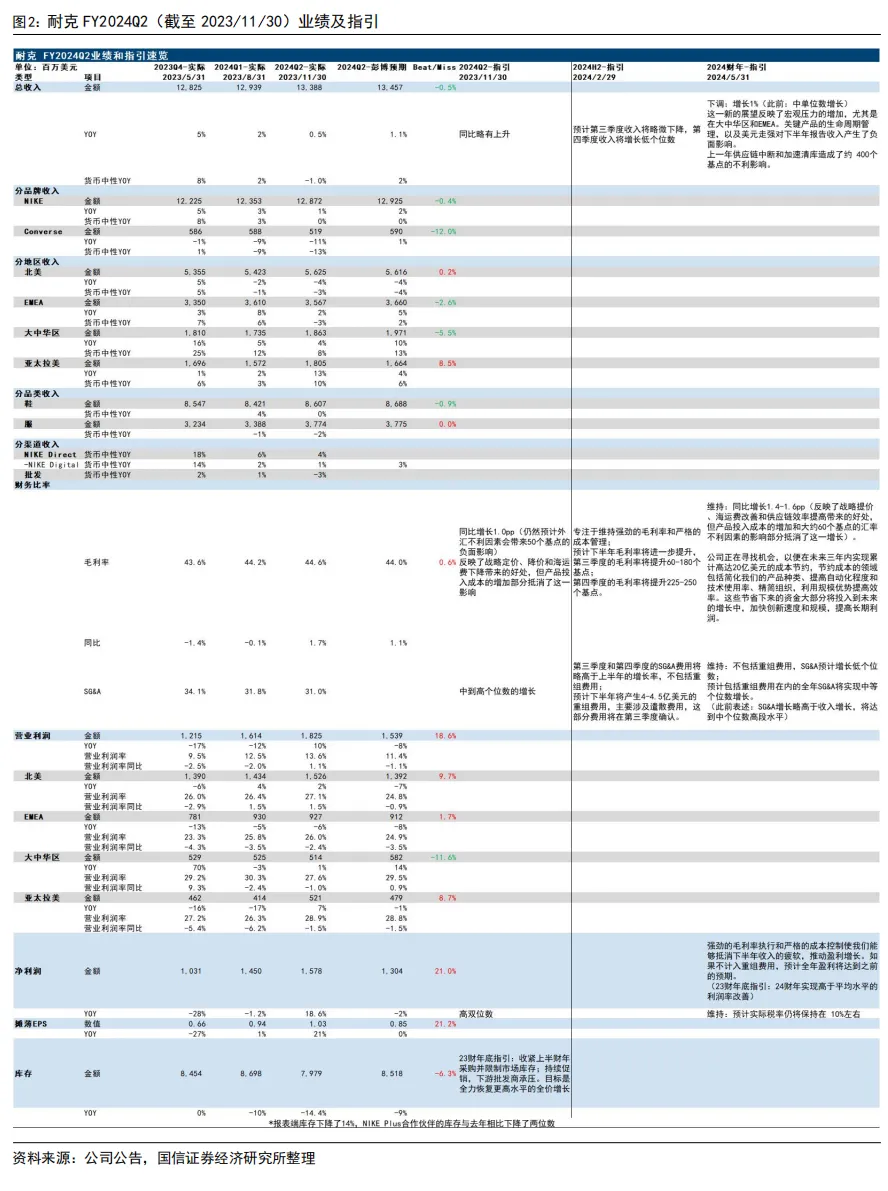
耐克FY2024上半财年:财年一二季度业绩均符合指引,库存均同比双位数下降,下半财年预期宏观压力加大、销售承压
FY2024Q1-Q2业绩(23年6-11月):业绩符合管理层指引,净利润及库存水平超彭博一致预期。1)业绩:FY2024Q1收入129.4亿美元,同比+2%(货币中性+2%);FY2024Q2收入133.9亿美元,同比+0.5%(货币中性口径-1%)。分渠道看,DTC业务持续引领增长,其中主要受到线下商店带动。2)库存:两季度公司报表库存金额、公司市场上总库存量均实现双位数下降,去库速度超预期。3)分地区:两季度各地区线下零售均实现快速增长;大中华区Q1、Q2货币中性口径分别增长12%和8%,Q2线上业务受促销环境及宏观经济影响收入下滑,但NIKE自有门店和合作伙伴门店的销售额均增长中双位数。4)业绩指引:由于预计下半财年宏观压力增加,尤其是在大中华区和EMEA,Q2业绩交流会上公司下调全年收入指引至增长1%(此前:中单位数增长),维持盈利指引,中长期计划通过成本节约提升长期盈利能力。
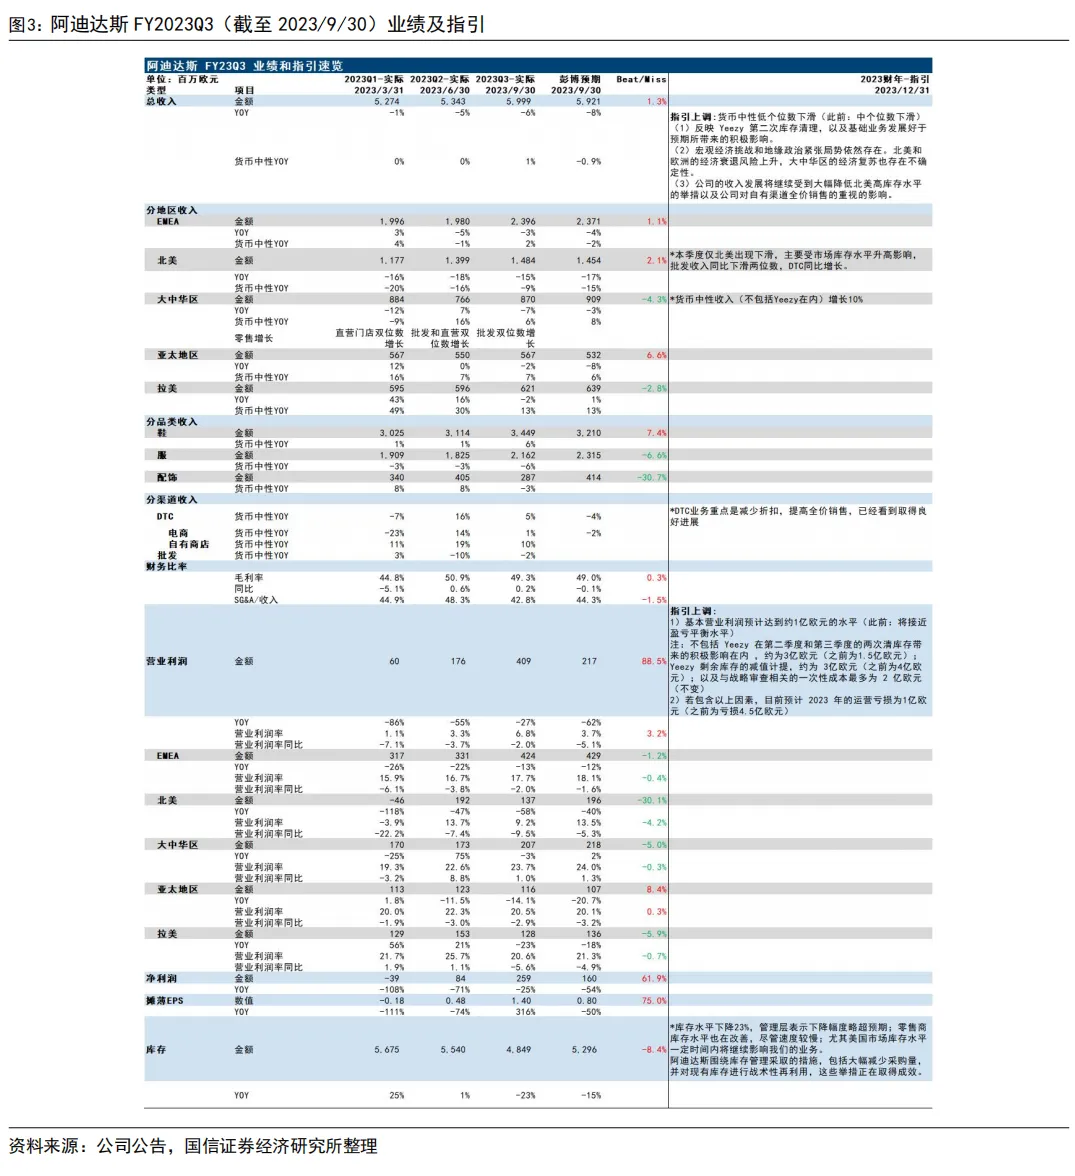
阿迪达斯FY2023三季度:业绩超彭博一致预期,库存下降23%降幅好于管理层预期,上调全年业绩指引
三季度(截至23年9月)货币中性收入正增长,除北美外其余地区均实现增长,业绩超彭博一致预期,库存降幅好于管理层预期。1)业绩:货币中性口径收入正增长,其中Yeezy二次出售部分库存贡献3.5亿欧元收入,略低于去年同期;业绩超彭博一致预期;2)库存:库存金额同比下降23%,降幅好于管理层预期;3)分地区表现:除北美外其余地区均实现增长,其中大中华区、亚太地区、拉美地区收入增速较快,大中华区货币中性收入增长6%,除Yeezy外增长10%;分品类看:鞋类增长6%,服饰下降6%;分渠道看:DTC渠道增长5%,主要得益于阿迪达斯自有零售店的强劲增长10%;批发渠道下降2%;4)业绩指引:上调收入和利润指引,预计2023财年收入货币中性口径低个位数下滑(此前:中个位数下滑);营业亏损为1亿欧元(此前:将接近盈亏平衡水平)。
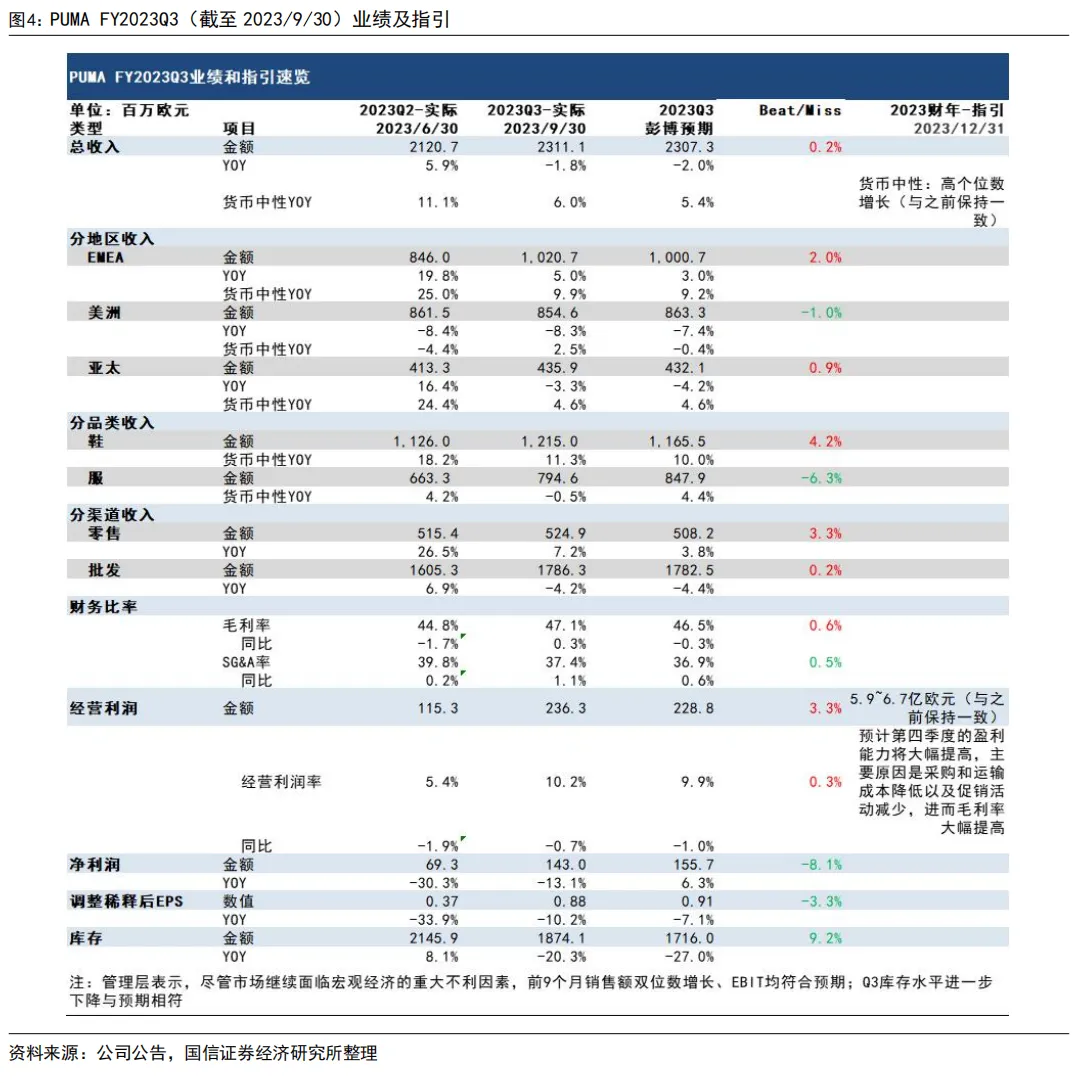
彪马FY2023三季度:收入货币中性口径增长6%,各地区收入均正向增长,零售渠道及鞋类销售引领增长,库存水平大幅下降
三季度(截至23年9月)收入货币中性口径增长6%,各地区收入均正向增长,库存水平大幅下降。1)业绩:三季度货币中性口径收入增长6%,各地区市场均实现正向增长,EMEA、美洲、亚太地区分别增长9.9%/2.5%/4.6%,今年前三季度EMEA和亚太地区增速亮眼;分渠道看收入增长主要受零售渠道带动,零售、批发渠道收入分别+7.2%/-4.2%;分品类看,鞋类收入增长11.3%,服装小幅下滑0.5%。2)库存:继二季度管理层表示库存水平已如期恢复正常后,三季度库存金额同比下降20%、环比下降13%至18.74亿美元,与管理层预期相符。3)业绩指引:维持此前指引,2023年预计收入货币中性口径高个位数增长;经营利润预计5.9~6.7亿欧元;预计第四季度的盈利能力将大幅提高,主要原因是采购和运输成本降低以及促销活动减少,进而毛利率大幅提高。
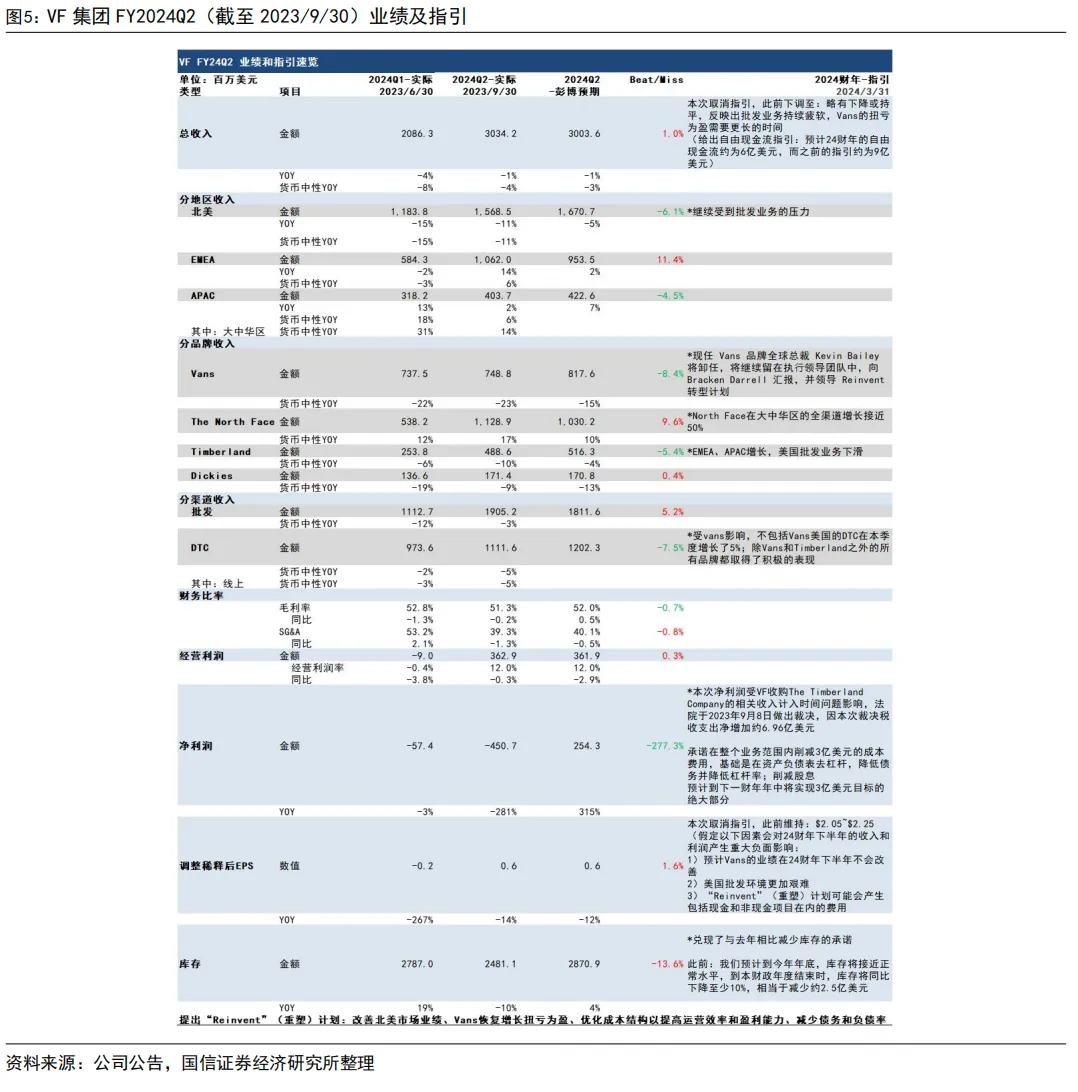
VF集团FY2024二季度:收入货币中性口径下降8%,大中华区、The North Face品牌持续引领增长,库存金额同比下降10%,取消全年业绩指引
二季度(截至23年9月)收入货币中性口径下降8%,大中华区引领增长,库存金额同比下降10%。1)业绩:二季度收入货币中性口径下降4%至30.34亿美元,降幅较一季度收窄;主要由于集团批发业务持续疲软,以及 Vans的复苏时间比预期要长所致;净亏损4.5亿美元,本次净利润受VF收购The Timberland Company的相关收入计入时间问题影响,法院于2023年9月8日做出裁决,因本次裁决税收支出净增加约6.96亿美元。分区域看,大中华区持续引领增长,收入货币中性增长14%;分品牌看,仅The North Face品牌正向增长,货币中性增长17%,在大中华区的全渠道增长接近50%。2)库存:二季度库存金额同比下降10%至24.81亿美元,兑现了管理层给出的库存同比减少的承诺,此前公司预计到今年年底库存将接近正常水平。3)业绩指引:本次取消业绩指引,给出自由现金流指引:预计24财年的自由现金流约为6亿美元,而之前的指引约为9亿美元。
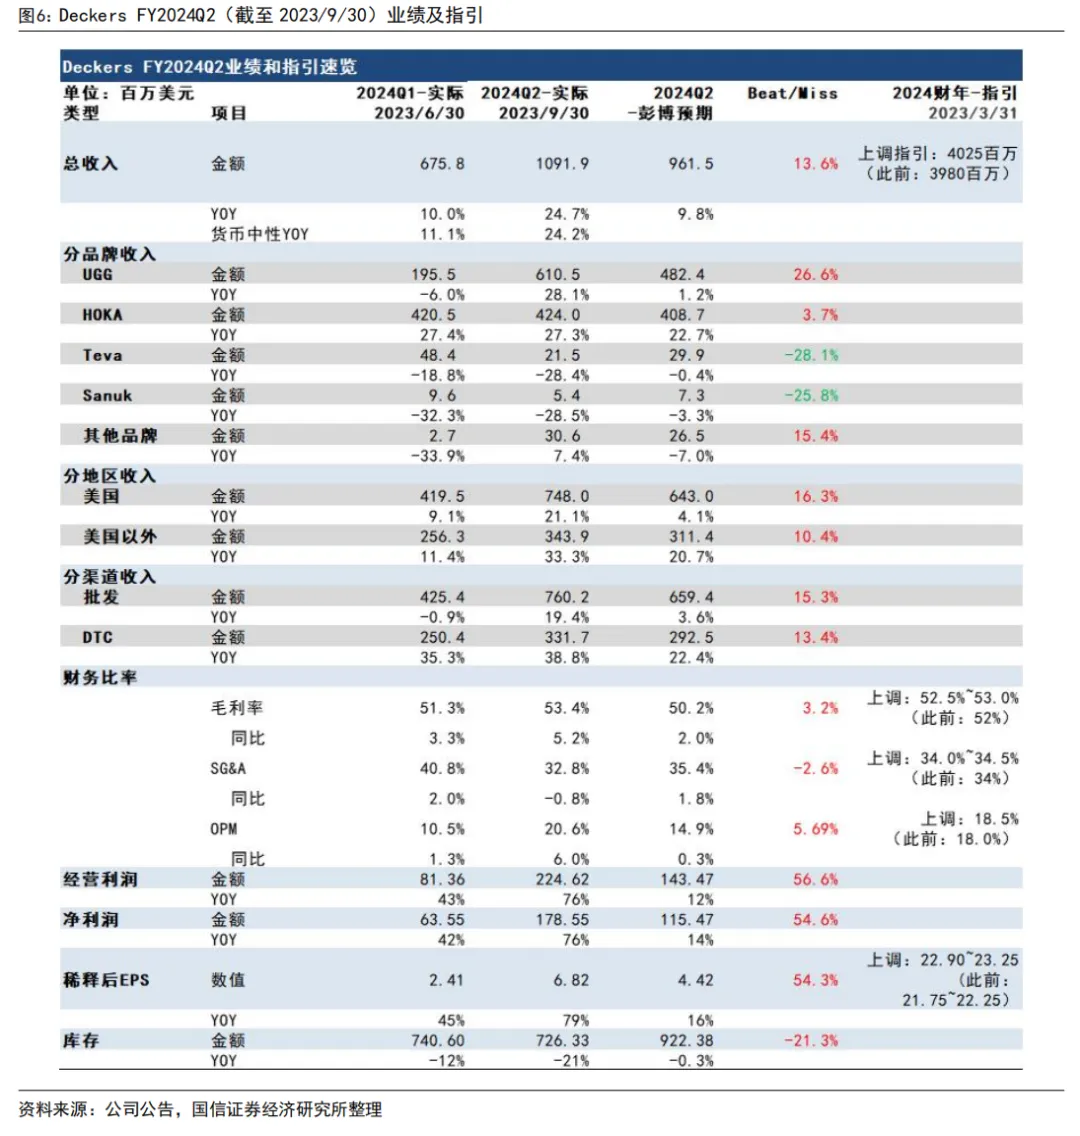
Deckers FY2024二季度:收入增长环比提速,库存去化加速,进一步上调全年业绩指引
财年二季度(截至23年9月)收入货币中性口径增长24%,其中UGG、HOKA品牌增长强劲;库存去化水平超市场预期,上调2024财年收入及盈利指引。1)业绩:二季度收入货币中性口径增长24%,较一季度提速;分渠道看,DTC与批发渠道收入均正向增长,分别同比+38.8%和19.4%;分品牌看,UGG与HOKA表现亮眼,分别同比+28.1%和27.3%;分区域看,美国及美国以外地区分别增长21.1%和33.3%。2)库存:库存金额同比下降21%至7.26亿元,下降幅度超彭博一致预期;公司在财年一季度已实现库存金额12%的同比下降,去库进展领先。3)业绩指引:继Q1上调全年指引后,本次公司再次上调全年业绩指引,上调收入指引至40.25亿美元,同比增长约11%(此前:39.80亿);上调毛利率至52.5%~53.0%(此前:52%);稀释后EPS上调至22.90~23.25美元(此前:21.75~22.25)。
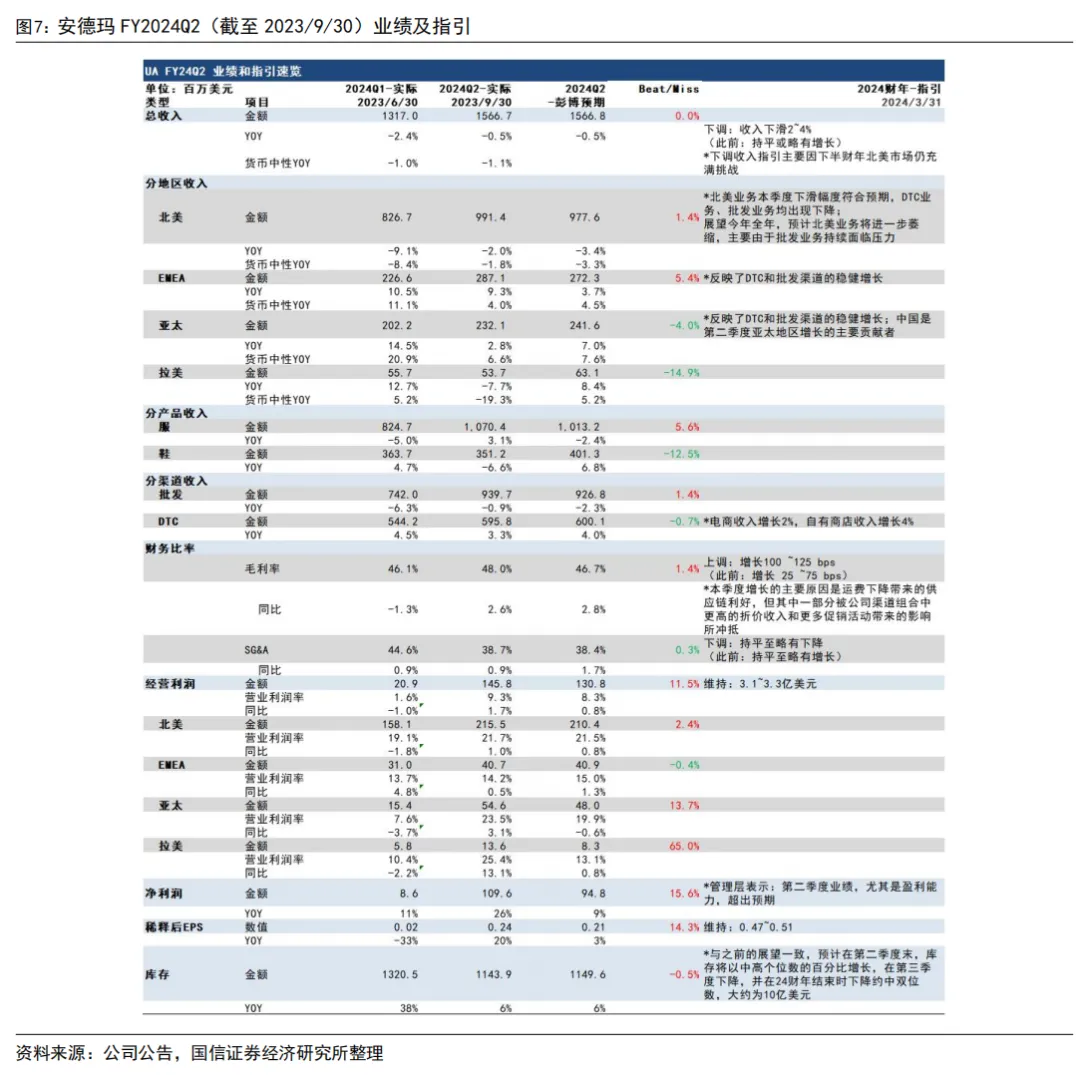
安德玛FY2024二季度:收入货币中性下降1%,亚太、EMEA地区正向增长,库存金额增长6%符合管理层指引,下调收入指引维持盈利指引
财年二季度(截至23年9月)收入货币中性下降1%,亚太、EMEA地区正向增长,盈利好于预期,库存金额增长6%符合管理层指引。1)业绩:货币中性口径,二季度收入-1%至15.7亿元;分区域看,亚太、EMEA地区正向增长,货币中性口径分别增长6.6%/4.0%,两地区的DTC和批发渠道均稳健增长,中国区引领亚太地区增长;北美地区下滑2%,符合管理层预期,DTC业务、批发业务均出现下降,展望今年全年,预计北美业务将进一步萎缩,主要由于批发业务持续面临压力;分渠道看,DTC业务增长,批发业务下滑;净利润实现同比26%增长,超出管理层和彭博一致预期。2)库存:库存金额同比增长6%,与此前管理层展望一致,此前管理层预计在第二季度末,库存将以中高个位数的百分比增长,在第三季度下降,并在24财年结束时下降约中双位数,大约为10亿美元。3)业绩指引:下调收入指引至下滑2~4%(此前:持平或略有增长),主要因下半财年北美市场仍充满挑战;上调毛利率、下调费用率指引,进而维持经营利润3.1~3.3亿美元指引以及稀释后EPS0.47~0.51的指引。
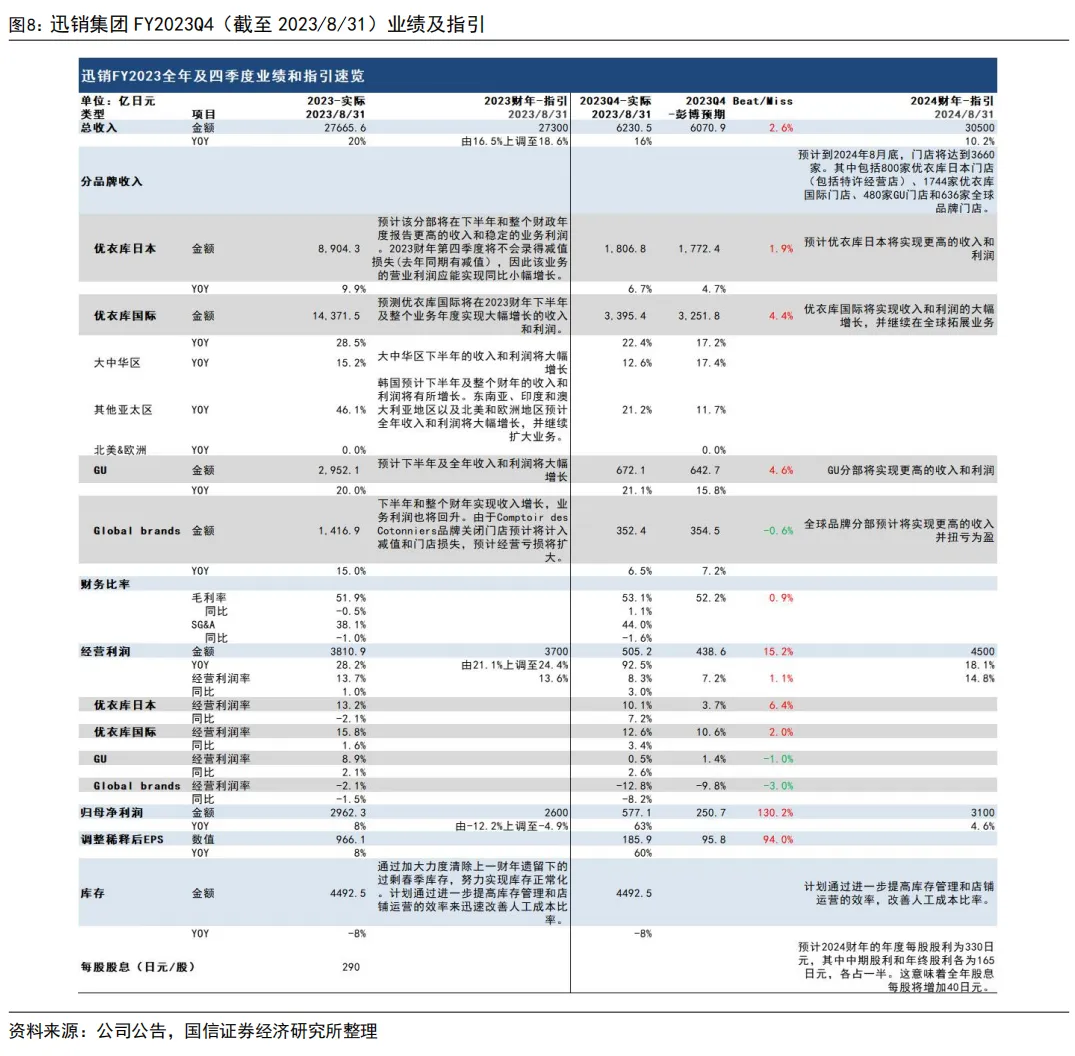
迅销集团FY2023四季度及全年业绩:优衣库国际及GU事业部带动下全年收入增长20%,收入与净利润均好于指引
四季度(截至23年8月)收入增长16%,FY2023全年收入增长20%,主要受优衣库国际及GU事业部带动,全年业绩好于指引;库存金额同比下降。1)业绩:四季度公司收入增长16%,其中优衣库国际业务表现亮眼,收入同比+17.2%,尤其大中华区收入快速增长17.4%;GU事业部保持较快增速,收入同比+15.8%。FY2023全年收入增长20.2%,好于此前增长18.6%的指引;净利润增长8.3%,好于下滑4.9%的指引。2)库存:财年末库存金额同比-8%,未来计划通过进一步提高库存管理和店铺运营的效率,改善人工成本比率。3)业绩指引:首次给出FY2024业绩指引:①收入:预计同比+10.2%,预计到2024年8月底,门店将达到3660家:其中包括800家优衣库日本门店(包括特许经营店)、1744家优衣库国际门店、480家GU门店和636家全球品牌门店。②利润:经营利润和净利润预计分别同比+18.1%和4.6%。③分事业部看:预计优衣库日本、GU分部将实现更高的收入和利润;优衣库国际将实现收入和利润的大幅增长,并继续在全球拓展业务;全球品牌分部预计将实现更高的收入并扭亏为盈。④股息:预计2024财年的年度每股股利为330日元,其中中期股利和年终股利各为165日元,各占一半。这意味着全年股息每股将增加40日元。
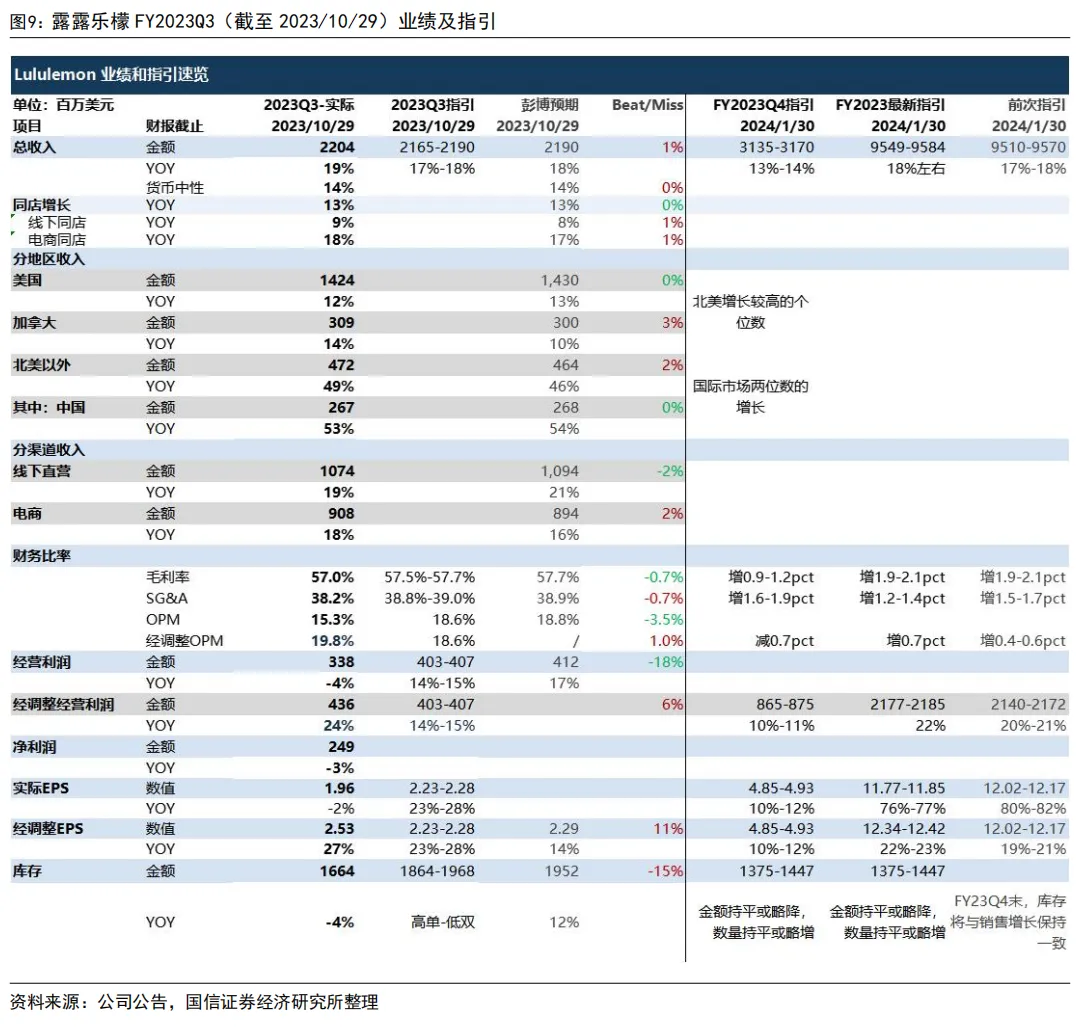
露露乐檬FY2023三季度:业绩好于管理层指引,库存改善好于预期,上调全年业绩指引
三季度(截至23年10月)收入同比增长19%,好于管理层指引,其中中国区强劲增长53%;库存金额下降4%好于预期。1)业绩:三季度收入增长19%,经调整经营利润增长24%,运费下降促进经调整毛利率提升;分渠道看,各渠道增速相近,均同比增长高双位数,电商盈利能力更强;分业务看,女装和配饰增长更快;分区域看,中国市场强劲增长53%,美国、加拿大分别增长12%/14%。2)库存:三季度库存金额同比减少4%至16.6亿美元,原指引增长高单~低双,库存改善超预期,管理层对库存质量和数量表现满意。同时管理层预计2023财年Q4末库存金额持平或略降,库存数量持平或略增。3)业绩指引:小幅上调2023财年收入指引至增长18%左右(此前:增长17-18%);维持毛利率、下调费用率指引;进而上调经调整经营利润率和EPS指引,经调整EPS预计在12.34-12.42美元之间,同比增长22%-23%(此前:19%-21%)。开店方面,将净开约55家自营门店,并完成25-30家的同址改造,总面积增长率达到中低双位数。其中有35家门店在国际市场开设,大部分位于中国。
风险提示
下游需求不及预期,海外经济衰退,国际政治经济风险。
文字节选自报告《国信证券-国际品牌季报总结:品牌库存去化进展明显,看好供应商订单恢复确定性》,进入小程序查看报告全文
相关报告
《纺织服装2024年度投资策略-纺织制造迎来困境反转,品牌消费蕴含结构机会》 ——2023-12-26
《纺织服装海外跟踪系列三十六-耐克二季度库存同比下降14%,下调全年收入指引》 ——2023-12-25
《纺织服装双周报(2316期)-制造订单改善趋势明朗,品牌估值性价比凸显》 ——2023-12-18
《纺织服装海外跟踪系列三十三-露露乐檬第三季度收入增长19%,库存同比下降4%》 ——2023-12-09
《纺织服装12月投资策略-关注制造订单拐点,看好低估值高景气品牌》 ——2023-12-02
免责声明
分析师承诺
作者保证报告所采用的数据均来自合规渠道,分析逻辑基于本人的职业理解,通过合理判断并得出结论,力求客观、公正,结论不受任何第三方的授意、影响,特此声明。
风险提示
本订阅号仅面向国信证券客户中的专业机构投资者客户。因订阅号难以设置访问权限,国信证券经济研究所不因订阅人收到本订阅号推送信息而视其为可接受本订阅号推送信息的投资者。
法律声明
本公众号所载信息、意见不构成所述证券或金融工具买卖的出价或询价,评级、目标价、估值、盈利预测等分析判断亦不构成对具体证券或金融工具在具体价位、具体时点、具体市场表现的投资建议。该等信息、意见在任何时候均不构成对任何人的具有针对性的、指导具体投资的操作意见,订阅者应当对本公众号中的信息和意见进行评估,根据自身情况自主做出投资决策并自行承担投资风险。订阅者根据本公众号内容做出的任何决策与国信证券或相关作者无关
国信证券纺织服装研究团队介绍
丁诗洁
国信证券纺织服装行业首席分析师
证券投资咨询执业资格证书编码:S0980520040004
中山大学经济学学士,香港大学经济学硕士,2018年3月加入国信证券经济研究所,重点覆盖纺织服装全行业,包括运动户外、休闲时装、代工制造、家纺等领域研究。2020年获金牛奖最佳纺织服装团队第五名、2022年获新浪“金麒麟”纺织服饰最佳分析师第五名。
关竣尹
国信证券纺织服装行业分析师
证券投资咨询执业资格证书编码:S0980523110002
华南理工大学学士,香港中文大学(深圳)硕士,2021年11月加入国信证券经济研究所,重点负责运动户外、代工制造、男装、纺织材料等领域研究。
刘佳琪
国信证券纺织服装行业分析师
证券投资咨询执业资格证书编码:S0980523070003
南开大学金融学硕士,2021年7月加入国信证券经济研究所,重点负责运动户外、代工制造、女装、家纺等领域研究。
